
Guía sobre responsabilidad y reclamaciones de indemnización por daños y perjuicios en accidentes de automóvil
Basado en 148 casos de consulta · Actualizado · Traducido del original en coreano.
La responsabilidad por daños y perjuicios en un accidente de automóvil se determina examinando quién operaba el vehículo implicado, las circunstancias del accidente, la situación de la víctima y la relación causal entre el uso del vehículo y los daños. El propietario del vehículo o la aseguradora no siempre son responsables, y el alcance de lo reclamable puede variar según los hechos del accidente y las condiciones de la póliza.
De un vistazo
Puntos clave
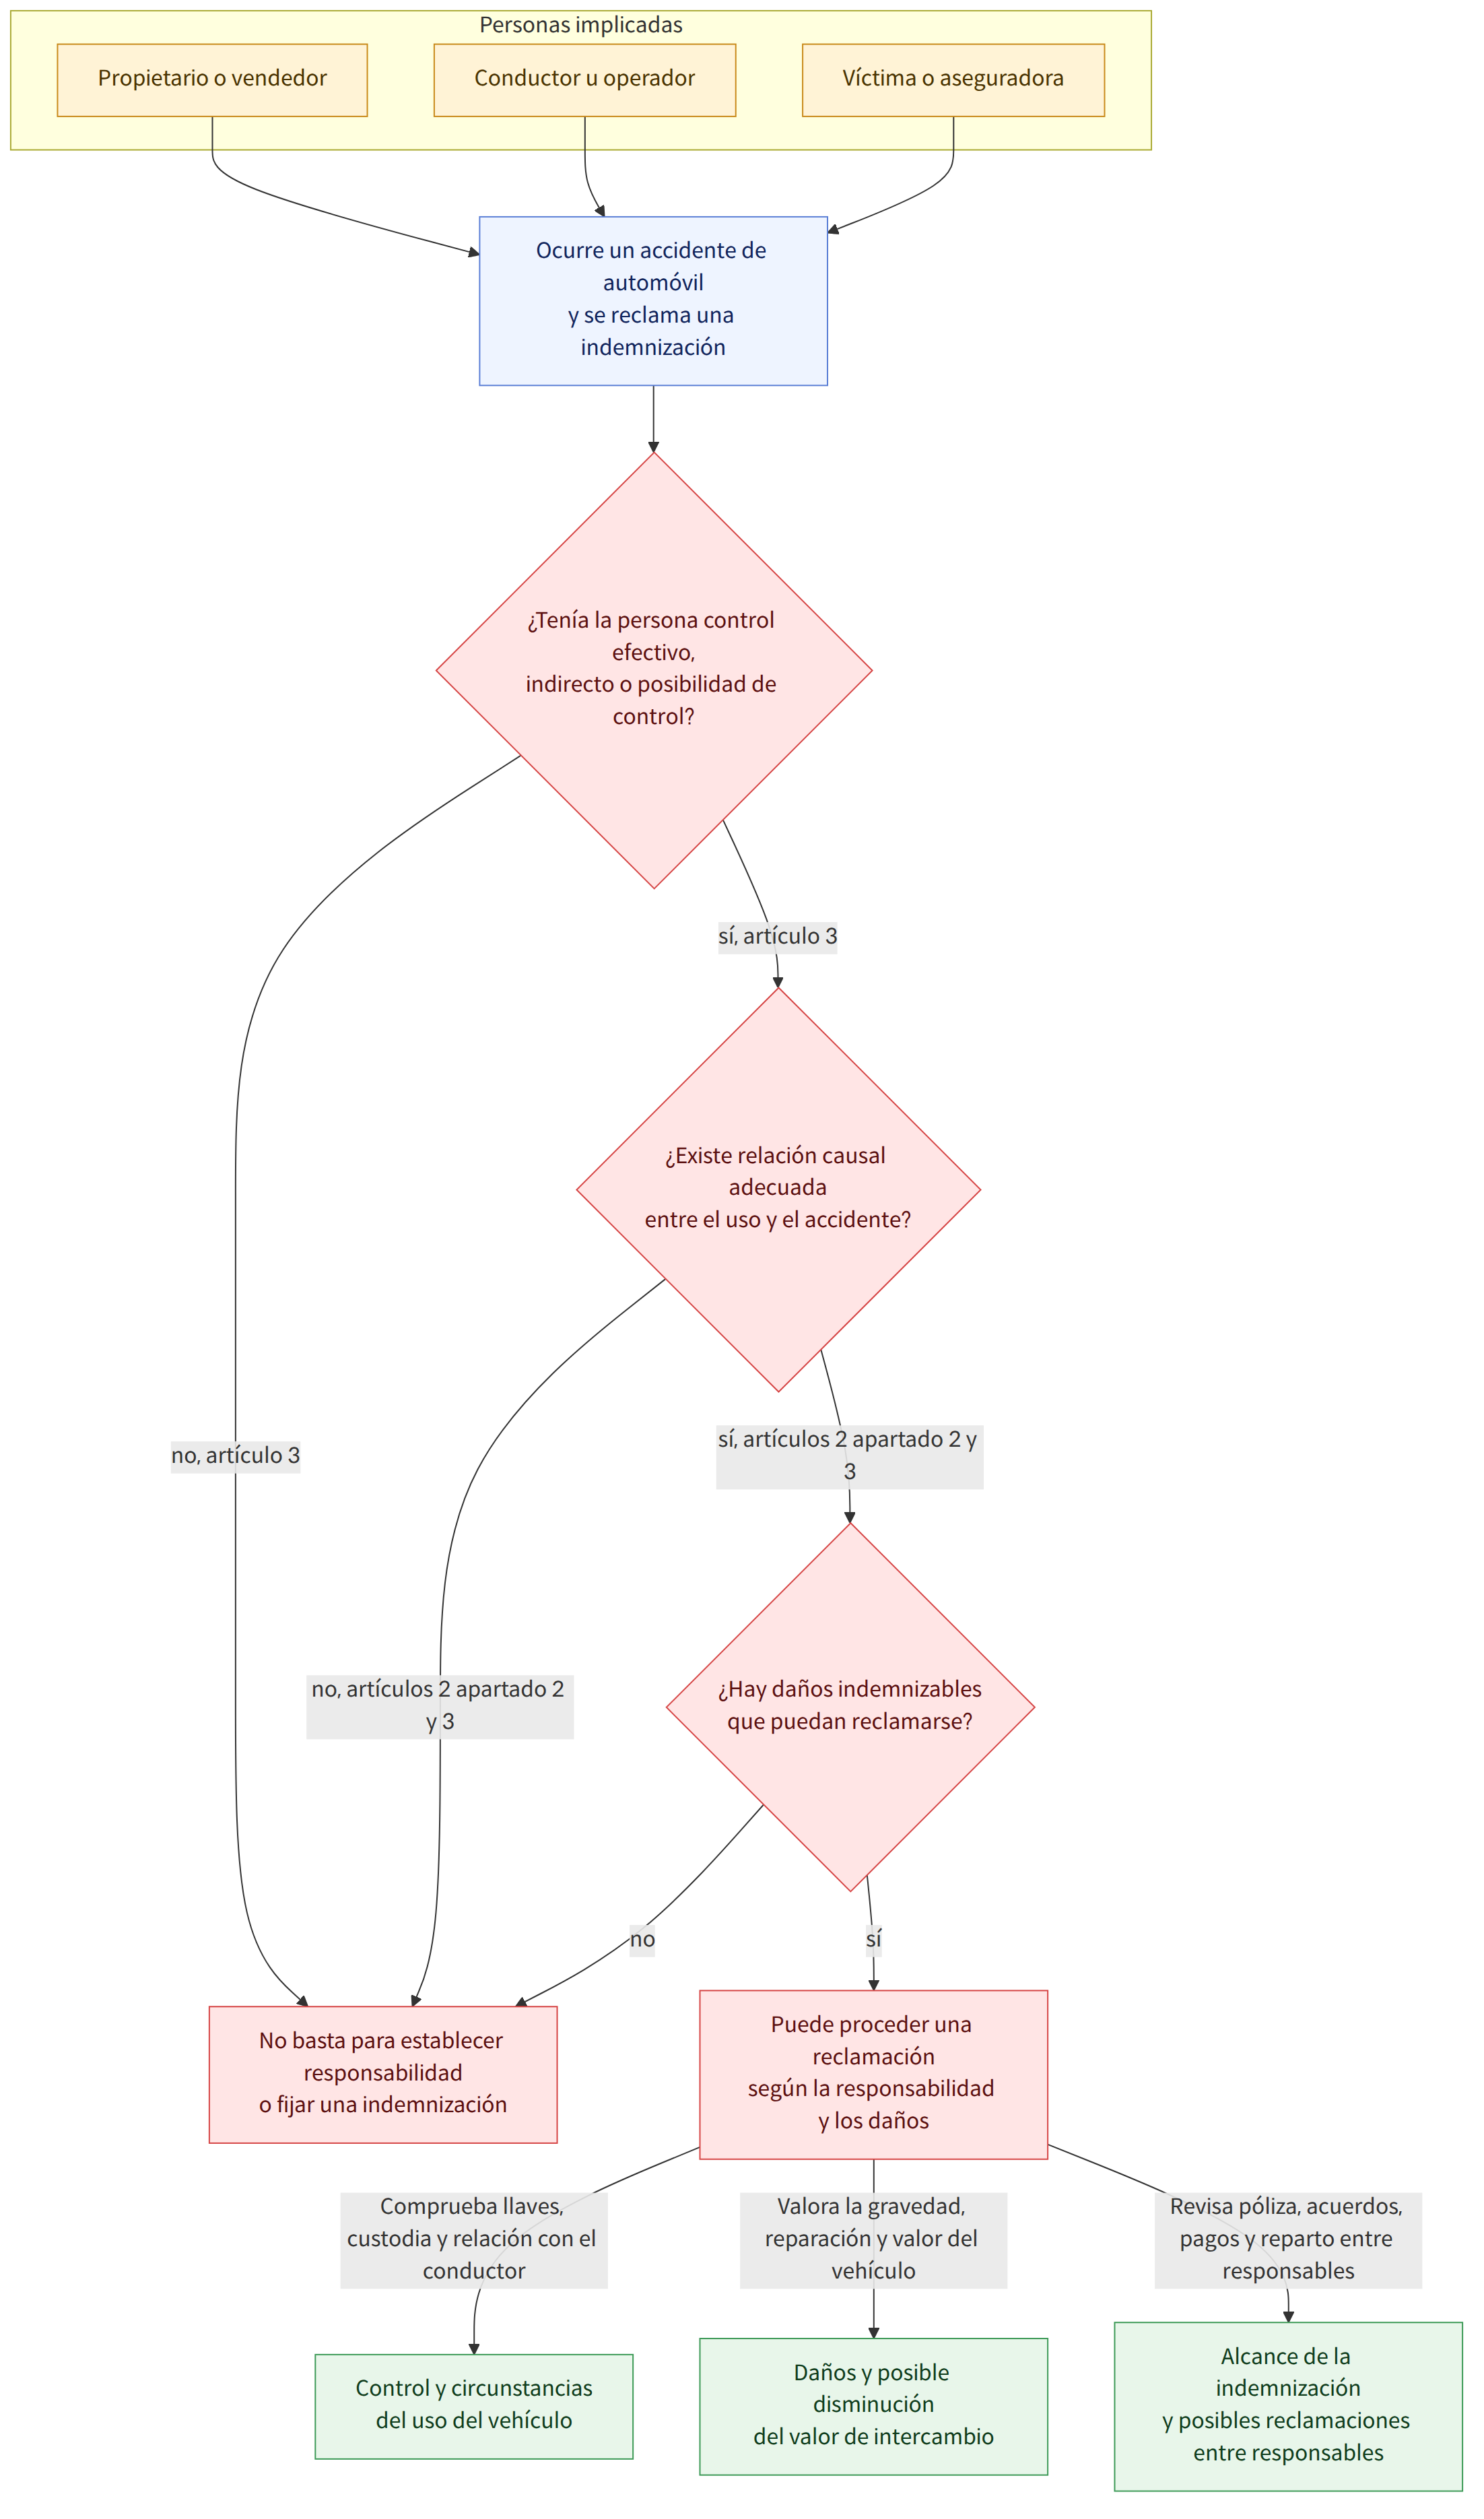
- A efectos de la Ley de Garantía de la Indemnización por Daños y Perjuicios derivados de Accidentes de Automóviles, el operador puede incluir no solo a quien ejerce un control efectivo sobre el automóvil, sino también a quien, según las concepciones sociales generales, ejerce un control indirecto o tiene la posibilidad de ejercerlo (Ley de Garantía de la Indemnización por Daños y Perjuicios derivados de Accidentes de Automóviles, artículo 3 (자동차손해배상 보장법 제3조), casos 2, 3 y 5).
- Incluso en un accidente causado por el uso no autorizado del vehículo, puede reconocerse la responsabilidad del propietario como operador si no existen circunstancias especiales que permitan considerar que perdió por completo el control y el beneficio derivados del uso del vehículo. La cuestión se determina valorando en conjunto varias circunstancias, como dónde se guardaban el vehículo y las llaves y la relación con el conductor (caso 2).
- Aunque el automóvil no esté en marcha, un accidente ocurrido mientras se utilizan sus dispositivos conforme a su finalidad puede ser un accidente producido durante el uso del vehículo. Sin embargo, no basta con que el accidente ocurriera durante ese uso; también debe examinarse si existe una relación de causalidad adecuada entre el uso y el accidente (Ley de Garantía de la Indemnización por Daños y Perjuicios derivados de Accidentes de Automóviles, artículos 2, apartado 2, y 3 (자동차손해배상 보장법 제2조 제2호·제3조), casos 9, 10, 12 y 16).
- Aunque se haya vendido y entregado el automóvil, la responsabilidad del vendedor no queda determinada automáticamente por el hecho de que su nombre siga constando en el registro. Deben examinarse conjuntamente las condiciones de la compraventa, la entrega de los documentos y del vehículo, la relación con el seguro y la posibilidad real de intervenir o controlar el uso del automóvil (caso 5).
- Cuando los actos de varias personas causan conjuntamente un daño, deben distinguirse la responsabilidad frente a la víctima y la parte que cada una debe asumir entre sí. Si una persona indemniza por encima de la parte que le corresponde, puede plantearse si tiene derecho a reclamar a las demás personas que cometieron conjuntamente el ilícito civil el reembolso de lo pagado en exceso (Código Civil, artículo 425 (민법 제425조), casos 1, 11 y 20).
- Si el vehículo sufrió daños graves y, aun después de la reparación, persisten daños que impiden restituirlo a su estado original, la disminución de su valor de intercambio también puede constituir un daño, además del costo de reparación. La gravedad de los daños se determina valorando varias circunstancias, como la parte dañada y el grado del daño, el método de reparación, la antigüedad del vehículo y su kilometraje (casos 18 y 23).
- El significado y el alcance de las cantidades recibidas por la víctima o por la aseguradora en concepto de acuerdo o indemnización del seguro pueden variar según el contenido del acuerdo, las circunstancias del pago y las condiciones de la póliza. Incluso cuando se plantee la subrogación de la aseguradora o el efecto del pago por un tercero, deben examinarse las manifestaciones concretas de voluntad y lo que sabía la otra parte, entre otros factores (casos 6, 7 y 13).
- Salvo que concurran circunstancias especiales, el pago de los gastos médicos derivados del accidente puede considerarse un reconocimiento de la obligación respecto del conjunto de los daños causados por este y, por tanto, puede afectar también al plazo de prescripción de las reclamaciones por ingresos dejados de percibir o por daños morales (caso 24).
Preguntas frecuentes
Q. Si un familiar se lleva el vehículo a escondidas y causa un accidente, ¿debe indemnizar el propietario del vehículo?
Si no existen circunstancias especiales que permitan considerar que el propietario perdió por completo el control y el beneficio derivados del uso del vehículo, puede ser responsable como operador del vehículo. La cuestión se determina valorando en conjunto factores como dónde se guardaban las llaves, la relación con el conductor, las circunstancias del uso no autorizado y lo que sabía la víctima.
Q. ¿Un accidente ocurrido mientras el automóvil está detenido puede considerarse causado por el uso del vehículo?
Aunque el automóvil no esté en marcha, puede producirse un accidente mientras se utilizan sus dispositivos conforme a su finalidad cuando está estacionado o detenido. Sin embargo, el hecho de que el accidente ocurriera durante el uso del vehículo no determina por sí solo la responsabilidad; hay que examinar si existe una relación de causalidad adecuada entre el uso y el accidente.
Q. Si vendí el automóvil y entregué los documentos y el vehículo, pero no transferí la titularidad, ¿también soy responsable como vendedor?
El hecho de que el vehículo siga inscrito a nombre del vendedor no basta por sí solo para concluir que este es responsable como operador. Se valoran conjuntamente las circunstancias de la compraventa y la entrega, los acuerdos sobre la documentación para la transferencia de la titularidad, la relación con el seguro y si el vendedor podía controlar o intervenir en el uso del vehículo.
Q. Si la culpa de varias personas contribuyó conjuntamente al accidente, ¿a quién puede reclamar la víctima?
Si se reconoce la existencia de un ilícito civil cometido conjuntamente, varias personas responsables pueden tener que indemnizar a la víctima; entre ellas, la parte que corresponde asumir a cada una puede determinarse según el grado de culpa. Si una persona indemniza por encima de la parte que le corresponde, puede plantearse si tiene derecho a reclamar a las demás personas responsables el reembolso de lo pagado en exceso.
Q. Si, pese a haber terminado la reparación del vehículo, ha bajado su precio como automóvil usado, ¿puedo reclamar una indemnización?
Si un accidente grave daña partes estructurales principales u otras partes y, después de la reparación, persisten daños que impiden restituir el vehículo a su estado original, la disminución de su valor de intercambio también puede constituir un daño ordinario, además del costo de reparación. La gravedad de los daños se determina valorando en conjunto las circunstancias del accidente, las partes dañadas, el método de reparación y el estado del vehículo, entre otros factores.
Q. Si la aseguradora pagó los gastos médicos, ¿puedo reclamar más adelante los ingresos dejados de percibir o una indemnización por daños morales?
Si la aseguradora pagó los gastos médicos del tratamiento por el accidente antes de que prescribiera la acción, salvo que concurran circunstancias especiales, puede considerarse que reconoció la totalidad de la obligación de indemnizar los daños derivados del accidente. Por tanto, el efecto de ese pago respecto de la prescripción también puede extenderse a las reclamaciones por ingresos dejados de percibir o por daños morales.
Q. ¿Puede la aseguradora reclamar el reembolso aunque el responsable no supiera que la víctima había recibido una indemnización del seguro después del acuerdo?
Son importantes las circunstancias existentes al momento del acuerdo, por ejemplo, si el responsable sabía o podía saber que la víctima tenía derecho a recibir una indemnización del seguro de cobertura por lesiones causadas por un vehículo sin seguro. También deben examinarse el alcance de la subrogación de la aseguradora y si el importe pagado a la víctima supera los daños efectivamente sufridos.
Q. ¿Puedo recibir una indemnización si me atropella un vehículo cuyo responsable no puede identificarse?
Si una persona muere o resulta herida a causa del uso de un vehículo cuyo propietario no puede identificarse, puede solicitar una indemnización en virtud del programa de compensación establecido por la Ley de Garantía de la Indemnización por Daños y Perjuicios derivados de Accidentes de Automóviles. En el caso se explica cómo presentar a la aseguradora encargada de la gestión de la compensación documentos que acrediten el accidente y los daños sufridos, entre otros.
Leyes aplicables
- Ley de Garantía de la Indemnización por Daños y Perjuicios derivados de Accidentes de Automóviles, artículo 2, apartado 2 (자동차손해배상 보장법 제2조 제2호)
- Ley de Garantía de la Indemnización por Daños y Perjuicios derivados de Accidentes de Automóviles, artículo 3 (자동차손해배상 보장법 제3조)
- Ley de Garantía de la Indemnización por Daños y Perjuicios derivados de Accidentes de Automóviles, artículo 5, apartado 1 (자동차손해배상 보장법 제5조 제1항)
- Ley de Garantía de la Indemnización por Daños y Perjuicios derivados de Accidentes de Automóviles, artículo 9, apartado 1 (자동차손해배상 보장법 제9조 제1항)
- Ley de Garantía de la Indemnización por Daños y Perjuicios derivados de Accidentes de Automóviles, artículo 11 (자동차손해배상 보장법 제11조)
- Ley de Garantía de la Indemnización por Daños y Perjuicios derivados de Accidentes de Automóviles, artículo 26 (자동차손해배상 보장법 제26조)
- Ley de Garantía de la Indemnización por Daños y Perjuicios derivados de Accidentes de Automóviles, artículo 30, apartado 1, inciso 1 (자동차손해배상 보장법 제30조 제1항 제1호)
- Ley de Garantía de la Indemnización por Daños y Perjuicios derivados de Accidentes de Automóviles, artículo 45 (자동차손해배상 보장법 제45조)
- Decreto de Ejecución de la Ley de Garantía de la Indemnización por Daños y Perjuicios derivados de Accidentes de Automóviles, artículo 3 (자동차손해배상 보장법 시행령 제3조)
- Código Civil, artículo 421 (민법 제421조)
- Código Civil, artículo 425 (민법 제425조)
- Código Civil, artículo 469 (민법 제469조)
- Código Civil, artículo 470 (민법 제470조)
- Código Civil, artículo 756 (민법 제756조)
- Código de Comercio, artículo 659, apartado 1 (상법 제659조 제1항)
Tenga en cuenta
- La existencia y el alcance de la responsabilidad pueden variar según los hechos concretos, como las circunstancias del accidente, la posibilidad de controlar el uso del vehículo, la situación de la víctima y la relación causal.
- La titularidad registral del automóvil no determina por sí sola quién ejercía efectivamente el control sobre su uso; también deben examinarse documentos pertinentes, como los relativos a la entrega del vehículo, las condiciones de la compraventa y la relación con el seguro.
- El alcance de la cobertura de la póliza y la posible subrogación de la aseguradora pueden variar según las condiciones de la póliza y las circunstancias del pago y del acuerdo. Por ello, no debe determinarse el alcance de lo reclamable basándose únicamente en la cantidad recibida.
- Algunas disposiciones de la Ley de Tráfico por Carretera y de su reglamento mencionadas en los casos se basan en versiones anteriores de la legislación. Deben verificarse por separado la legislación aplicable al caso concreto y el plazo de prescripción.
Casos de origen
Esta guía fue elaborada por IA a partir de los siguientes casos de consulta de la Korea Legal Aid Corporation (en coreano).
- 소멸시효를 이유로 공동불법행위자의 구상권을 거절할 수 있는지
- 미성년의 아들이 열쇠를 몰래 가져가 무면허운전 중 사고를 낸 경우
- 자동차수리업자의 종업원이 시운전 중 사고 낸 경우 운행책임자
- 자동차보험 보통약관에 있는 ‘피해자 측의 과실비율에 따라 상계한 후의 금액이 치료관계비 해당액에 미달하는 경우에는 그 치료관계...
- 이전서류를 받은 자동차매수인이 명의이전을 미루던 중 사고가 난 경우
- 보험자가 대리운전업자와 자동차보험계약을 체결하면서 대리운전차량이 자동차손해배상보장법상 책임보험대상인 경우에는 그 초과액만을 보...
- 보험자가 피보험자의 손해배상청구권을 대위할 수 있는지
- 동일한 사고로 인하여 부상한 자에게 후유장해가 생긴 경우, 책임보험금 산정방법을 규정하고 있는 자동차손해배상 보장법 시행령 제...
- 구급차로 환자를 병원에 후송한 후 구급차에 비치된 들것(간이침대)으로 환자를 하차시키던 도중 들것을 잘못 조작하여 환자를 땅에...
- 자동차손해배상법 제3조에서 규정하는 ‘운행으로 인하여’의 판단 기준
- 고속도로에서 후행 추돌사고로 선행 사고차량에서 흘러나온 휘발유 등에 불이 붙어 화재가 발생한 경우의 후행차량의 책임유무
- 정차한 버스에서 내리던 승객이 넘어져 다친 경우 운행 중의 사고인지
- 무보험자동차 상해담보보험의 보험자대위의 범위가 약관상 지급기준에 따른 보험금 지급의무가 인정되는 범위에 한정되는지 여부
- 자동차보험 특별약관에서 ‘보험회사는 피보험자동차가 양도된 날로부터 15일째 되는 날의 24시까지 그 자동차를 피보험자동차로 간...
- 면책사유인 ‘피보험자의 고의에 의한 사고’에서 ‘고의’의 의미
- 기중기 장치로 공사자재를 옮기던 도중 공사자재가 손괴된 경우가 영업용 자동차 보험사고에 해당하는지 여부
- 신원 불상의 도주차량에 교통사고를 당한 피해자의 구제방법
- 수리비 외에 수리불능으로 인한 교환가치의 감소액도 통상의 손해에 해당하는지 여부
- 고속도로에서 교통사고시 보행자의 책임
- 영업용택시를 타고 가던 중 사고로 부상당한 경우 손해배상청구권
- 대리운전기사에 의한 대리운전 중 발생한 교통사고에 대한 책임
- 무면허운전 중 상대방의 과실에 의해 부상당한 경우 국민건강보험이 적용되는지
- 불법행위로 훼손된 물건을 수리한 후에도 수리가 불가능한 부분이 남아있는 경우, 수리비 외에 수리불능으로 인한 교환가치의 감소액...
- 불법행위에 따른 손해배상청구권의 소멸시효 완성 전에 가해자의 보험자가 피해자의 치료비를 자동차손해배상보장법에 따라 의료기관에 ...
- 경과실만 있는 공무원이 자동차의 운행자에 해당하는 경우
Esta guía es información general sobre el derecho coreano, no asesoramiento legal para su caso. Consulte a un abogado o a la Korea Legal Aid Corporation (132 en Corea).