
Guía sobre los plazos de prescripción extintiva civil y cómo interrumpirla
Basado en 188 casos de consulta · Actualizado · Traducido del original en coreano.
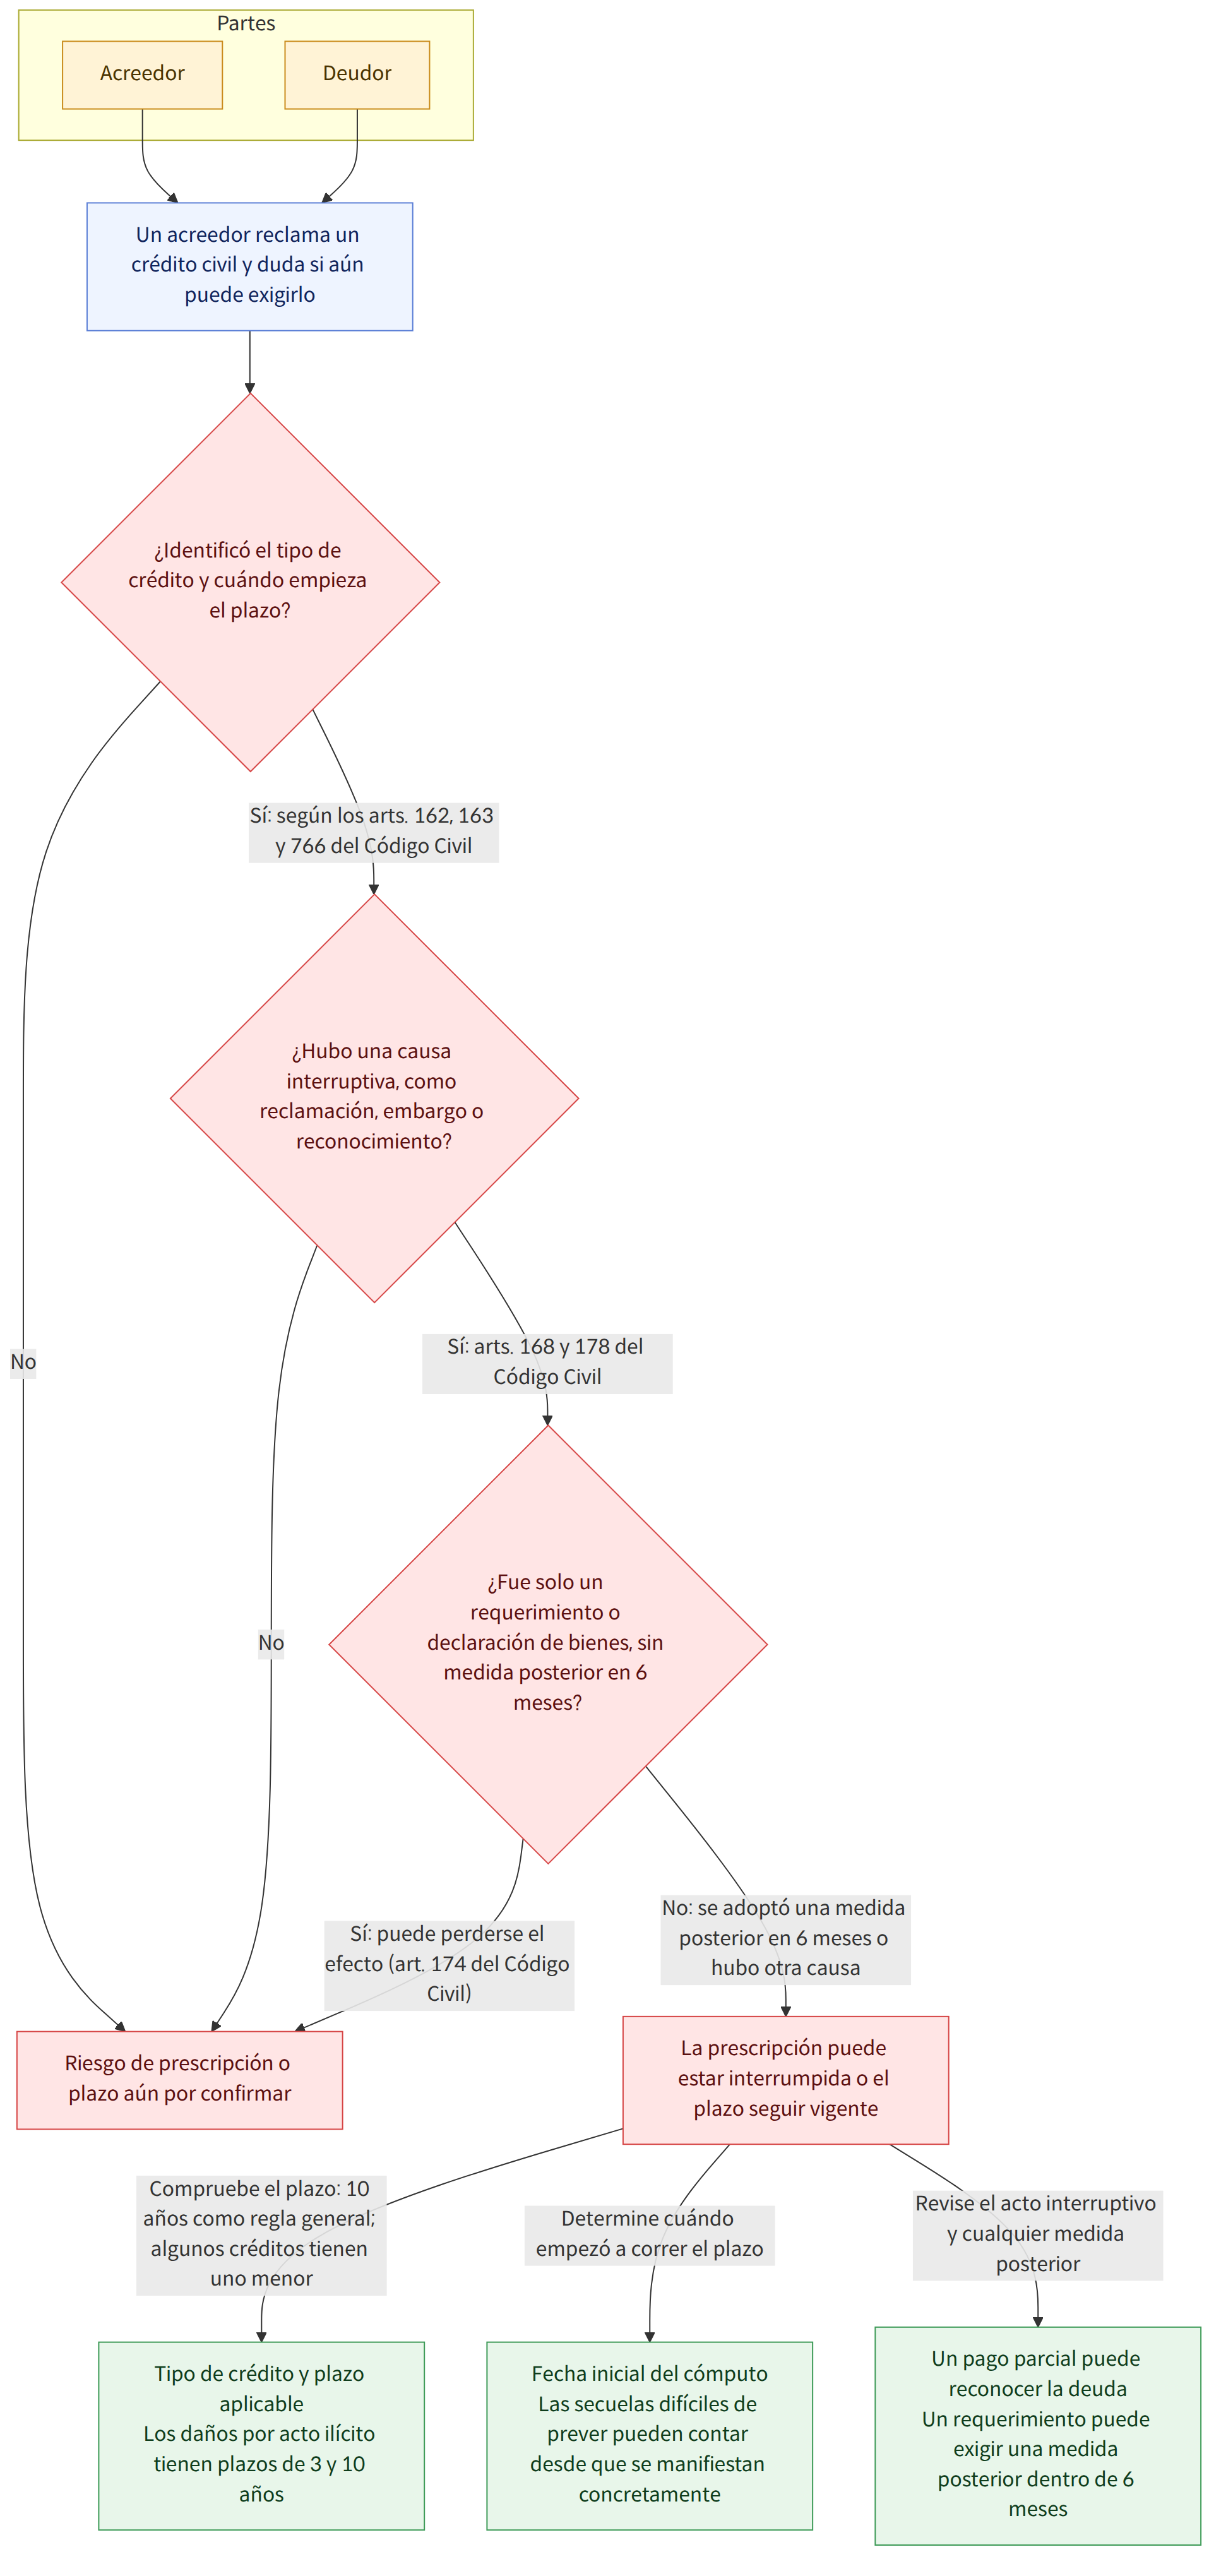
El plazo de prescripción extintiva varía según el tipo de crédito. Es necesario comprobar tanto el plazo aplicable como el momento desde el que empieza a correr, no solo para los créditos ordinarios, sino también para los salarios, el precio de bienes suministrados y las indemnizaciones por daños derivados de actos ilícitos. La presentación de una demanda, el embargo o embargo preventivo y el reconocimiento de la deuda pueden afectar a la prescripción, pero en algunos casos, como el requerimiento o la declaración de bienes, es necesario adoptar medidas posteriores dentro de un plazo determinado.
De un vistazo
Puntos clave
- Como regla general, la prescripción extintiva de los créditos ordinarios se consuma si no se ejercitan durante 10 años; no obstante, a los créditos para los que la ley establece un plazo más breve puede aplicárseles ese plazo (Código Civil, artículos 162 y 163 (민법 제162조, 제163조)).
- Para el derecho a reclamar una indemnización por daños derivados de un acto ilícito se aplican conjuntamente estos plazos: 3 años desde el día en que la víctima o su representante legal tuvo conocimiento del daño y de quién lo causó, y 10 años desde la fecha del acto ilícito (Código Civil, artículo 766 (민법 제766조)).
- Si las secuelas o el agravamiento del daño eran difíciles de prever cuando se produjo el acto ilícito, el plazo puede empezar a correr cuando esos daños se manifiesten de forma real y concreta. El momento debe determinarse atendiendo a las circunstancias específicas (casos 9 y 20).
- La prescripción extintiva puede interrumpirse mediante una reclamación, un embargo, un embargo preventivo, una medida cautelar o el reconocimiento de la deuda. Un pago parcial también puede constituir un reconocimiento de la deuda, aunque la respuesta depende de circunstancias como qué deuda se estaba pagando (Código Civil, artículos 168 y 178 (민법 제168조, 제178조); caso 11).
- Un requerimiento, por ejemplo mediante una comunicación con certificación de contenido, no mantiene por sí solo y de forma indefinida el efecto interruptivo de la prescripción. Como regla general, es necesario adoptar una medida posterior, como presentar una demanda o trabar un embargo, dentro de los 6 meses siguientes (Código Civil, artículo 174 (민법 제174조); casos 7 y 14).
- La resolución que ordena la declaración de bienes puede tener únicamente el efecto de un requerimiento, y no el mismo efecto que un embargo. Por ello, su efecto puede perderse si no se adopta una medida posterior dentro de los 6 meses siguientes a la notificación de la resolución (casos 6 y 7).
- Si una persona demandada en un proceso iniciado por el deudor reclama activamente sus derechos y el tribunal estima esa pretensión, esta puede reconocerse como una reclamación judicial. Sin embargo, si el proceso termina sin que se resuelva el fondo del asunto, puede ser necesario adoptar otra medida interruptiva de la prescripción dentro de los 6 meses siguientes (Código Civil, artículo 170 (민법 제170조); casos 6 y 17).
- Si un crédito queda reconocido mediante sentencia, su plazo de prescripción puede pasar a ser de 10 años. Sin embargo, ese mismo plazo no se aplica automáticamente a un garante solidario que no fue parte en el proceso. Debe distinguirse el curso de la prescripción respecto del deudor principal y del garante (Código Civil, artículos 165 y 440 (민법 제165조, 제440조); caso 25).
Preguntas frecuentes
Q. ¿Todos los créditos civiles prescriben en 10 años?
No. Como regla general, el plazo para los créditos ordinarios es de 10 años, pero, según el tipo de crédito, pueden aplicarse plazos más breves, como 3 o 5 años. Primero hay que comprobar la naturaleza del crédito y la causa de la que procede.
Q. Si descubro secuelas tiempo después de sufrir una lesión por un acto ilícito, ¿el plazo empieza a correr desde la fecha del accidente?
Si más adelante se manifiestan daños nuevos o un agravamiento que eran difíciles de prever en el momento del accidente, el plazo puede empezar a correr cuando esos daños se hayan confirmado de forma real y concreta. No obstante, el momento en que se tuvo conocimiento del daño debe determinarse según las circunstancias específicas.
Q. Si el deudor paga una parte del dinero, ¿el plazo de prescripción de la deuda restante empieza a correr de nuevo?
Si se realiza un pago parcial antes de que se consuma la prescripción y no hay controversia sobre el importe pagado, el pago puede considerarse un reconocimiento de la deuda e interrumpir la prescripción de la deuda restante. Sin embargo, la conclusión puede variar si concurren circunstancias especiales, como que haya que determinar cuál de varias deudas distintas se estaba pagando.
Q. ¿El envío de una comunicación con certificación de contenido mantiene interrumpida la prescripción extintiva?
Un requerimiento puede tener un efecto interruptivo provisional de la prescripción si se cumplen ciertas condiciones, pero repetirlo por sí solo no mantiene ese efecto indefinidamente. Como regla general, es necesario presentar una demanda o trabar un embargo, u adoptar otra medida posterior, dentro de los 6 meses siguientes al requerimiento.
Q. Si obtengo una resolución que ordena la declaración de bienes, ¿se interrumpe la prescripción igual que con un embargo?
La resolución que ordena la declaración de bienes no se considera una causa de interrupción de la prescripción equivalente al embargo, al embargo preventivo o a una medida cautelar; puede reconocérsele únicamente el efecto de un requerimiento. Si no se presenta una demanda ni se traba un embargo, u adopta otra medida posterior, dentro de los 6 meses siguientes a la notificación de la resolución, ese efecto puede perderse.
Q. Si el deudor presenta primero una demanda, ¿se interrumpe la prescripción si reclamo mi crédito como demandado?
Si el demandado reclama activamente sus derechos durante el proceso y el tribunal estima esa pretensión, esta puede constituir una reclamación judicial. Sin embargo, la mera comparecencia no produce siempre ese efecto. Si el proceso termina sin que se resuelva el fondo del asunto, puede ser necesario adoptar otra medida dentro de los 6 meses siguientes.
Q. ¿La deuda del garante también prescribe a los 10 años por una sentencia dictada contra el deudor principal?
Aunque una sentencia entre el deudor principal y el acreedor establezca un plazo de prescripción de 10 años para la deuda principal, ese mismo plazo no se aplica automáticamente a la deuda del garante, que no fue parte en el proceso. A la obligación de garantía puede aplicársele el plazo correspondiente a la naturaleza de ese crédito, y también debe examinarse si ha prescrito la deuda principal.
Q. ¿La prescripción extintiva pasa a ser de 10 años si obtengo un instrumento notarial de pagaré?
Un instrumento notarial puede utilizarse para la ejecución forzosa, pero no tiene el efecto de cosa juzgada de una sentencia firme. Por tanto, el mero instrumento notarial no convierte el plazo de prescripción en uno de 10 años; hay que examinar la naturaleza y los plazos de prescripción tanto del crédito subyacente como del crédito derivado del pagaré.
Leyes aplicables
- Código Civil, artículo 162 (민법 제162조)
- Código Civil, artículo 163 (민법 제163조)
- Código Civil, artículo 165 (민법 제165조)
- Código Civil, artículo 166 (민법 제166조)
- Código Civil, artículo 168 (민법 제168조)
- Código Civil, artículo 170 (민법 제170조)
- Código Civil, artículo 174 (민법 제174조)
- Código Civil, artículo 178 (민법 제178조)
- Código Civil, artículo 423 (민법 제423조)
- Código Civil, artículo 440 (민법 제440조)
- Código Civil, artículo 766 (민법 제766조)
- Código de Comercio, artículo 64 (상법 제64조)
- Código de Comercio, artículo 724, apartado 2 (상법 제724조 제2항)
- Ley de Garantía de la Indemnización por Accidentes de Automóvil, artículo 10 (자동차손해배상 보장법 제10조)
- Ley de Garantía de la Indemnización por Accidentes de Automóvil, artículo 41 (자동차손해배상 보장법 제41조)
Tenga en cuenta
- El plazo de prescripción extintiva y el momento desde el que empieza a correr pueden variar según el tipo de crédito, la fecha de vencimiento, el momento en que se tuvo conocimiento concreto del daño y otras circunstancias.
- Un requerimiento, una declaración de bienes, la presentación de una demanda y un embargo preventivo no tienen todos el mismo efecto. Si se desiste de un procedimiento o este termina sin que se resuelva el fondo del asunto, hay que comprobar el plazo para adoptar medidas posteriores.
- El efecto interruptivo de la prescripción puede variar según se trate de reclamaciones contra el deudor principal, un garante, un codeudor solidario o una compañía de seguros. Deben distinguirse las obligaciones y las relaciones jurídicas correspondientes a cada uno.
- La prescripción puede no ser apreciada automáticamente por el tribunal. En un litigio concreto son importantes los argumentos de las partes y las circunstancias específicas de hecho.
Casos de origen
Esta guía fue elaborada por IA a partir de los siguientes casos de consulta de la Korea Legal Aid Corporation (en coreano).
- 부동산중개인이 체결한 보증보험 계약상 보험금청구권의 소멸시효 기간
- 국가배상청구권의 소멸시효기간은 어떻게 되는지
- 부동산실명법위반 명의신탁, 부동산소유권이전등기청구권 소멸시효
- 농업협동조합이 조합원에게 판매한 사료대금채권의 소멸시효 기간
- 교통사고피해자의 보험회사에 대한 책임보험 배상청구권의 소멸시효기간
- 소멸시효 중단
- 재산명시결정에 소멸시효중단의 효력이 인정되는지
- 물상보증인의 제소에 대한 저당권자의 응소가 소멸시효 중단사유인지
- 교통사고로 인한 후유증 치료비청구권의 소멸시효 기산점
- 새마을금고가 상인회원에게 대여한 대출금채권의 소멸시효기간
- 시효완성 전에 채무일부를 변제한 경우 소멸시효 중단효력 있는지
- 채권자의 회생절차 참가로 인한 시효중단이 보증채무에도 미치는지
- 할부금채권에 대한 소멸시효기간은 어느 때부터 진행하는지
- 소멸시효완성 후 제기된 소 취하 후 다시 소제기 한 경우 소멸시효중단여부
- 채권 확보수단으로 받은 약속어음 공정증서의 소멸시효 기간
- 임금채권 담보로 받은 어음채권행사의 경우 임금채권의 소멸시효 중단여부
- 피고로 응소하여 한 권리주장, 시효중단사유인 재판상청구인지
- 부동산취득시효완성 한 때 소유권이전등기청구권의 소멸시효기간
- 연대채무자 1인에 대한 소멸시효 중단의 효력
- 교통사고 16년 후 후유증 발생 시 손해배상청구권의 소멸시효 기산점
- 10년 전 확정된 소유권이전등기이행판결에 의한 등기신청 여부
- 인낙조서의 원인인 계약이 무효인 때 시효중단을 위한 재소 가능한지
- 형사사건관련 변제공탁이 소멸시효중단사유인 묵시적 승인이 되는지
- 가해자의 보험자가 의료기관에 치료비 직접지급시 소멸시효중단범위
- 주채무자에 대한 판결확정의 경우 보증채무의 소멸시효기간 변동여부
Esta guía es información general sobre el derecho coreano, no asesoramiento legal para su caso. Consulte a un abogado o a la Korea Legal Aid Corporation (132 en Corea).