
Guía sobre los efectos y la solicitud del embargo preventivo de créditos
Basado en 28 casos de consulta · Actualizado · Traducido del original en coreano.
El embargo preventivo de un crédito es un procedimiento para conservar el crédito que el deudor tiene frente a un tercero deudor. Cuando la resolución se notifica a este último, surte efecto prohibiendo el pago. Sin embargo, los efectos y la posibilidad de cobrar pueden variar según el objeto del embargo, la forma de identificarlo, el momento de la notificación y la respuesta del tercero deudor.
De un vistazo
Puntos clave
- El embargo preventivo de un crédito limita la disposición de ese crédito y, en principio, no prohíbe disponer del inmueble que constituye su objeto. Sin embargo, puede reconocerse una excepción como la del caso en que se embargó preventivamente un derecho a exigir la inscripción de una transmisión de propiedad inscrito mediante una inscripción provisional y, después de que se inscribiera el embargo preventivo, se transmitió la propiedad (casos 1 y 4).
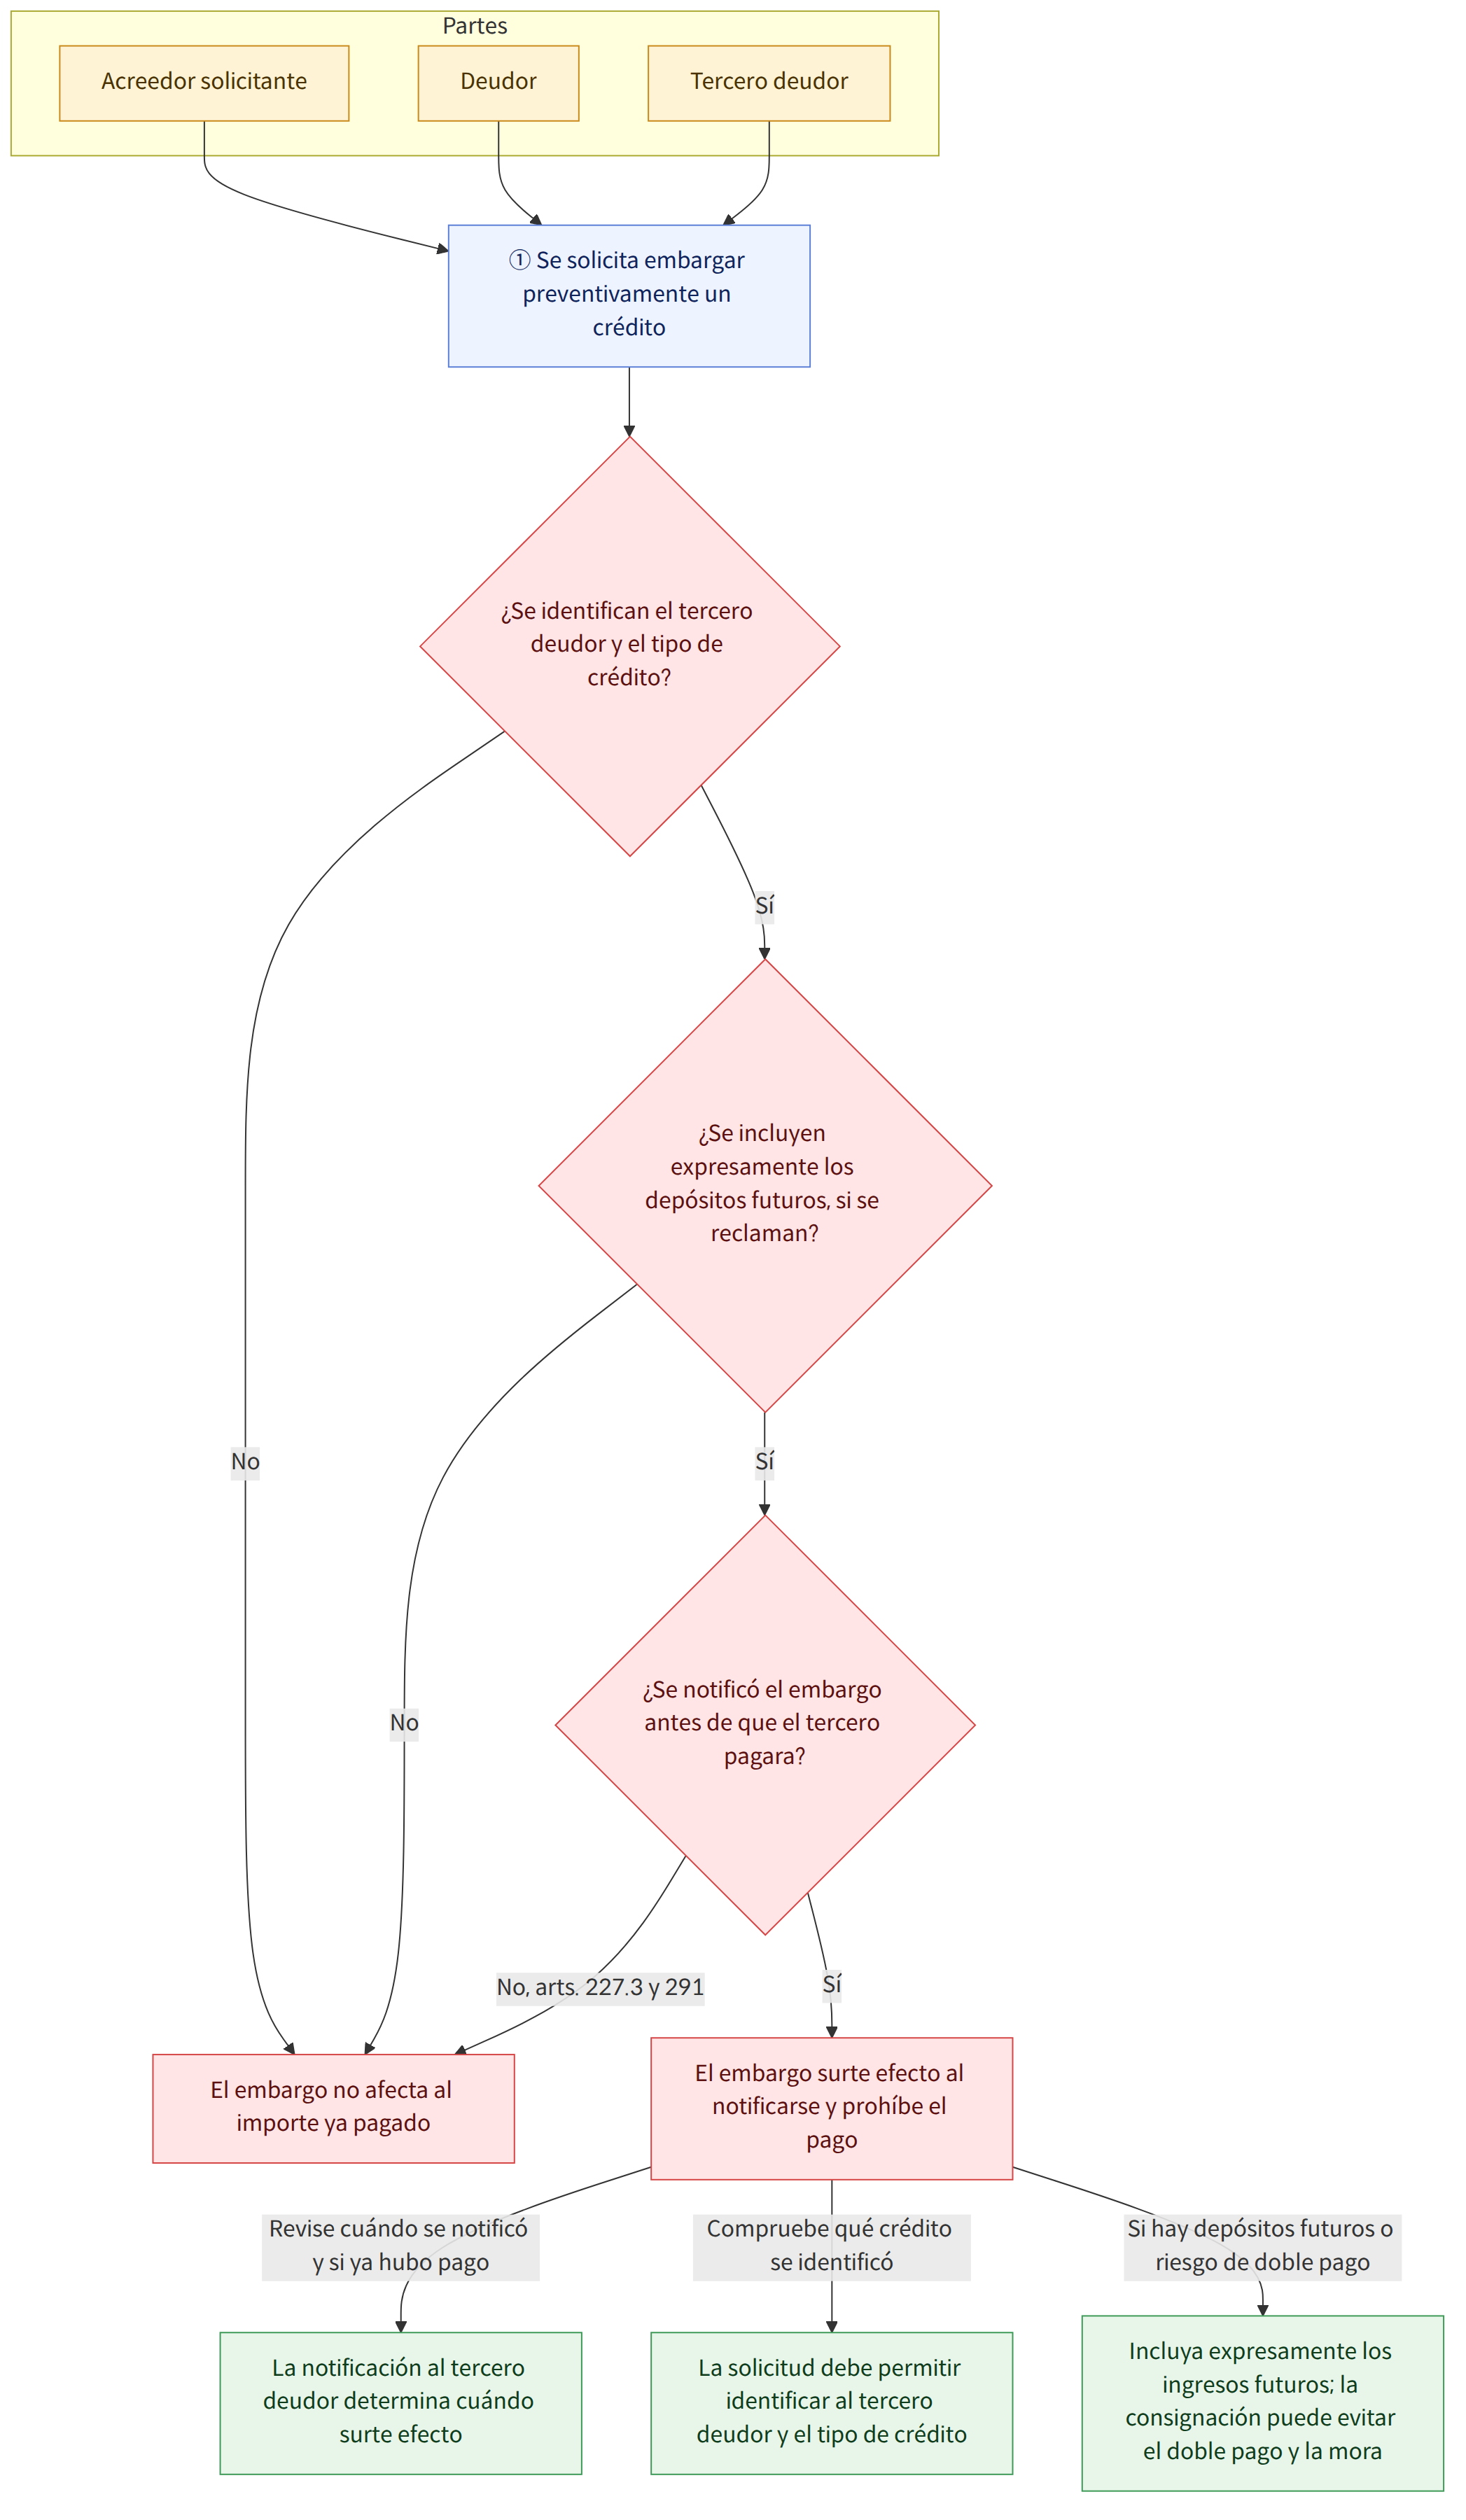
- El embargo preventivo de un crédito surte efecto cuando la resolución se notifica al tercero deudor. Si la notificación del embargo preventivo se produce después de que el tercero deudor haya pagado la deuda y el crédito embargado se haya extinguido, el embargo no afecta al importe pagado (artículo 227, apartado 3, y artículo 291 de la Ley de Ejecución Civil (민사집행법 제227조 제3항, 제291조); caso 15).
- El crédito objeto del embargo preventivo debe especificarse de modo que puedan identificarse el tercero deudor y el tipo de crédito, entre otros datos. Para embargar preventivamente créditos de depósito se pueden designar varias entidades financieras como terceros deudores, aunque la solicitud podría no admitirse, por ejemplo, por considerarse excesivo el embargo preventivo (caso 10).
- Para embargar preventivamente depósitos futuros, la solicitud debe indicar claramente que también incluye los créditos de depósito que se generen por ingresos futuros. La mera indicación de que el crédito de depósito se embarga preventivamente hasta cubrir el importe reclamado puede no incluir los ingresos posteriores (casos 19 y 23).
- Aunque venza el plazo para cumplir un crédito dinerario embargado preventivamente, la deuda del tercero deudor no se extingue, y el mero aplazamiento del pago puede no eximirlo de responsabilidad por mora. En los casos se explica que el tercero deudor puede consignar el dinero correspondiente y evitar así tanto el riesgo de pagar dos veces como la responsabilidad por mora (artículo 248, apartado 1, y artículo 291 de la Ley de Ejecución Civil (민사집행법 제248조 제1항, 제291조); caso 8).
- Si la notificación de la cesión del crédito y la resolución de embargo preventivo llegan el mismo día y no es posible determinar cuál llegó primero, el tercero deudor puede resolver la incertidumbre sobre la relación jurídica mediante la consignación del pago (caso 12).
- El derecho que se pretende conservar mediante el embargo preventivo y el derecho reclamado en el proceso sobre el fondo pueden ser distintos si tienen la misma base de reclamación. Sin embargo, no se puede utilizar un embargo preventivo para conservar un crédito dinerario con el fin de conservar un derecho de crédito no dinerario (casos 13, 14 y 17).
- El embargo preventivo de valores depositados limita la disposición de las acciones, pero, según la explicación del caso, el ejercicio del derecho de voto del accionista no constituye una disposición prohibida (Reglamento de Ejecución Civil, artículo 177 (민사집행규칙 제177조); casos 24 y 25).
Preguntas frecuentes
Q. Si se embarga preventivamente el derecho a exigir la inscripción de la transmisión de la propiedad, ¿también se puede impedir la compraventa del inmueble o la inscripción de la transmisión de la propiedad?
En principio, el embargo preventivo del derecho a exigir la inscripción de la transmisión de la propiedad recae sobre un crédito y, por tanto, no tiene el efecto de prohibir la disposición del inmueble en sí. No obstante, se explica que, en un caso en el que se embargó preventivamente un derecho a exigir la inscripción de una transmisión de propiedad inscrito mediante una inscripción provisional y, después de que se inscribiera el embargo preventivo, se transmitió la propiedad, el acreedor embargante puede alegar que las inscripciones posteriores quedan sujetas a la prohibición de disponer.
Q. ¿Qué ocurre si se pagó la deuda antes de que la resolución de embargo preventivo llegara al tercero deudor?
El embargo preventivo de un crédito surte efecto cuando la resolución se notifica al tercero deudor. Por consiguiente, si el tercero deudor ya había pagado y el crédito embargado se había extinguido antes de que se notificara la orden de embargo preventivo, el embargo no surte efecto sobre el importe pagado.
Q. ¿Se puede embargar preventivamente un crédito de depósito aunque no se sepa en qué banco está depositado?
Según los casos, puede admitirse una solicitud que designe a varias entidades financieras como terceros deudores. Sin embargo, si el número de terceros deudores es excesivo, la solicitud podría no admitirse por motivos como el carácter excesivo del embargo preventivo, y debe especificarse el importe reclamado a cada tercero deudor.
Q. ¿También queda embargado el dinero ingresado en la cuenta después de solicitar el embargo preventivo?
La respuesta puede variar según la redacción de la solicitud. Si no se indica expresamente que se incluyen los créditos de depósito que se generen por ingresos futuros, el embargo preventivo puede limitarse a los depósitos existentes en el momento de su adopción. Sin embargo, se explica que, en casos en los que se indicó claramente que también se incluían los depósitos futuros, el embargo puede surtir efecto sobre los importes ingresados posteriormente.
Q. ¿El arrendador puede dejar de pagar intereses sobre la fianza de arrendamiento embargada preventivamente aunque se retrase en pagarla?
El embargo preventivo no extingue la propia deuda del tercero deudor, por lo que, una vez vencido el plazo para cumplir, el tercero deudor puede incurrir en mora. En los casos se explica que el tercero deudor puede evitar tanto el riesgo de pagar dos veces como la responsabilidad por mora si consigna el crédito dinerario embargado preventivamente.
Q. Si se vende la vivienda arrendada después de que se embargue preventivamente el crédito a la devolución de la fianza, ¿frente a quién debe hacerse valer el embargo?
Si se transmite una vivienda arrendada en virtud de un contrato que cumple los requisitos de oponibilidad establecidos en la Ley de Protección del Arrendamiento de Viviendas (주택임대차보호법), el adquirente puede suceder al arrendador tanto en su posición como en la de tercero deudor frente al embargo preventivo. En ese caso, se explica que el acreedor embargante puede hacer valer los efectos del embargo frente al adquirente, y no frente al transmitente.
Q. ¿Se puede interponer una demanda de cumplimiento respecto de un crédito embargado preventivamente?
La existencia de un embargo preventivo de un crédito no prohíbe, por sí sola, que el deudor interponga contra el tercero deudor una demanda de cumplimiento y obtenga un título ejecutivo. Sin embargo, aunque obtenga una sentencia, el embargo preventivo puede limitar la ejecución forzosa basada en dicho título ejecutivo.
Q. ¿Se puede utilizar el embargo preventivo aunque el derecho de crédito fijado al solicitarlo sea distinto del reconocido en el proceso sobre el fondo?
Si ambos derechos tienen la misma base de reclamación, el efecto conservativo del embargo preventivo puede extenderse al derecho reconocido en el proceso sobre el fondo. Sin embargo, no se puede utilizar un embargo preventivo solicitado para conservar un crédito dinerario con el fin de conservar un derecho de crédito no dinerario; además, hay casos en los que tampoco se puede reutilizar el embargo preventivo para otro derecho después de que se haya satisfecho el derecho que se pretendía conservar.
Q. ¿Se puede ejercer el derecho de voto en la junta general de accionistas con acciones embargadas preventivamente?
Según la explicación del caso, la prohibición de disponer que conlleva el embargo preventivo de valores depositados no incluye el ejercicio del derecho de voto del accionista. Por tanto, se considera que el embargo preventivo, por sí solo, no impide ejercer ese derecho.
Leyes aplicables
- Ley de Ejecución Civil, artículo 31 (민사집행법 제31조)
- Ley de Ejecución Civil, artículo 48, apartado 1 (민사집행법 제48조 제1항)
- Ley de Ejecución Civil, artículo 159 (민사집행법 제159조)
- Ley de Ejecución Civil, artículo 189, apartado 2, inciso 3 (민사집행법 제189조 제2항 제3호)
- Ley de Ejecución Civil, artículo 227, apartados 1 y 3 (민사집행법 제227조 제1항·제3항)
- Ley de Ejecución Civil, artículo 228 (민사집행법 제228조)
- Ley de Ejecución Civil, artículo 229, apartado 5 (민사집행법 제229조 제5항)
- Ley de Ejecución Civil, artículo 230 (민사집행법 제230조)
- Ley de Ejecución Civil, artículo 231 (민사집행법 제231조)
- Ley de Ejecución Civil, artículo 243 (민사집행법 제243조)
- Ley de Ejecución Civil, artículo 248, apartado 1 (민사집행법 제248조 제1항)
- Ley de Ejecución Civil, artículo 251, apartado 1 (민사집행법 제251조 제1항)
- Ley de Ejecución Civil, artículo 283, apartado 1 (민사집행법 제283조 제1항)
- Ley de Ejecución Civil, artículo 291 (민사집행법 제291조)
- Ley de Ejecución Civil, artículo 300 (민사집행법 제300조)
Tenga en cuenta
- El embargo preventivo de un crédito debe distinguirse del embargo preventivo del propio inmueble. No debe darse por sentado que el mero embargo preventivo de un derecho de crédito permite alegar frente a terceros que existe una prohibición de disponer del inmueble.
- Para determinar los efectos del embargo preventivo, es importante el momento de la notificación al tercero deudor. Debe comprobarse el orden en que se produjeron la notificación de la cesión del crédito, el embargo preventivo, el pago efectivo y la notificación del desistimiento del embargo preventivo.
- Si se pretende conservar créditos que puedan surgir en el futuro, como depósitos futuros, debe comprobarse cuidadosamente si la redacción de la solicitud incluye esos créditos entre los objetos del embargo preventivo.
- El embargo preventivo no modifica el vencimiento de la deuda ni extingue la propia deuda del tercero deudor. Si se aplaza el pago, deben examinarse medidas como la consignación.
Casos de origen
Esta guía fue elaborada por IA a partir de los siguientes casos de consulta de la Korea Legal Aid Corporation (en coreano).
- 소유권이전등기청구권 가압류 후 소유권이전등기된 경우 가압류의 효력
- 보증인의 구상권 행사 시 피구상자의 채권자가 한 가압류 효력 주장 여부
- 임차보증금반환채권 압류 후 임차권 양도 시 이행기 도래 여부
- 소유권 이전서류 교부한 후 송달된 소유권이전등기청구권 가압류의 효력
- 제3채무자에 대한 근저당권부채권 가압류절차
- 임대차보증금반환채권 가압류와 임대주택 양도
- 부동산가압류 후 설정된 근저당권자의 배당순위
- 채권의 가압류가 있는 경우 제3채무자가 이행지체책임을 면하는지
- 주식을 가압류하는 방법
- 예금채권에 대한 가압류
- 채권가압류 신청취하에 따른 가압류집행의 효력상실 시기
- 채권양도 통지와 채권가압류 결정문이 같은 날 송달된 경우 우선순위
- 채권가압류의 유용 (3)
- 채권가압류의 유용 (1)
- 동일한 피압류채권에 대한 다른 채권자의 가압류 명령이 추심권자의 추심 종료 후에 제3채무자에게 송달된 경우
- 예금채권 가압류와 은행의 상계권 행사
- 채권가압류의 유용 (2)
- 부당한 예금채권 가압류에 대한 손해배상
- 장래 예금에 대한 가압류의 효력 (1)
- 가압류 된 채권에 기한 이행소송
- 카드 매출채권에 대한 가압류
- 가압류 된 채권에 기한 강제집행
- 장래 예금에 대한 가압류의 효력 (2)
- 예탁증권에 대한 가압류 절차
- 예탁증권에 대한 가압류의 효력
Esta guía es información general sobre el derecho coreano, no asesoramiento legal para su caso. Consulte a un abogado o a la Korea Legal Aid Corporation (132 en Corea).