
Seguros comerciales: guía sobre reclamaciones de indemnización, exclusiones y resolución del contrato
Basado en 163 casos de consulta · Actualizado · Traducido del original en coreano.
La decisión sobre si se paga una prestación del seguro depende no solo de las circunstancias del siniestro, sino también del tipo de seguro y sus condiciones, del cumplimiento del deber de declaración, del pago de las primas y de los procedimientos de notificación. Aunque la aseguradora rechace el pago, las cláusulas de exclusión o la resolución del contrato no siempre son válidas; por ello, deben examinarse conjuntamente los criterios aplicables al caso y el contenido del contrato.
De un vistazo
Puntos clave
- La persona perjudicada por un seguro de responsabilidad civil puede reclamar directamente una indemnización a la aseguradora si se cumplen determinados requisitos. Además, la aseguradora de uno de los responsables solidarios por un acto ilícito puede reclamar directamente a otra aseguradora la parte que le corresponde soportar (Código de Comercio, artículo 724, apartado 2 (상법 제724조 제2항); caso 1).
- El seguro de caución puede tener, en la práctica, naturaleza de garantía, pero no cabe considerar automáticamente que la aseguradora de caución y el fiador del contrato principal sean cofiadores ni aplicar entre ellos las reglas de repetición (Código Civil, artículo 448 (민법 제448조); caso 2).
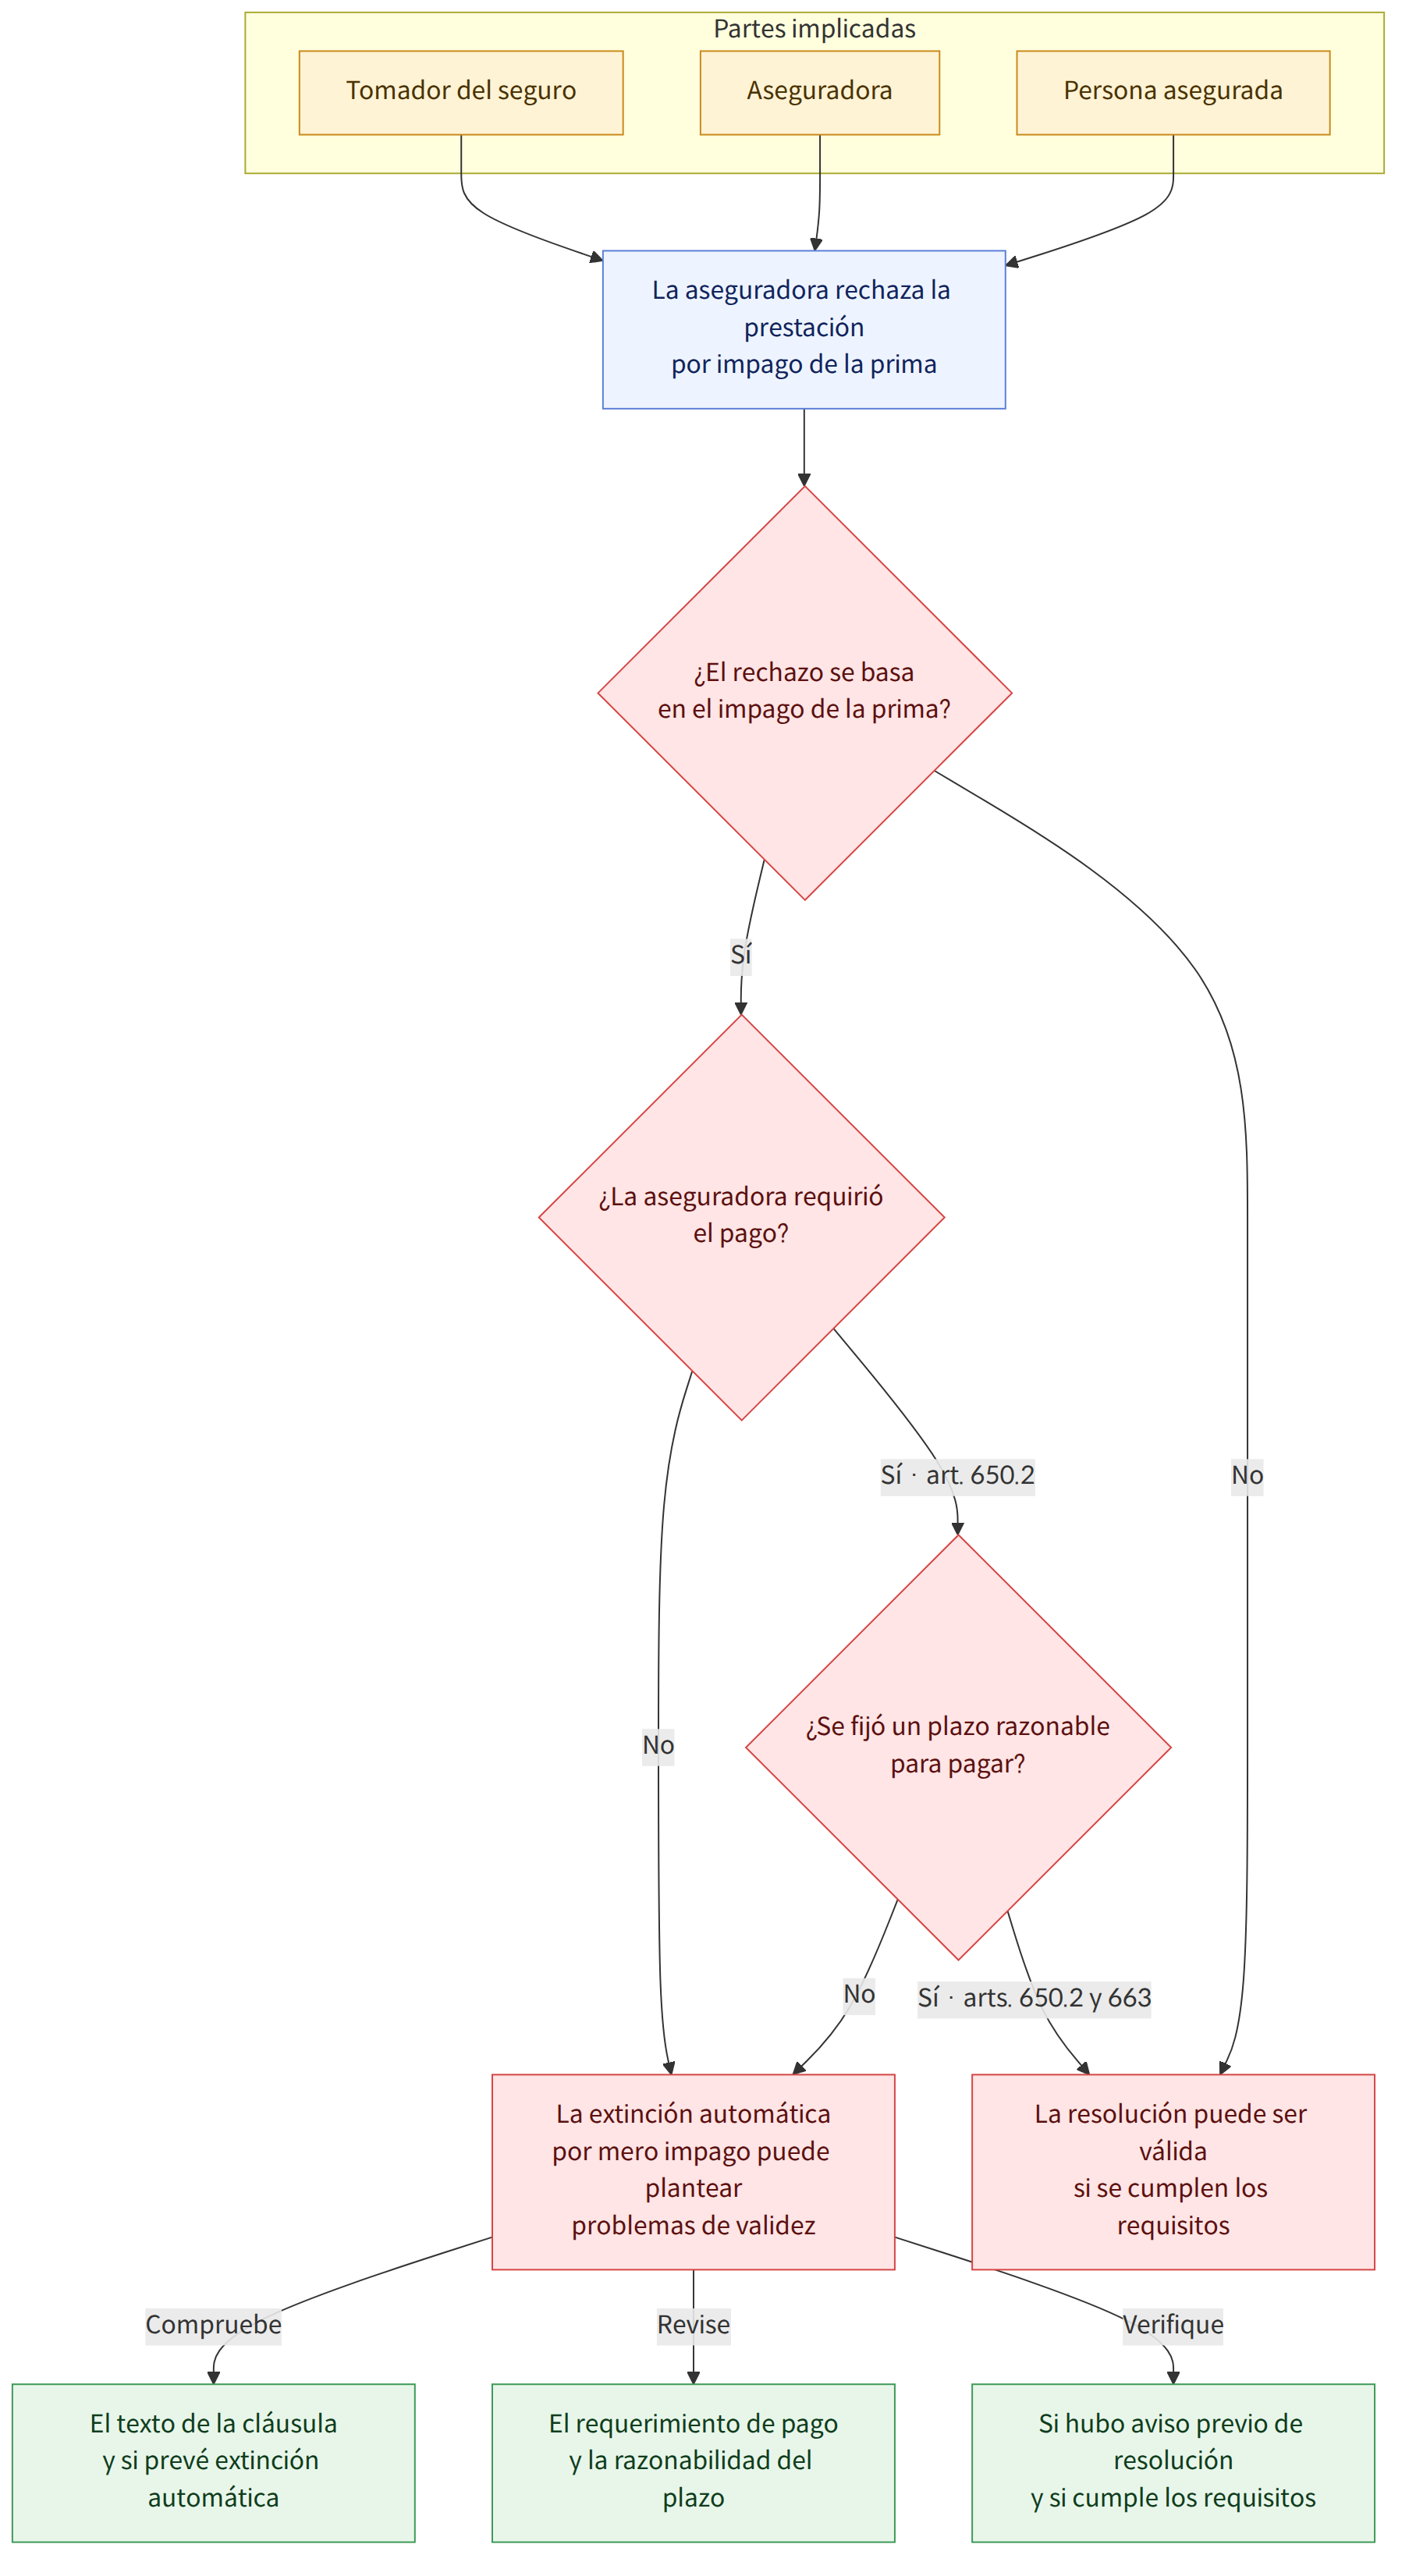
- Una cláusula que establezca que el contrato queda automáticamente sin efecto por el mero impago de la prima, sin procedimiento alguno, puede plantear problemas de validez. La aseguradora debe requerir el pago fijando un plazo razonable; según se cumplan los requisitos, también puede ser válido incluir en ese requerimiento un aviso previo de resolución (Código de Comercio, artículo 650, apartado 2 (상법 제650조 제2항); artículo 663 (상법 제663조); caso 4).
- Para resolver el contrato por incumplimiento del deber de declaración, debe determinarse si se omitió una circunstancia importante de forma intencionada o por negligencia grave. La aseguradora puede resolver el contrato aunque no exista relación causal entre el siniestro y el hecho no declarado, pero la responsabilidad de pagar la prestación se determina por separado (Código de Comercio, artículo 651 (상법 제651조); artículo 655 (상법 제655조); casos 18 y 19).
- En los seguros de vida, la aplicación de la exclusión por suicidio se determina atendiendo a las circunstancias concretas, por ejemplo, si la persona asegurada se quitó la vida conscientemente y conforme a una decisión libre. La existencia de una enfermedad mental o de un estado de angustia psíquica extrema no determina automáticamente el resultado (casos 5 y 16).
- Para contratar un seguro que cubra el fallecimiento de otra persona, se necesita el consentimiento escrito de la persona asegurada en el momento de la celebración del contrato. Si no se obtiene dicho consentimiento, el contrato puede ser nulo (Código de Comercio, artículo 731, apartado 1 (상법 제731조 제1항); caso 9).
- Una cláusula de exclusión de cobertura por conducir sin permiso o bajo los efectos del alcohol en un seguro de accidentes puede tener su eficacia limitada si significa que no se cubrirán tampoco los siniestros causados por negligencia. No obstante, deben comprobarse la redacción concreta de la cláusula y la naturaleza del siniestro (Código de Comercio, artículo 732-2 (상법 제732조의2); artículo 739 (상법 제739조); artículo 663 (상법 제663조); caso 10).
- El alcance de la subrogación de la aseguradora en los derechos frente a terceros después de pagar la prestación depende del tipo de seguro y de la relación entre las partes. La ley establece una excepción para los derechos frente a familiares que conviven con la persona asegurada, y también deben comprobarse las disposiciones modificadas mencionadas en los casos (Código de Comercio, artículo 682 (상법 제682조); casos 13 y 25).
Preguntas frecuentes
Q. Si una aseguradora indemniza íntegramente a la persona perjudicada, ¿puede reclamar a otra aseguradora?
Las aseguradoras de quienes hayan cometido conjuntamente un acto ilícito pueden responder directamente de la obligación de indemnizar a la persona perjudicada. Si una aseguradora indemniza a la persona perjudicada y con ello libera también a las demás, puede reclamar directamente a otra aseguradora la parte que esta deba soportar.
Q. Si recibo una notificación que dice que el contrato quedó sin efecto por no pagar la prima, ¿ya no puedo cobrar el seguro?
Una cláusula que establezca que el contrato queda sin efecto de inmediato por el mero impago de la prima puede ser inválida por contravenir el Código de Comercio. La aseguradora debe requerir el pago fijando un plazo razonable. Incluso si el requerimiento incluye un aviso previo de resolución, deben comprobarse los requisitos concretos, como la duración del plazo concedido.
Q. ¿Qué ocurre si llego a un acuerdo con el responsable después de recibir tratamiento por un accidente de tráfico a través del seguro médico?
El Servicio Nacional del Seguro de Salud puede adquirir un derecho de repetición frente al responsable hasta el importe de las prestaciones que haya concedido. Por ello, al llegar a un acuerdo es importante distinguir la parte de las prestaciones cubierta por el Servicio de los daños que la persona perjudicada puede reclamar, como los gastos que haya pagado de su bolsillo, y consultar al Servicio.
Q. ¿Puede la aseguradora resolver el contrato aunque la enfermedad no declarada no tenga relación con la causa del siniestro?
Si se omitió intencionadamente o por negligencia grave una circunstancia importante, la aseguradora puede resolver el contrato aunque no exista relación causal entre el siniestro y ese hecho. Sin embargo, la obligación de pagar la prestación se determina por separado; si se demuestra que no existe relación causal entre el siniestro y el incumplimiento del deber de declaración, puede reconocerse la obligación de la aseguradora de pagarla.
Q. ¿No se puede cobrar el seguro de vida si la persona asegurada muere por suicidio?
En principio, el suicidio puede ser un motivo de exclusión de cobertura. Sin embargo, una muerte ocurrida cuando la capacidad de decidir libremente estaba limitada puede valorarse de forma distinta a un caso de autolesión intencionada en el sentido de las condiciones del seguro. Deben examinarse las circunstancias concretas, como la existencia de una enfermedad mental o el estado de la persona en el momento del siniestro.
Q. ¿Puedo contratar un seguro de vida para un familiar sin su consentimiento?
Para contratar un seguro que cubra el fallecimiento de otra persona, se necesita el consentimiento escrito de la persona asegurada en el momento de celebrar el contrato. El contrato celebrado sin ese consentimiento puede ser nulo, por lo que no cabe omitir el procedimiento de consentimiento por el mero hecho de que se trate de un familiar.
Q. ¿Siempre se deniega la prestación de un seguro de accidentes si el siniestro ocurre mientras conducía sin permiso?
La existencia de una cláusula de exclusión por conducir sin permiso no implica que siempre se deniegue la prestación. En un seguro de accidentes, una cláusula que excluya la cobertura incluso cuando el siniestro se haya producido por negligencia puede ser inválida. No obstante, deben comprobarse el contenido de las condiciones y si la conducta puede considerarse intencionada.
Q. Si la aseguradora del vehículo responsable invoca una exclusión de cobertura, ¿tampoco puedo reclamar a mi seguro de accidentes con vehículos no asegurados?
El siniestro puede estar cubierto por el seguro de accidentes con vehículos no asegurados incluso cuando no se haya determinado de forma objetiva y clara conforme a la ley la responsabilidad de la aseguradora del vehículo responsable. La aseguradora de la persona perjudicada puede pagar primero la prestación conforme a las condiciones del seguro. La procedencia de una reclamación independiente de repetición o de devolución por enriquecimiento injusto se determina por separado.
Q. ¿Prescribe mi derecho a reclamar la prestación del seguro si tardo en hacerlo?
Para determinar el plazo de prescripción del derecho a reclamar la prestación del seguro y el momento a partir del cual empieza a correr, deben comprobarse la normativa y el contrato aplicables, así como la fecha del siniestro, entre otros aspectos. El plazo previsto en el antiguo Código de Comercio mencionado en el caso no debe aplicarse sin más a un asunto actual. Incluso una vez cumplido el plazo de prescripción, la cuestión de si la aseguradora invoca la prescripción de forma abusiva se determina atendiendo a circunstancias excepcionales.
Leyes aplicables
- Código de Comercio, artículo 638-3 (상법 제638조의3)
- Código de Comercio, artículo 650, apartado 2 (상법 제650조 제2항)
- Código de Comercio, artículo 651 (상법 제651조)
- Código de Comercio, artículo 652, apartado 1 (상법 제652조 제1항)
- Código de Comercio, artículo 655 (상법 제655조)
- Código de Comercio, artículo 659, apartado 1 (상법 제659조 제1항)
- Código de Comercio, artículo 662 (상법 제662조)
- Código de Comercio, artículo 663 (상법 제663조)
- Código de Comercio, artículo 682 (상법 제682조)
- Código de Comercio, artículo 723 (상법 제723조)
- Código de Comercio, artículo 724, apartado 2 (상법 제724조 제2항)
- Código de Comercio, artículo 725 (상법 제725조)
- Código de Comercio, artículo 726-2 (상법 제726조의2)
- Código de Comercio, artículo 731, apartado 1 (상법 제731조 제1항)
- Código de Comercio, artículo 732 (상법 제732조)
Tenga en cuenta
- La resolución del contrato de seguro puede estar sujeta a requisitos y plazos legales. Deben comprobarse el contenido, el momento y la recepción del requerimiento de pago de las primas impagadas o de la notificación relativa al incumplimiento del deber de declaración.
- El plazo de prescripción del derecho a reclamar la prestación del seguro puede variar entre la antigua normativa citada en un caso y las disposiciones actualmente aplicables. Debe comprobarse la normativa aplicable al contrato y a la fecha del siniestro.
- La decisión sobre el pago de la prestación no depende únicamente de la redacción de la cláusula de exclusión. Deben examinarse conjuntamente el tipo de seguro, las circunstancias del siniestro, el proceso de celebración del contrato y si se explicó el contenido de las condiciones.
Casos de origen
Esta guía fue elaborada por IA a partir de los siguientes casos de consulta de la Korea Legal Aid Corporation (en coreano).
- 공동불법행위자의 보험자 상호간 발생한 직접구상권의 소멸시효기간
- 보증보험계약상 보험자와 주계약상 보증인간의 구상권 관계
- 교통사고 합의 후 국민건강보험의 보험급여 부담 여부
- 계속보험료납입지체와 해지예고부 납입최고
- 피보험자의 자살과 보험자의 면책 여부
- 다른 상해보험 가입 사실에 대한 고지의무 위반으로 인한 보험계약 해지 여부
- 차 안에서 잠자던 중 질식사한 경우 자동차보험 적용 여부
- 보험계약자의 기망에 의한 보증보험계약 취소 시 피보험자에 대한 대항력
- 피보험자의 서면에 의한 동의 없이 체결된 생명보험계약의 효력
- 무보험자동차에 의한 상해특약상 무면허·음주운전 면책조항의 효력
- 무면허운전 사실을 인식 못한 경우 무면허운전 면책약관의 적용 여부
- 15세 미만자 등의 사망을 보험사고로 한 보험계약은 무효라고 정한 상법 제732조가 효력규정인지 여부.
- 무단운전자가 보험계약자의 동거가족인 경우 상법상 보험자대위 여부
- 피보험자의 주소변경통보 불이행에 대한 보험회사 약관의 효력
- 업무용 자동차종합보험계약약관 중 대인배상 Ⅱ에서 산업재해보상보험법에 의해 재해보상을 받을 수 있는 사람에 대하여는 보상하지 않...
- 인보험에서 보험자의 면책사유로 규정한 ‘피보험자의 고의’와 자배법상 ‘승객의 고의 또는 자살행위’의 의미
- 보험금청구권의 소멸시효 기간 및 보험사의 소멸시효 항변이 권리남용에 해당하는 경우
- 보험사에게 질병진단을 받은 사실을 고지하지 않았더라도 보험금 지급을 청구할 수 있는 경우
- 고지의무 위반이 있는 경우 그 위반이 사고발생과 무관하더라도 보험해지가능한지
- 피보험자가 손해배상판결에 항소하지 않아 확정시킨 경우 보험자 면책되는지
- 의뢰인이 도중에 하차한 후 발생한 사고를 통상의 대리운전 중 사고로 볼 수 있는지 여부
- 보험계약이 선량한 풍속 기타 사회질서에 반하여 무효가 되는 경우
- 임차인이 임차건물과 그 안의 동산 및 기계 등에 대하여 자신을 소유자로 기재하여 보험계약을 체결한 경우, 그 중 건물 부분에 ...
- 상해보험계약자의 장해등급 판정에 있어 미국의사협회(a.m.a.)의 신체장해평가지침 제1판 내지 제5판의 증거채택 가부
- 무보험자동차에 의한 상해담보특약이 적용되어 보험회사가 피해자에게 보험금을 지급한 경우 가해차량 보험자에게 부당이득반환을 청구할...
Esta guía es información general sobre el derecho coreano, no asesoramiento legal para su caso. Consulte a un abogado o a la Korea Legal Aid Corporation (132 en Corea).