
Ámbito de aplicación de la protección de los arrendamientos comerciales: ¿hasta dónde llega?
Basado en 10 casos de consulta · Actualizado · Traducido del original en coreano.
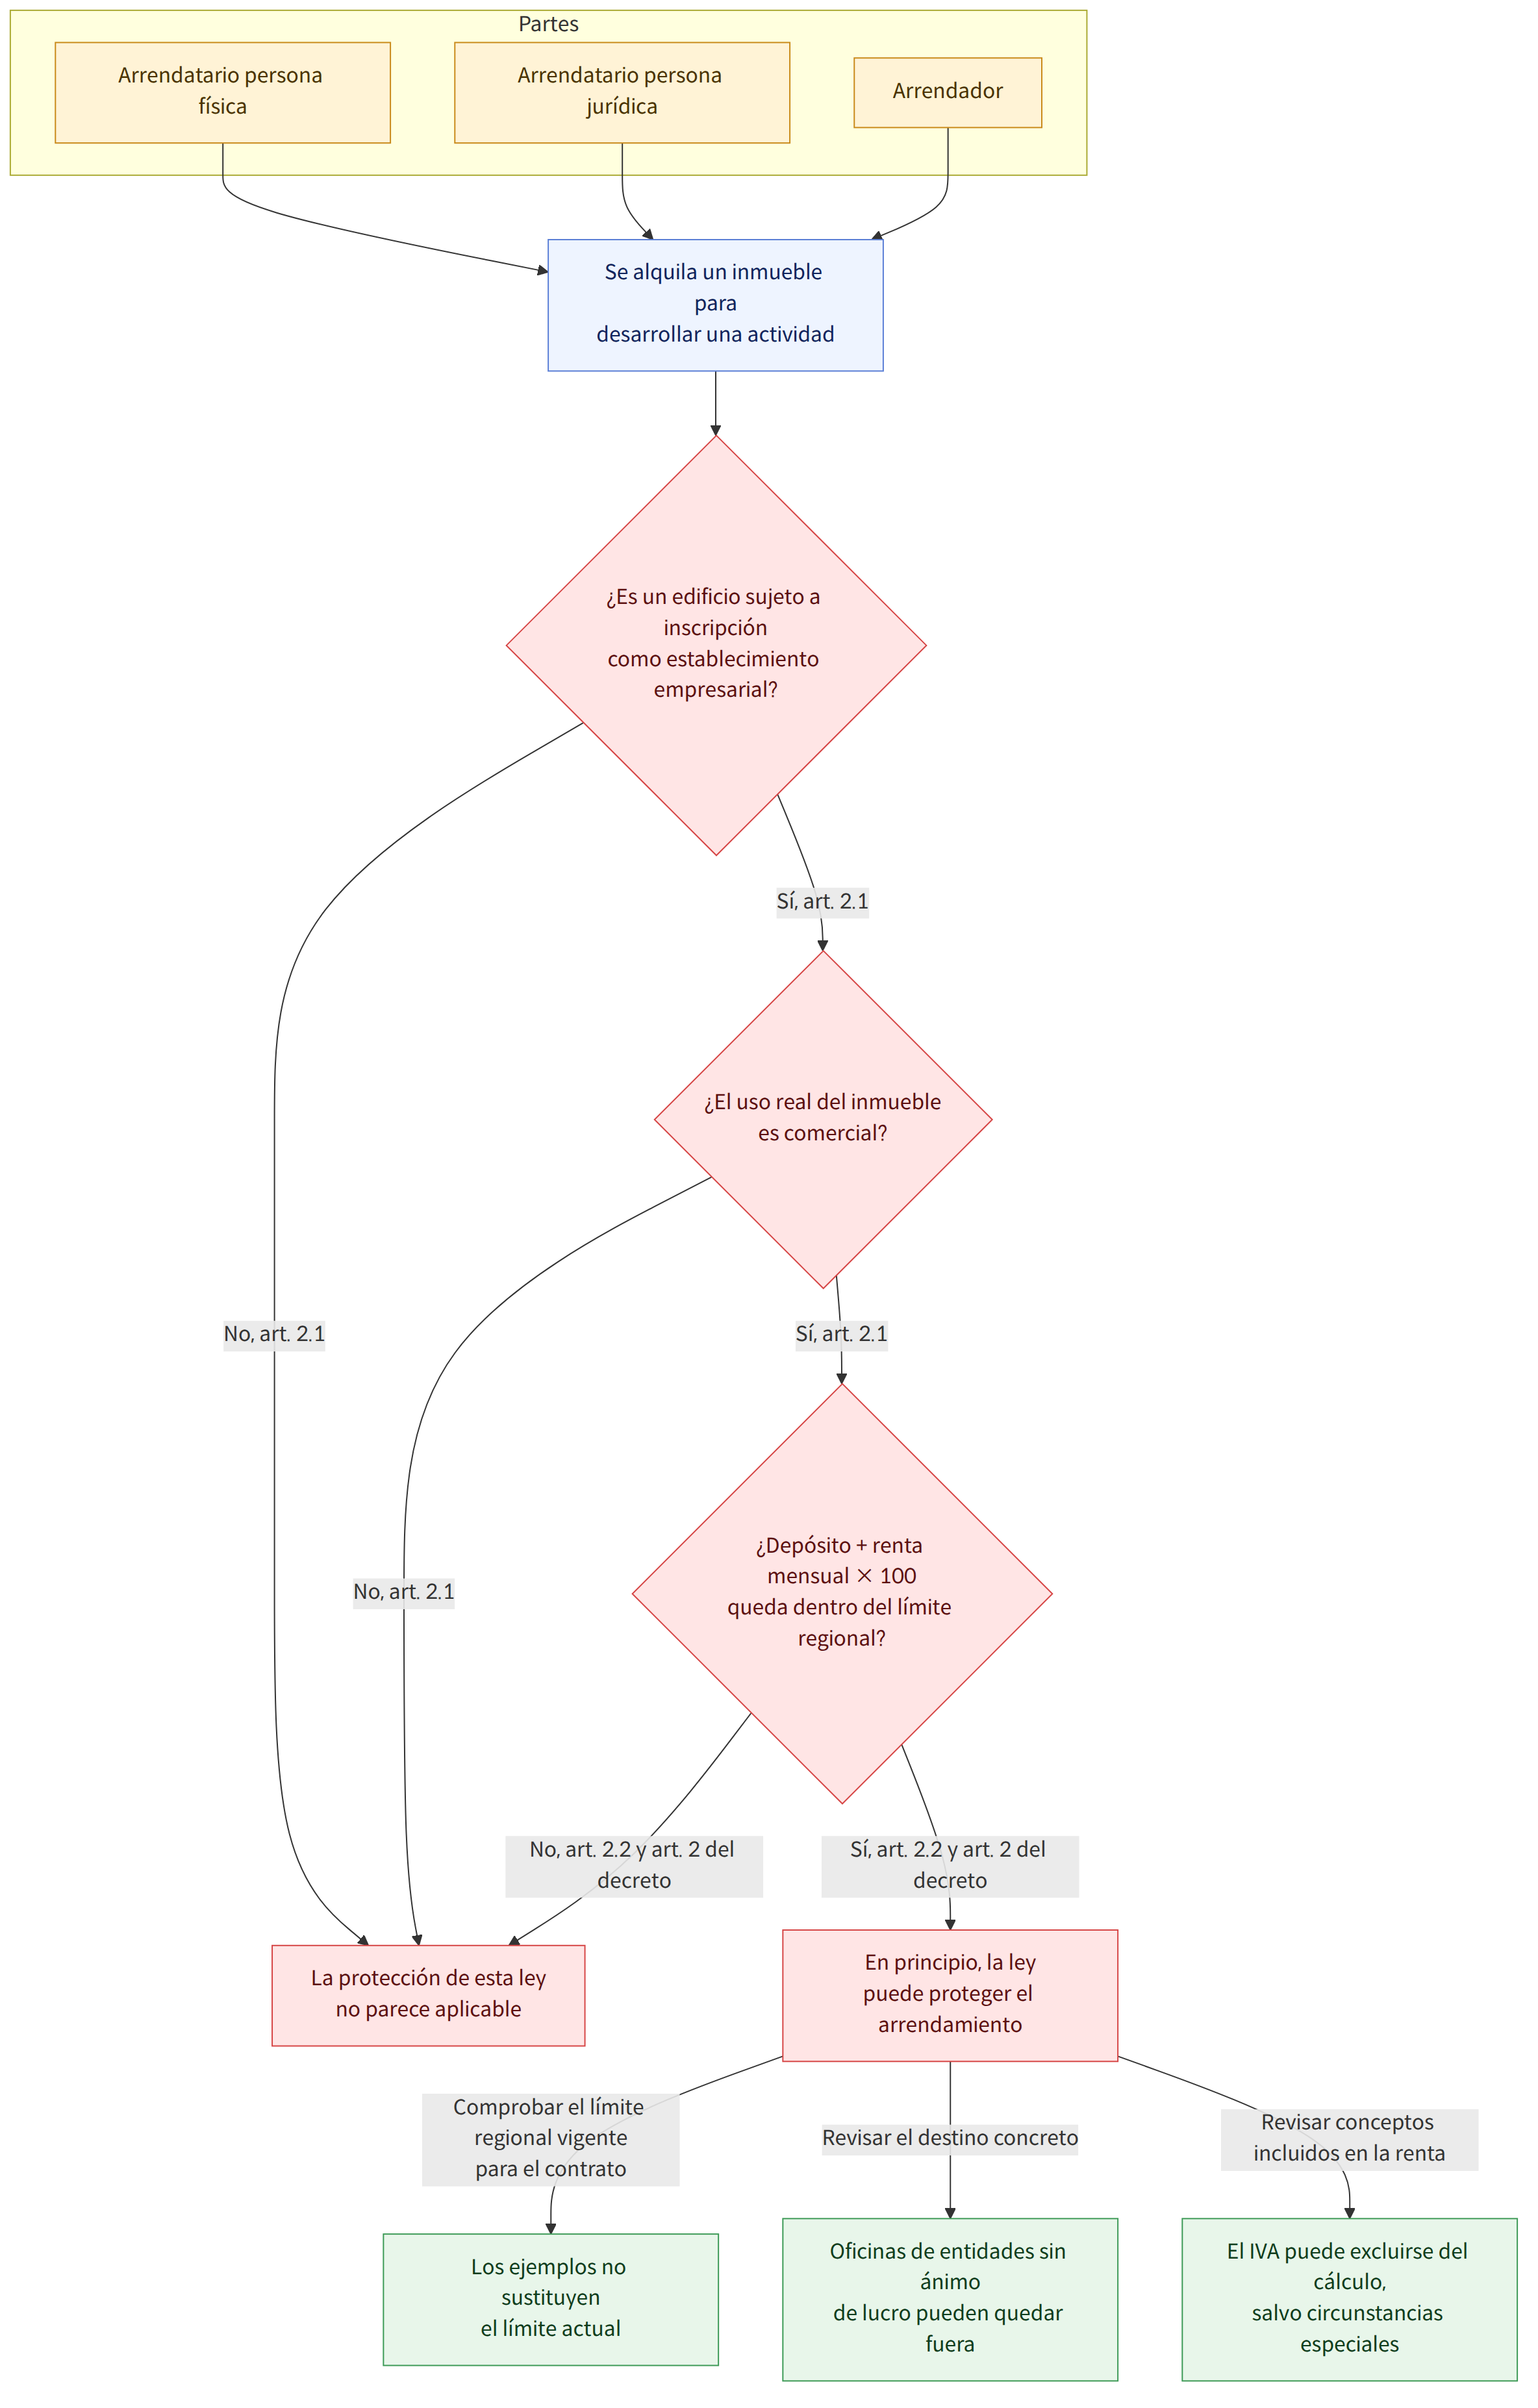
La Ley de protección de los arrendamientos de edificios comerciales se aplica a los arrendamientos de edificios sujetos a inscripción como establecimiento empresarial que se utilizan con fines comerciales. Para determinar si se aplica, deben tenerse en cuenta tanto los criterios regionales como el importe calculado a partir de la renta mensual. Las personas jurídicas también pueden recibir protección si cumplen los requisitos, pero es necesario prestar atención a cada caso, por ejemplo, cuando se trate de oficinas de organizaciones sin ánimo de lucro o de arrendamientos que superen los límites establecidos por la normativa.
De un vistazo
Puntos clave
- En principio, se aplica a los arrendamientos de edificios sujetos a inscripción como establecimiento empresarial que se utilizan con fines comerciales. La decisión debe basarse en las condiciones y el uso reales, no solo en la descripción que figure en los registros oficiales (artículo 2, apartado 1, de la Ley de protección de los arrendamientos de edificios comerciales (상가건물 임대차보호법 제2조 제1항), sentencia del Tribunal Supremo de 28 de julio de 2011, 2009Da40967).
- Un espacio utilizado únicamente para almacenar, fabricar o transformar bienes puede no considerarse destinado a fines comerciales; sin embargo, si también se realizan allí actividades comerciales con ánimo de lucro, podría estar comprendido en el ámbito de aplicación (sentencia del Tribunal Supremo de 28 de julio de 2011, 2009Da40967).
- El importe del depósito para determinar el ámbito de aplicación varía según la región. Si hay una renta mensual, esta se calcula, según el método presentado en el ejemplo, multiplicándola por 100 y sumando el resultado al depósito (artículo 2, apartado 2, de la Ley de protección de los arrendamientos de edificios comerciales (상가건물 임대차보호법 제2조 제2항); artículo 2 del Decreto de aplicación (상가건물 임대차보호법 시행령 제2조)).
- Los límites de depósito por región que aparecen en los ejemplos se basan en el decreto de aplicación vigente en aquel momento, por lo que no deben aplicarse sin más a contratos actuales.
- Una persona jurídica también puede ser comerciante. Por tanto, una persona jurídica que haya arrendado el inmueble a su nombre puede recibir protección si cumple los requisitos, incluido estar dentro del ámbito de aplicación y utilizarlo con fines comerciales (artículo 5, apartado 2, del Código de Comercio (상법 제5조 제2항)).
- Se explica que el arrendamiento de oficinas de organizaciones sin ánimo de lucro, como asociaciones de antiguos alumnos o clubes, no está comprendido, según el ejemplo, en el ámbito de aplicación de la Ley de protección de los arrendamientos de edificios comerciales.
- Si varios locales independientes se alquilan al mismo arrendador para desarrollar una única actividad comercial en un solo establecimiento y la relación puede considerarse un único arrendamiento, los importes de los depósitos pueden sumarse para determinar si se tiene derecho a prioridad en el cobro, aunque se hayan firmado contratos separados (sentencia del Tribunal Supremo de 29 de octubre de 2015, 2013Da27152).
- Una sentencia citada en el ejemplo establece que, salvo que concurran circunstancias especiales, el importe del IVA que el arrendatario se comprometió a soportar no se incluye en la renta utilizada para determinar el ámbito de aplicación (sentencia del Tribunal de Distrito de Suwon de 29 de abril de 2009, 2008Na27056).
Preguntas frecuentes
Q. ¿A qué arrendamientos se aplica la Ley de protección de los arrendamientos de edificios comerciales?
En principio, se aplica a los arrendamientos de edificios sujetos a inscripción como establecimiento empresarial que se utilizan con fines comerciales. La aplicación no se determina únicamente por el nombre del edificio o por cómo aparece en los registros oficiales, sino que se examinan su uso y destino reales.
Q. Si además del depósito hay una renta mensual, ¿cómo se calcula el ámbito de aplicación?
En los ejemplos, para calcular el importe de referencia del depósito se multiplica la renta mensual por 100 y se suma el resultado al depósito. Por ejemplo, si el depósito es de 30 millones de wones y la renta mensual es de 500.000 wones, el cálculo utilizado en el ejemplo da un importe de 80 millones de wones.
Q. ¿Siguen aplicándose sin cambios los límites de depósito por región que aparecen en los ejemplos?
No. Los ejemplos presentan criterios de decretos de ejecución vigentes en distintos períodos y, por tanto, los importes son diferentes. Para determinar si se aplica a un contrato concreto, debe comprobarse cuál es el criterio aplicable a ese contrato.
Q. ¿Puede recibir protección una empresa que sea arrendataria?
No se excluye del ámbito de aplicación únicamente porque el contrato se haya celebrado a nombre de una empresa y no de una persona física, ya que una persona jurídica también puede ser comerciante. El ejemplo explica que una persona jurídica puede recibir protección si el arrendamiento está comprendido en el ámbito de aplicación y utiliza el inmueble arrendado con fines comerciales.
Q. ¿También se aplica a espacios que no se usan para actividades comerciales, como la oficina de una asociación de antiguos alumnos?
El ejemplo explica que la ley no parece aplicarse al arrendamiento de oficinas de organizaciones sin ánimo de lucro, como asociaciones de antiguos alumnos o clubes. Deben examinarse tanto el uso con fines comerciales como la naturaleza de la organización.
Q. ¿Un espacio que parece un almacén o un taller también puede considerarse un edificio comercial?
Si en el espacio únicamente se realizan actos materiales, como almacenar, fabricar o transformar bienes, puede ser difícil considerarlo un uso con fines comerciales. Sin embargo, si también se desarrollan actividades comerciales en ese espacio, podría estar comprendido en el ámbito de aplicación. La decisión se basa en la forma en que se utiliza realmente.
Q. Si se alquilan varios locales mediante contratos separados para utilizarlos como un único establecimiento, ¿se suman también los depósitos?
Si se alquilan varios locales independientes al mismo arrendador para desarrollar una única actividad comercial en un solo establecimiento y, en la práctica, la relación puede considerarse un único arrendamiento, los importes de los depósitos pueden sumarse para determinar su aplicación. El hecho de haber firmado contratos separados para cada local no significa, por sí solo, que deban evaluarse por separado.
Q. ¿Se incluye en la renta mensual el IVA que el arrendatario se comprometió a pagar?
La sentencia citada en el ejemplo consideró que el mero hecho de que el contrato estipulara que el IVA se pagaría por separado no justificaba incluir el importe del IVA en la renta a la que se refiere la ley. No obstante, la sentencia parte de que no concurren circunstancias especiales.
Q. ¿Puede recibir protección un subarrendatario que haya contratado con el comité de administración del centro comercial y no con el arrendador?
En el ejemplo, se consideró que el subarrendatario que había contratado con el comité de administración del centro comercial —al que los propietarios de las unidades independientes habían delegado la facultad de arrendar— era un subarrendatario autorizado por el arrendador. Se explica que, en ese caso, puede solicitar la renovación en lugar del arrendatario y dentro del período en que este puede ejercer su derecho a solicitarla.
Leyes aplicables
- Ley de protección de los arrendamientos de edificios comerciales, artículo 1 (상가건물 임대차보호법 제1조)
- Ley de protección de los arrendamientos de edificios comerciales, artículo 2, apartados 1 y 2 (상가건물 임대차보호법 제2조 제1항·제2항)
- Ley de protección de los arrendamientos de edificios comerciales, artículo 3, apartados 1 y 2 (상가건물 임대차보호법 제3조 제1항·제2항)
- Ley de protección de los arrendamientos de edificios comerciales, artículo 5, apartado 2 (상가건물 임대차보호법 제5조 제2항)
- Ley de protección de los arrendamientos de edificios comerciales, artículo 10 (상가건물 임대차보호법 제10조)
- Ley de protección de los arrendamientos de edificios comerciales, artículo 13, apartado 2 (상가건물 임대차보호법 제13조 제2항)
- Ley de protección de los arrendamientos de edificios comerciales, artículo 14 (상가건물 임대차보호법 제14조)
- Decreto de aplicación de la Ley de protección de los arrendamientos de edificios comerciales, artículo 2 (상가건물 임대차보호법 시행령 제2조)
- Código de Comercio, artículo 4 (상법 제4조)
- Código de Comercio, artículo 5, apartados 1 y 2 (상법 제5조 제1항·제2항)
- Ley del Impuesto sobre Sociedades, artículo 111 (법인세법 제111조)
- Ley del Impuesto sobre el Valor Añadido, artículos 2, 8, 13 y 15 (부가가치세법 제2조·제8조·제13조·제15조)
- Ley del Impuesto sobre la Renta, artículo 168 (소득세법 제168조)
Tenga en cuenta
- Los límites de depósito que aparecen en los ejemplos corresponden a criterios de decretos de ejecución anteriores. No deben utilizarse sin más esos importes: es necesario comprobar la fecha del contrato y el criterio que le resulta aplicable.
- Si hay una renta mensual, no compare únicamente los depósitos; también debe sumarse la renta mediante el método de conversión explicado en el ejemplo.
- El nombre del espacio —fábrica, almacén, oficina, etc.— no basta para determinar si la ley se aplica. Deben examinarse las actividades comerciales que se desarrollan realmente y la forma de utilización del espacio.
- Si se alquilan varios locales o se contrata con una entidad gestora que no es el arrendador, no debe llegarse a una conclusión basándose únicamente en el número de contratos o en la identidad de la otra parte. Deben comprobarse la realidad de la relación de arrendamiento y si se delegaron las facultades correspondientes.
Artículos relacionados
Casos de origen
Esta guía fue elaborada por IA a partir de los siguientes casos de consulta de la Korea Legal Aid Corporation (en coreano).
- 상가건물임대차보호법의 적용범위
- 법인에도 상가건물임대차보호법이 적용되는지
- 보증금 외에 월세가 있는 경우 보증금액 산정방법
- 임차보증금액이 상가건물임대차보호법상의 적용범위를 초과한 경우
- 전차인에게도 상가건물임대차보호법이 적용되는지
- 상가건물 임대차보호법 적용 대상인 ‘상가건물 임대차’의 의미 및 이러한 ‘상가건물’에 해당하는지에 관한 판단 기준
- 구분점포 각각에 대하여 일괄하여 단일한 임대차관계가 성립한 것으로 볼 수 있는 경우, 우선변제를 받을 임차인의 범위를 판단하는...
- 동창회사무실도 상가건물임대차보호법이 적용되는지
- 임차인이 부담하기로 한 부가가치세액이 상가건물 임대차보호법 제2조 제2항 에 정한 ‘차임’에 포함되는지 여부
- 법인의 상가건물 임대차보호법 적용여부
Esta guía es información general sobre el derecho coreano, no asesoramiento legal para su caso. Consulte a un abogado o a la Korea Legal Aid Corporation (132 en Corea).