
Derecho de revocación del acreedor: revocación de actos fraudulentos y formas de restitución
Basado en 115 casos de consulta · Actualizado · Traducido del original en coreano.
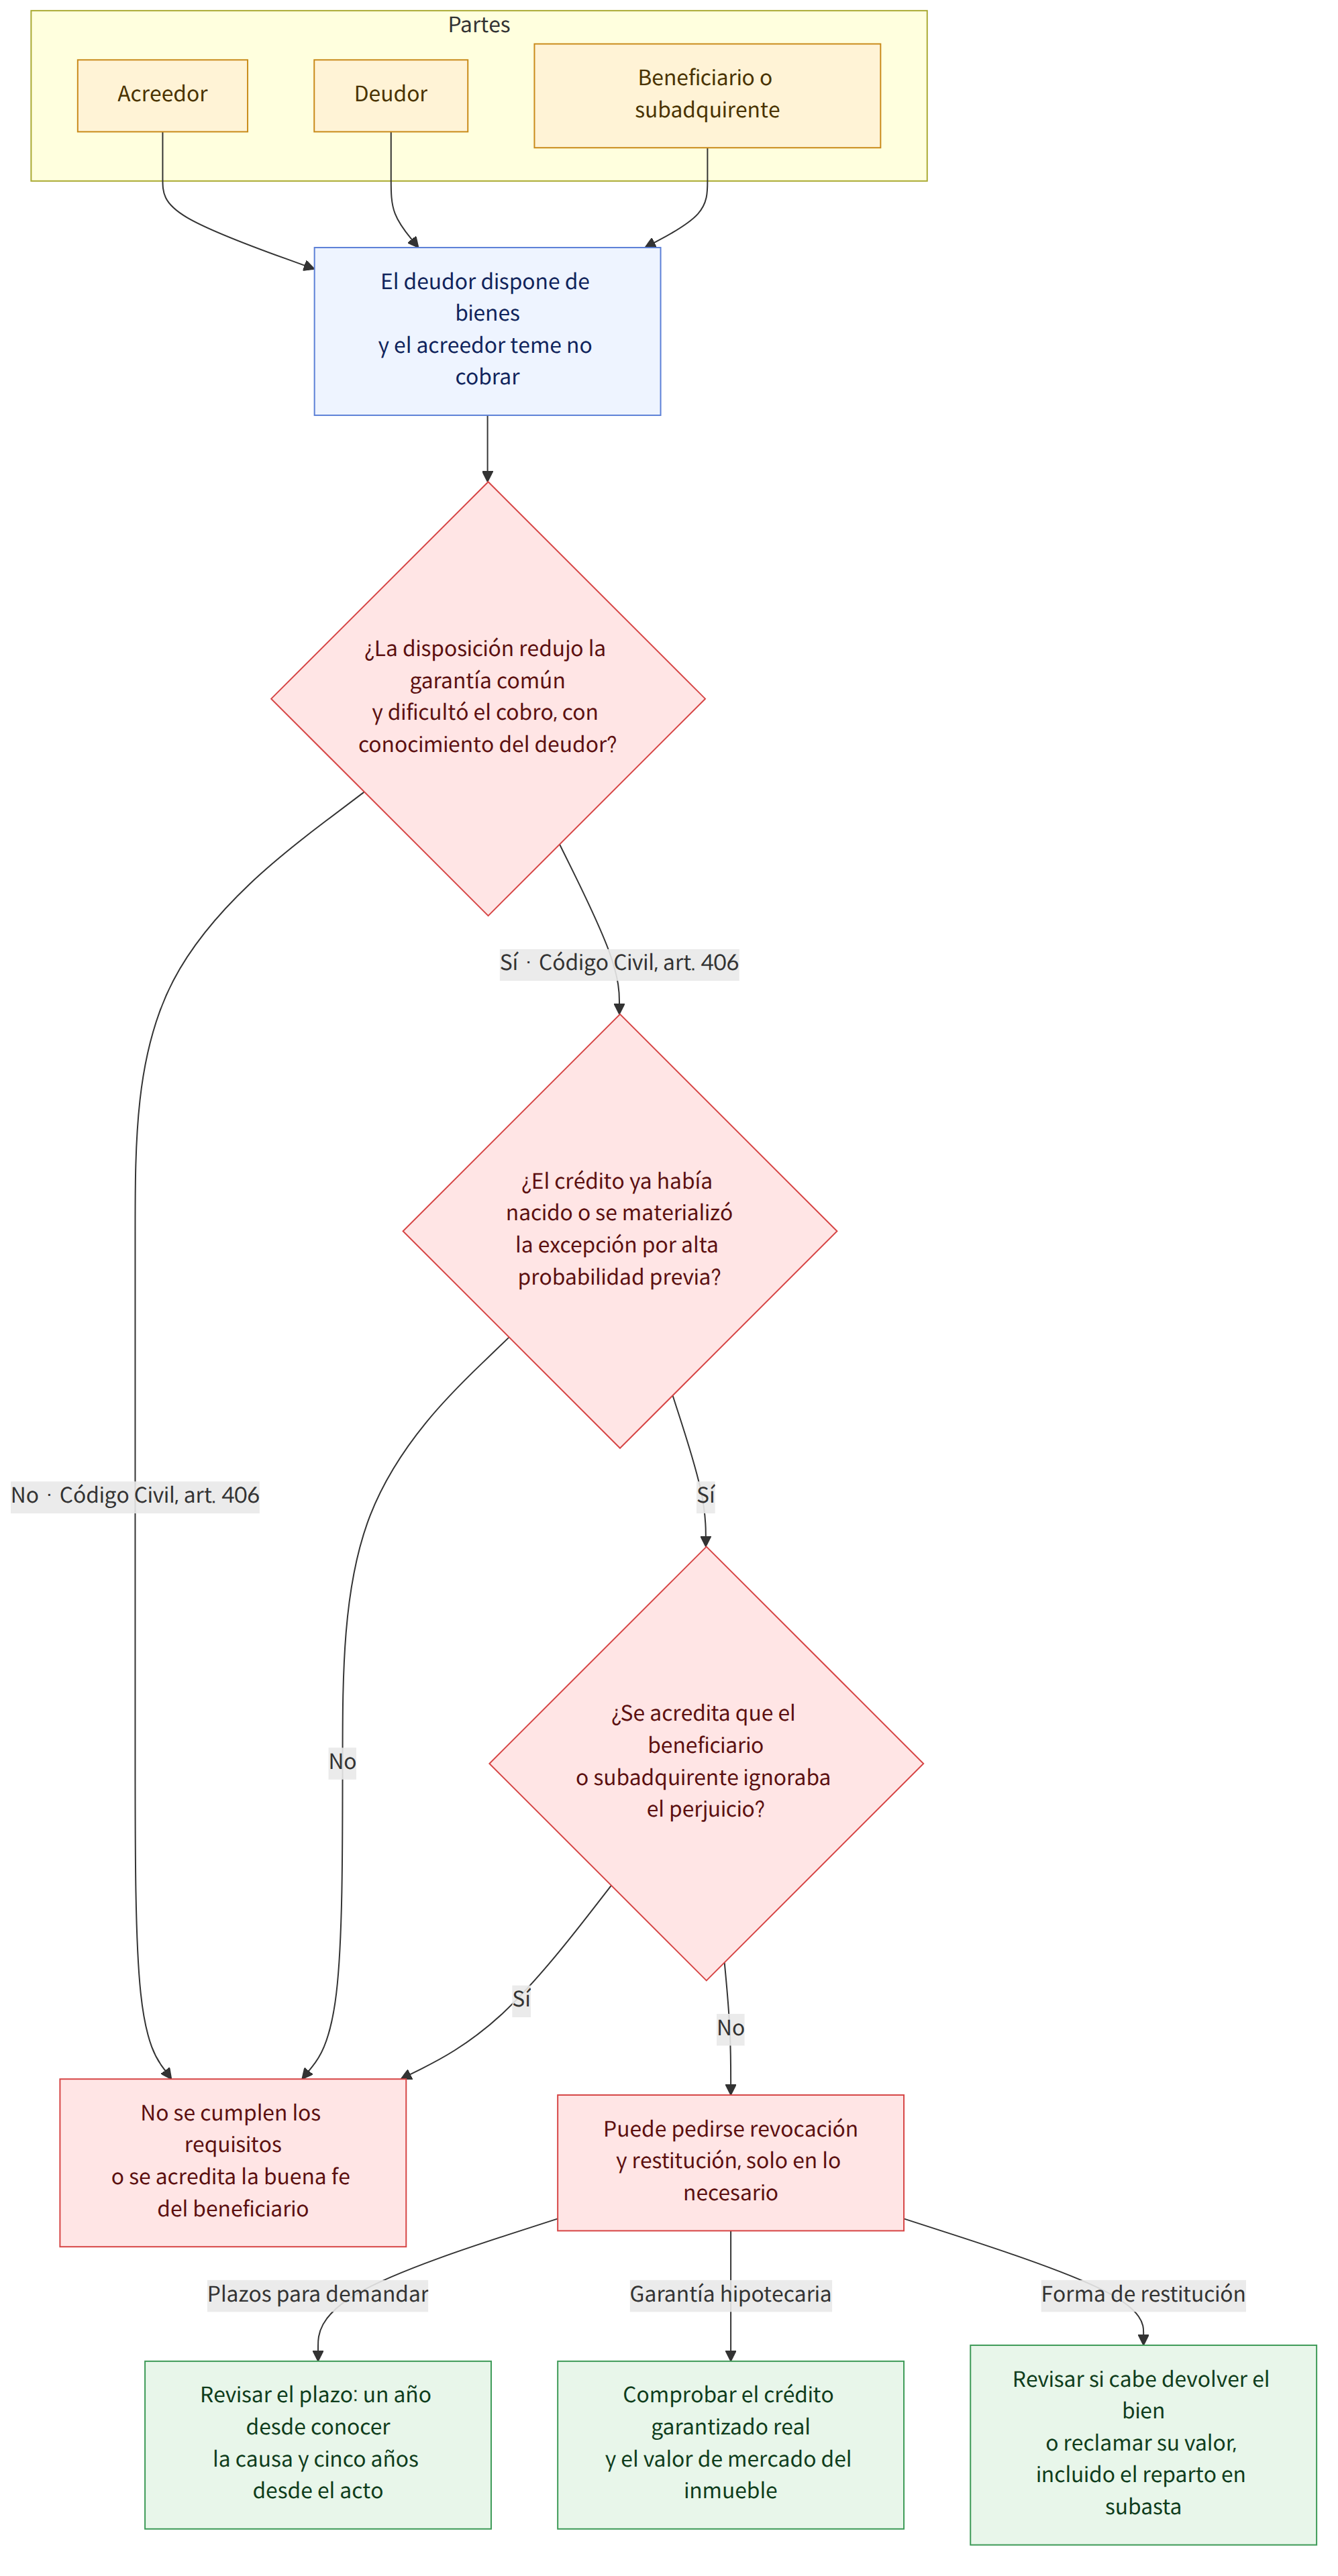
Si el deudor dispone de sus bienes, reduce la garantía común de los acreedores ordinarios y conoce esa circunstancia, el acreedor puede solicitar al beneficiario, entre otros, la revocación del acto fraudulento y la restitución. No obstante, el alcance de la revocación y la forma de restitución varían según factores como la existencia de derechos de garantía, el estado del procedimiento de subasta y la finalidad y el momento de la disposición. La demanda debe presentarse dentro de los plazos establecidos.
De un vistazo
Puntos clave
- El derecho de revocación del acreedor puede ejercerse cuando la disposición de los bienes del deudor reduce la garantía común y dificulta la satisfacción del crédito. Basta con que el deudor sea consciente de ese riesgo para que se considere acreditada su intención fraudulenta (Código Civil, artículo 406 (민법 제406조)).
- No puede revocarse el acto si se acredita que el beneficiario o el subadquirente ignoraba, en el momento de la disposición, que esta perjudicaba al acreedor. Si se acredita la intención fraudulenta del deudor, puede presumirse la mala fe del beneficiario; la buena fe de este debe respaldarse con pruebas objetivas.
- Como regla general, el crédito protegido debe haber nacido antes del acto fraudulento. No obstante, puede admitirse una excepción si antes del acto ya existía una relación jurídica que servía de base para el nacimiento del crédito y la alta probabilidad de que este surgiera en un futuro próximo llegó a materializarse.
- La revocación y la restitución se limitan a lo necesario para proteger el crédito. Si el inmueble está gravado con una hipoteca, como regla general se toma como referencia el importe restante tras deducir del valor de mercado el importe real del crédito garantizado. No debe confundirse el importe máximo garantizado con el importe real del crédito.
- Si la restitución del bien mismo es imposible o especialmente difícil, puede reclamarse el pago de su valor. Si el inmueble se vendió en subasta y el precio se pagó íntegramente, en vez de restablecer el derecho de propiedad del adjudicatario puede ordenarse al beneficiario que devuelva el importe que recibió del reparto.
- Varios acreedores pueden solicitar individualmente la revocación y la restitución. La revocación y la restitución producen efectos en beneficio de todos los acreedores, pero, en la medida en que ya se haya efectuado la restitución, otras reclamaciones pueden solaparse (Código Civil, artículo 407 (민법 제407조)).
- La renuncia a la parte hereditaria del deudor mediante un acuerdo de división de la herencia puede constituir un acto fraudulento si reduce la garantía común. Sin embargo, la revocación puede limitarse a la parte que exceda de la cuota hereditaria concreta, calculada teniendo en cuenta, entre otros factores, las atribuciones recibidas en vida.
- No puede concluirse que una operación constituya un acto fraudulento por su sola forma, por ejemplo, una división de bienes o la constitución de garantías para obtener financiación empresarial. Debe examinarse, entre otras cuestiones, si la división de bienes excede de lo razonable y si la constitución de la garantía era necesaria para la continuidad del negocio y la obtención de nueva financiación.
Preguntas frecuentes
Q. ¿Se puede revocar siempre que el deudor transfiera sus bienes a otra persona?
No necesariamente. Debe acreditarse, entre otras cosas, que la disposición hizo insuficientes los bienes que constituían la garantía común, dificultó el cobro del crédito y que el deudor conocía ese riesgo. El derecho de revocación también queda limitado si se acredita que el beneficiario o el subadquirente ignoraba esos hechos en ese momento.
Q. ¿Hasta cuándo puede presentarse una acción revocatoria del acreedor?
El acreedor debe presentar la demanda dentro de un año desde que tuvo conocimiento de la causa de revocación y dentro de los cinco años desde la fecha del acto jurídico fraudulento. La fecha en que tuvo conocimiento de la causa de revocación no es simplemente aquella en que supo de la disposición de los bienes, sino aquella en que llegó a conocer el acto fraudulento concreto y la intención fraudulenta del deudor (Código Civil, artículo 406 (민법 제406조)).
Q. ¿Se puede revocar el acto aunque, en el momento en que se realizó, todavía no hubiera nacido la obligación de garantía o el crédito de reembolso?
Como regla general, el crédito cuya protección se solicita debe haber nacido antes del acto fraudulento. Sin embargo, excepcionalmente puede constituir un crédito protegido por el derecho de revocación si, en ese momento, ya existía una relación jurídica que sirviera de base para el nacimiento del crédito y la alta probabilidad de que este surgiera en un futuro próximo llegó efectivamente a materializarse.
Q. ¿Se puede revocar que el deudor renuncie a su parte en un acuerdo de división de la herencia?
Si, al encontrarse el deudor en situación de insolvencia, renuncia a sus derechos sobre su parte de la herencia y con ello disminuye la garantía común de los acreedores ordinarios, esa renuncia puede constituir un acto fraudulento. No obstante, la revocación puede limitarse a la parte que exceda de la cuota hereditaria concreta, calculada teniendo en cuenta, entre otros factores, las atribuciones recibidas en vida y la contribución a la formación o conservación del patrimonio hereditario.
Q. ¿Cómo se determina el alcance de la revocación cuando se transfiere un inmueble gravado con una hipoteca de máximo?
Por lo general, el acto fraudulento se configura hasta el importe restante tras deducir del valor de mercado del inmueble el importe real del crédito garantizado por la hipoteca. El criterio puede ser el importe efectivamente devengado, y no el importe máximo garantizado de la hipoteca de máximo. Incluso si la hipoteca se cancela posteriormente, como regla general puede solicitarse la revocación y el pago del valor hasta el límite de ese importe restante.
Q. ¿Pueden varios acreedores demandar para que se revoque la disposición de los mismos bienes?
Si cada acreedor cumple los requisitos, puede solicitar la revocación y la restitución en ejercicio de su propio derecho, por lo que pueden presentarse varias demandas respecto del mismo acto fraudulento. Sin embargo, si la restitución de los bienes o de su valor ya se ha llevado a cabo, el interés en otras reclamaciones puede quedar limitado en la medida en que se solapen con lo ya restituido (Código Civil, artículo 407 (민법 제407조)).
Q. ¿Cómo se puede recuperar un inmueble transferido mediante un acto fraudulento si ya se vendió en subasta?
Si el precio de remate ya se ha pagado íntegramente, no es posible restituir la situación cancelando el derecho de propiedad del adjudicatario. Según las circunstancias, puede ordenarse al beneficiario que devuelva el importe que recibió del reparto del precio o, si la restitución del bien mismo es imposible o especialmente difícil, puede reclamarse el pago de su valor.
Q. ¿Se puede revocar la transferencia de un inmueble al cónyuge como parte de la división de bienes tras un divorcio?
Como regla general, la división de bienes en un divorcio no constituye por sí sola un acto fraudulento. Sin embargo, si la división excede considerablemente lo razonable y existen circunstancias especiales que permitan considerar que se utilizó como pretexto para disponer de los bienes, puede revocarse la parte que exceda de lo razonable. Corresponde al acreedor probar esas circunstancias especiales.
Q. ¿Es un acto fraudulento celebrar un contrato de préstamo de consumo o formalizar una escritura notarial para pagar una deuda existente?
El pago de una deuda existente es, como regla general, el ejercicio de un derecho que el acreedor puede exigir; por ello, salvo que el deudor y el beneficiario hayan actuado en connivencia, no cabe concluir que la mera celebración de un contrato de préstamo de consumo constituya un acto fraudulento. En cuanto a la formalización de una escritura notarial que permita la ejecución forzosa, debe examinarse si, en términos sustanciales, dicho acto redujo el patrimonio responsable del deudor.
Leyes aplicables
- Código Civil, artículo 406 (민법 제406조)
- Código Civil, artículo 407 (민법 제407조)
- Código Civil, artículo 320 (민법 제320조)
- Código Civil, artículo 108 (민법 제108조)
- Código Civil, artículo 839-2 (민법 제839조의2)
- Código Civil, artículo 368 (민법 제368조)
- Código Civil, artículo 481 (민법 제481조)
- Código Civil, artículo 482 (민법 제482조)
- Código Civil, artículo 103 (민법 제103조)
- Ley sobre la inscripción de bienes inmuebles a nombre de su titular real, artículo 4 (부동산 실권리자명의 등기에 관한 법률 제4조)
- Ley de Protección del Arrendamiento de Viviendas, artículo 3 (주택임대차보호법 제3조)
Tenga en cuenta
- El plazo para presentar la demanda es de un año desde que se tuvo conocimiento de la causa de revocación y de cinco años desde la fecha del acto jurídico. Deben verificarse por separado el momento en que se conoció la causa de revocación y la fecha en que efectivamente se realizó el acto jurídico.
- Para determinar si hubo un acto fraudulento, son importantes las circunstancias existentes en el momento de la disposición; también debe examinarse si la insuficiencia de la garantía común persiste al ejercitarse el derecho de revocación.
- Al calcular el valor de un inmueble gravado con una hipoteca de máximo, no debe considerarse que el importe máximo garantizado equivale al importe real del crédito garantizado.
- La conclusión puede variar según las circunstancias concretas y la finalidad de la operación, por ejemplo, en casos de división de bienes, constitución de garantías para obtener financiación destinada a un nuevo negocio o disposición de bienes en condiciones más favorables que las de una subasta.
Artículos relacionados
Casos de origen
Esta guía fue elaborada por IA a partir de los siguientes casos de consulta de la Korea Legal Aid Corporation (en coreano).
- 부동산매각대금완납 후 저당권설정행위가 사해행위취소 될 경우 원상회복방법
- 저당부동산에 대한 사해행위 후 저당권이 말소된 경우 사해행위의 취소범위
- 다수의 채권자가 사해행위취소로 가액배상을 청구한 경우 배상범위
- 사해행위 당시 성립되지 않은 채권도 채권자취소권의 피보전채권인지
- 공동상속재산의 분할협의가 채권자취소권의 대상이 되는지
- 채권자취소소송을 제기할 수 있는 기간은 어떻게 되는지
- 채무자가 연속하여 여러 개의 재산처분행위를 한 경우 사해행위인지
- 수탁자가 신탁부동산근저당권설정 한 경우 수탁자의 채권자에게 사해행위인지
- 원상회복으로 가액배상 명할 경우 우선변제권 없는 주택임차보증금 공제 여부
- 채권양도가 사해행위인 경우 원상회복방법
- 후순위근저당권설정으로 선순위근저당권자에게 변제한 경우 사해행위여부
- 수급인의 공사대금 담보조로 특정인에게 건물등기 하기로 한 약정의 효력
- 채권자 중 1인에게 채무자의 유일한 재산을 처분한 경우 사해행위인지
- 채무를 면할 목적으로 처에게 소유권을 이전한 행위를 취소할 수 있는지
- 채무초과상태에서 사업계속을 위한 근저당권설정행위가 사해행위인지
- 채권자의 우선변제권 확보 후 연대보증인의 재산처분이 사해행위인지
- 피담보채권액이 시가를 넘는 경우의 부동산 양도행위가 사해행위인지
- 소유권이전등기청구권보전을 위한 가등기가 사해행위인 경우 원상회복방법
- 사해의사 판단에 채무자 변제노력, 채권자태도 등을 참작할 수 있는지
- 연대보증인의 사해행위에 있어서 사해의사의 판단기준
- 이혼의 경우 재산분할명목으로 증여한 부동산이 채권자취소대상이 되는지
- 가등기에 기초한 본등기를 할 경우 사해행위여부의 판단기준시기
- 부동산 이중양도행위에 대한 채권자 사해행위 취소가 가능한지
- 기존 채무의 변제를 위한 소비대차계약의 체결 및 공정증서의 작성이 사해행위에 해당하는지 여부
- 매각대금 지급기일 직전에 그 보다 나은 조건으로 처분한 경우 사해행위인지
Esta guía es información general sobre el derecho coreano, no asesoramiento legal para su caso. Consulte a un abogado o a la Korea Legal Aid Corporation (132 en Corea).