
Guía sobre la extinción de créditos: consignación en pago, compensación y subrogación
Basado en 91 casos de consulta · Actualizado · Traducido del original en coreano.
Las deudas pueden extinguirse mediante una consignación en pago válida, una compensación u otros medios, pero deben cumplirse los requisitos relativos a la causa y el importe de la consignación, así como los requisitos de la compensación. Si no se reserva el derecho a reclamar al recibir el importe consignado, o si se paga indebidamente un crédito embargado, pueden surgir problemas relacionados con reclamaciones adicionales o con la obligación de pagar dos veces; por ello, es necesario actuar con cautela.
De un vistazo
Puntos clave
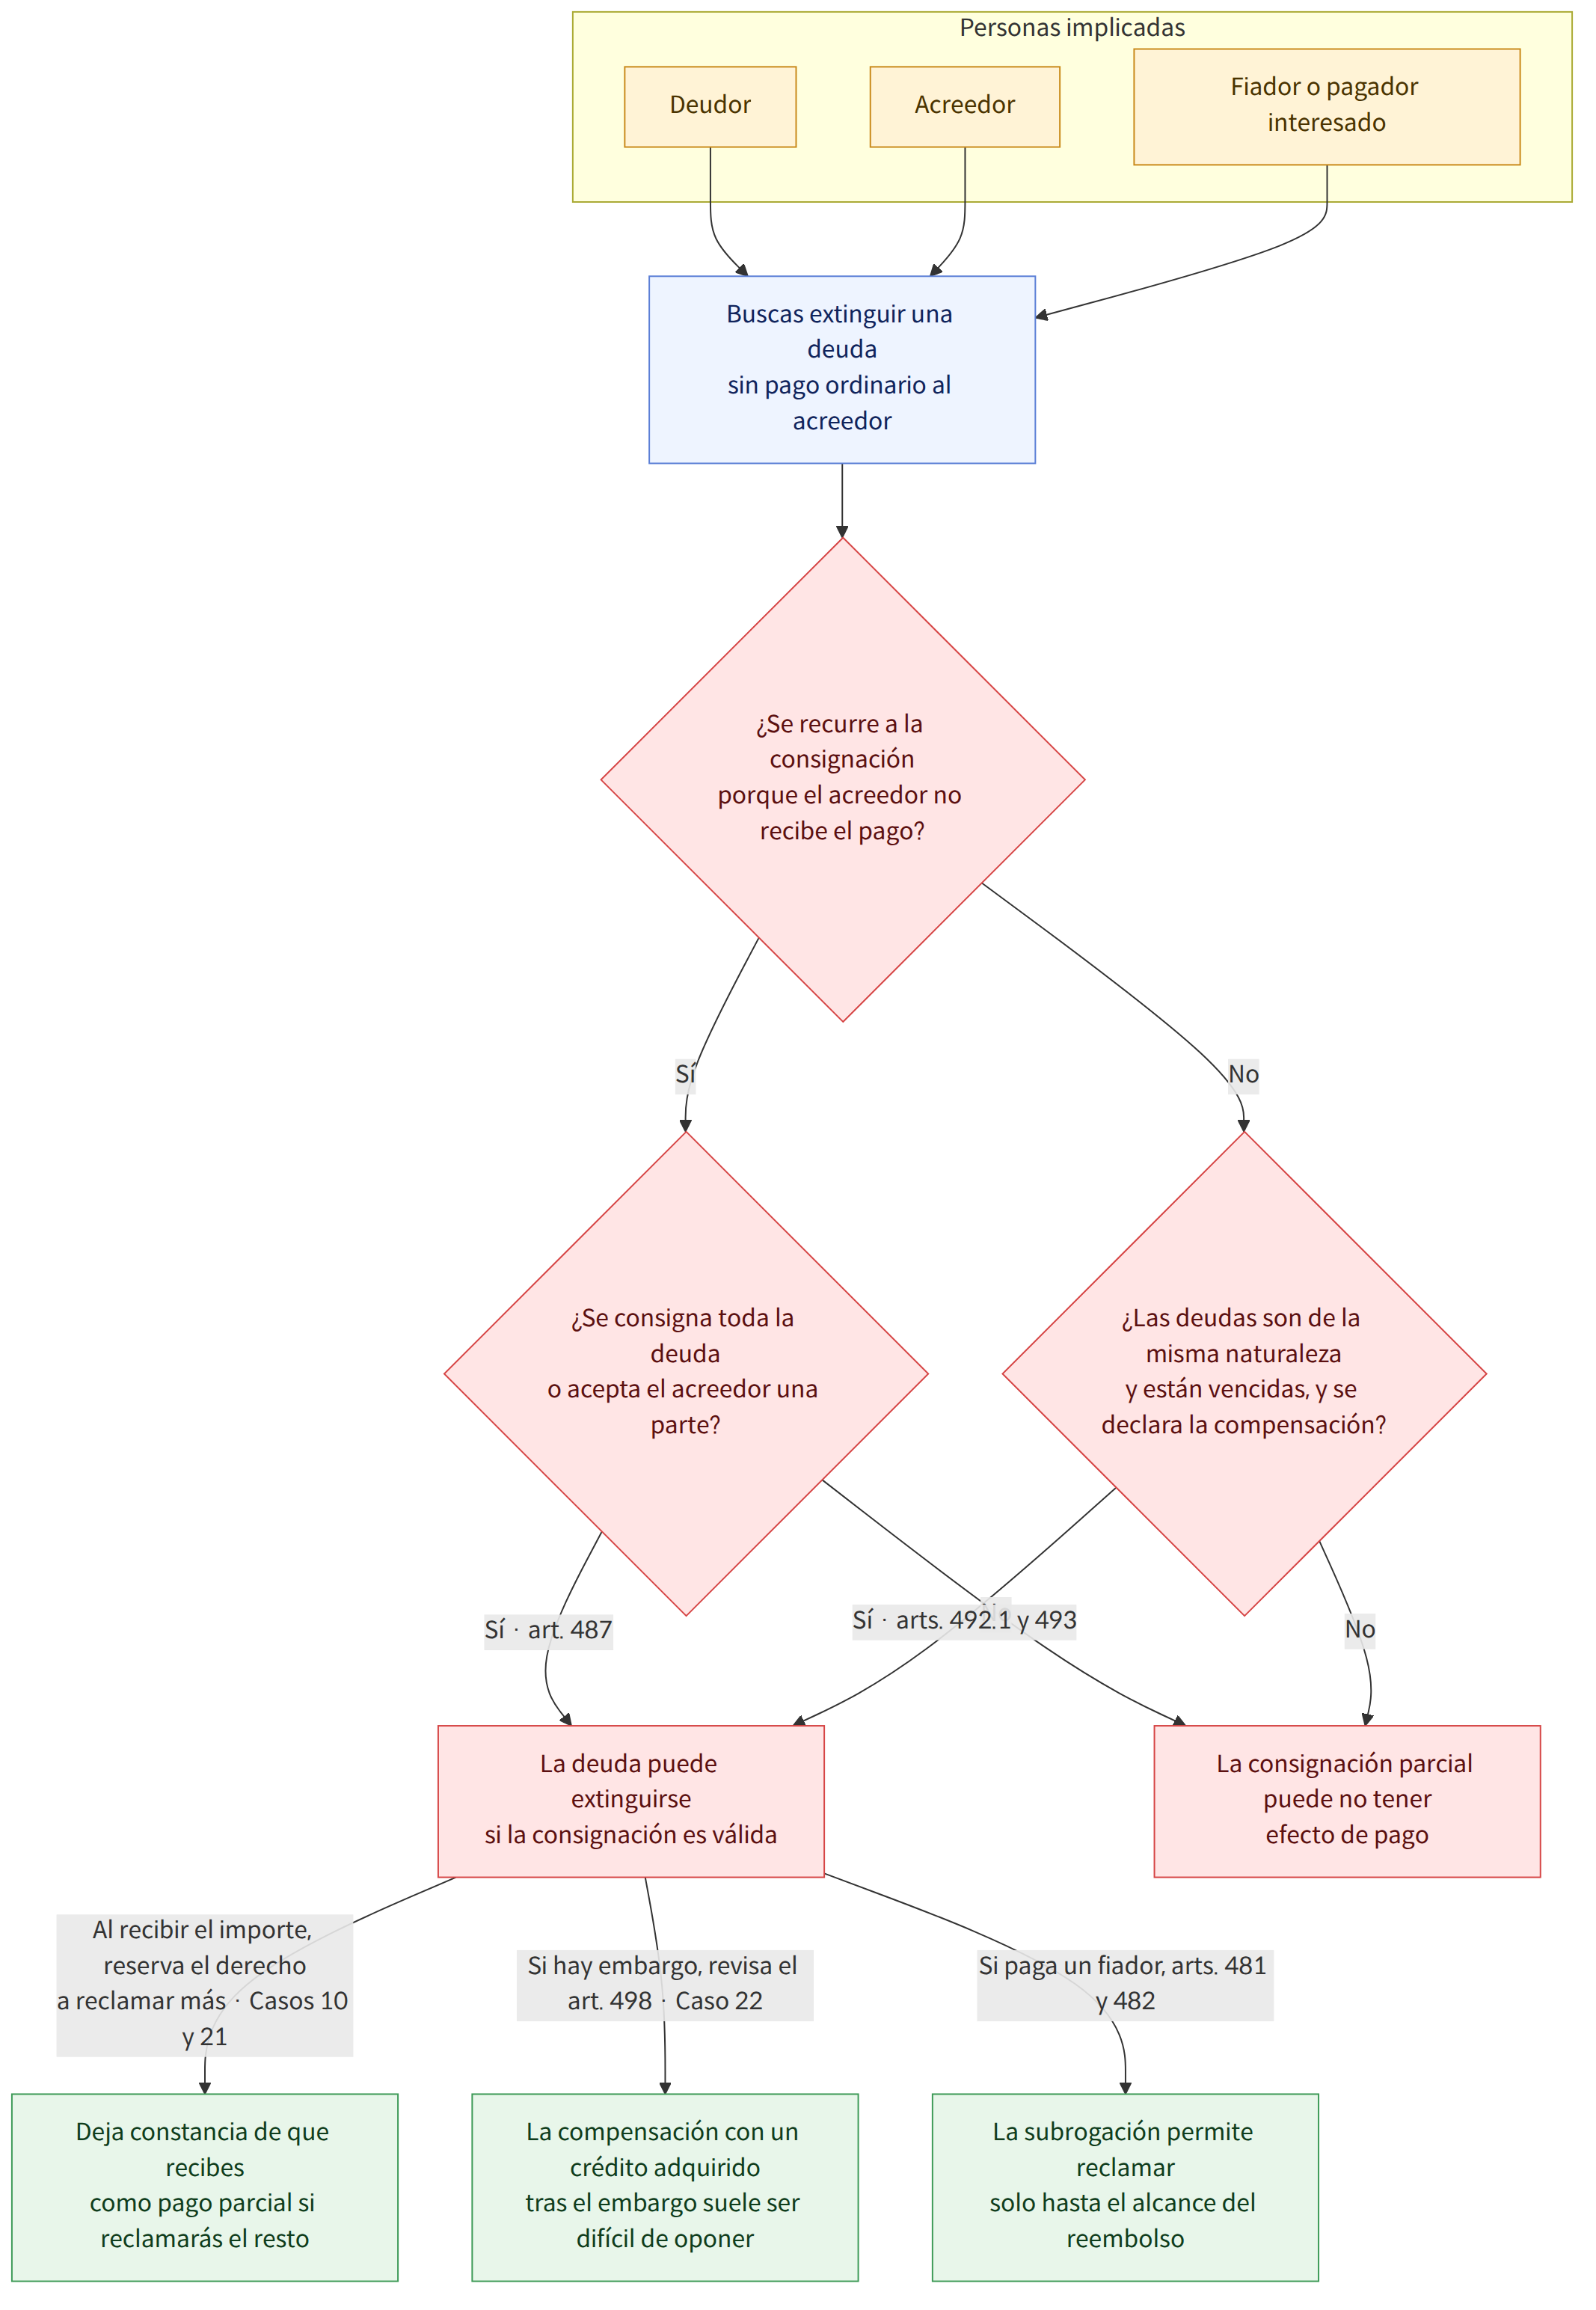
- Si el acreedor no recibe el pago o no puede recibirlo, el deudor puede efectuar una consignación en pago a favor del acreedor; si es válida, el pago surte efecto en el momento de realizarla (Código Civil, artículos 487 y 488, apartado 1 (민법 제487조, 제488조 제1항)).
- Como regla general, debe consignarse la totalidad de la deuda. Una consignación parcial puede no producir efectos de pago, salvo que el acreedor la acepte o concurran circunstancias especiales que permitan considerar válido el ofrecimiento parcial (Código Civil, artículo 487 (민법 제487조); sentencia del Tribunal Supremo de Corea de 10 de julio de 2008, 2008다10051).
- Si se desea formular una reclamación adicional después de recibir el importe consignado, es importante reservarse el derecho a objetar e indicar que se recibe como pago parcial. La reserva puede formularse ante el funcionario encargado de la consignación o ante quien la efectúa (Casos 10 y 21).
- Para que haya compensación, deben cumplirse requisitos como que ambas deudas sean de la misma naturaleza y que haya llegado el vencimiento de ambas. También debe manifestarse la voluntad de compensarlas. Incluso un crédito prescrito puede compensarse si era posible hacerlo antes de que prescribiera (Código Civil, artículo 492, apartado 1, y artículos 493 y 495 (민법 제492조 제1항, 제493조, 제495조)).
- Como regla general, es difícil oponer al acreedor ejecutante una compensación basada en un crédito adquirido después del embargo de un crédito; sin embargo, puede llegarse a una conclusión distinta en el caso de créditos cuya causa ya existía antes del embargo y que están vinculados a la obligación pasiva por una relación de cumplimiento simultáneo, entre otros supuestos (Código Civil, artículo 498 (민법 제498조); Caso 22).
- Si un fiador u otra persona con un interés legítimo en pagar efectúa el pago, puede subrogarse en los derechos del acreedor, pero solo podrá ejercerlos dentro del alcance de su derecho de reembolso (Código Civil, artículos 481 y 482 (민법 제481조, 제482조)).
- Si la garantía se pierde o disminuye por dolo o negligencia del acreedor, quien se haya subrogado legalmente puede quedar exonerado hasta el importe que no pueda recuperar. Sin embargo, esta norma no se aplica a las garantías que ya se habían extinguido antes de que existiera la fianza u otra situación que permita la subrogación legal (Código Civil, artículo 485 (민법 제485조); Casos 23 y 25).
- Como regla general, cuando un crédito y una deuda pasan a pertenecer a la misma persona, el crédito se extingue por confusión; puede haber una excepción si existe un motivo legítimo para mantenerlo vigente, como los derechos de terceros (Código Civil, artículo 507 (민법 제507조); Caso 14).
Preguntas frecuentes
Q. ¿Qué debo hacer si el acreedor se niega a recibir el pago?
Si el acreedor no recibe el pago o no puede recibirlo, puede efectuarse una consignación en pago en la oficina de consignaciones del lugar de cumplimiento de la obligación. Si la consignación es válida, el pago surte efecto en el momento de realizarla, con independencia de que el acreedor haya retirado o no el importe consignado (Caso 2).
Q. ¿Se extingue la deuda si solo consigno una cantidad inferior a la adeudada?
Como regla general, debe consignarse la totalidad de la deuda. La consignación de una parte puede no extinguir la deuda, salvo que el acreedor la acepte o concurran circunstancias especiales que permitan considerar válido el ofrecimiento parcial (Casos 2 y 10).
Q. Si recibo el importe consignado como indemnización por daños y perjuicios, ¿ya no puedo reclamar el resto?
Si el importe consignado se presenta como pago de la totalidad de la deuda, quien lo recibe sin formular reserva puede ser considerado como alguien que lo aceptó conforme a los términos de la consignación. Si desea reclamar una cantidad adicional, conviene reservarse expresamente el derecho a reclamar, indicando que recibe el importe como pago parcial de la indemnización por daños y perjuicios, y dejar constancia de ello en la solicitud de retirada del importe consignado (Casos 10 y 21).
Q. Si ambas partes tenemos cantidades que cobrarnos, ¿se compensan automáticamente?
No se produce una compensación automática. Deben cumplirse los requisitos —por ejemplo, que ambas deudas sean de la misma naturaleza y que haya llegado su vencimiento— y, además, debe manifestarse la voluntad de compensarlas (Casos 5, 7 y 18).
Q. ¿Puedo descontar de la fianza del arrendamiento las rentas cuyo plazo de prescripción ya ha vencido?
La cuestión es si, antes de que prescribiera el crédito por rentas, este y la obligación de devolver la fianza podían compensarse. El Código Civil permite compensar créditos cuando ya era posible hacerlo antes de que prescribieran; por tanto, deben comprobarse las fechas concretas en que surgieron y los vencimientos de las obligaciones (Caso 7).
Q. ¿Puedo compensar un crédito embargado con otro que surgió después del embargo?
Como regla general, es difícil oponer al acreedor ejecutante una compensación basada en un crédito adquirido después de recibir la orden de prohibición de pago. No obstante, pueden reconocerse excepciones, como la de un crédito cuya causa ya existía antes del embargo y que está vinculado a la obligación pasiva por una relación de cumplimiento simultáneo. Por ello, deben examinarse la causa del crédito y la relación de cumplimiento simultáneo (Caso 22).
Q. Si un fiador paga en lugar del deudor, ¿puede ejercer también las garantías del acreedor original?
Los fiadores y otras personas con un interés legítimo en pagar pueden subrogarse en los derechos del acreedor al efectuar el pago y ejercer, dentro del alcance de su derecho de reembolso, los derechos relativos al crédito y a las garantías. Sin embargo, si no tienen derecho de reembolso, tampoco pueden ejercer la subrogación en los derechos del acreedor; además, para quien paga solo una parte, el límite puede venir determinado por el importe pagado y el alcance de su derecho de reembolso (Casos 8, 9 y 13).
Q. ¿Puedo pagar a quien obtuvo una orden de adjudicación sobre un crédito que tiene embargos concurrentes?
Una orden de adjudicación sobre un crédito sujeto a embargos concurrentes puede carecer de efecto, por lo que es arriesgado pagar directamente a quien la obtuvo. El tercero deudor puede considerar efectuar una consignación judicial para la ejecución. Incluso si se pagó a quien obtuvo una orden de adjudicación inválida, la eficacia del pago puede variar según que quien pagó actuara de buena fe y sin negligencia (Caso 19).
Q. Si, por herencia, el deudor y el acreedor pasan a ser la misma persona, ¿se extingue el crédito?
Como regla general, cuando un crédito y una deuda pasan a pertenecer a la misma persona, el crédito se extingue por confusión. Sin embargo, puede no extinguirse si existe un motivo legítimo para mantenerlo vigente; por tanto, deben examinarse las circunstancias concretas, como el ejercicio de derechos frente a terceros (Caso 14).
Leyes aplicables
- Código Civil, artículo 378 (민법 제378조)
- Código Civil, artículo 470 (민법 제470조)
- Código Civil, artículo 476 (민법 제476조)
- Código Civil, artículo 477 (민법 제477조)
- Código Civil, artículo 479 (민법 제479조)
- Código Civil, artículo 481 (민법 제481조)
- Código Civil, artículo 482 (민법 제482조)
- Código Civil, artículo 485 (민법 제485조)
- Código Civil, artículo 487 (민법 제487조)
- Código Civil, artículo 488, apartado 1 (민법 제488조 제1항)
- Código Civil, artículo 490 (민법 제490조)
- Código Civil, artículo 492, apartado 1 (민법 제492조 제1항)
- Código Civil, artículo 493 (민법 제493조)
- Código Civil, artículo 495 (민법 제495조)
- Código Civil, artículo 498 (민법 제498조)
Tenga en cuenta
- Antes de consignar, debe comprobarse que la causa de la consignación y el importe consignado sean correctos. Una consignación parcial puede no extinguir la deuda.
- Si se desea formular una reclamación adicional al recibir el importe consignado, es más seguro dejar expresamente reservada la objeción e indicar que se recibe como pago parcial.
- Si un crédito está sujeto a embargo, embargo cautelar o una orden de adjudicación, debe comprobarse primero a quién y cómo se debe pagar. Un pago incorrecto puede obligar a pagar de nuevo.
- La subrogación de quien paga y la exoneración derivada de la pérdida de una garantía pueden depender de la existencia del derecho de reembolso, así como del momento y la causa de la desaparición de la garantía.
Artículos relacionados
Casos de origen
Esta guía fue elaborada por IA a partir de los siguientes casos de consulta de la Korea Legal Aid Corporation (en coreano).
- 제권판결 선고로 사고신고담보금을 지급한 후 제권판결 취소된 때 은행책임
- 채권자가 변제받기를 거부할 경우 채무자의 변제공탁방법
- 훔친 통장과 도장 등으로 예금이 인출된 경우 은행의 책임여부
- 약관조항이 무효인 경우 손해배상예정액으로 감액할 수 있는지
- 판결로 확정된 채권을 자동채권으로 상계항변 할 수 있는지
- 계약당사자 일방에게 불리한 약관도 효력이 있는지
- 임대차 존속 중 차임채권의 소멸시효가 완성된 후 임대인이 소멸시효가 완성된 차임채권을 자동채권으로 삼아 임대차보증금 반환채무와...
- 물상보증인이 채무를 변제하였으나 다른 사정에 의하여 채무자에 대하여 구상권이 없는 경우, 물상보증인이 채권자를 대위하여 채권자...
- 형식상 주채무자가 보증채무를 이행한 연대보증인에 대한 구상의무 범위
- 형사사건의 가해자가 합의금조로 공탁한 돈을 찾을 경우 그 효력
- 가맹점계약상 ‘판매지역권’을 부당하게 침해하는 조항도 효력이 있는지
- 보증채무와 주채무가 변제이익에 있어 우열이 있는지 여부
- 일부 대위변제자의 채무자에 대한 구상채권에 대하여 보증한 자가 자신의 보증채무를 변제함으로써 일부 대위변제자를 다시 대위하는 ...
- 자동차 운행 중 사고로 인한 손해배상채권과 채무가 상속으로 동일인에게 귀속하는 경우 피해자의 운행자에 대한 손해배상청구권이 상...
- 채권자의 잘못으로 배당받지 못한 금액에 대한 연대보증인의 면책 여부
- 지방자치단체의 택지공급계약서가 약관규제법상의 약관에 해당되는지
- 근로복지공단이 유족급여를 지급하고 유족급여수급자를 대위하여 행사하는 보험사업자등 제3자에 대한 손해배상채권에 대하여, 구 자동...
- 송금의뢰인이 수취인의 계좌 착오로 송금한 경우, 수취은행이 수취인에 대한 대출채권을 자동채권으로 하여 상계하는 것이 유효한지 ...
- 무효인 전부명령권자에 대한 제3채무자의 변제가 효력이 있는지
- 국내통화로 외화채권에 변제충당할 경우 그 환산기준시점은 언제인지
- 공탁금수령에 관한 이의유보의 의사표시는 누구에게 하여야 하는지
- 수동채권과 동시이행관계인 자동채권이 압류 후 발생하여도 상계 가능한지
- 채권자의 고의·과실로 담보상실 된 경우 법정대위권자의 면책범위
- 은행이 공동명의예금자 중 1인에 대한 채권으로 예금채권과 상계가 가능한지
- 법정대위의 전제가 되는 보증 등의 시점 이전에 이미 소멸한 채권자의 담보에 대해서 민법 제485조가 적용되는지 여부
Esta guía es información general sobre el derecho coreano, no asesoramiento legal para su caso. Consulte a un abogado o a la Korea Legal Aid Corporation (132 en Corea).