
Guía sobre el delito de infracción de la Ley de Control de Cheques Ilícitos
Basado en 31 casos de consulta · Actualizado · Traducido del original en coreano.
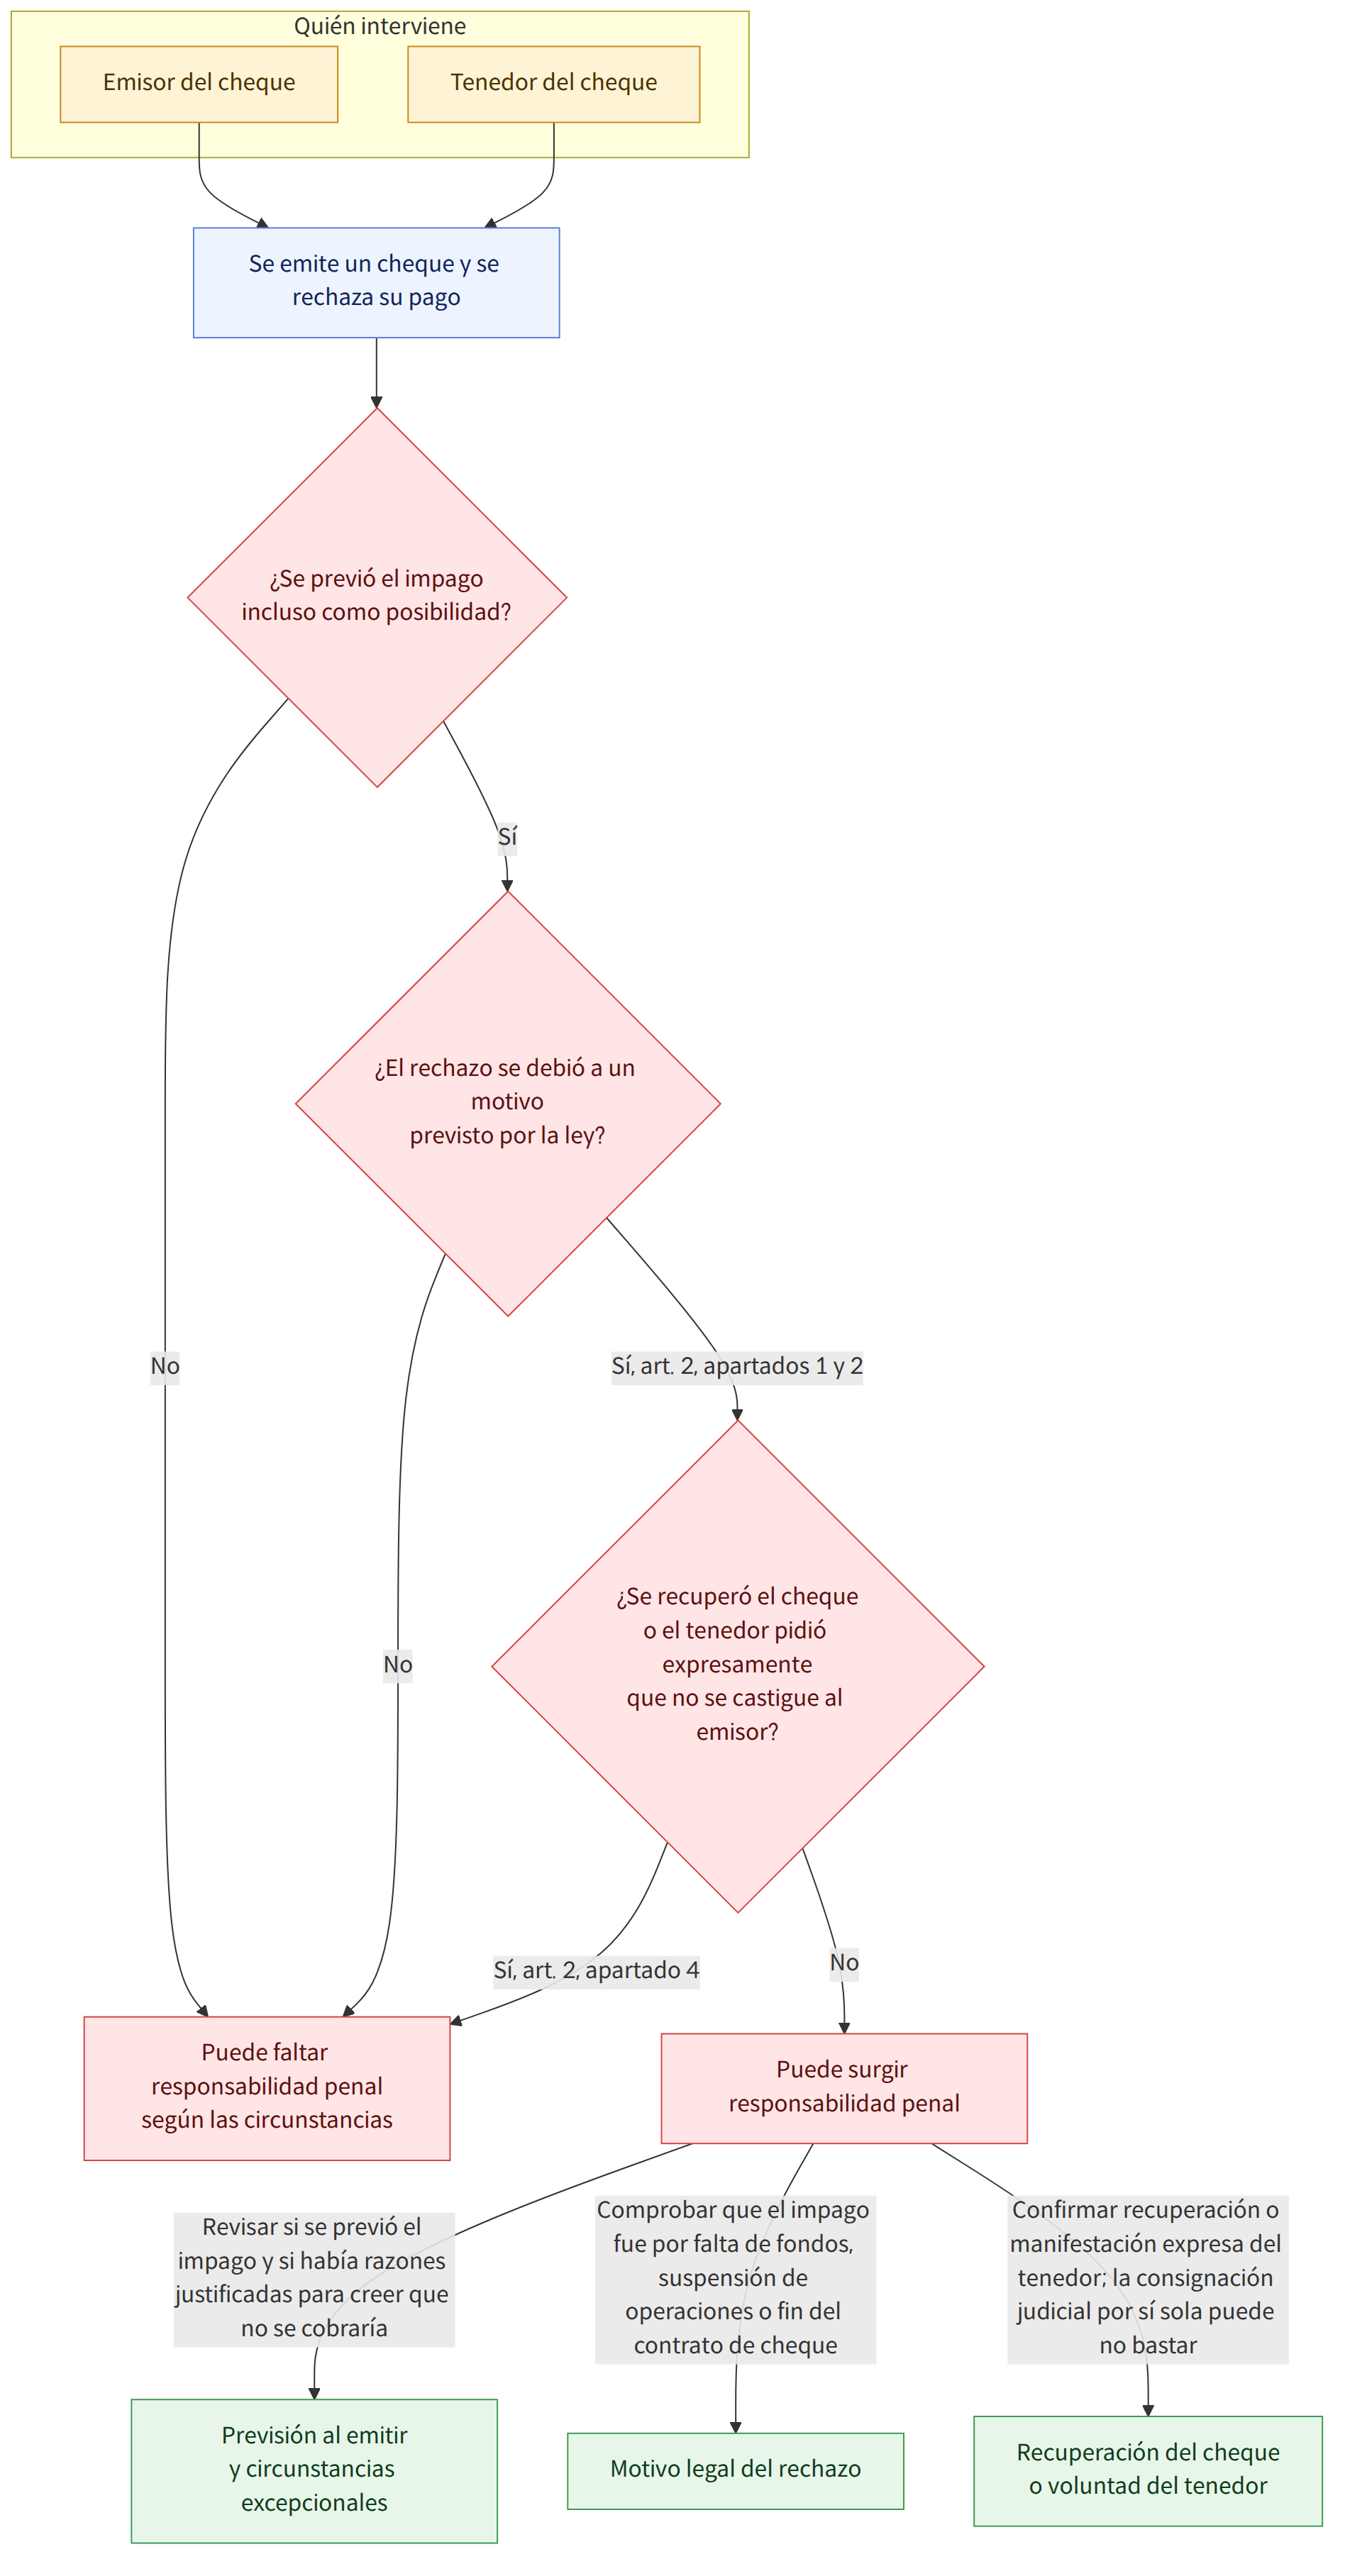
El mero hecho de que un cheque resulte impagado no basta para que se genere responsabilidad penal. Deben examinarse, entre otras cuestiones, si al emitirlo se previó que se rechazaría el pago, si el motivo del rechazo está previsto por la ley y si el cheque fue recuperado.
De un vistazo
Puntos clave
- Puede castigarse la emisión de un cheque ilícito en los supuestos previstos por la ley, como emitirlo sin un contrato de cheque o hacerlo después de que se haya dictado una orden de suspensión de operaciones. También puede ser punible hacer que el cheque no se pague en la fecha en que debía presentarse al cobro por falta de fondos, entre otros motivos (Ley de Control de Cheques Ilícitos, artículo 2, apartados 1 y 2 (부정수표단속법 제2조 제1항·제2항)).
- Si al emitir el cheque se previó que no se pagaría por falta de fondos, entre otros motivos, la responsabilidad puede surgir incluso con una previsión eventual del resultado. No obstante, puede no haber responsabilidad en casos excepcionales en los que no se previó el resultado o existían motivos justificados para creer que el cheque no se presentaría al cobro (Sentencia del Tribunal Supremo de 30 de septiembre de 2010, 2010Do6490).
- Los motivos de impago se limitan a la falta de fondos, una orden de suspensión de operaciones o la resolución o rescisión del contrato de cheque. Si se rechaza el pago por otro motivo, puede no configurarse el delito de infracción del apartado 2 del artículo 2 (Sentencia del Tribunal Supremo de 26 de octubre de 2006, 2006Do5147).
- No puede iniciarse un proceso penal por los delitos previstos en los apartados 2 y 3 del artículo 2 si el emisor recupera el cheque o, aunque no lo haya recuperado, el tenedor manifiesta expresamente que no desea que se castigue al emisor. Si un cómplice recupera el cheque, ese efecto también puede alcanzar a los demás cómplices (Ley de Control de Cheques Ilícitos, artículo 2, apartado 4 (부정수표단속법 제2조 제4항)).
- La mera consignación judicial de una cantidad equivalente al importe del cheque y su recepción por el tenedor pueden no constituir ni la recuperación del cheque ni una manifestación de que no se desea el castigo (Sentencia del Tribunal Supremo de 21 de octubre de 1994, 94Do789).
- En principio, la ley también puede aplicarse a los cheques en blanco. Sin embargo, puede reconocerse una excepción en circunstancias especiales cuando, a la luz de la finalidad de la emisión y del contenido del contrato, no exista posibilidad de que el cheque circule y, al emitirse, sea claramente previsible que se encontrará en situación de suspensión de operaciones cuando se presente al cobro en el futuro (Sentencia del Tribunal Supremo de 26 de diciembre de 2013, 2011Do7185).
- Completar un cheque en blanco no convierte, por ese solo acto, a quien lo completa en emisor o autor del cheque. El emisor no responde por un importe que exceda del alcance de la facultad para completarlo, y completar el cheque una vez vencido el plazo de prescripción de dicha facultad puede no considerarse una cumplimentación válida (Sentencia del Tribunal Supremo de 8 de septiembre de 1981, 81Do1495; Sentencia del Tribunal Supremo de 27 de noviembre de 2001, 2001Do3184).
Preguntas frecuentes
Q. ¿Se castiga siempre al emisor si el cheque resulta impagado?
No. Para que se aplique la responsabilidad por la infracción del apartado 2 del artículo 2, el impago debe deberse a uno de los motivos previstos por la ley y también debe determinarse si, al emitir el cheque, se previó que no sería pagado. El mero hecho de que el cheque resulte impagado no determina por sí solo la responsabilidad.
Q. Si presté un cheque a otra persona y resulta impagado, ¿quién es responsable?
Según los casos, la persona responsable es quien emitió o extendió el cheque; la persona que recibió el cheque en préstamo y asumió un compromiso no incurre en responsabilidad penal en su lugar. No obstante, los requisitos concretos de responsabilidad, como el dolo o la culpa del emisor, deben examinarse por separado.
Q. ¿Pueden castigarme si el cheque resulta impagado aunque el tenedor se comprometiera a no presentarlo al cobro?
Por regla general, no es fácil eludir la responsabilidad basándose únicamente en ese compromiso o en las circunstancias de la emisión. Podría llegarse a una conclusión distinta en casos excepcionales, como cuando no se previó que el cheque no sería pagado o existían motivos justificados para creer que no se presentaría al cobro.
Q. ¿Evito la responsabilidad penal si consigno judicialmente el importe del cheque impagado?
Según los casos, aunque se consigne judicialmente una cantidad equivalente al importe nominal y el tenedor la reciba, esto puede no constituir ni la recuperación del cheque ni una manifestación expresa del tenedor de que no desea que se castigue al emisor. Por tanto, no puede afirmarse que la mera consignación impida la apertura de un proceso penal.
Q. Si un cómplice recupera el cheque, ¿ya no se puede procesar a los demás cómplices?
Según la jurisprudencia citada en los casos, si un cómplice recupera el cheque irregular, ese efecto también alcanza a los demás cómplices. Se explica que la conclusión no cambia aunque el cómplice que recuperó el cheque quiera que se castigue a los demás.
Q. Si se completa un cheque en blanco por un importe superior al acordado y resulta impagado, ¿responde el emisor por el importe total?
Según los casos, el emisor puede ser responsable dentro de los límites de la facultad para completar el cheque en blanco, pero no responde, por el delito de infracción de la Ley de Control de Cheques Ilícitos, por el importe añadido que exceda de esa autorización. No puede determinarse únicamente a partir de este caso qué responsabilidad jurídica distinta podría derivarse de la conducta de quien completó el cheque.
Q. ¿Pueden castigarme si se rechaza el pago de un cheque cuya fecha de emisión estaba en blanco o se corrigió posteriormente?
Hay casos en los que, si se presenta al cobro un cheque cuyo campo de fecha de emisión no se ha completado, no puede considerarse que haya habido una presentación válida y resulta difícil que se configure el delito de infracción del apartado 2 del artículo 2. En cambio, el emisor puede ser responsable si, con el consentimiento del tenedor, corrige válidamente la fecha de emisión y el cheque se presenta dentro del plazo correspondiente, contado desde la fecha corregida. La conclusión puede ser distinta si otra persona corrige la fecha sin el consentimiento ni la autorización del emisor.
Q. ¿Presentar una declaración falsa sobre la pérdida de un cheque constituye una infracción de la Ley de Control de Cheques Ilícitos?
Presentar una declaración falsa ante una entidad financiera con el propósito de evitar el pago del cheque o una orden de suspensión de operaciones puede constituir una infracción del artículo 4. Es necesario probar de forma afirmativa que la declaración contradice la verdad objetiva; además, los casos explican que quien no figura como emisor —por ejemplo, una persona que presta su nombre— no puede ser autor del delito de infracción del artículo 4.
Leyes aplicables
- Ley de Control de Cheques Ilícitos, artículo 2, apartados 1, 2, 3 y 4 (부정수표단속법 제2조 제1항·제2항·제3항·제4항)
- Ley de Control de Cheques Ilícitos, artículo 3 (부정수표단속법 제3조)
- Ley de Control de Cheques Ilícitos, artículo 4 (부정수표단속법 제4조)
- Ley de Control de Cheques Ilícitos, artículo 5 (부정수표단속법 제5조)
- Ley de Cheques, artículo 3 (수표법 제3조)
- Ley de Cheques, artículo 51 (수표법 제51조)
- Ley Bancaria, artículo 1 (은행법 제1조)
- Decreto de Aplicación de la Ley de Control de Cheques Ilícitos, artículo 2, apartado 1 (부정수표단속법 시행령 제2조 제1항)
- Código de Procedimiento Penal, artículo 310-2 (형사소송법 제310조의2)
Tenga en cuenta
- Según los casos, para que se reconozca el efecto de impedir la apertura del proceso penal, la recuperación del cheque o la manifestación de que no se desea el castigo debe producirse antes de que se dicte sentencia en primera instancia.
- La consignación judicial para el pago o el pago del importe del cheque no equivalen, por sí solos, a la recuperación del cheque ni a una manifestación expresa del tenedor de que no desea que se castigue al emisor.
- La conclusión sobre un cheque en blanco puede variar en función del alcance de la facultad para completarlo, la prescripción, la finalidad de la emisión y la posibilidad de que circule.
- Deben comprobarse el motivo por el que se rechazó el pago y las circunstancias existentes cuando se emitió el cheque; el mero impago no permite concluir que se haya cometido un delito.
Casos de origen
Esta guía fue elaborada por IA a partir de los siguientes casos de consulta de la Korea Legal Aid Corporation (en coreano).
- 수표부도 후 변제공탁 한 경우 부정수표단속법 위반 여부
- 수표가 지급거절된 경우에도 처벌되지 않는 경우
- 백지수표가 부도가 났더라도 예외적으로 부정수표단속법위반죄가 성립하지 않는 경우
- 부도수표를 회수할 경우 형사책임을 면할 수 있는지
- 빌려준 당좌수표 부도처리 시 부정수표단속법위반의 책임자
- 백지수표가 부도난 경우 부정수표단속법 위반 여부
- 백지보충권 소멸시효 완성 후 보충된 수표 부도된 때 처벌 여부
- 부정수표가 부정수표가공범에 의하여 회수된 경우, 그 공범이 다른 공범자의 처벌을 원하는 경우에도 공소를 제기할 수 없는지 여부...
- 부정수표단속법 2조 1항 2호 소정의 "금융기관"의 범위
- 수표발행자가 피사취신고를 한 경우 부정수표단속법 위반 여부
- 백지수표를 보충한 자도 부정수표단속법 위반으로 처벌되는지
- 백지 보충없이 지급제시가 있을 경우 그 수표의 발행행위가 부정수표단속법 제2조 제2항 위반죄를 구성하는지 여부
- 발행한도액 초과한 가계수표가 부도된 경우 형사처벌
- 백지보충권의 범위를 넘은 금액에 대해 책임을 지는지 여부
- 타인의 기망에 의하여 발행된 수표가 부도된 경우 부정수표단속법 제2조제2항에 해당여부
- 공범이 부정수표를 회수한 경우 처벌되는지 여부
- 발행일의 정정과 부도수표 여부 (2)
- 수표금액의 지급 또는 거래정지처분 면탈 목적의 허위신고의 요건
- 발행일의 정정과 부도수표 여부 (1)
- 수표부도의 고의
- 부도수표 사본의 증거능력
- 백지수표의 위조와 벌금액
- 수표부도의 사유는 제한적인지
- 부정수표단속법위반죄와 무고죄의 죄수관계
- 명의차용인도 부정수표 단속법 제4조 위반죄의 주체가 될 수 있는지
Esta guía es información general sobre el derecho coreano, no asesoramiento legal para su caso. Consulte a un abogado o a la Korea Legal Aid Corporation (132 en Corea).