
Guía para consumidores sobre compras a plazos, ventas a domicilio y tarjetas de crédito
Basado en 42 casos de consulta · Actualizado · Traducido del original en coreano.
En los contratos de compra a plazos y de venta a domicilio, se puede desistir dentro de determinados plazos, aunque pueden aplicarse restricciones según la finalidad de la operación o el tipo y el estado de uso del producto. La responsabilidad por el uso fraudulento de una tarjeta de crédito y la obligación de reembolsar en las transacciones prepagadas a plazos también pueden variar según factores como la existencia de una firma, la negligencia del titular y la transferencia del negocio.
De un vistazo
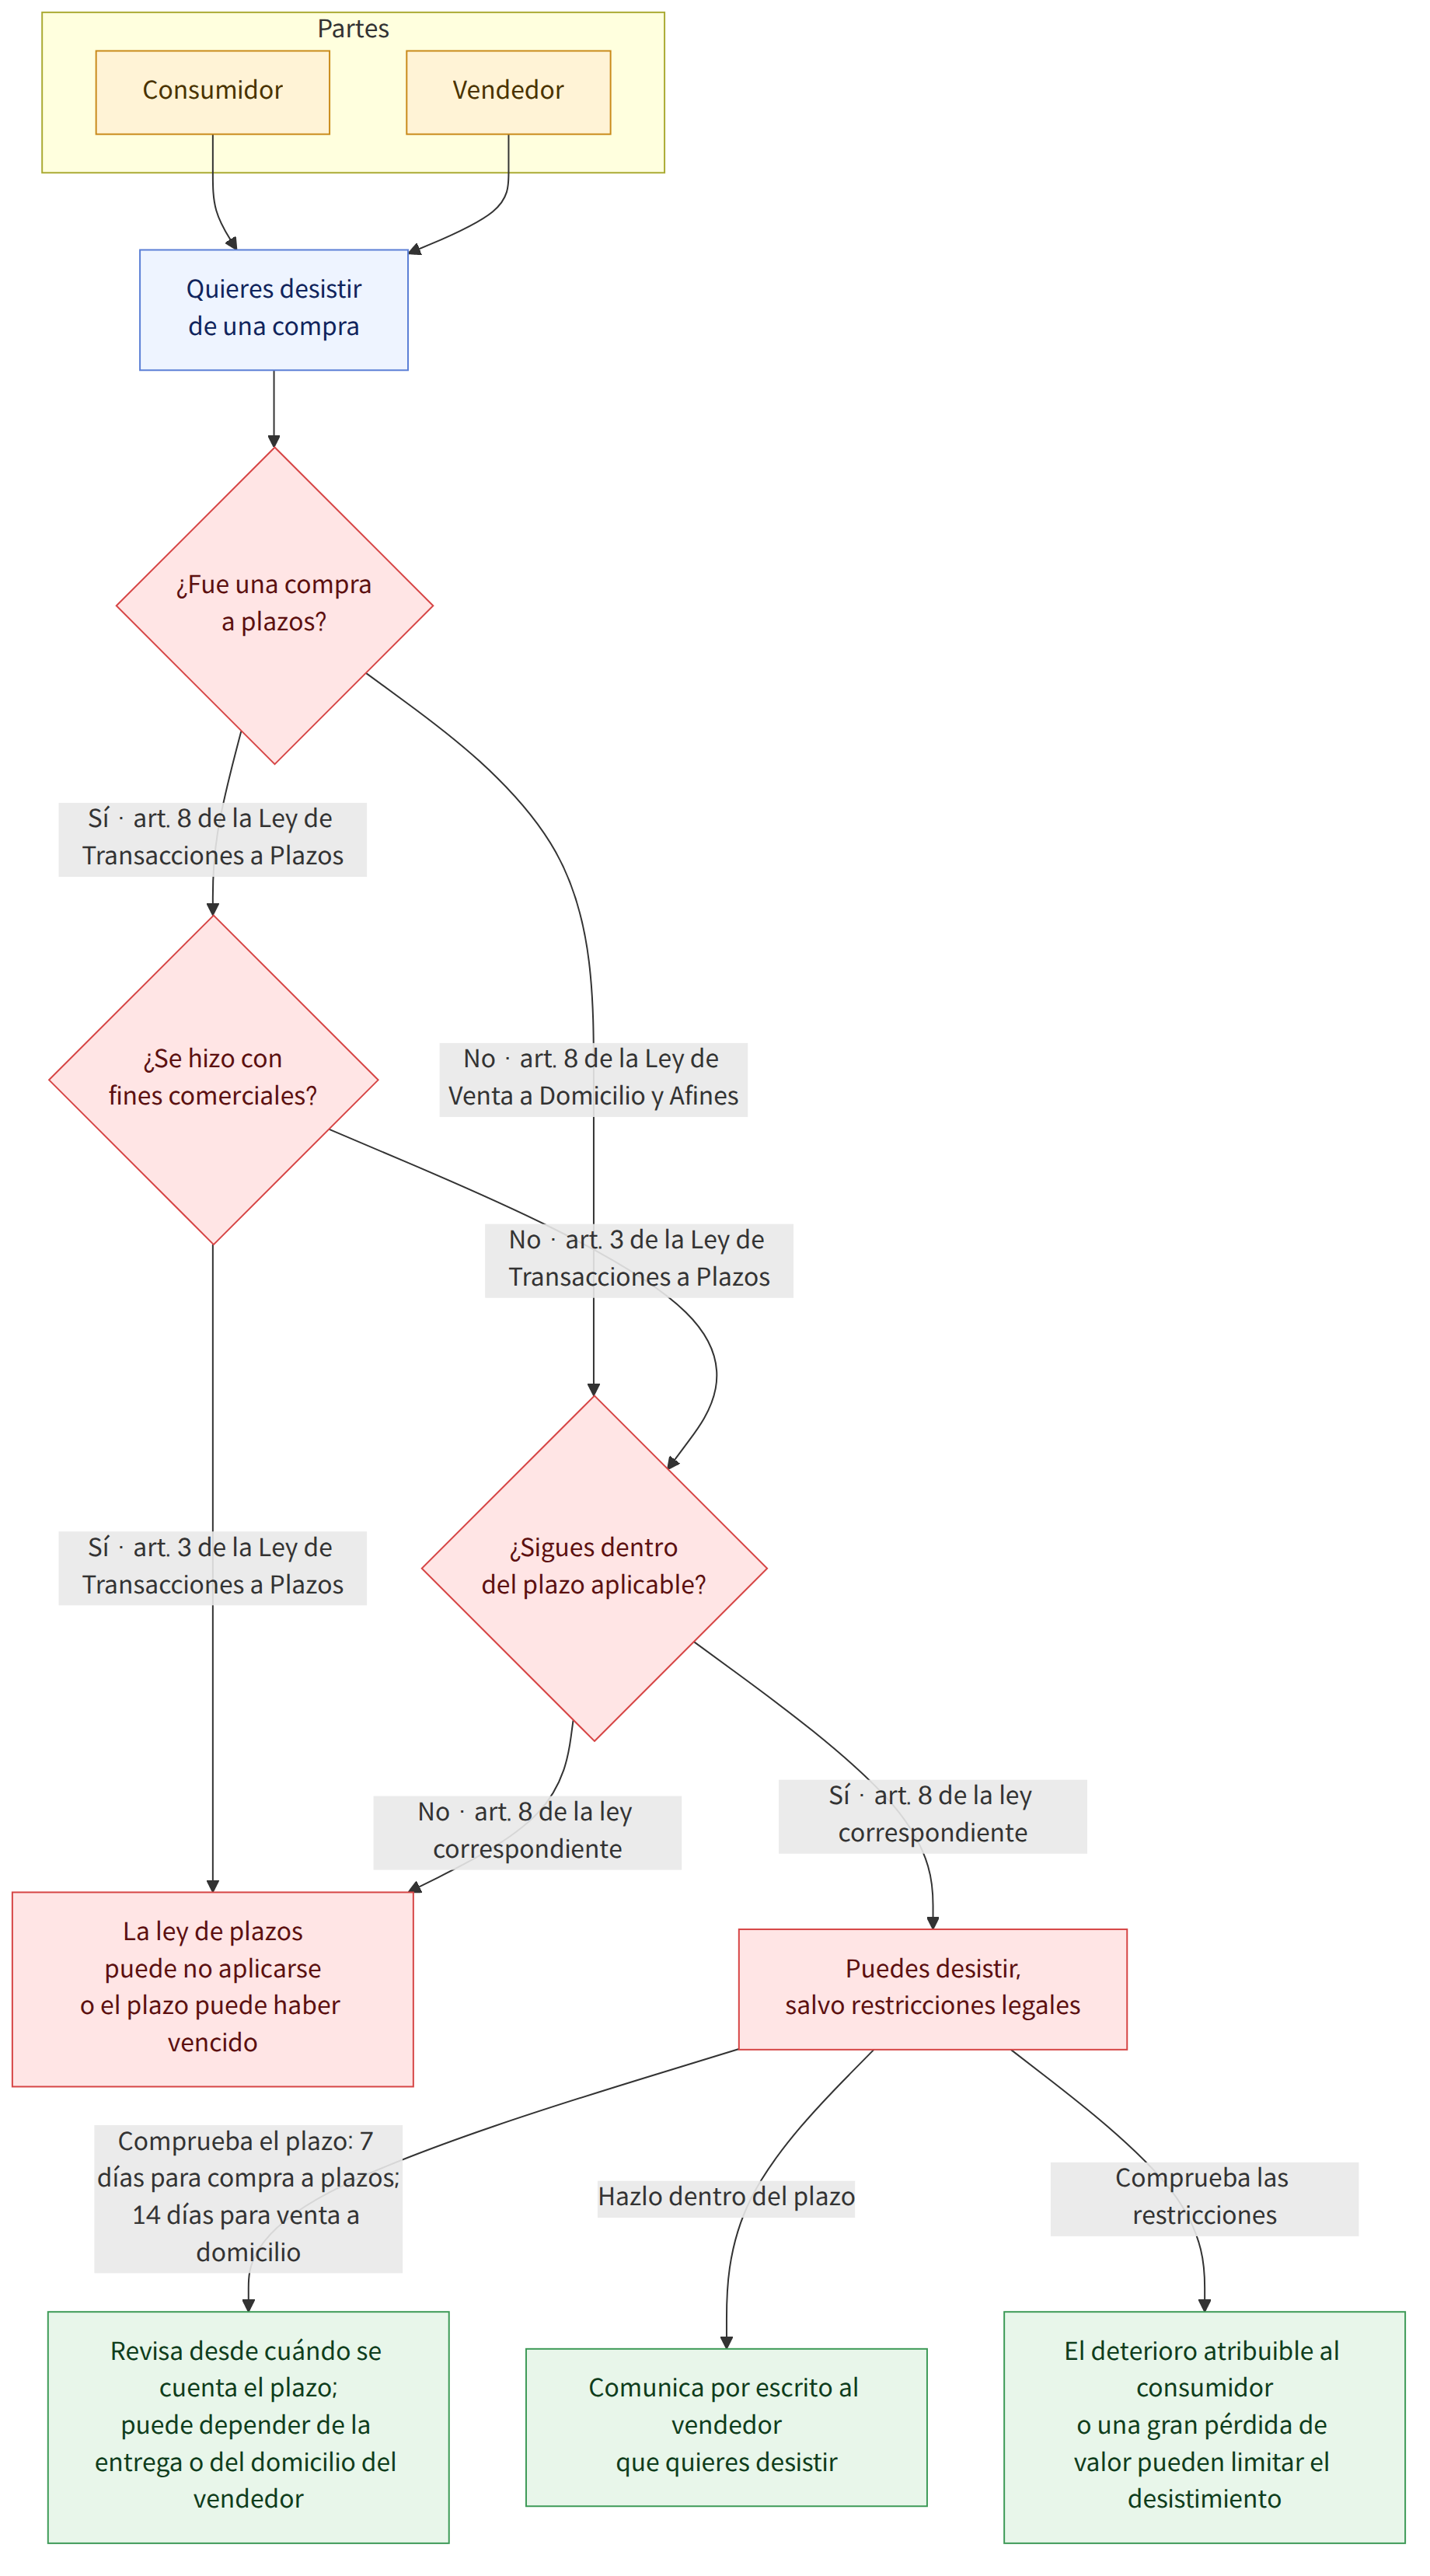
Puntos clave
- Por regla general, el plazo para desistir de una compra a plazos es de 7 días desde la fecha en que se recibió el contrato. Si la entrega del producto se produce más tarde, el plazo se cuenta desde la fecha en que se recibió (Ley de Transacciones a Plazos, artículo 8 (할부거래에 관한 법률 제8조)).
- Por regla general, se puede desistir de un contrato de venta a domicilio dentro de los 14 días siguientes a la fecha en que se recibió el contrato. Si no se entregó el contrato o se desconoce el domicilio del vendedor, el plazo puede contarse desde la fecha en que se conoció o se pudo haber conocido ese domicilio (Ley de Venta a Domicilio y Afines, artículo 8 (방문판매 등에 관한 법률 제8조)).
- El desistimiento puede estar limitado si se dan motivos legales, como el deterioro del producto por responsabilidad del consumidor o una disminución considerable de su valor.
- La Ley de Transacciones a Plazos puede no aplicarse a los contratos a plazos celebrados con fines comerciales, como la compra de productos para una actividad empresarial (Ley de Transacciones a Plazos, artículo 3 (할부거래에 관한 법률 제3조)).
- Si una empresa de transacciones prepagadas a plazos transfiere la totalidad de su negocio, la empresa adquirente asume los derechos y obligaciones contractuales, incluida la obligación de pagar el reembolso por cancelación. No es válido un acuerdo que excluya esa sucesión (Ley de Transacciones a Plazos, artículo 22, apartado 1 (할부거래에 관한 법률 제22조 제1항); sentencia del Tribunal Supremo de 14 de enero de 2016, caso 2015다50200).
- La indemnización por el uso fraudulento de una tarjeta perdida o robada puede variar según las circunstancias previstas en las condiciones aplicables, como la falta de firma, la demora en denunciarlo o la negligencia del titular. Si se sabe que la tarjeta se ha perdido, debe denunciarse de inmediato; si se discute que el titular haya actuado con negligencia, deben comprobarse los elementos que permitan demostrarlo.
- Puede estar prohibido rechazar el pago con tarjeta de crédito o ofrecer precios más favorables a quienes pagan en efectivo (Ley de Actividades Financieras Especializadas en Crédito, artículo 19, apartado 1 (여신전문금융업법 제19조 제1항)).
Preguntas frecuentes
Q. ¿En cuántos días puedo cancelar la compra de un producto a plazos?
Según el caso, se puede desistir dentro de los 7 días siguientes a la fecha en que se recibió el contrato. Si el producto se recibió más tarde, el plazo puede contarse desde el día en que se recibió. Sin embargo, el desistimiento puede estar limitado si se aplica alguna excepción legal, como el deterioro o uso del producto. La comunicación escrita en la que se manifieste la intención de desistir debe enviarse al vendedor dentro del plazo.
Q. Quiero devolver un libro que compré mediante venta a domicilio, pero no consigo contactar con el vendedor.
Por regla general, se puede desistir de un contrato de venta a domicilio dentro de los 14 días siguientes a la fecha en que se recibió el contrato. Si no se recibió el contrato o no fue posible desistir porque se desconocía el domicilio del vendedor, el plazo puede contarse desde la fecha en que se conoció o se pudo haber conocido ese domicilio. El caso indica que se puede comunicar por escrito la intención de desistir.
Q. Compré a plazos un producto para mi negocio. ¿Puedo cancelar la compra si cambio de opinión?
El caso explica que, si se compra un refrigerador necesario para la actividad de un restaurante, se considera un contrato a plazos celebrado con fines comerciales y puede ser difícil obtener la protección prevista en la Ley de Transacciones a Plazos. La aplicación de la ley puede variar según la relación entre el propósito de la compra y la actividad comercial.
Q. Se anuló el contrato de compraventa del producto. ¿Tengo que seguir pagando las cuotas de la tarjeta?
En un contrato indirecto a plazos, si existe un motivo por el que el contrato de compraventa sea nulo, se anule o se resuelva, se puede invocar ese motivo para negarse a pagar las cuotas al proveedor del crédito. El caso explica que esta negativa solo puede hacerse valer si la comunicación al proveedor del crédito ha llegado a este.
Q. Si una empresa de servicios funerarios cambia de propietario y pasa a otra empresa, ¿quién paga el reembolso por cancelación?
Si una empresa de transacciones prepagadas a plazos transfiere la totalidad de su negocio, la empresa adquirente asume los derechos y obligaciones contractuales, incluida la obligación de pagar el reembolso por cancelación. El caso explica que, aunque en el contrato de transferencia se acuerde que la empresa anterior conservará la responsabilidad del reembolso, ese acuerdo no puede excluir la sucesión de obligaciones frente al consumidor.
Q. Me robaron una tarjeta sin firmar y la usaron de forma fraudulenta. ¿Puedo recibir una indemnización?
El caso señala que la falta de firma en la tarjeta puede ser motivo para excluir la indemnización conforme a las condiciones generales, por lo que puede ser difícil obtenerla. Sin embargo, también se cita una sentencia según la cual puede ser nula una cláusula que atribuya toda la responsabilidad al titular incluso cuando este no haya incurrido en negligencia respecto del robo de la tarjeta o la divulgación de su contraseña. Por tanto, deben revisarse las condiciones aplicables y las circunstancias concretas de la posible negligencia.
Q. Se filtraron mis datos personales y aparecieron cargos en mi tarjeta que no reconozco. ¿Tengo que pagarlos?
Según el caso, la entidad emisora de la tarjeta de crédito es responsable de los cargos realizados con información de la tarjeta obtenida mediante métodos ilícitos, como un ataque informático o una filtración de información por parte de un empleado. No obstante, la situación puede ser distinta si el titular actuó con dolo o negligencia grave, por lo que deben revisarse las circunstancias relativas a la gestión de sus datos y a las medidas de seguridad.
Q. ¿Se puede ofrecer un descuento si se paga en efectivo y cobrar más si se paga con tarjeta?
El caso explica que puede estar prohibido tratar desfavorablemente a un titular por pagar con tarjeta de crédito o favorecer a quienes pagan en efectivo. También indica que este tipo de infracción puede ser objeto de sanción.
Q. Si un menor cancela un contrato de uso de tarjeta, ¿también tiene que devolver el precio de los productos que compró con ella?
Según el caso, aunque se cancele el contrato de uso de la tarjeta, el contrato de compraventa concreto celebrado con el establecimiento afiliado puede seguir siendo válido por separado. Si la entidad emisora de la tarjeta pagó el precio al establecimiento y el menor se benefició al quedar liberado de la obligación de pagar el precio de compra, podría tener que restituir ese beneficio en la medida en que todavía exista.
Leyes aplicables
- Ley de Transacciones a Plazos, artículo 2 (할부거래에 관한 법률 제2조)
- Ley de Transacciones a Plazos, artículo 3 (할부거래에 관한 법률 제3조)
- Ley de Transacciones a Plazos, artículo 8 (할부거래에 관한 법률 제8조)
- Ley de Transacciones a Plazos, artículo 12, apartado 2 (할부거래에 관한 법률 제12조 제2항)
- Ley de Transacciones a Plazos, artículo 22, apartado 1 (할부거래에 관한 법률 제22조 제1항)
- Ley de Transacciones a Plazos, artículo 25 (할부거래에 관한 법률 제25조)
- Ley de Venta a Domicilio y Afines, artículo 2, apartado 1 (방문판매 등에 관한 법률 제2조 제1호)
- Ley de Venta a Domicilio y Afines, artículo 7, apartado 2 (방문판매 등에 관한 법률 제7조 제2항)
- Ley de Venta a Domicilio y Afines, artículo 8 (방문판매 등에 관한 법률 제8조)
- Ley de Actividades Financieras Especializadas en Crédito, artículo 14, apartado 4 (여신전문금융업법 제14조 제4항)
- Ley de Actividades Financieras Especializadas en Crédito, artículo 14-2 (여신전문금융업법 제14조의2)
- Ley de Actividades Financieras Especializadas en Crédito, artículo 14-4 (여신전문금융업법 제14조의4)
- Ley de Actividades Financieras Especializadas en Crédito, artículo 14-5, apartado 3 (여신전문금융업법 제14조의5 제3항)
- Ley de Actividades Financieras Especializadas en Crédito, artículo 16, apartado 5 (여신전문금융업법 제16조 제5항)
- Ley de Actividades Financieras Especializadas en Crédito, artículo 17, apartado 1 (여신전문금융업법 제17조 제1항)
Tenga en cuenta
- El plazo para desistir varía según el tipo de operación. Por regla general, es de 7 días para las transacciones a plazos y de 14 días para las ventas a domicilio. Si no se entregó el contrato o se retrasó el suministro, entre otras circunstancias, el momento desde el que se cuenta el plazo puede variar.
- El desistimiento puede estar limitado si el producto se ha usado o deteriorado. Por ello, al inspeccionarlo, conviene prestar atención al embalaje y al estado del producto.
- La indemnización por el uso fraudulento de una tarjeta puede variar según factores como si estaba firmada, cuándo se denunció su pérdida o robo, si el titular actuó con dolo o negligencia y el contenido de las condiciones aplicables. Si se sabe que la tarjeta se ha perdido o ha sido robada, debe comunicarse de inmediato a la entidad emisora.
- Esta guía ofrece información general basada en los casos de consulta aquí expuestos. La aplicación concreta puede variar según el contenido del contrato y los hechos del caso.
Casos de origen
Esta guía fue elaborada por IA a partir de los siguientes casos de consulta de la Korea Legal Aid Corporation (en coreano).
- 할부거래에 있어서 계약철회가 가능한 경우
- 출판사 영업사원이 방문판매한 책을 반품할 수 있는지
- 서명 없는 신용카드 도난 시 부정사용대금에 관한 책임
- 여신거래기본약관과 개별약정서상의 이율이 서로 다른 경우
- 신용카드가 아닌 현금 결제 우대의 위법성
- 선불식 할부거래인 상조계약의 상조회사의 영업양도의 경우 지위 승계
- 전자복권을 신용카드로 구입할수 있는지 여부
- 기업구매전용카드의 신용카드 여부
- 미성년자의 신용카드 이용시 법정대리인의 묵시적 동의 및 처분허락
- 선불식 할부거래 업체의 양도, 양수
- 항공 마일리지 제공 약관이 고액에게 불리하게 변경된 경우
- 명의도용신용카드의 경우 신용카드회원이 책임을 지는지
- 신용카드 소득공제액에 관하여
- 할부거래에 관한 법률이 적용되지 않는 경우
- 할부거래의 승계
- 미성년자의 신용카드 이용계약 취소시 신용카드 이용대금 지급 책임
- 해약환급금 지급 제한 무효
- 방문판매의 정의
- 할부거래에서의 지급거절통지
- 제3자 부정사용 신용카드에 있어 신용카드가맹점의 귀책사유 약정의 해석
- 신용카드 도난으로 인한 책임
- 방문판매한 책의 반품
- 서명않은 신용카드 도난 후 부정사용시 그 대금에 대한 책임
- 길거리에서 신용카드 회원을 모집하는게 위법한지
- 신용카드가맹점의 본인 확인의무
Esta guía es información general sobre el derecho coreano, no asesoramiento legal para su caso. Consulte a un abogado o a la Korea Legal Aid Corporation (132 en Corea).