
Guía sobre la responsabilidad por obligaciones solidarias y de garantía, y la acción de regreso
Basado en 89 casos de consulta · Actualizado · Traducido del original en coreano.
En las obligaciones solidarias y de garantía deben examinarse no solo las responsabilidades frente al acreedor, sino también la proporción de las cargas entre los deudores y la acción de regreso. La responsabilidad de garantía puede variar según el contenido del contrato, el período de garantía, las modificaciones de la deuda, el fallecimiento del fiador o la exoneración del deudor principal, entre otros factores. Por ello, deben analizarse conjuntamente el contrato y las circunstancias concretas.
De un vistazo
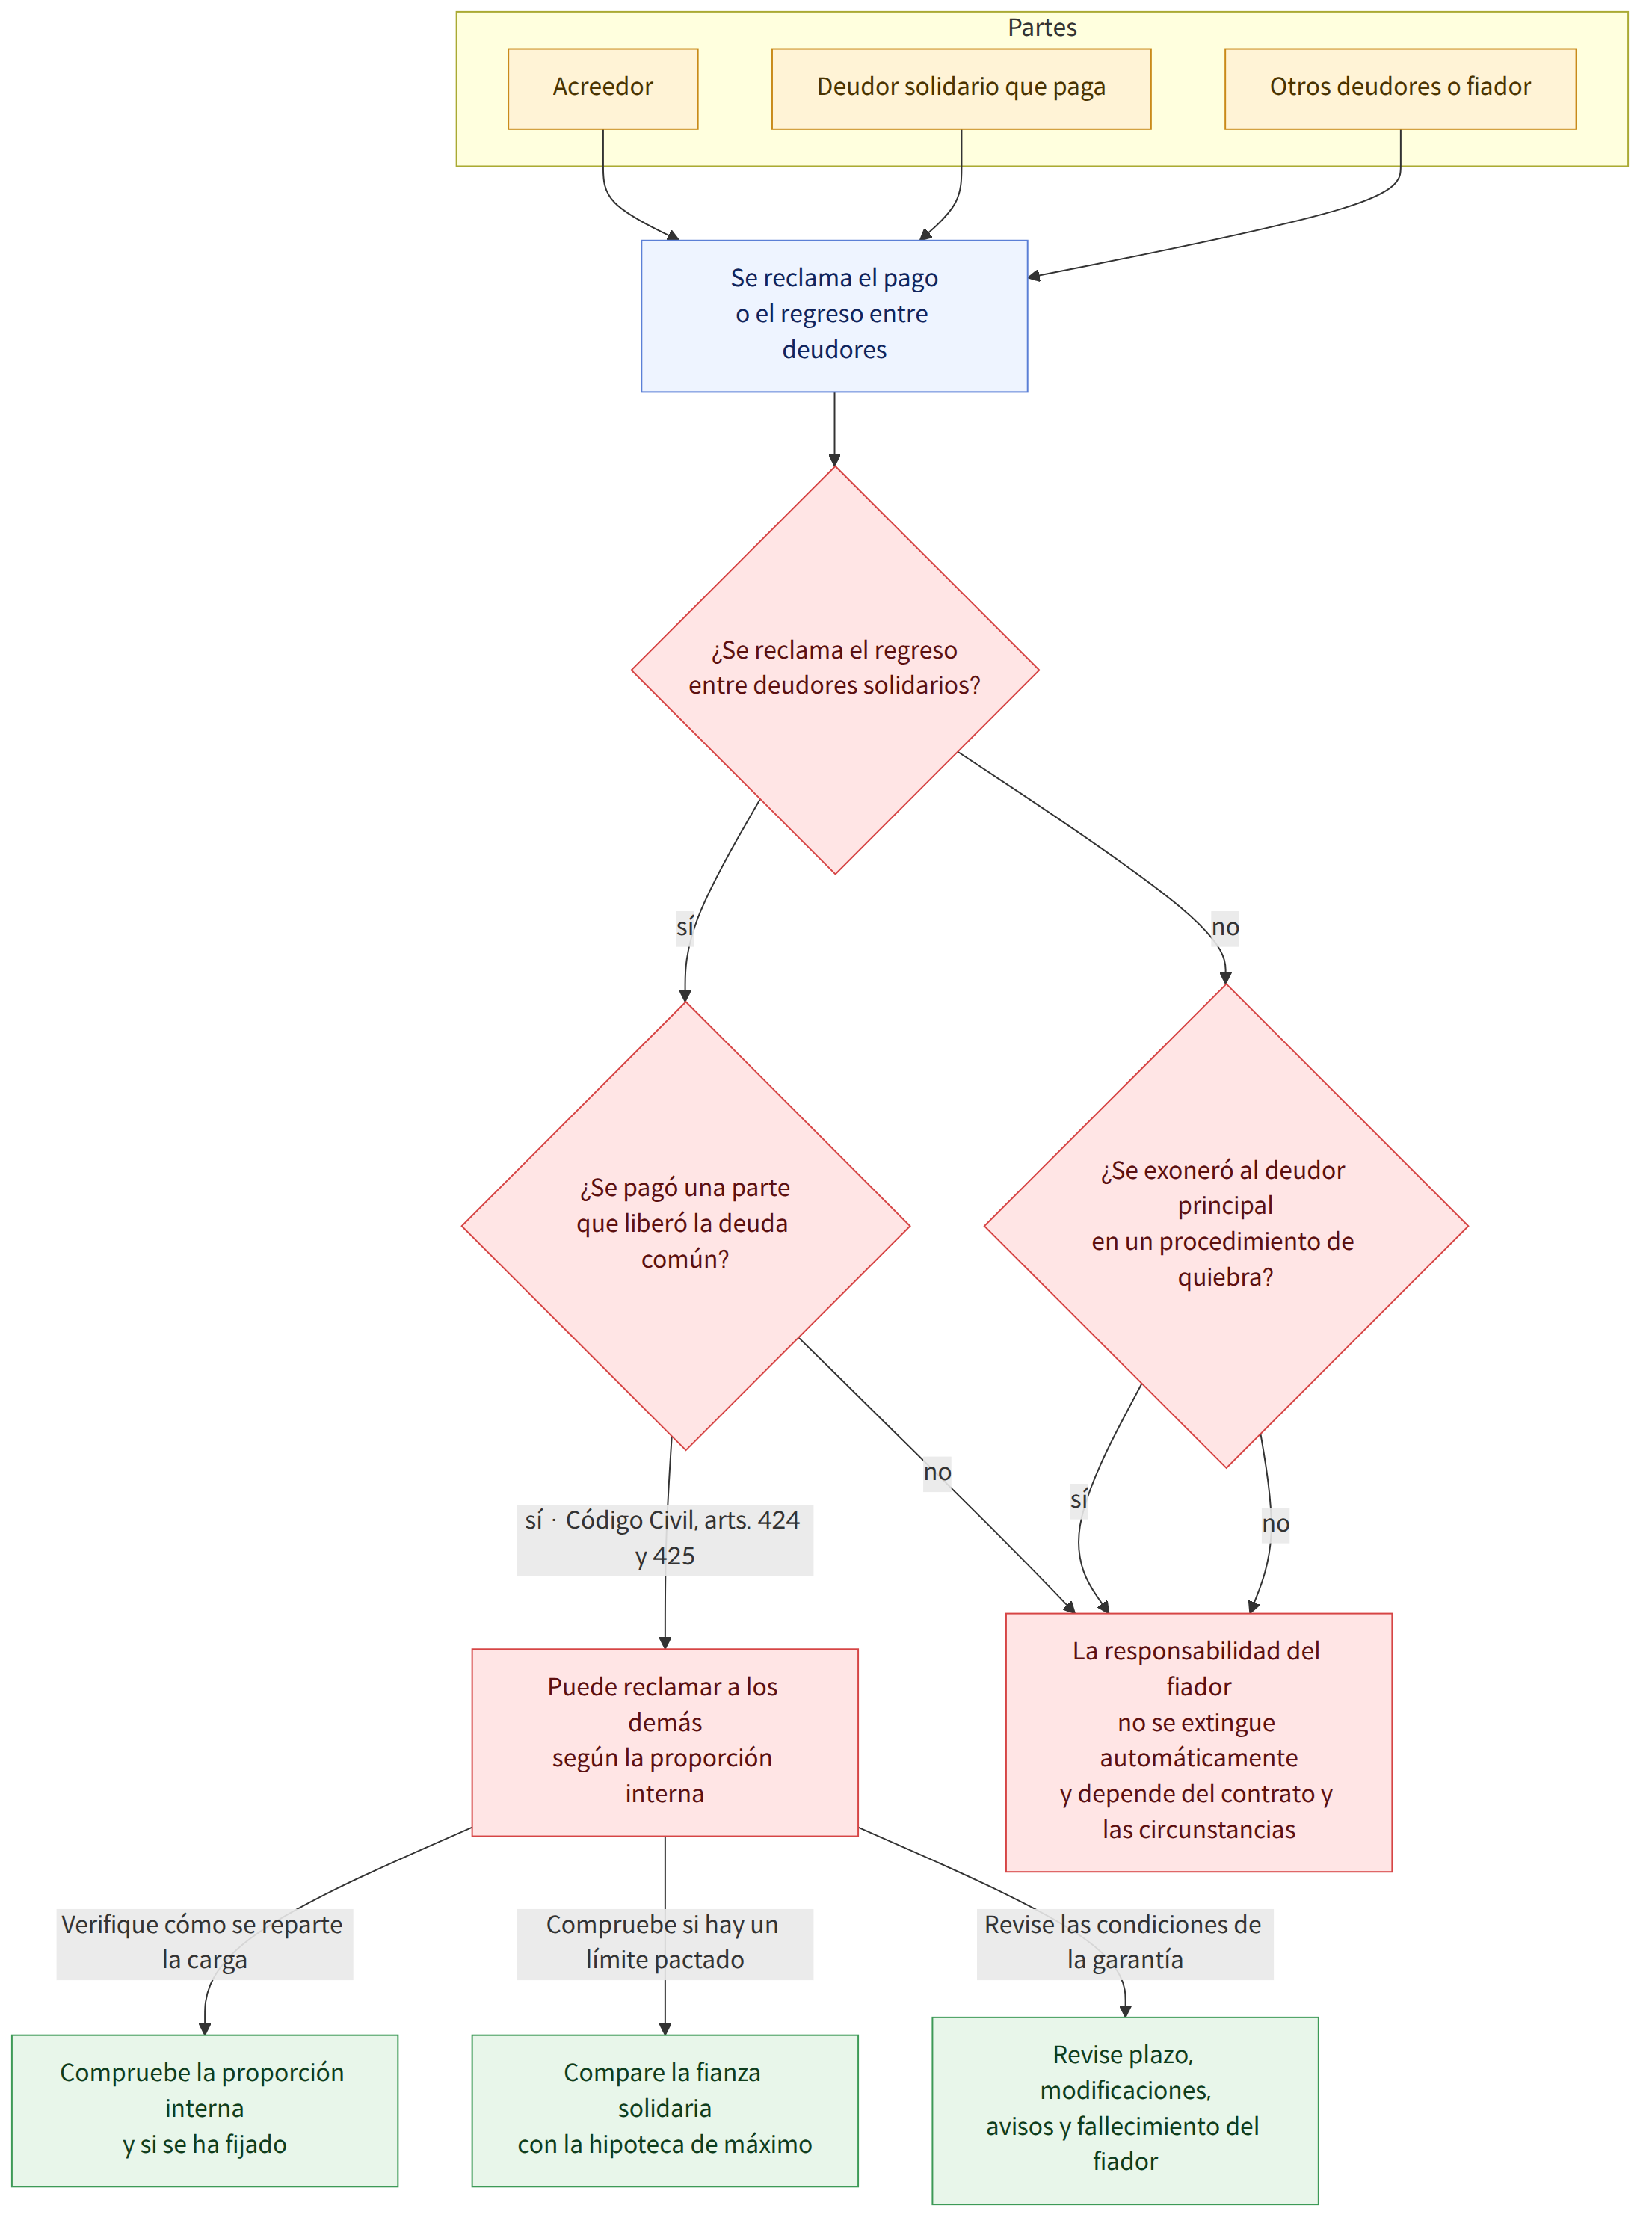
Puntos clave
- El deudor solidario puede ejercitar la acción de regreso conforme a la proporción interna de responsabilidad; aunque solo haya pagado una parte, puede surgir un derecho de regreso frente a los demás deudores por la parte que les corresponda soportar (Código Civil, artículos 424 y 425 (민법 제424조·제425조), caso 25).
- El contrato de fianza solidaria y el contrato de constitución de hipoteca de máximo son contratos distintos, por lo que la responsabilidad de la fianza solidaria no se limita al importe máximo garantizado por la hipoteca. La cuestión es si existen circunstancias especiales que limiten la responsabilidad a ese importe (casos 5 y 13).
- El alcance de la responsabilidad en una garantía continuada puede variar según el plazo del contrato, el límite de la garantía, la validez de la cláusula de prórroga automática y el momento en que se notifique la rescisión. No se extinguen automáticamente las deudas ya determinadas antes de que termine el contrato de garantía (casos 7 y 10).
- Aunque se prorrogue sin el consentimiento del fiador el vencimiento de una deuda determinada, la responsabilidad de garantía se mantiene, en principio. No obstante, si las partes acordaron otra cosa, podrá aplicarse lo pactado.
- Si el objeto o la forma de la deuda principal cambia sin que el fiador lo sepa, la responsabilidad de garantía puede extinguirse si desaparece su identidad sustancial. Si la carga disminuye o aumenta, el alcance de la responsabilidad puede variar según el contenido de la modificación (casos 20 y 24).
- Aunque el deudor principal obtenga la exoneración de sus deudas en un procedimiento de quiebra, la responsabilidad del fiador no se ve afectada, en principio. Existe un caso en el que se establece que, tratándose de una garantía continuada sin plazo ni límite de importe fijados, las nuevas deudas contraídas tras el fallecimiento del fiador no pasan a sus herederos (casos 14 y 23).
- A diferencia de las garantías ordinarias, las garantías de identidad están sujetas a plazos y obligaciones de notificación establecidos por ley. El contrato termina con el fallecimiento del fiador, pero las responsabilidades ya contraídas antes de este pueden dar lugar a cuestiones sucesorias (Ley de Garantía de Identidad, artículos 3, 4 y 7 (신원보증법 제3조·제4조·제7조), casos 1 y 12).
- La renuncia a una reclamación o la liberación de uno de los deudores en una obligación solidaria no genuina no produce, en principio, efectos frente a los demás deudores. Sin embargo, el importe efectivamente pagado por uno de ellos se tiene en cuenta, hasta ese importe, al determinar la responsabilidad de los demás (caso 21).
Preguntas frecuentes
Q. ¿Puede un deudor solidario reclamar a los demás deudores aunque solo haya pagado una parte?
El deudor solidario no puede ejercitar la acción de regreso únicamente cuando haya pagado más de la parte que le corresponde soportar. Conforme a la proporción interna de responsabilidad, puede reclamar a los demás deudores una parte del importe que haya liberado conjuntamente la deuda; si no se ha fijado una proporción, puede presumirse que las partes son iguales (caso 25).
Q. Si se constituye una hipoteca de máximo, ¿también se limita al importe máximo garantizado la responsabilidad de la fianza solidaria?
La constitución de una hipoteca de máximo y la fianza solidaria son contratos distintos, por lo que, en principio, la responsabilidad derivada de la fianza solidaria no queda limitada al importe máximo garantizado por la hipoteca. Debe examinarse si concurren circunstancias especiales que indiquen que ambas responsabilidades se limitaron a ese importe (caso 13).
Q. Si se exonera de sus deudas al deudor principal en un procedimiento de quiebra, ¿queda también exonerado el fiador solidario?
Según la explicación del caso, que el deudor principal obtenga la exoneración de sus deudas en un procedimiento de quiebra no afecta a la obligación de pago del fiador. Por tanto, no cabe considerar que la obligación de garantía se extinga por el solo hecho de que el deudor principal haya sido exonerado (caso 14).
Q. ¿Se extingue la responsabilidad de garantía si se prorroga el plazo del préstamo sin el consentimiento del fiador?
La garantía de un préstamo cuya deuda ya está determinada se mantiene, en principio, aunque se prorrogue el vencimiento sin el consentimiento del fiador. No obstante, si las partes acordaron otra cosa respecto de una prórroga sin el consentimiento del fiador, se aplicará lo pactado (caso 16).
Q. ¿Termina automáticamente una garantía continuada cuando el deudor principal deja su empresa?
La responsabilidad de garantía no termina automáticamente por el solo hecho de que el deudor principal deje su empleo; sin embargo, el caso explica que, dadas ciertas circunstancias, puede reconocerse la rescisión de un contrato de garantía continuada. No obstante, si la relación comercial termina o la deuda principal queda determinada antes de la rescisión, puede subsistir la responsabilidad por las deudas ya contraídas (caso 10).
Q. ¿Se prorroga la garantía aunque no haya consentido una cláusula de prórroga automática del período de garantía?
Una cláusula que disponga la prórroga automática, sin notificación, de un contrato de operaciones continuadas y del período de garantía puede ser nula si existe el riesgo de que cause un perjuicio injustificado al fiador. Son importantes, entre otros aspectos, el contenido concreto de la cláusula y si el fiador podía dejar de serlo al terminar el contrato (caso 7).
Q. Si fallece el fiador, ¿deben sus herederos garantizar también las deudas continuadas contraídas posteriormente?
Existe un caso en el que se establece que, tratándose de una garantía continuada sin plazo ni límite de importe fijados, los herederos no suceden en la responsabilidad de garantía respecto de las nuevas deudas principales contraídas tras el fallecimiento del fiador. No obstante, la posible sucesión de las obligaciones de garantía ya contraídas antes del fallecimiento debe analizarse por separado (caso 23).
Q. Si el deudor principal y el acreedor aumentan la indemnización sin que el fiador lo sepa, ¿debe el fiador hacerse cargo también del importe aumentado?
Si, después de celebrado el contrato de garantía, se fija sin la participación del fiador una indemnización por daños y perjuicios que excede del alcance de la responsabilidad preexistente por incumplimiento, el fiador puede no ser responsable del importe excedente. También puede variar el alcance de la responsabilidad cuando se modifica la deuda principal, según se mantenga o no su identidad sustancial y según aumente o disminuya la carga (casos 20 y 24).
Q. Si se llega a un acuerdo con uno de los responsables de un ilícito civil cometido conjuntamente y se renuncia a reclamarle, ¿ya no se puede reclamar nada a la empresa?
La renuncia a una reclamación o la liberación de uno de los responsables de un ilícito civil cometido conjuntamente no afecta automáticamente a los demás deudores. No obstante, el importe efectivamente pagado puede tenerse en cuenta, hasta ese importe, al determinar la responsabilidad de los demás deudores; también debe examinarse si existen circunstancias que indiquen que el acuerdo abarcaba a los demás deudores (caso 21).
Leyes aplicables
- Código Civil, artículo 2 (민법 제2조)
- Código Civil, artículo 105 (민법 제105조)
- Código Civil, artículo 110 (민법 제110조)
- Código Civil, artículo 126 (민법 제126조)
- Código Civil, artículo 424 (민법 제424조)
- Código Civil, artículo 425 (민법 제425조)
- Código Civil, artículo 428 (민법 제428조)
- Código Civil, artículo 429 (민법 제429조)
- Código Civil, artículo 430 (민법 제430조)
- Código Civil, artículo 433 (민법 제433조)
- Código Civil, artículo 445 (민법 제445조)
- Código Civil, artículo 446 (민법 제446조)
- Código Civil, artículo 448 (민법 제448조)
- Código Civil, artículo 459 (민법 제459조)
- Código Civil, artículo 1019 (민법 제1019조)
Tenga en cuenta
- Aunque se hayan constituido tanto una fianza solidaria como una hipoteca de máximo, no debe darse por sentado que sus límites de responsabilidad coinciden; deben comprobarse la redacción del contrato y lo acordado por las partes.
- Para poner fin a una garantía continuada, deben examinarse el momento de la notificación de rescisión y si ya existían o habían quedado determinadas deudas antes de dicha notificación.
- En las garantías de identidad pueden ser pertinentes los límites temporales y las obligaciones de notificación del empleador, por lo que deben comprobarse las circunstancias concretas, como los cambios de funciones o el momento del fallecimiento del fiador.
- Las deudas contraídas después del fallecimiento del fiador pueden recibir un tratamiento distinto de las contraídas antes de este; los herederos también deben valorar la aceptación a beneficio de inventario o la renuncia a la herencia.
Casos de origen
Esta guía fue elaborada por IA a partir de los siguientes casos de consulta de la Korea Legal Aid Corporation (en coreano).
- 신원보증인의 책임한계는 어떻게 되는지
- 할부구입자동차가 양도된 경우 할부금에 대한 연대보증인의 책임
- 연대보증계약에서 주채무자가 바뀐 경우 연대보증인의 책임이 있는지
- 당사자 사이 사회질서에 반하지 않는 보증책임면책특약의 효력
- 근저당권설정계약서에 부동문자로 된 ‘연대보증’ 문구의 효력
- 신용보증서상 대출과목과 실제 대출과목이 다른 경우 보증책임이 면책되는지
- 계속적 보증에 있어서 보증기간 자동연장조항(약관)의 효력
- 회생절차개시 후 연대보증인이 대위변제한 경우 회생채권자가 되는지
- 법정이자 보다 높게 빌린 돈으로 공동면책한 경우 구상권의 범위
- 회사임직원 지위에서 계속적 보증계약을 한 후 퇴직 시 해지 가능한지
- 응급환자의 치료비에 대한 연대보증의 경우 보증책임범위를 감축할 수 있는지
- 신원보증인이 사망한 경우 상속인에게 그 보증책임이 있는지
- 동일 채무에 대하여 연대보증과 근저당권설정등기를 해준 경우 그 효력
- 개인파산으로 면책결정된 경우 면책된 채무에 대한 보증인의 책임
- 근보증계약서에 채무의 최고액이 특정되지 않아도 유효한 경우
- 확정채무에 관하여 보증인의 동의 없이 대출기간을 연장할 수 있는지
- 분할 또는 분할합병으로 인하여 설립되는 회사 또는 존속하는 회사’와 ‘분할 또는 분할합병 전의 회사’가 부담하는 연대책임의 법...
- 수탁보증에 있어 주채무자가 면책행위를 하고도 보증인에게 통지를 하지않고 있는 동안에 보증인이 사전 통지 없이 이중의 면책행위를...
- 주채무가 해제된 경우 보증채무에 기해 기지급한 금원이 부당이득으로 되는지
- 보증계약 후 채무자와 채권자간 손해배상액을 예정한 경우 보증인의 책임범위
- 부진정연대채무자 중 일방에 대한 청구포기 약정의 다른 채무자에 대한 효력
- 물상보증과 연대보증의 피담보채무 중첩된 때 근저당권말소의 효력
- 보증한도 정함 없는 계속적 보증계약의 보증인 사망한 경우 상속인의 보증승계여부
- 보증인 동의 없이 주채무의 목적이나 형태가 변경된 경우 보증채무의 범위
- 다수의 연대채무자 관계에서의 구상요건
Esta guía es información general sobre el derecho coreano, no asesoramiento legal para su caso. Consulte a un abogado o a la Korea Legal Aid Corporation (132 en Corea).