
Guía sobre préstamos contractuales: intereses y reclamación de devolución
Basado en 23 casos de consulta · Actualizado · Traducido del original en coreano.
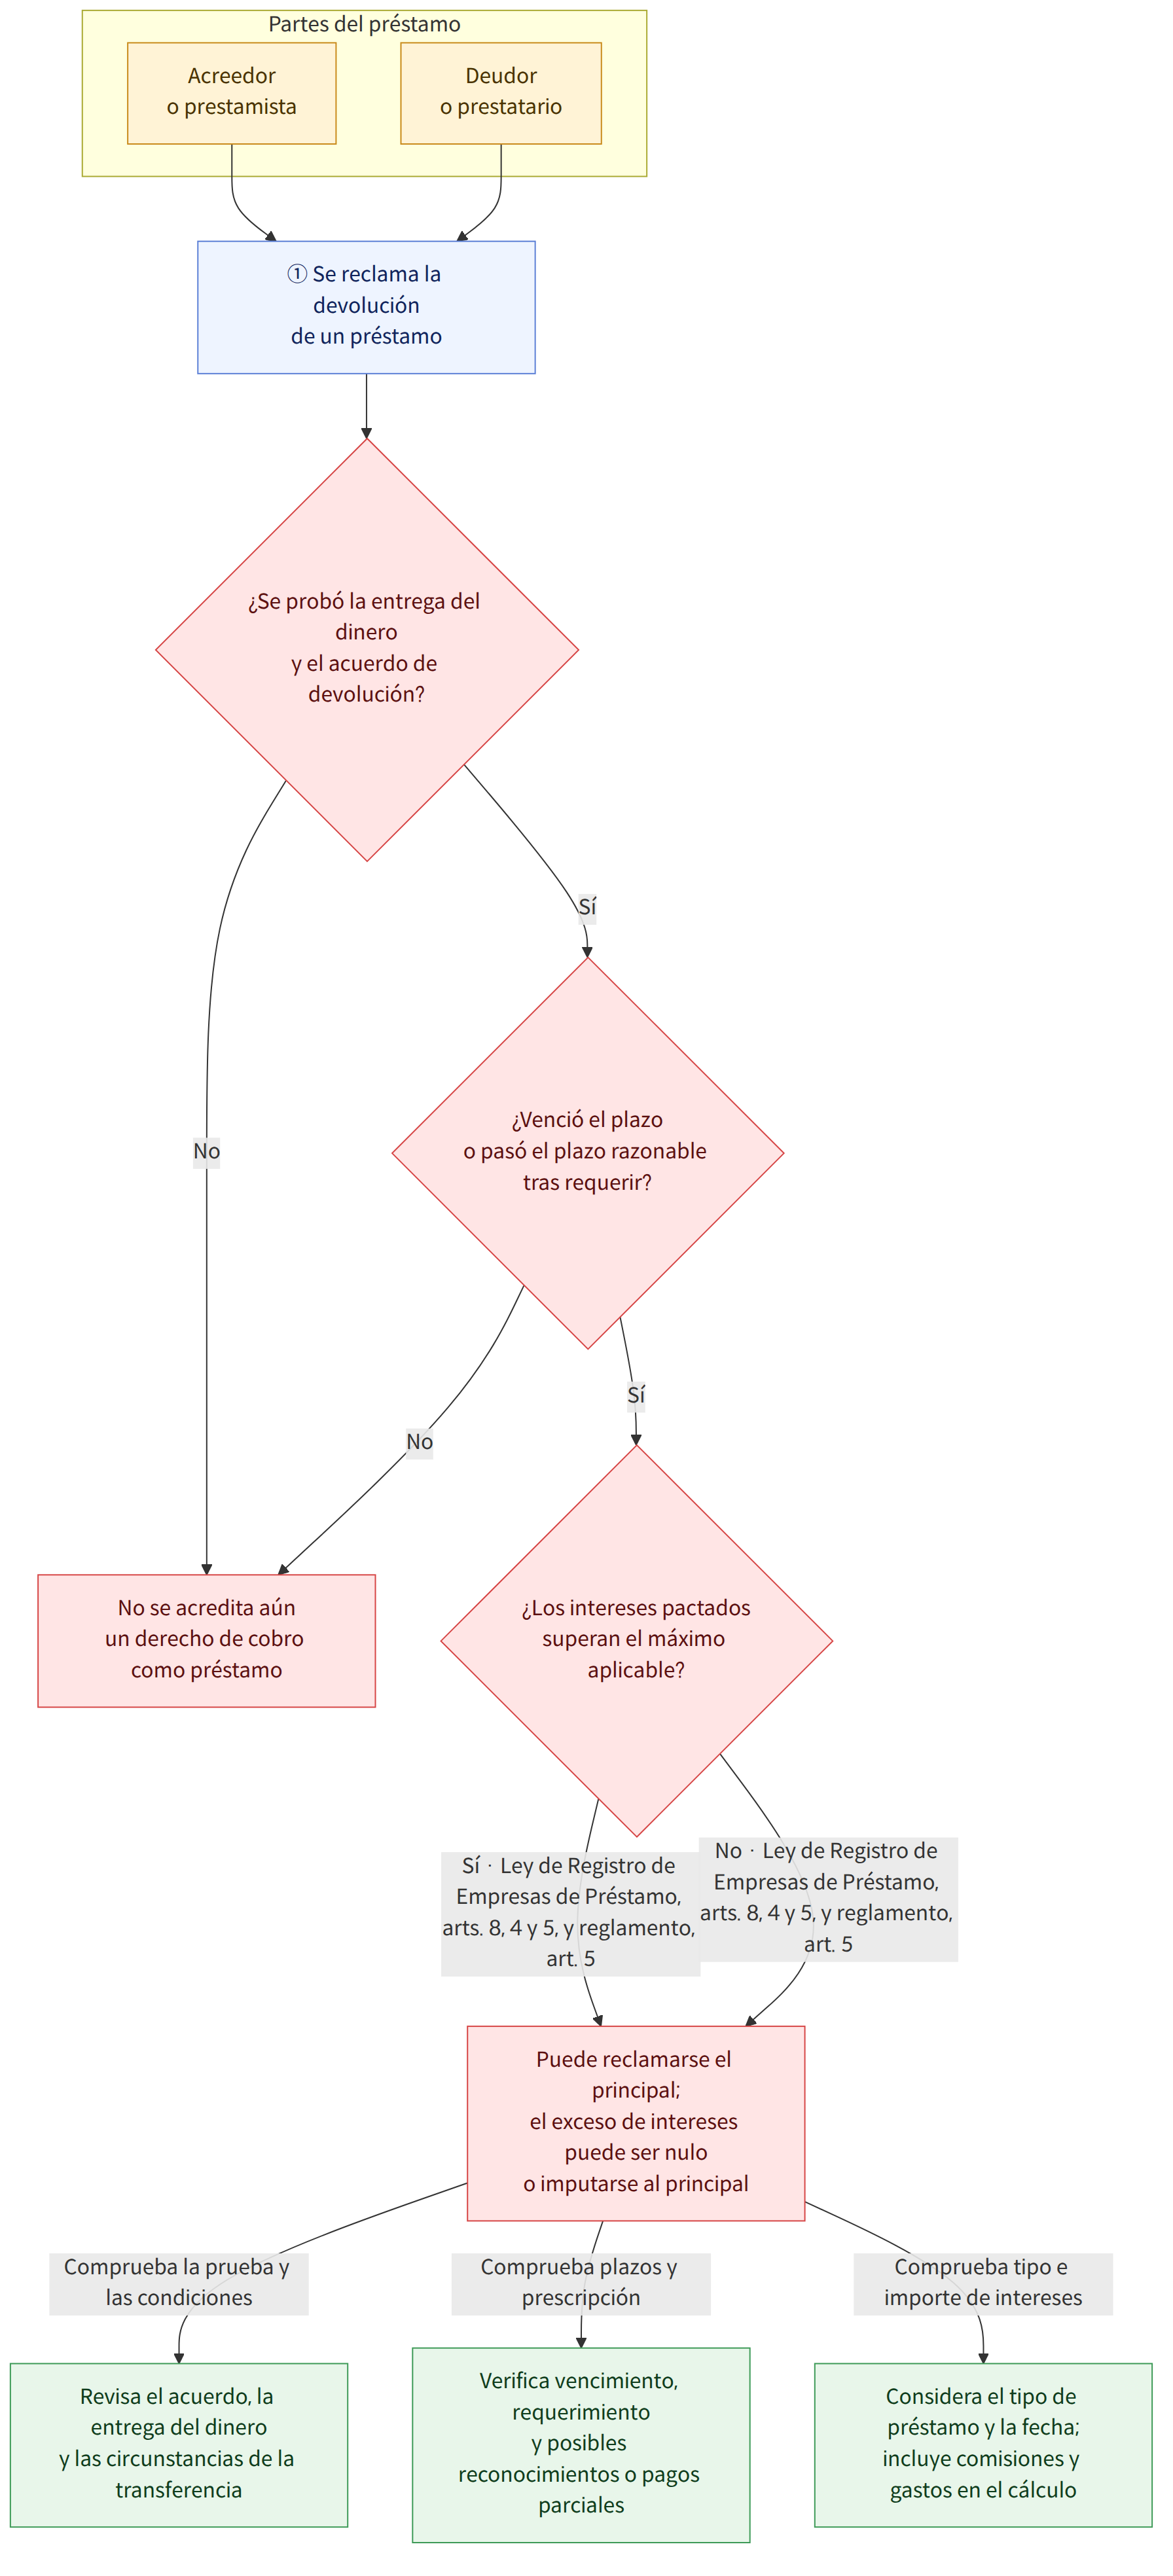
Para reclamar la devolución de un préstamo, hay que probar que se entregó el dinero y cuáles fueron las condiciones acordadas, además de examinar la fecha de vencimiento y el plazo de prescripción. Aunque se hayan pactado intereses o constituido una garantía, el alcance de lo que puede reclamarse puede variar según el tipo máximo de interés, la forma de constituir la garantía y el propósito real del contrato.
De un vistazo
Puntos clave
- El título del contrato no determina por sí solo si se trata de un préstamo o de una inversión. La naturaleza del contrato se determina valorando en conjunto su texto, las circunstancias en que se celebró y el propósito de las partes, entre otros factores.
- Si no se fijó una fecha de vencimiento para un préstamo, puede reclamarse la devolución después de exigirla fijando un plazo razonable. En principio, no pueden reclamarse intereses pactados por un préstamo civil si no se acordaron; sin embargo, a los préstamos concedidos por comerciantes en el ejercicio de su actividad puede aplicarse el tipo de interés comercial (Código Civil, artículo 603, apartado 2 (민법 제603조 제2항); Código de Comercio, artículo 55, apartado 1 y artículo 47 (상법 제55조 제1항·제47조)).
- El dinero recibido por un prestamista profesional en relación con un préstamo —como comisiones, gastos de notarización o intereses cobrados por adelantado— puede considerarse interés con independencia de su denominación. Los intereses que superen el tipo máximo pueden ser nulos o imputarse al principal. Para determinar el tipo aplicable, deben comprobarse la fecha del contrato y el tipo de préstamo (Ley de Registro de Empresas de Préstamo, etc., y de Protección de los Usuarios de Servicios Financieros, artículos 8, 4 y 5 (대부업 등의 등록 및 금융이용자 보호에 관한 법률 제8조, 제4조·제5조); Reglamento de aplicación de dicha Ley, artículo 5 (같은 법 시행령 제5조)).
- El hecho de que haya existido un préstamo debe probarse no solo mediante un documento de préstamo o un acuerdo, sino también mediante circunstancias como la forma en que se entregó y recibió el dinero. Las transferencias entre parejas o los pagos de gastos de manutención pueden considerarse una donación y no un préstamo, según las circunstancias.
- Para garantizar de forma efectiva la devolución, puede considerarse constituir una garantía adecuada, como una hipoteca, o formalizar una escritura pública que sirva de título ejecutivo. El mero hecho de recibir un vehículo y mantenerlo en posesión no necesariamente constituye una prenda ni un derecho de retención.
- Si no es posible determinar sin culpa quién es el acreedor o quién está autorizado para recibir el pago, el deudor puede quedar liberado mediante un depósito liberatorio (Código Civil, artículo 487 (민법 제487조)).
- El plazo de prescripción puede variar según la naturaleza del crédito. Incluso después de que venza, circunstancias como el reconocimiento de la deuda o el pago de una parte por el deudor pueden llevar a considerar que este renunció al beneficio de la prescripción (Código Civil, artículo 162, apartado 1 (민법 제162조 제1항); Código de Comercio, artículo 64 (상법 제64조)).
- Si el deudor no tenía la intención real de residir en la vivienda y solo creó la apariencia de un arrendamiento para recuperar el préstamo, puede no reconocérsele el derecho de cobro preferente previsto en la Ley de Protección del Arrendamiento de Viviendas (주택임대차보호법).
Preguntas frecuentes
Q. Si presté dinero sin fijar una fecha de vencimiento ni intereses, ¿cuándo puedo recuperarlo?
Si no se fijó una fecha de vencimiento, puede exigirse la devolución fijando un plazo razonable; una vez transcurrido ese plazo, puede reclamarse el pago. En principio, en un préstamo civil no pueden reclamarse intereses pactados si no se acordaron, pero sí pueden reclamarse intereses por mora una vez vencido el plazo de pago.
Q. ¿Las comisiones o los gastos de notarización que pagué a un prestamista se incluyen en los intereses?
El dinero recibido en relación con un préstamo puede considerarse interés si constituye una contraprestación, con independencia de que se denomine comisión, gastos de notarización u otra cosa. Si el principal efectivamente recibido se redujo por el cobro anticipado de intereses u otros conceptos, deben calcularse el tipo de interés y el importe pagado en exceso tomando como base la cantidad realmente recibida.
Q. ¿Puedo recuperar como préstamo, después de terminar la relación, el dinero que envié a mi pareja?
El mero hecho de haber realizado una transferencia no permite concluir que se tratara de un préstamo. Para determinar si fue un préstamo o una donación, se valoran en conjunto diversas circunstancias, como la autenticidad del documento de préstamo, los motivos y el destino de la transferencia, y el momento en que se solicitó la devolución.
Q. Si dejo un vehículo como garantía, ¿puedo conservarlo en mi poder hasta que se devuelva el préstamo?
En el caso analizado, no se reconoció la constitución de una prenda con desplazamiento de la posesión del automóvil, ni se reconoció un derecho de retención sobre el vehículo basándose únicamente en el crédito del préstamo. Para utilizar un vehículo como garantía, deben considerarse los procedimientos adecuados, como constituir una hipoteca mobiliaria sobre el automóvil.
Q. ¿Qué debo hacer si no está claro a quién debo pagar?
Si, debido a una cesión del crédito, un embargo u otras circunstancias, resulta imposible determinar sin culpa quién es el acreedor o quién está autorizado para recibir el pago, puede realizarse un depósito liberatorio alegando incertidumbre sobre la identidad del acreedor. El caso explica que se puede designar como beneficiarios del depósito a los acreedores relacionados y depositar el principal y los intereses del préstamo, junto con los intereses por mora hasta la fecha del depósito.
Q. ¿Cuándo vence el plazo de prescripción de un préstamo y qué ocurre si pago una parte?
Según el caso, el plazo de prescripción de las acciones civiles ordinarias puede ser de 10 años, y el de los créditos derivados de actos comerciales, de 5 años cuando no exista una disposición especial. Si se realiza un pago parcial después de que haya vencido el plazo de prescripción, puede considerarse, salvo que concurran circunstancias especiales, que se reconoció la totalidad de la deuda y se renunció al beneficio de la prescripción.
Q. Si firmé un nuevo contrato de préstamo para prorrogar el vencimiento, ¿también termina la responsabilidad del fiador?
Si no hubo una entrega efectiva de fondos y la deuda anterior se pagó únicamente en los registros con el importe de un nuevo préstamo, la refinanciación puede considerarse, salvo que concurran circunstancias especiales, una prórroga del vencimiento de la deuda anterior. En ese caso, la responsabilidad del fiador también puede subsistir, en principio.
Q. Si constituyo una garantía simulando que alquilo una vivienda en lugar de prestar dinero, ¿puedo obtener el pago preferente?
Aunque se haya celebrado un contrato de arrendamiento y se hayan realizado la inscripción de residencia y la obtención de una fecha cierta, puede no reconocerse la protección como arrendatario de pequeña cuantía si el objetivo principal no era usar y disfrutar de la vivienda, sino recuperar con prioridad el importe prestado. Lo importante es el propósito real del contrato, no su forma.
Leyes aplicables
- Código Civil, artículo 107 (민법 제107조)
- Código Civil, artículo 108 (민법 제108조)
- Código Civil, artículo 162, apartado 1 (민법 제162조 제1항)
- Código Civil, artículo 320, apartado 1 (민법 제320조 제1항)
- Código Civil, artículo 356 (민법 제356조)
- Código Civil, artículo 379 (민법 제379조)
- Código Civil, artículo 397 (민법 제397조)
- Código Civil, artículo 487 (민법 제487조)
- Código Civil, artículo 603, apartado 2 (민법 제603조 제2항)
- Código Civil, artículo 607 (민법 제607조)
- Código Civil, artículo 608 (민법 제608조)
- Código Civil, artículo 746 (민법 제746조)
- Código de Comercio, artículo 3 (상법 제3조)
- Código de Comercio, artículo 47, apartados 1 y 2 (상법 제47조 제1항·제2항)
- Código de Comercio, artículo 55, apartado 1 (상법 제55조 제1항)
Tenga en cuenta
- El tipo máximo de interés mencionado en el caso sobre limitación de intereses presupone la fecha en que se celebró el contrato y la legislación aplicable en ese momento. Antes de aplicarlo a un contrato actual, deben comprobarse la fecha del contrato y el tipo de préstamo.
- No puede darse por sentado que el acreedor esté autorizado a completar a su arbitrio los espacios en blanco de un documento de préstamo o de una escritura pública. Deben comprobarse la autorización para completarlos y las condiciones concretas acordadas; en particular, deben quedar claros el tipo de interés y la fecha de vencimiento.
- El mero hecho de haber recibido una garantía no genera un derecho de cobro preferente ni un derecho de posesión. Deben comprobarse el contrato adecuado para el tipo de garantía y los procedimientos necesarios, como la inscripción registral.
- La determinación de si ha vencido el plazo de prescripción puede depender de la naturaleza del crédito y de circunstancias posteriores, como pagos o reconocimientos de la deuda. Antes de efectuar un pago o de responder a un procedimiento de subasta, deben revisarse los documentos pertinentes y el desarrollo de los hechos.
Artículos relacionados
Casos de origen
Esta guía fue elaborada por IA a partir de los siguientes casos de consulta de la Korea Legal Aid Corporation (en coreano).
- 의사가 아닌 자가 의사에게 의료사업자금명목으로 1억원을 대여한 것이 의료법을 위반한 것으로서 무효인지 여부
- 대부업자로부터 금전을 대차할 때 할인금·수수료·공제금·선이자 등의 명목으로 차주로부터 금전을 징수한 경우, 채무자 보호를 위한...
- 건물 매매잔대금을 소비대차의 목적물로 한 준소비대차계약에 있어서 그 차용금에 대한 이자지급청구가 그 준소비대차계약 체결 경위 ...
- 연인사이에 교제 중 지급한 금원에 대해 이별 후 반환청구 가능여부
- 금전거래에 있어서 확실한 이행확보방법은 어떤 것이 있는지
- 주채무자의 차용금채무를 보증할 의사로 공정증서에 연대보증인으로 서명·날인하였으나 그 공정증서가 주채무자의 기존의 구상금채무 등...
- 상인인 주식회사와 함께 금원을 차용한 비상인에게도 상법 제64조의 상사시효가 적용되는지 여부
- 대여금계약 체결 시 대여금반환을 담보할 목적으로 인도받은 차량에 저당권을 설정하지 않은 경우 대주의 점유할 권리
- 채권자 또는 변제수령권자가 누구인지 알 수 없는 경우의 변제방법(변제공탁)
- 소멸시효가 완성된 채무를 피담보채권으로 하는 근저당권이 실행되어 채무자 소유의 부동산이 경락되고 그 대금이 배당되어 채무의 일...
- 채권자가 채무자의 대리인으로서 채무 금액이나 이율,변제기 등 일부 백지상태의 위임장을 보충하여 금전소비대차계약 공정증서의 작성...
- 대여금채권을 회수하기 위해 채무자와 가장임대차계약을 체결하는 방식의 담보효과
- 대출금 채무자로서 명의를 빌려준 자의 법적책임
- 대부업법상 최고이자율을 초과하는 이자약정의 효력 및 이미 지급한 이자를 부당이득으로 반환받을 수 있는지 여부
- 대여금계역의 목적이나 내용이 위법한 경우 대여금을 불법원인급여로 보아 반환을 청구할 수 없는지 여부.
- 변제기와 이자를 약정하지 않은 대여금
- 대여금반환청구와 소멸시효
- 대환의 경우 기존 채무에 대한 보증책임이 존속하는지 여부
- 주식회사가 타인으로부터 돈을 빌리는 소비대차계약을 체결하면서 차용금액의 일부 또는 전부를 액면가에 따라 주식으로 전환할 수 있...
- 준소비대차계약에 기하여 대물변제의 약정을 한 경우, 민법 제607조 , 제608조 의 적용 여부
- 예금계약의 당사자
- 변제기 후의 이자약정(지연손해금)이 없는 경우 당사자의 의사해석방법
- 이자제한법상 최고이자율을 초과한 금전소비대차
Esta guía es información general sobre el derecho coreano, no asesoramiento legal para su caso. Consulte a un abogado o a la Korea Legal Aid Corporation (132 en Corea).