
Guía de ejecución forzosa de créditos dinerarios en la ejecución civil
Basado en 131 casos de consulta · Actualizado · Traducido del original en coreano.
Si se dispone de un título ejecutivo, como una sentencia firme, pueden embargarse los créditos dinerarios que el deudor tenga frente a terceros —como créditos por obras, fianzas de arrendamiento o depósitos bancarios— para cobrarlos o recibirlos por cesión. Sin embargo, la forma y el alcance de la recuperación efectiva varían según los efectos de la orden de cobro y de la orden de cesión, la concurrencia de otros acreedores y si el crédito está protegido frente al embargo.
De un vistazo
Puntos clave
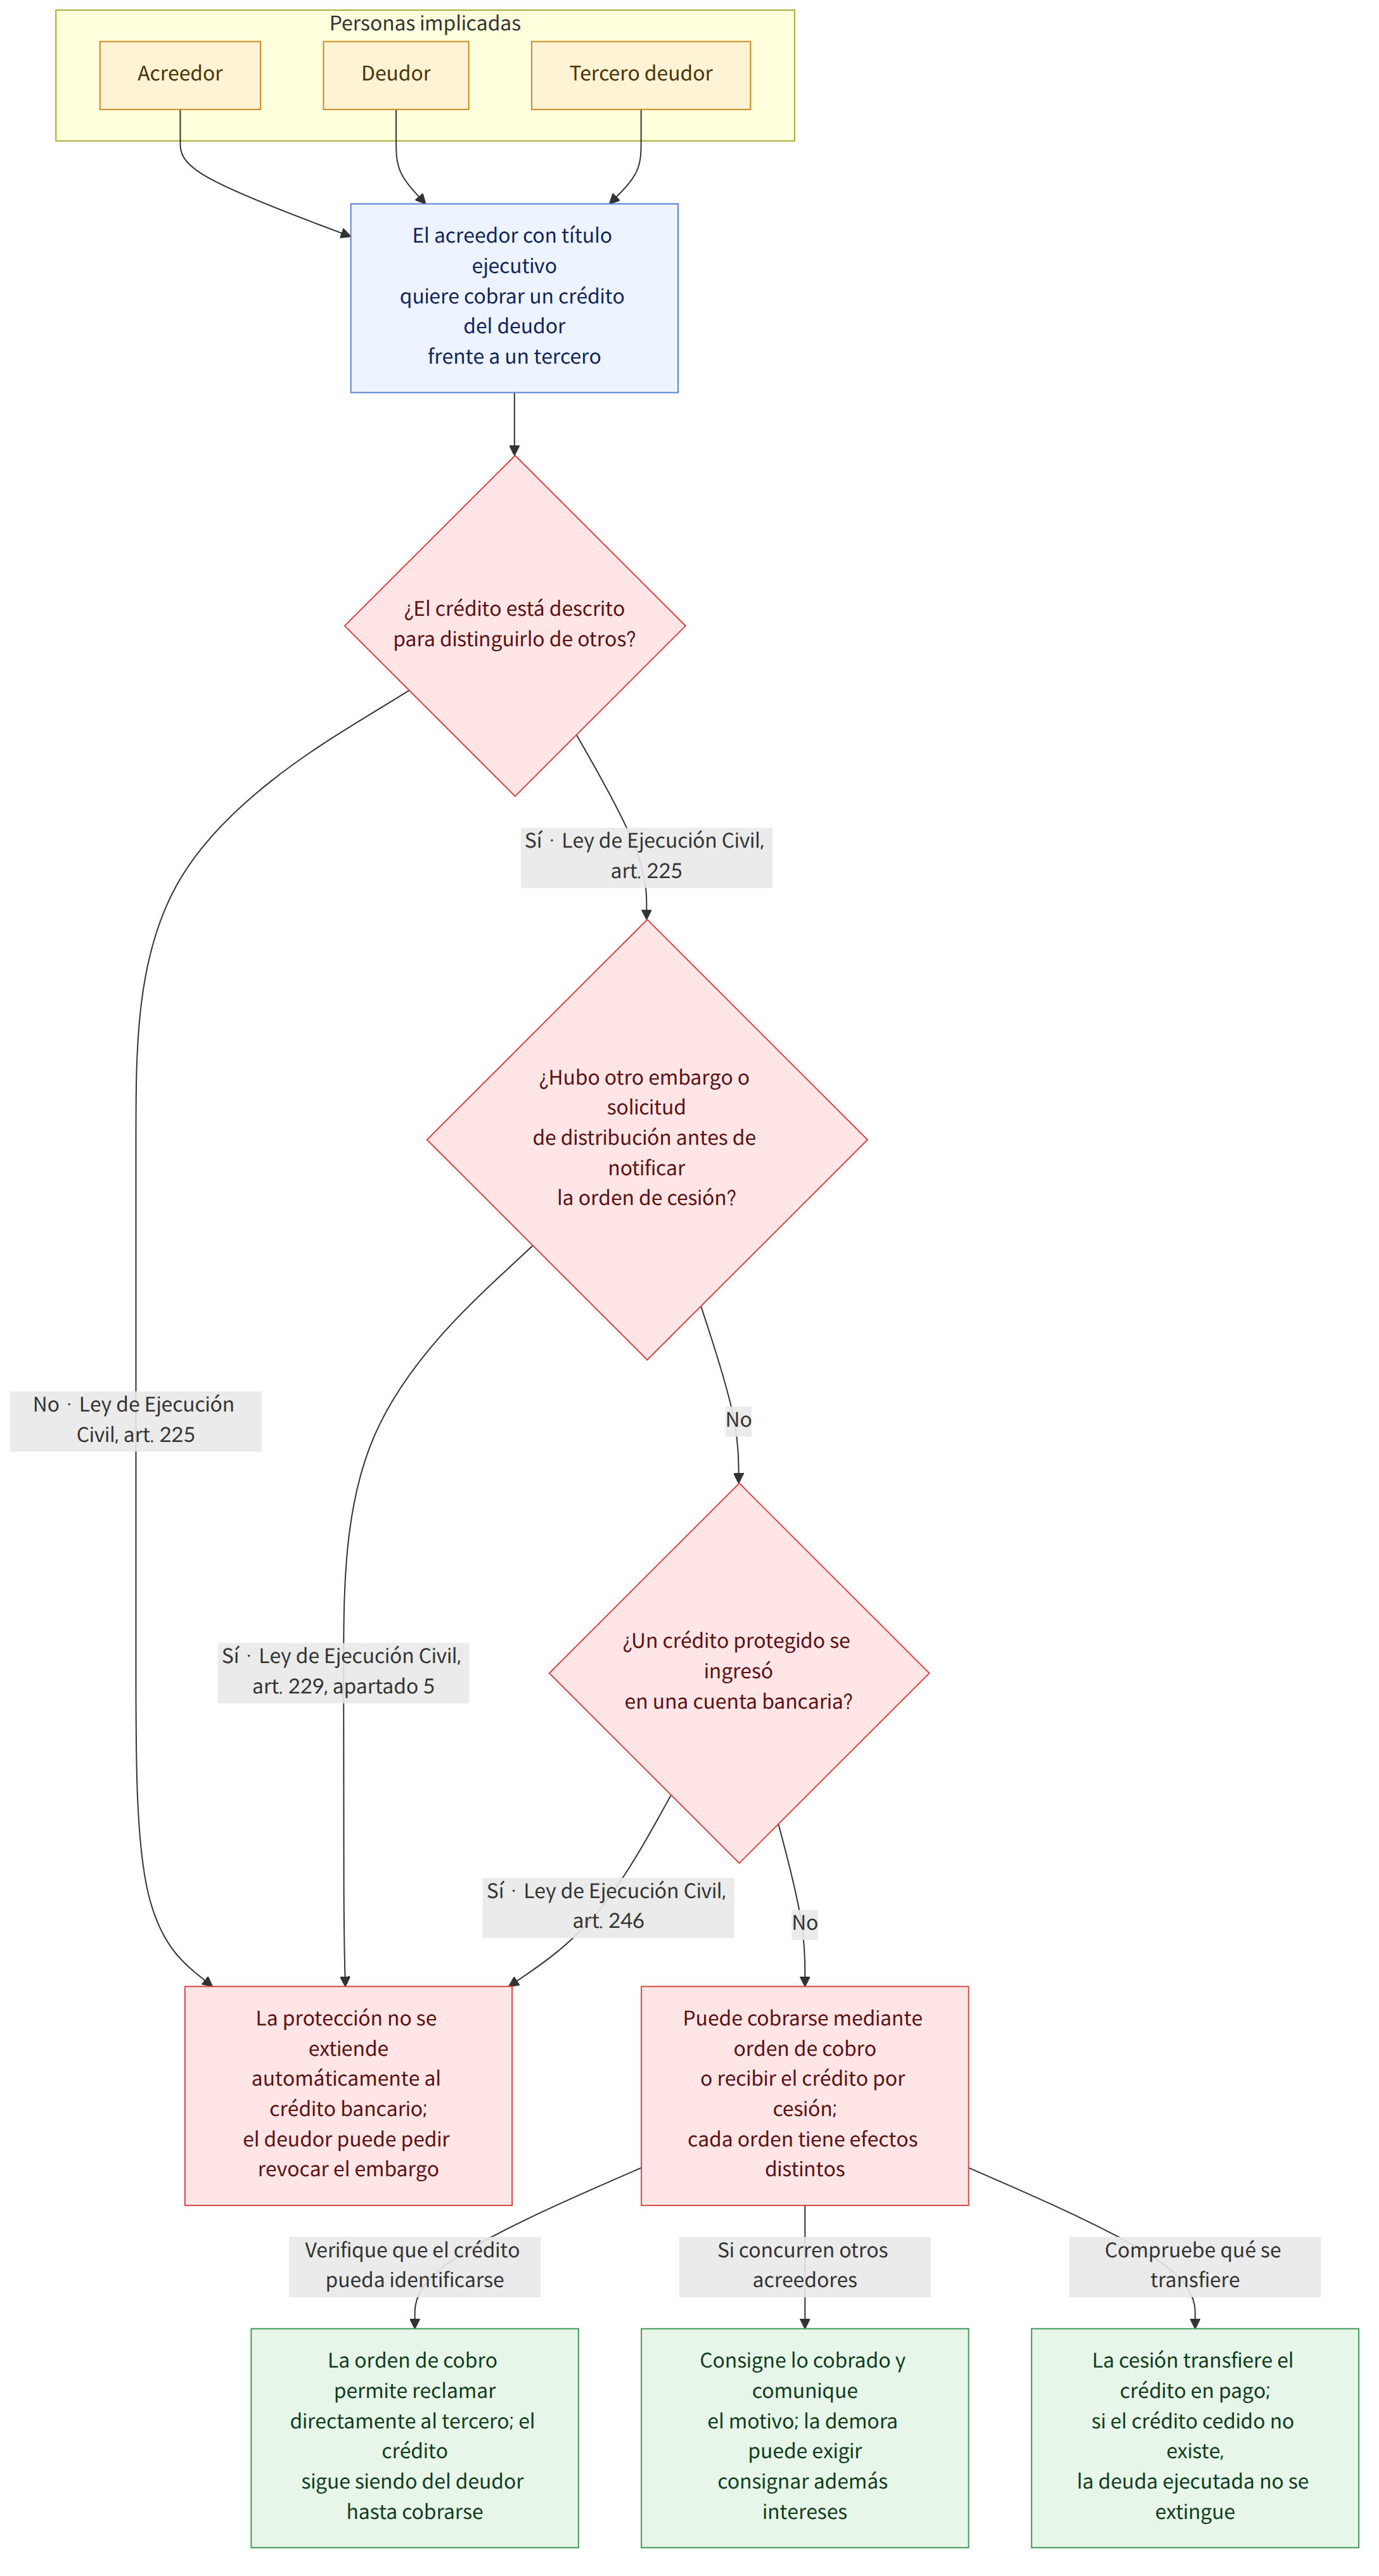
- El crédito del deudor frente al tercero deudor puede ser objeto de embargo, y debe describirse de modo que el tercero deudor pueda distinguirlo de otros créditos (Ley de Ejecución Civil, artículo 225 (민사집행법 제225조)).
- La orden de cobro permite al acreedor reclamar directamente al tercero deudor en lugar del deudor, pero, hasta que se cobre, el crédito sujeto a embargo sigue perteneciendo al deudor. La orden de cesión transfiere el crédito en pago de la deuda; por tanto, si el crédito cedido no existe, el crédito objeto de ejecución no se extingue (Ley de Ejecución Civil, artículos 229 y 231 (민사집행법 제229조·제231조), ejemplos 2 y 15).
- Si antes de que se notifique la orden de cesión al tercero deudor se practica otro embargo o embargo provisional, o se presenta una solicitud de distribución, la orden de cesión carece de eficacia y puede mantenerse únicamente el efecto del embargo (Ley de Ejecución Civil, artículo 229, apartado 5 (민사집행법 제229조 제5항), ejemplos 2 y 9).
- Si concurren otros embargos u otras medidas sobre un crédito embargado, el acreedor que cobra debe consignar el importe cobrado y comunicar el motivo. Si se demora, puede tener que consignar además una suma equivalente a los intereses de demora correspondientes al período transcurrido desde que venció el plazo necesario hasta el momento de la consignación (Ley de Ejecución Civil, artículo 236 (민사집행법 제236조), ejemplos 3 y 20).
- El tercero deudor no tiene la obligación de informar directamente al acreedor de la existencia del crédito sujeto a embargo, pero el acreedor puede solicitar al tribunal que ordene al tercero deudor declarar los datos correspondientes (Ley de Ejecución Civil, artículo 237 (민사집행법 제237조), ejemplo 4).
- Si una indemnización por jubilación u otro crédito protegido frente al embargo se ingresa en una cuenta bancaria, se convierte en un crédito bancario al que puede no extenderse dicha protección. No obstante, el deudor puede solicitar al tribunal la revocación total o parcial de la orden de embargo (Ley de Ejecución Civil, artículo 246 (민사집행법 제246조), ejemplos 8 y 17).
- El acreedor que haya recibido una orden de cobro puede ejercer, salvo que concurran circunstancias especiales, el derecho del deudor a rescindir el contrato de seguro para cobrar el crédito correspondiente al valor de rescate de la póliza (ejemplo 19).
Preguntas frecuentes
Q. ¿En qué se diferencian la orden de cobro y la orden de cesión?
Al recibir una orden de cobro, el acreedor puede exigir directamente el pago al tercero deudor en lugar del deudor, pero el crédito sigue perteneciendo al deudor hasta que se cobre. La orden de cesión transfiere al acreedor el crédito embargado en pago de la deuda; por tanto, si el crédito cedido no existe, el crédito objeto de ejecución tampoco se extingue (Ley de Ejecución Civil, artículos 229 y 231 (민사집행법 제229조·제231조)).
Q. Quiero embargar el crédito del deudor por la fianza del arrendamiento, pero ¿qué puedo hacer si desconozco los términos del contrato?
No es necesario que la existencia del crédito sujeto a embargo se haya confirmado definitivamente al solicitar el embargo, pero sí debe describirse de forma que puedan distinguirse su tipo y cuantía de los de otros créditos. Si el tercero deudor no facilita esa información, puede solicitarse al tribunal que le ordene declarar los datos correspondientes (Ley de Ejecución Civil, artículos 225 y 237 (민사집행법 제225조·제237조)).
Q. Si otro acreedor cobra primero el dinero y no lo consigna, ¿puedo volver a reclamar el pago al tercero deudor?
Si el tercero deudor ha pagado legalmente al acreedor que recibió una orden de cobro, el acreedor con un embargo provisional no puede volver a exigirle el pago. Sin embargo, si el acreedor que cobró no consignó el importe ni informó de la concurrencia de acreedores, los demás acreedores pueden reclamarle una suma equivalente a la parte que les correspondería en la distribución.
Q. Si una indemnización por jubilación protegida frente al embargo se ingresa en una cuenta bancaria, ¿puede embargarse?
Según el ejemplo, cuando la indemnización por jubilación se ingresa en una cuenta bancaria, se convierte en un crédito frente al banco por el saldo depositado; por ello, la protección frente al embargo de la indemnización no se extiende automáticamente a ese crédito bancario. No obstante, el deudor puede solicitar al tribunal la revocación total o parcial de la orden de embargo, alegando circunstancias como su situación económica (Ley de Ejecución Civil, artículo 246, apartado 3 (민사집행법 제246조 제3항)).
Q. Si recibo una orden de cobro, ¿puedo rescindir el seguro del deudor?
El crédito correspondiente al valor de rescate de una póliza de seguro puede ser objeto de una orden de embargo y cobro. Salvo que concurran circunstancias especiales, el acreedor que cobra puede ejercer en nombre propio el derecho a rescindir el contrato de seguro para recuperar el crédito. Si interpone una demanda de cobro, la rescisión puede surtir efecto cuando se notifique al asegurador una copia de la demanda.
Q. ¿Puedo interponer una demanda de cobro aunque el deudor ya esté litigando contra el tercero deudor?
Sí. Cuando se dicta una orden de embargo y cobro, el deudor pierde legitimación para interponer contra el tercero deudor una demanda de cumplimiento relativa a ese crédito, y el acreedor que obtuvo el embargo puede interponer por separado una demanda de cobro. Según el ejemplo, esta demanda de cobro no constituye una duplicación de la demanda de cumplimiento que el deudor ya hubiera presentado.
Q. Si el dinero que transferí por error ingresa en una cuenta del beneficiario que está embargada, ¿puedo impedir el embargo?
Una vez realizada una transferencia bancaria, salvo que concurran circunstancias especiales, el beneficiario adquiere frente al banco un crédito por el importe transferido. El remitente puede reclamar al beneficiario la restitución por enriquecimiento injusto, pero no puede impedir, por el solo hecho de que la transferencia se haya realizado por error, que un acreedor del beneficiario embargue el crédito bancario.
Q. ¿Puede obtenerse una orden de cobro conforme a la Ley de Ejecución Civil respecto de un crédito embargado previamente en un procedimiento de apremio tributario?
Según el ejemplo, aunque primero se haya practicado un embargo en virtud de un procedimiento de apremio por deudas tributarias, puede obtenerse una orden de embargo y cobro conforme a la Ley de Ejecución Civil, y el acreedor que cobra puede interponer una demanda de cobro contra el tercero deudor. Este no puede rechazar la reclamación de cobro por el solo hecho de que exista un embargo previo en el procedimiento de apremio tributario, y también puede quedar liberado mediante el pago o la consignación judicial en ejecución.
Leyes aplicables
- Ley de Ejecución Civil, artículo 9 (민사집행법 제9조)
- Ley de Ejecución Civil, artículo 48 (민사집행법 제48조)
- Ley de Ejecución Civil, artículo 225 (민사집행법 제225조)
- Ley de Ejecución Civil, artículo 226 (민사집행법 제226조)
- Ley de Ejecución Civil, artículo 227 (민사집행법 제227조)
- Ley de Ejecución Civil, artículo 229 (민사집행법 제229조)
- Ley de Ejecución Civil, artículo 231 (민사집행법 제231조)
- Ley de Ejecución Civil, artículo 234 (민사집행법 제234조)
- Ley de Ejecución Civil, artículo 236 (민사집행법 제236조)
- Ley de Ejecución Civil, artículo 237 (민사집행법 제237조)
- Ley de Ejecución Civil, artículo 238 (민사집행법 제238조)
- Ley de Ejecución Civil, artículo 246 (민사집행법 제246조)
- Ley de Ejecución Civil, artículo 247 (민사집행법 제247조)
- Ley de Ejecución Civil, artículo 248 (민사집행법 제248조)
- Ley de Ejecución Civil, artículo 249 (민사집행법 제249조)
Tenga en cuenta
- La eficacia de una orden de cesión puede depender de si, antes de su notificación al tercero deudor, se practicó otro embargo o embargo provisional, o se presentó una solicitud de distribución. Por ello, hay que comprobar el momento de la notificación y si existe concurrencia de acreedores.
- Si el acreedor que obtuvo una orden de cobro cobra un crédito respecto del cual concurren otros acreedores, debe consignar sin demora el importe cobrado y comunicar el motivo. Si no lo hace, pueden surgir responsabilidades adicionales por daños y perjuicios.
- Aunque un crédito esté protegido frente al embargo, al ingresarse en una cuenta puede tratarse como un crédito bancario. Si es necesario proteger al deudor, debe considerarse solicitar al tribunal la revocación de la orden de embargo.
Casos de origen
Esta guía fue elaborada por IA a partir de los siguientes casos de consulta de la Korea Legal Aid Corporation (en coreano).
- 제3채무자가 소유권이전등기청구권가압류 사실의 주장의무를 지는지
- 전부명령과 추심명령은 어떠한 차이가 있는지
- 채권가압류 후 압류 및 추심명령이 발부된 경우 가압류의 효력
- 채권압류 시 제3채무자로부터 피압류채권의 내용을 확인하는 방법
- 금전채권에 대한 강제집행의 불허를 구하는 제3자 이의의 소가 허용되는지
- 임대차계약 해제된 때 임차보증금채권에 대한 압류·추심명령의 효력
- 사망한 자를 제3채무자로 표시한 채권압류 및 전부명령의 효력
- 공무원의 명예퇴직수당도 압류의 대상이 되는지
- 추심명령과 전부명령 그리고 또 추심명령이 순차로 송달된 경우 그 효력
- 수 개 전부명령의 피압류채권액이 전부금액 합계액에 미달된 때 배분방법
- 공동명의 예금반환채권자 중 1인의 압류추심채권자의 예금반환청구 가능 여부
- 집행채권이 가압류된 경우 그에 대한 채권압류 및 전부명령의 효력
- 전부명령의 원인이 된 무효인 법률행위에 대한 집행채권자의 부당이득반환의무와 그 방법
- 해방공탁금의 집행방법
- 임금채권의 압류 및 전부명령송달 전 채무자 퇴사 시 전부명령의 효력
- 임대차보증금반환채권이 가압류된 상태에서 임대주택이 양도된 경우, 제3채무자의 지위
- 압류금지채권이 채무자의 예금계좌에 입금된 경우 압류가 가능한지
- 체납처분절차에 의한 채권 압류와 민사집행법에 의한 채권압류의 경합
- 추심명령을 얻은 채권자가 채무자의 보험계약을 해지할 수 있는지 여부
- 경합이 있는 채권의 추심채권자가 공탁 및 사유신고를 하지 않은 경우, 추심금 이외에 지연손해금도 추가 공탁하여야 하는지
- 무효인 공정증서에 의한 강제집행 종료 후 청구이의의 소로 다툴 수 있는지
- 전부명령을 받은 자에 대한 제3채무자의 상계권 주장 여부
- 채무자가 제3채무자를 상대로 제기한 이행의 소와 압류채권자가 제3채무자를 상대로 제기한 추심의 소 사이의 관계
- 전세권이 존속기간 만료 등으로 종료한 경우, 최선순위 전세권자의 채권자가 전세권이 설정된 부동산에 대한 경매절차에서 채권자대위...
- 착오송금한 수취인의 계좌가 압류된 상태라면 돈을 돌려받을 수 없는지?
Esta guía es información general sobre el derecho coreano, no asesoramiento legal para su caso. Consulte a un abogado o a la Korea Legal Aid Corporation (132 en Corea).