
Guía sobre los requisitos para solicitar la rehabilitación personal y las formas de pago
Basado en 90 casos de consulta · Actualizado · Traducido del original en coreano.
La rehabilitación personal es un procedimiento en el que el deudor cumple un plan de pagos con ingresos que obtiene de forma regular o continuada y reiterada, y puede obtener la exoneración de la deuda restante una vez completado el plan aprobado. Para preparar el plan de pagos, deben examinarse conjuntamente no solo los requisitos de solicitud, sino también los gastos de manutención y los bienes, los créditos con prioridad de pago, los derechos de garantía y la existencia de embargos.
De un vistazo
Puntos clave
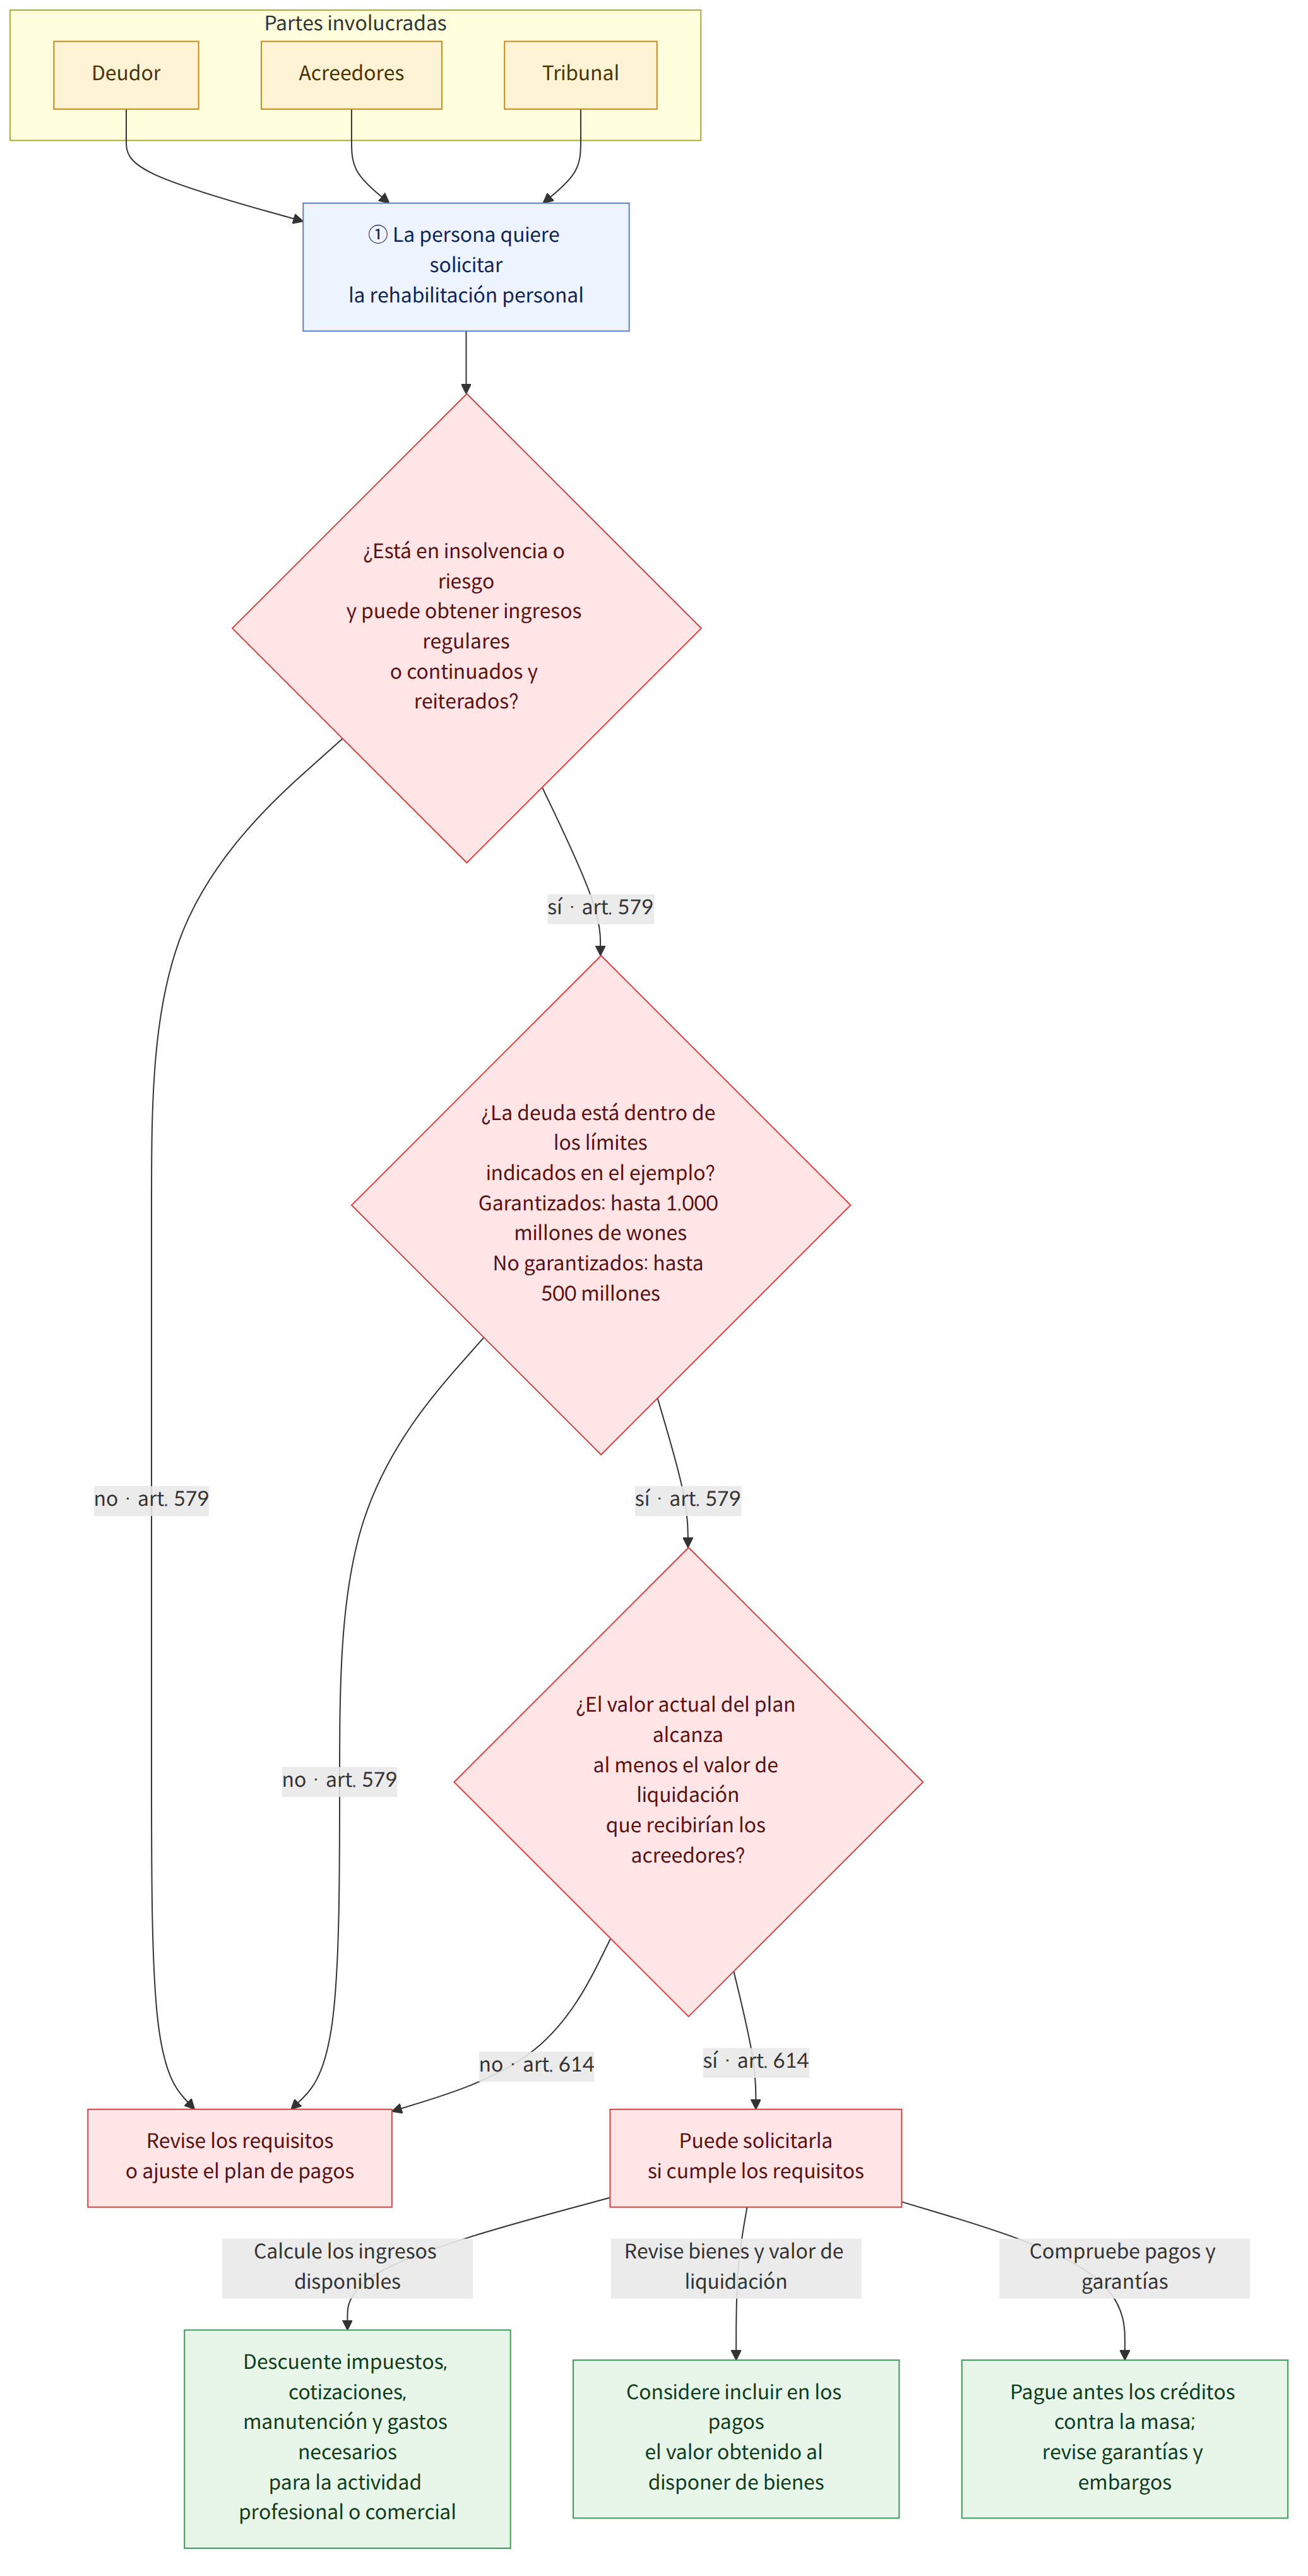
- Puede solicitarla una persona que se encuentre en situación de insolvencia o que corra el riesgo de estarlo y que tenga la posibilidad de obtener ingresos regulares y continuados. El límite de deuda indicado en el ejemplo es de hasta 1.000 millones de wones en créditos garantizados y hasta 500 millones de wones en créditos no garantizados (Ley de Rehabilitación y Quiebra de Deudores, artículo 579 (채무자 회생 및 파산에 관한 법률 제579조); ejemplo 13).
- Los ingresos disponibles son la cantidad que queda después de descontar de los ingresos mensuales medios los impuestos y las cotizaciones a la seguridad social, los gastos de manutención del deudor y de las personas a su cargo, y los gastos necesarios para la actividad profesional o comercial. Esa cantidad se utiliza para financiar los pagos (artículo 579, apartado 4, de la misma ley (채무자 회생 및 파산에 관한 법률 제579조 제4호); ejemplos 4 a 6).
- El valor actual del plan de pagos debe ser igual o superior al valor de liquidación que se distribuiría entre los acreedores en caso de quiebra. Para cumplir este requisito, puede ajustarse el importe destinado a los gastos de manutención o prepararse un plan que incluya en los pagos el importe obtenido al disponer de bienes (artículo 614 de la misma ley (채무자 회생 및 파산에 관한 법률 제614조); ejemplos 3, 9 y 25).
- Los créditos contra la masa de la rehabilitación personal, como los salarios de los trabajadores, deben pagarse antes que los créditos de rehabilitación personal y al margen del procedimiento. Si no se pagan, puede haber ejecución forzosa o el procedimiento puede concluirse (artículos 583 y 621 de la misma ley (채무자 회생 및 파산에 관한 법률 제583조, 제621조); ejemplos 1 y 17).
- En la fase de solicitud puede pedirse la suspensión o prohibición de ejecuciones forzosas y otras actuaciones; una vez dictada la resolución de apertura, se suspenden o prohíben los procedimientos dentro del ámbito previsto por la ley. No obstante, en ciertos casos, el acreedor garantizado puede ejecutar la garantía después de la aprobación del plan (artículos 593, 600 y 615 de la misma ley (채무자 회생 및 파산에 관한 법률 제593조, 제600조, 제615조); ejemplos 7, 10 y 22).
- Si se producen cambios de circunstancias difíciles de prever, como la pérdida del empleo, una disminución de los ingresos o un aumento de las personas a cargo, puede solicitarse la modificación del plan de pagos. Aunque no se hayan completado los pagos, el tribunal puede conceder la exoneración discrecionalmente si se cumplen determinados requisitos (artículos 619 y 624, apartado 2, de la misma ley (채무자 회생 및 파산에 관한 법률 제619조, 제624조 제2항); ejemplos 12 y 15).
- Ocultar bienes o ingresos, destruir bienes o disponer de ellos indebidamente puede dar lugar a responsabilidad penal. No obstante, se cita una sentencia que señala que la mera omisión pasiva de información correcta en el inventario de bienes no constituye automáticamente ocultación de bienes a efectos del delito de rehabilitación fraudulenta (artículo 643, apartado 3, de la misma ley (채무자 회생 및 파산에 관한 법률 제643조 제3항); Sentencia del Tribunal Supremo de Corea de 30 de enero de 2009, 2008도6950; ejemplo 20).
Preguntas frecuentes
Q. ¿Puedo solicitar la rehabilitación personal aunque trabaje a tiempo parcial o como jornalero?
El derecho a solicitarla no depende únicamente del tipo de empleo ni de si se declaran los ingresos. Lo importante es que exista la posibilidad de obtener ingresos regulares y seguros, o de obtener ingresos de forma continuada y reiterada en el futuro. El límite de deuda indicado en el ejemplo es de hasta 1.000 millones de wones en créditos garantizados y hasta 500 millones de wones en créditos no garantizados.
Q. ¿Cómo se calcula el importe que debo pagar en la rehabilitación personal?
Los ingresos disponibles son la cantidad que queda después de descontar de los ingresos mensuales medios los impuestos, las cotizaciones a la seguridad social, los gastos de manutención del deudor y de las personas a su cargo, y los gastos necesarios para la actividad profesional o comercial. La cantidad puede variar según cada persona, pues se tienen en cuenta distintas circunstancias, como el número y la edad de las personas a cargo, sus ingresos y si efectivamente dependen del deudor.
Q. ¿No puedo solicitar la rehabilitación personal si tengo bienes, como una vivienda o un depósito de alquiler?
El mero hecho de tener bienes no impide automáticamente presentar la solicitud. Sin embargo, el valor actual de los pagos previstos en el plan de pagos debe ser igual o superior al valor de liquidación. Por ello, si desea conservar sus bienes, puede ser necesario aumentar los ingresos disponibles o incluir en el plan los importes que se obtendrían al venderlos.
Q. ¿Puedo pagar solo una parte de los salarios impagados o de los impuestos mediante la rehabilitación personal y quedar exento del resto?
El ejemplo explica que los créditos salariales de los trabajadores, entre otros, son créditos contra la masa de la rehabilitación personal. Estos deben pagarse con prioridad respecto de los créditos de rehabilitación personal, y el plan de pagos también debe contemplar su pago íntegro. Los impuestos también pueden tener prioridad de pago o recibir un tratamiento separado dentro del procedimiento, según su tipo y naturaleza. Por ello, el plan debe prepararse tras comprobar las deudas tributarias pendientes.
Q. Si solicito la rehabilitación personal, ¿se detendrán de inmediato el embargo de mi salario o una subasta en curso?
La mera presentación de la solicitud no suspende automáticamente todas las ejecuciones. En la fase de solicitud, se puede pedir al tribunal que las suspenda o prohíba. Tras la resolución de apertura del procedimiento, pueden suspenderse o prohibirse las ejecuciones que cumplan los requisitos legales; no obstante, la ejecución de los derechos de garantía puede reanudarse después de la aprobación del plan.
Q. ¿Puedo solicitarla aunque la vivienda tenga una hipoteca de máximo o tenga que devolver el depósito de alquiler a un inquilino?
Es posible presentar la solicitud, pero el acreedor garantizado puede hacer valer su garantía al margen del procedimiento de rehabilitación personal, y solo la parte que no pueda cobrarse mediante la garantía puede tratarse como crédito de rehabilitación personal. El depósito de alquiler de un arrendatario con derecho de cobro preferente también debe reflejarse en la lista de acreedores y en los documentos pertinentes. Por ello, es necesario comprobar con precisión las garantías y las condiciones del arrendamiento.
Q. Si no puedo pagar las cuotas, ¿no podré obtener la exoneración?
Si resulta difícil cumplir el plan por motivos como la pérdida del empleo o una disminución de los ingresos, puede solicitarse una modificación del plan antes de completar los pagos. Aunque no se hayan completado los pagos, el tribunal puede conceder la exoneración si se cumplen todos los requisitos legales, incluidos los relativos a circunstancias ajenas a la responsabilidad del deudor. Sin embargo, cumplir los requisitos no garantiza necesariamente que se conceda la exoneración.
Q. Si me acojo a la rehabilitación personal, ¿mi fiador también dejará de tener que pagar la deuda?
La rehabilitación personal es un procedimiento del propio deudor, por lo que el acreedor puede seguir reclamando el pago al fiador por separado. En el procedimiento del deudor principal se establecen formas de tratar la cuestión, como incluir en la lista de acreedores a quienes tengan un futuro derecho de repetición. Si el acreedor ejerce sus derechos por el importe total del crédito, el ejercicio de los derechos del fiador dentro del procedimiento puede quedar limitado.
Q. ¿Omitir bienes o ingresos en la solicitud constituye un delito de rehabilitación fraudulenta?
Ocultar o destruir bienes, o disponer de ellos en perjuicio de los acreedores, entre otras conductas, puede plantear la cuestión de un delito de rehabilitación fraudulenta. No obstante, la sentencia citada en el ejemplo consideró que la mera omisión pasiva de información correcta sobre los bienes o los ingresos en el inventario de bienes u otros documentos no constituye ocultación de bienes a efectos de ese delito. Aun así, deben declararse todos los bienes y los ingresos de forma completa y exacta.
Leyes aplicables
- Ley de Rehabilitación y Quiebra de Deudores, artículo 579 (채무자 회생 및 파산에 관한 법률 제579조)
- Ley de Rehabilitación y Quiebra de Deudores, artículo 580 (채무자 회생 및 파산에 관한 법률 제580조)
- Ley de Rehabilitación y Quiebra de Deudores, artículo 581 (채무자 회생 및 파산에 관한 법률 제581조)
- Ley de Rehabilitación y Quiebra de Deudores, artículo 583 (채무자 회생 및 파산에 관한 법률 제583조)
- Ley de Rehabilitación y Quiebra de Deudores, artículo 593 (채무자 회생 및 파산에 관한 법률 제593조)
- Ley de Rehabilitación y Quiebra de Deudores, artículo 600 (채무자 회생 및 파산에 관한 법률 제600조)
- Ley de Rehabilitación y Quiebra de Deudores, artículo 611 (채무자 회생 및 파산에 관한 법률 제611조)
- Ley de Rehabilitación y Quiebra de Deudores, artículo 614 (채무자 회생 및 파산에 관한 법률 제614조)
- Ley de Rehabilitación y Quiebra de Deudores, artículo 615 (채무자 회생 및 파산에 관한 법률 제615조)
- Ley de Rehabilitación y Quiebra de Deudores, artículo 619 (채무자 회생 및 파산에 관한 법률 제619조)
- Ley de Rehabilitación y Quiebra de Deudores, artículo 621 (채무자 회생 및 파산에 관한 법률 제621조)
- Ley de Rehabilitación y Quiebra de Deudores, artículo 624 (채무자 회생 및 파산에 관한 법률 제624조)
- Ley de Rehabilitación y Quiebra de Deudores, artículo 643 (채무자 회생 및 파산에 관한 법률 제643조)
- Ley de Protección de Arrendamientos de Vivienda, artículo 3 (주택임대차보호법 제3조)
- Ley de Protección de Arrendamientos de Vivienda, artículo 3-2 (주택임대차보호법 제3조의2)
Tenga en cuenta
- La presentación de la solicitud no detiene todos los embargos o subastas. Si es necesario, debe solicitarse al tribunal su suspensión o prohibición.
- Aunque la ejecución de un derecho de garantía se suspenda temporalmente tras la apertura del procedimiento de rehabilitación personal, puede reanudarse después de la aprobación del plan. Por ello, debe comprobarse si es necesario llegar a un acuerdo separado con el acreedor garantizado.
- Los créditos contra la masa de la rehabilitación personal, como los salarios, deben pagarse con prioridad y distinguirse del pago de los créditos ordinarios conforme al plan de pagos.
- Si resulta difícil cumplir el plan de pagos, debe estudiarse la posibilidad de modificarlo antes de que se acumulen los impagos. Se puede presentar una propuesta de modificación antes de completar los pagos, pero esta también debe cumplir los requisitos para su aprobación.
Artículos relacionados
Casos de origen
Esta guía fue elaborada por IA a partir de los siguientes casos de consulta de la Korea Legal Aid Corporation (en coreano).
- 개인회생신청 시 미지급 임금이나 조세는 어떻게 되는지
- 개인회생신청 시 급여에 대한 압류 해제가 가능한지
- 청산가치보장의 원칙과 면제재산의 범위
- 가용소득과 관련한 생계비의 산정은 어떻게 하는지
- 가용소득과 관련한 월평균 소득의 산정은 어떻게 하는지
- 가용소득과 관련하여 생계비 산정 방법
- 개인회생신청 시 강제집행 및 담보권실행을 막을 수 있는지
- 개인회생신청 시 주택임차보증금채무는 어떻게 되는지
- 개인회생신청 시 재산처분을 통한 변제도 해야 하는지
- 개인회생절차에서 별제권이란 무엇인지
- 개인회생신청 시 보증인은 어떻게 되는지
- 개인회생절차 종료 후 면책 가능여부
- 개인회생제도에 이용자격 제한이 있는지
- 변제계획인가 후 개인회생절차폐지
- 변제계획의 변경 또는 면책이 가능한지
- 신청불성실을 이유로 한 개인회생절차개시 기각
- 개인회생재단채권과 개인회생절차상 처리
- 급여채권에 압류 및 전부명령이 확정된 경우 개인회생신청 가능 여부
- 개인회생절차는 어떻게 진행되는지
- 사기회생죄 성립 여부
- 편파변제 등과 관련한 개인회생절차개시신청 기각사유
- 개인회생절차개시결정과 강제집행의 중지·금지
- 상속포기와 부인권 행사
- 개인회생절차에서 장래의 구상권자에 대한 처리
- 청산가치와 가용소득의 현가와의 비교 방법
Esta guía es información general sobre el derecho coreano, no asesoramiento legal para su caso. Consulte a un abogado o a la Korea Legal Aid Corporation (132 en Corea).