
Guía administrativa sobre impuestos: tributación, impugnaciones y devoluciones
Basado en 123 casos de consulta · Actualizado · Traducido del original en coreano.
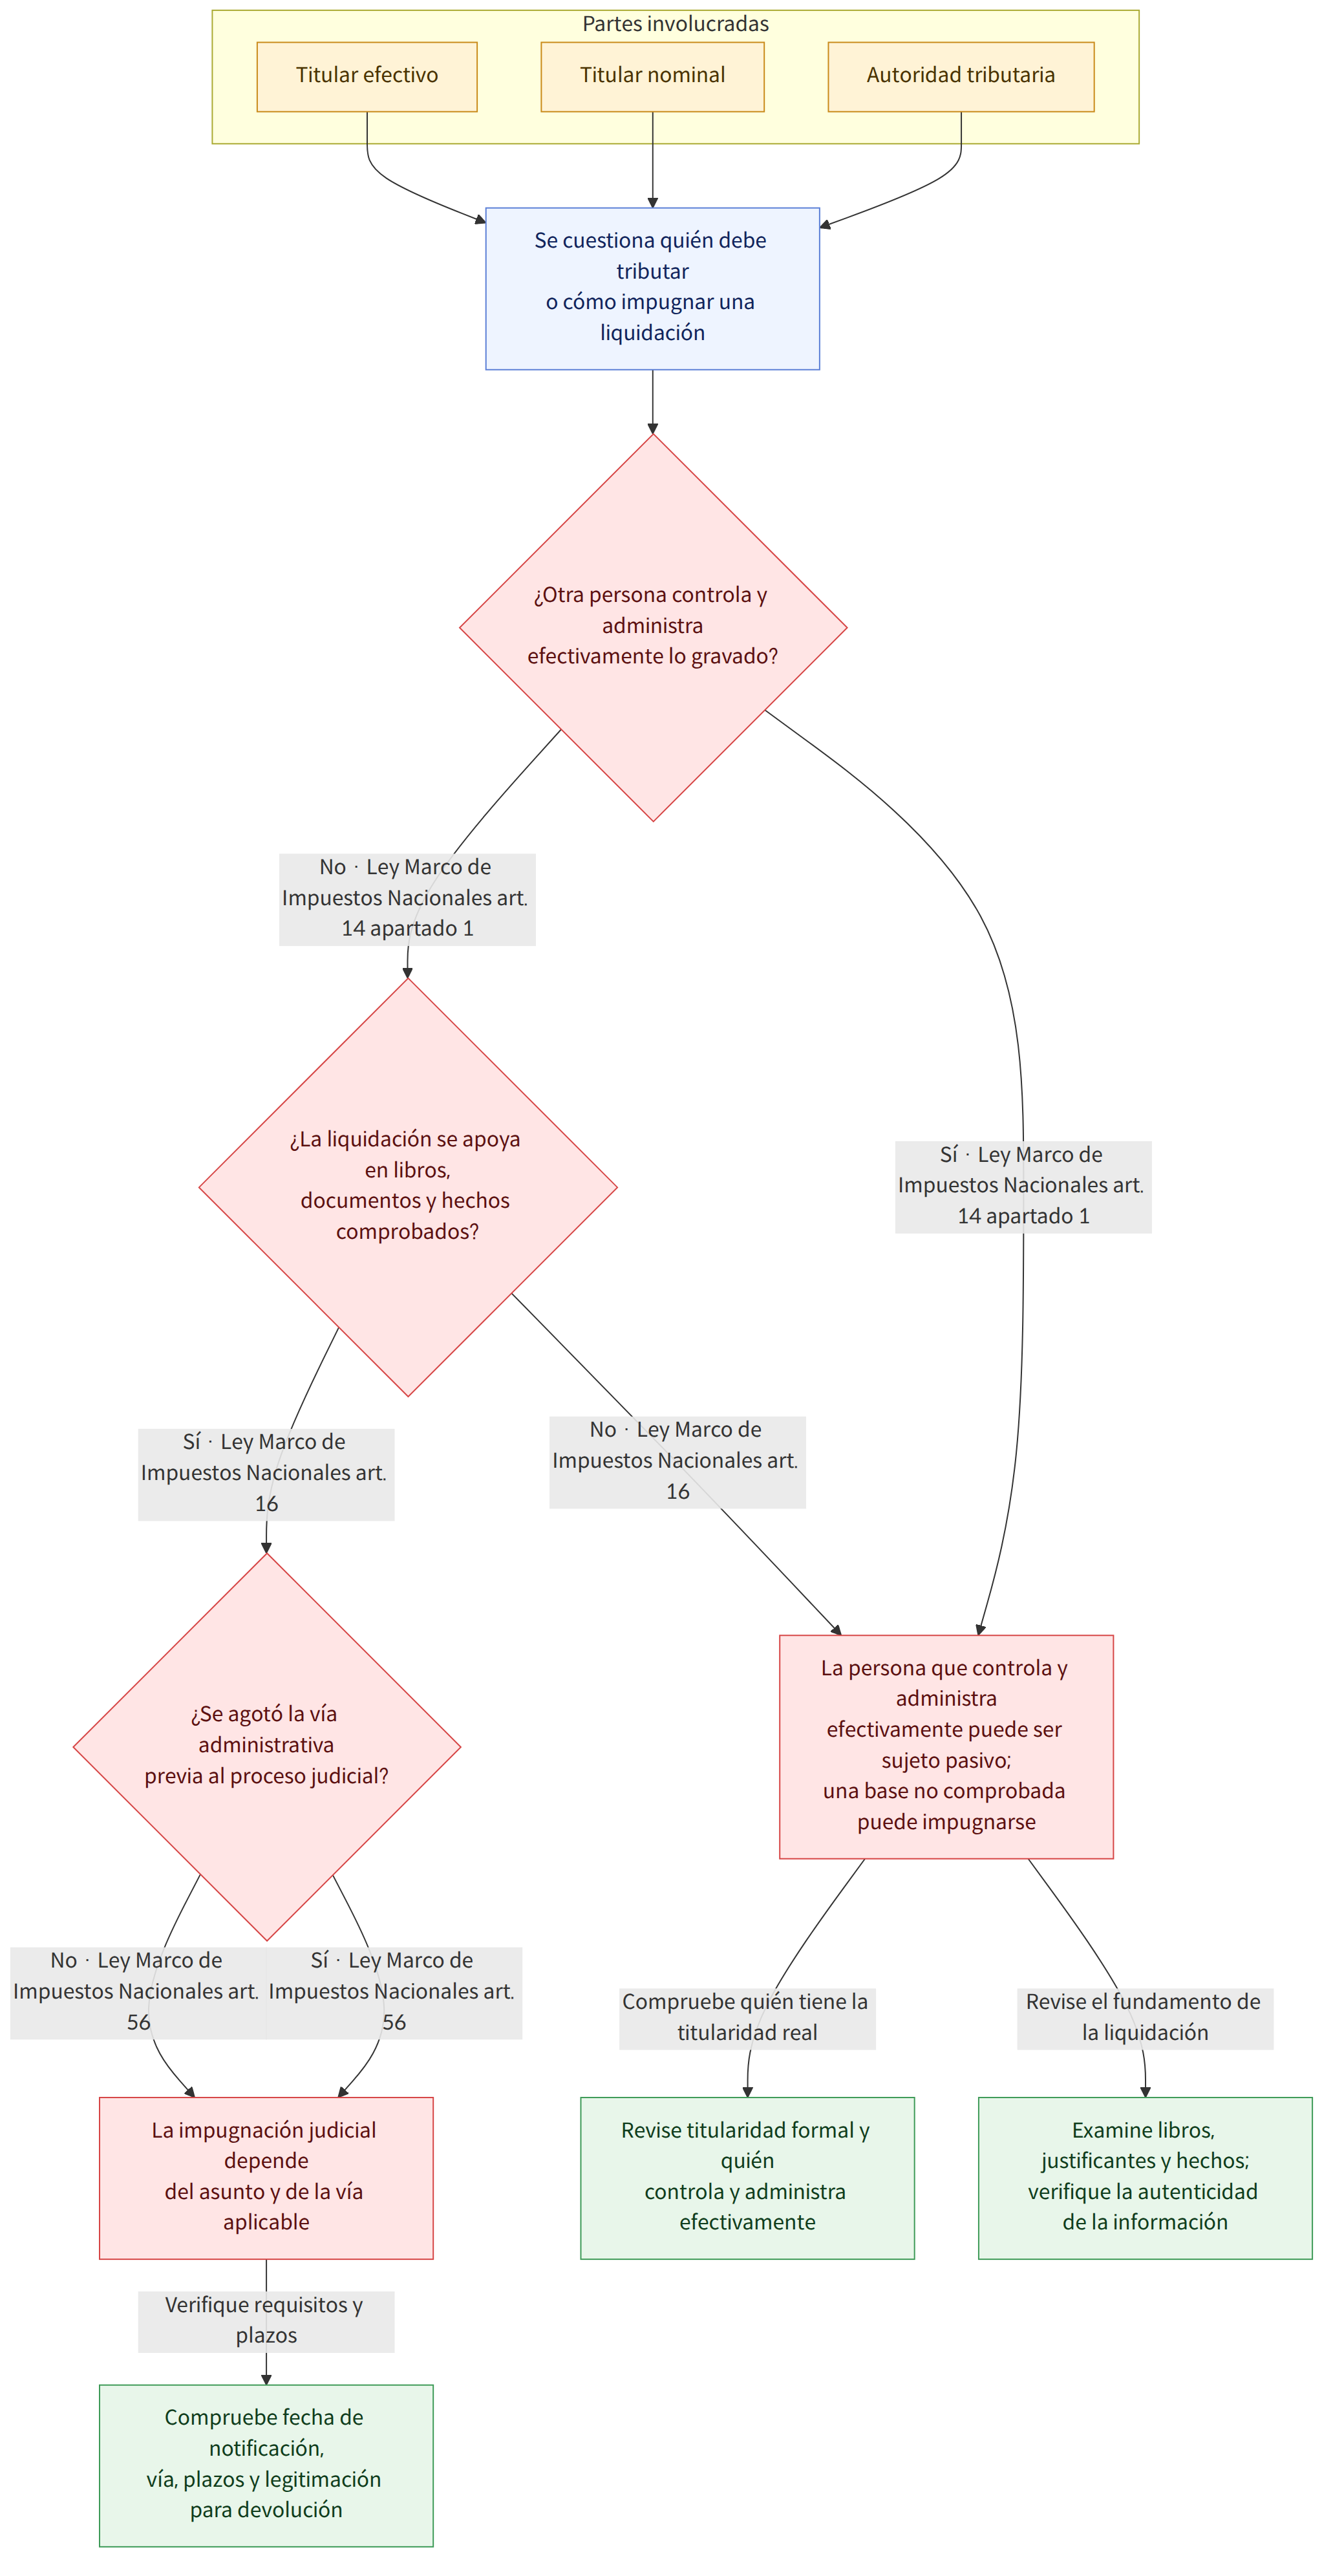
En los litigios tributarios deben examinarse quién es el verdadero titular económico de los ingresos, bienes o transacciones y cuáles son los fundamentos de la tributación. Para impugnar un acto tributario deben respetarse los procedimientos y plazos establecidos. Quién puede solicitar una devolución y qué vía judicial corresponde depende de las circunstancias que dieron lugar a ella y de la naturaleza jurídica de la reclamación.
De un vistazo
Puntos clave
- Si la titularidad formal de los ingresos, bienes o transacciones difiere de su titularidad real, quien los controle y administre efectivamente puede ser el sujeto pasivo (Ley Marco de Impuestos Nacionales, artículo 14, apartado 1 (국세기본법 제14조 제1항)).
- Los actos tributarios deben basarse en los libros contables, los documentos justificativos y los hechos comprobados mediante una investigación. Si la tributación se basó únicamente en información cuya autenticidad o contenido no se había comprobado, puede plantearse una infracción del principio de tributación fundada en pruebas (Ley Marco de Impuestos Nacionales, artículo 16 (국세기본법 제16조)).
- Si se recibe, entre otras, una notificación anticipada de tributación, puede solicitarse una revisión de legalidad antes de la imposición; una vez dictado el acto, deben considerarse procedimientos de impugnación como la reclamación, la solicitud de revisión o la solicitud de resolución (Ley Marco de Impuestos Nacionales, artículos 81-15, 66, 62 y 69 (국세기본법 제81조의15, 제66조, 제62조, 제69조)).
- Como regla general, para iniciar un proceso contencioso-administrativo contra un acto tributario nacional deben agotarse los procedimientos administrativos previos. Sin embargo, pueden reconocerse excepciones, por ejemplo, cuando una de varias personas sujetas a la misma obligación ya ha agotado esos procedimientos (Ley Marco de Impuestos Nacionales, artículo 56 (국세기본법 제56조)).
- El sujeto pasivo del impuesto sobre el valor añadido es el empresario que suministra los bienes o presta los servicios. Si no existe un acuerdo independiente por el que el destinatario se comprometa a asumir el impuesto sobre el valor añadido, la normativa tributaria, por sí sola, no permite al proveedor reclamar directamente el importe a la otra parte (Ley del Impuesto sobre el Valor Añadido, artículo 31 (부가가치세법 제31조)).
- Quién está legitimado para reclamar una devolución de impuestos nacionales y qué vía judicial debe seguirse depende de cada asunto. Si se devuelve un impuesto liquidado y pagado al titular nominal de una empresa, este puede ser quien esté legitimado para reclamar; la reclamación del pago de una devolución del impuesto sobre el valor añadido puede ser objeto de un proceso entre partes.
- Las reducciones y deducciones fiscales requieren que se cumplan los requisitos establecidos por la ley. Es difícil interpretar los requisitos de las exenciones fiscales o de las deducciones de la renta de forma más amplia que su tenor literal (Ley de Control Especial de la Tributación, artículo 77; antiguo Decreto de Aplicación de la Ley del Impuesto sobre la Renta, artículo 112, apartado 4, número 1, letra a), caso relacionado (조세특례제한법 제77조, 구 소득세법 시행령 제112조 제4항 제1호 가목 관련 사례)).
Preguntas frecuentes
Q. ¿Cómo puedo impugnar una tributación de la oficina tributaria que considero injusta?
Si ha recibido una notificación anticipada de tributación o de los resultados de una inspección fiscal, puede considerar solicitar una revisión de legalidad antes de la imposición. Una vez dictado el acto administrativo, como regla general, debe agotar los procedimientos de impugnación —como la reclamación, la solicitud de revisión o la solicitud de resolución— antes de interponer un recurso contencioso-administrativo. Los casos indican los plazos de cada procedimiento, por lo que debe comprobar la fecha de notificación del acto y la legislación aplicable.
Q. Si la información que sirvió de fundamento a una liquidación es poco fiable, ¿puedo pedir que se anule?
La autoridad tributaria debe examinar los libros contables y los documentos justificativos y, cuando invoque como fundamento de la tributación hechos distintos de los reflejados en la contabilidad, debe indicar los hechos investigados y los fundamentos de la resolución. Aunque se trate de información obtenida de una autoridad investigadora, si no se han comprobado su autenticidad o contenido, una liquidación basada únicamente en esa información puede contravenir el principio de tributación fundada en pruebas.
Q. Si el titular de la inscripción empresarial y el empresario efectivo son personas distintas, ¿a quién debe cobrarse el impuesto?
Si el bien sujeto a tributación figura a nombre de otra persona, pero otra persona lo controla y administra efectivamente, esta última puede ser considerada el sujeto pasivo. Sin embargo, la relación tributaria y de pago entre el empresario efectivo y el titular nominal puede tratarse por separado; por tanto, el derecho a solicitar el reembolso del impuesto liquidado al titular nominal no corresponde automáticamente al empresario efectivo.
Q. ¿Puedo reclamar el impuesto a la otra parte de la transacción aunque el contrato no estipule quién debe asumirlo?
El sujeto pasivo del impuesto sobre el valor añadido es el empresario que suministra los bienes o presta los servicios, y las disposiciones de la Ley del Impuesto sobre el Valor Añadido, por sí solas, no otorgan el derecho a reclamar directamente el importe del impuesto al destinatario. No obstante, puede reclamarse si las partes acordaron que la otra parte asumiría el impuesto sobre el valor añadido. Ese acuerdo puede reconocerse tácitamente a partir de circunstancias como el curso de la transacción, aunque no se haya expresado de forma explícita.
Q. Si adquiero un crédito por devolución de impuestos nacionales, ¿también puedo solicitar la rectificación de la liquidación del contribuyente original?
El caso explica que quien adquiere un crédito por devolución de impuestos no sucede por ello en el derecho del contribuyente original a solicitar una rectificación de la liquidación. Dado que el derecho a solicitarla está previsto para quien presentó la declaración de la base imponible, entre otros, debe distinguirse la cesión del crédito por devolución de impuestos del derecho a solicitar la rectificación de la liquidación.
Q. ¿Debo iniciar un proceso civil para reclamar al Estado la devolución del impuesto sobre el valor añadido?
El caso explica que la reclamación del contribuyente para que se le pague una devolución del impuesto sobre el valor añadido es una pretensión de derecho público que nace de la legislación de dicho impuesto y que, por tanto, debe tramitarse como un proceso entre partes conforme a la Ley de lo Contencioso-Administrativo, y no como un proceso civil. Incluso si se ha adquirido el derecho a recibir la devolución, es necesario comprobar quién está legitimado para reclamar y cuál es la vía procesal adecuada.
Q. Si recibo un inmueble como resultado de la división de bienes matrimoniales tras el divorcio, ¿debo pagar el impuesto sobre las ganancias de capital o el impuesto sobre adquisiciones?
Según el caso, salvo que concurran circunstancias especiales, la transmisión de bienes derivada de la división de bienes matrimoniales para liquidar bienes comunes reales de los cónyuges no se considera una transmisión onerosa sujeta al impuesto sobre las ganancias de capital. En cambio, la transmisión de bienes como contraprestación por una indemnización o por la manutención de los hijos puede estar sujeta a dicho impuesto; asimismo, si se adquieren bienes inmuebles mediante la división de bienes matrimoniales, pueden plantearse cuestiones relativas a impuestos locales, como el impuesto sobre adquisiciones.
Q. Si un inmueble se vende públicamente en un procedimiento de cobro forzoso de deudas tributarias, ¿puede el titular de una hipoteca máxima recibir una parte del producto?
El caso explica que, del producto de una venta pública, una vez distribuidos los importes adeudados y otros conceptos relacionados con los bienes embargados, el saldo, si lo hubiera, también se distribuye entre los créditos garantizados con una hipoteca. El titular de una hipoteca máxima debe solicitar la distribución aportando los documentos justificativos; el orden de prelación y el importe del crédito deben comprobarse atendiendo al momento concreto en que se constituyó la garantía y al procedimiento de venta pública.
Leyes aplicables
- Ley Marco de Impuestos Nacionales, artículo 14, apartado 1 (국세기본법 제14조 제1항)
- Ley Marco de Impuestos Nacionales, artículo 16 (국세기본법 제16조)
- Ley Marco de Impuestos Nacionales, artículo 18, apartado 3 (국세기본법 제18조 제3항)
- Ley Marco de Impuestos Nacionales, artículo 26-2, apartados 1 y 2 (국세기본법 제26조의2 제1항·제2항)
- Ley Marco de Impuestos Nacionales, artículo 41, apartado 1 (국세기본법 제41조 제1항)
- Ley Marco de Impuestos Nacionales, artículo 45-2, apartados 1 y 2 (국세기본법 제45조의2 제1항·제2항)
- Ley Marco de Impuestos Nacionales, artículo 51, apartado 1 (국세기본법 제51조 제1항)
- Ley Marco de Impuestos Nacionales, artículo 56, apartados 2 y 3 (국세기본법 제56조 제2항·제3항)
- Ley Marco de Impuestos Nacionales, artículos 61, 62, 66 y 69 (국세기본법 제61조·제62조·제66조·제69조)
- Ley Marco de Impuestos Nacionales, artículo 81-15 (국세기본법 제81조의15)
- Ley de Recaudación de Impuestos Nacionales, artículo 35 (국세징수법 제35조)
- Ley de Recaudación de Impuestos Nacionales, artículo 77, apartado 1 (국세징수법 제77조 제1항)
- Ley de Recaudación de Impuestos Nacionales, artículo 80, apartado 1 (국세징수법 제80조 제1항)
- Ley de Recaudación de Impuestos Nacionales, artículo 81 (국세징수법 제81조)
- Ley del Impuesto sobre el Valor Añadido, artículos 2, 3, 29, 30 y 31 (부가가치세법 제2조·제3조·제29조·제30조·제31조)
Tenga en cuenta
- Algunas de las leyes y sentencias mencionadas en los casos corresponden a versiones anteriores de la legislación vigentes en momentos determinados. Para un asunto concreto, debe comprobarse la legislación aplicable en el momento pertinente.
- Los plazos para impugnar o iniciar un proceso pueden computarse desde la fecha de notificación del acto o de la resolución; por ello, primero deben comprobarse la fecha en que se recibió la notificación y el plazo aplicable a cada procedimiento.
- Como regla general, para impugnar un acto tributario es necesario agotar los procedimientos administrativos previos, pero las excepciones que aparecen en los casos no se aplican a todos los asuntos.
- Cuando la titularidad formal y la realidad difieren, o se ha cedido un crédito por devolución de impuestos, el sujeto pasivo, el titular del derecho a solicitar la devolución y el titular del derecho a solicitar la rectificación de la liquidación pueden ser personas distintas.
Casos de origen
Esta guía fue elaborada por IA a partir de los siguientes casos de consulta de la Korea Legal Aid Corporation (en coreano).
- 1세대 1주택 소유자의 주택 양도 시 양도소득세 면제요건
- 수 개의 장소에서 하던 사업 중 일부 장소에서의 사업을 포괄양도한 경우에도 제2차 납세의무를 부담하는 사업의 양수에 해당하는지...
- 혼인으로 1세대 2주택이 된 비거주자의 주택 양도 시 양도소득세의 비과세 여부
- 증여세를 증여자가 대신 납부한 것을 새로운 증여를 한 것으로 보아 증여세 과세대상이 될 수 있는지의 문제
- 의약품 도매상인 甲주식회사와 乙은행이 ‘약국운영자인 丙이 의약품 구매대금을 의약품 구매전용카드로 결제하면 甲회사가 乙은행에 수...
- 공익사업용 토지 등에 대한 양도소득세 감면의 적용 범위
- 처분금지가처분등기 후 체납처분 압류등기 시 그 효력
- 증여자가 수증자에게 이전한 보험계약상 지위에 대하여 증여세를 과세하는 경우
- 국세공매절차에서 선순위 근저당권의 피담보채권의 확정시기
- 국세환급금반환채권을 전부받은 전부채권자가 국세기본법 제45조의2 제1항에서 정한 경정청구권을 행사할 수 있는지 여부
- 납세의무자들 중 1인이 적법한 전심절차를 거침으로써 다른 납세의무자가 전심절차를 거치지 않고 곧바로 과세처분의 취소소송을 제기...
- 실질과세의 원칙이 거주자나 내국법인이 우리나라의 조세를 회피하기 위하여 조세피난처에 외형뿐인 ‘기지회사(Base Company...
- 부당한 조세부과에 대한 구제절차
- 국세징수법상 조세채권압류 후 설정된 저당권과의 우선순위
- 사업자가 공급을 받는 자로부터 부가가치세를 직접 징수할 권리가 있는지
- 수사기관에서 통보해온 수사서류를 진실한 것이라 믿고 이를 기초로 행한 조세부과처분의 적부
- 공매대금이 수 개의 국세채권의 총액에 부족한 경우 그 충당방법
- 특별소득공제의 대상이 되는 주택임차자금 차입금의 범위
- 사업자가 부가가치세 상당액을 직접 징수할 권리가 있는지
- 연예인이 독립된 자격에서 용역을 제공하고 받는 소득이 사업 소득에 해당하는지 또는 일시 소득인 기타 소득에 해당하는지 여부의 ...
- 재산분할로 부동산소유권 이전 시 양도소득세 부과되는지
- 구 지방세법 제15조 제1항 제6호의 취지 및 위 조항이 사실혼 해소시 재산분할로 인한 취득에 대해서 적용되는지 여부
- 실제사업자가 따로 있는데도 사업명의자에게 과세처분이 이루어져 사업명의자 명의로 세액이 납부되었으나 과세처분이 무효이거나 취소되...
- 특정 과세기간에 관한 국세 부과처분에 대하여 행정소송 등의 판결이 확정된 후 그 판결의 취지에 따른다는 명목으로 위 과세처분과...
- 부가가치세 환급세액 지급청구가 당사자 소송 대상인지 여부
Esta guía es información general sobre el derecho coreano, no asesoramiento legal para su caso. Consulte a un abogado o a la Korea Legal Aid Corporation (132 en Corea).