
Guía sobre la indemnización por daños y perjuicios derivados de préstamos ilegales y estafas telefónicas
Basado en 27 casos de consulta · Actualizado · Traducido del original en coreano.
El mero hecho de haber proporcionado una libreta bancaria o datos personales utilizados en una estafa telefónica no implica que siempre se deban indemnizar la totalidad de las pérdidas. La responsabilidad se determina teniendo en cuenta conjuntamente las circunstancias en que se facilitaron los datos, si era posible prever el delito, si existe una relación causal entre la conducta y el daño, y si la entidad financiera cometió errores al verificar la identidad.
De un vistazo
Puntos clave
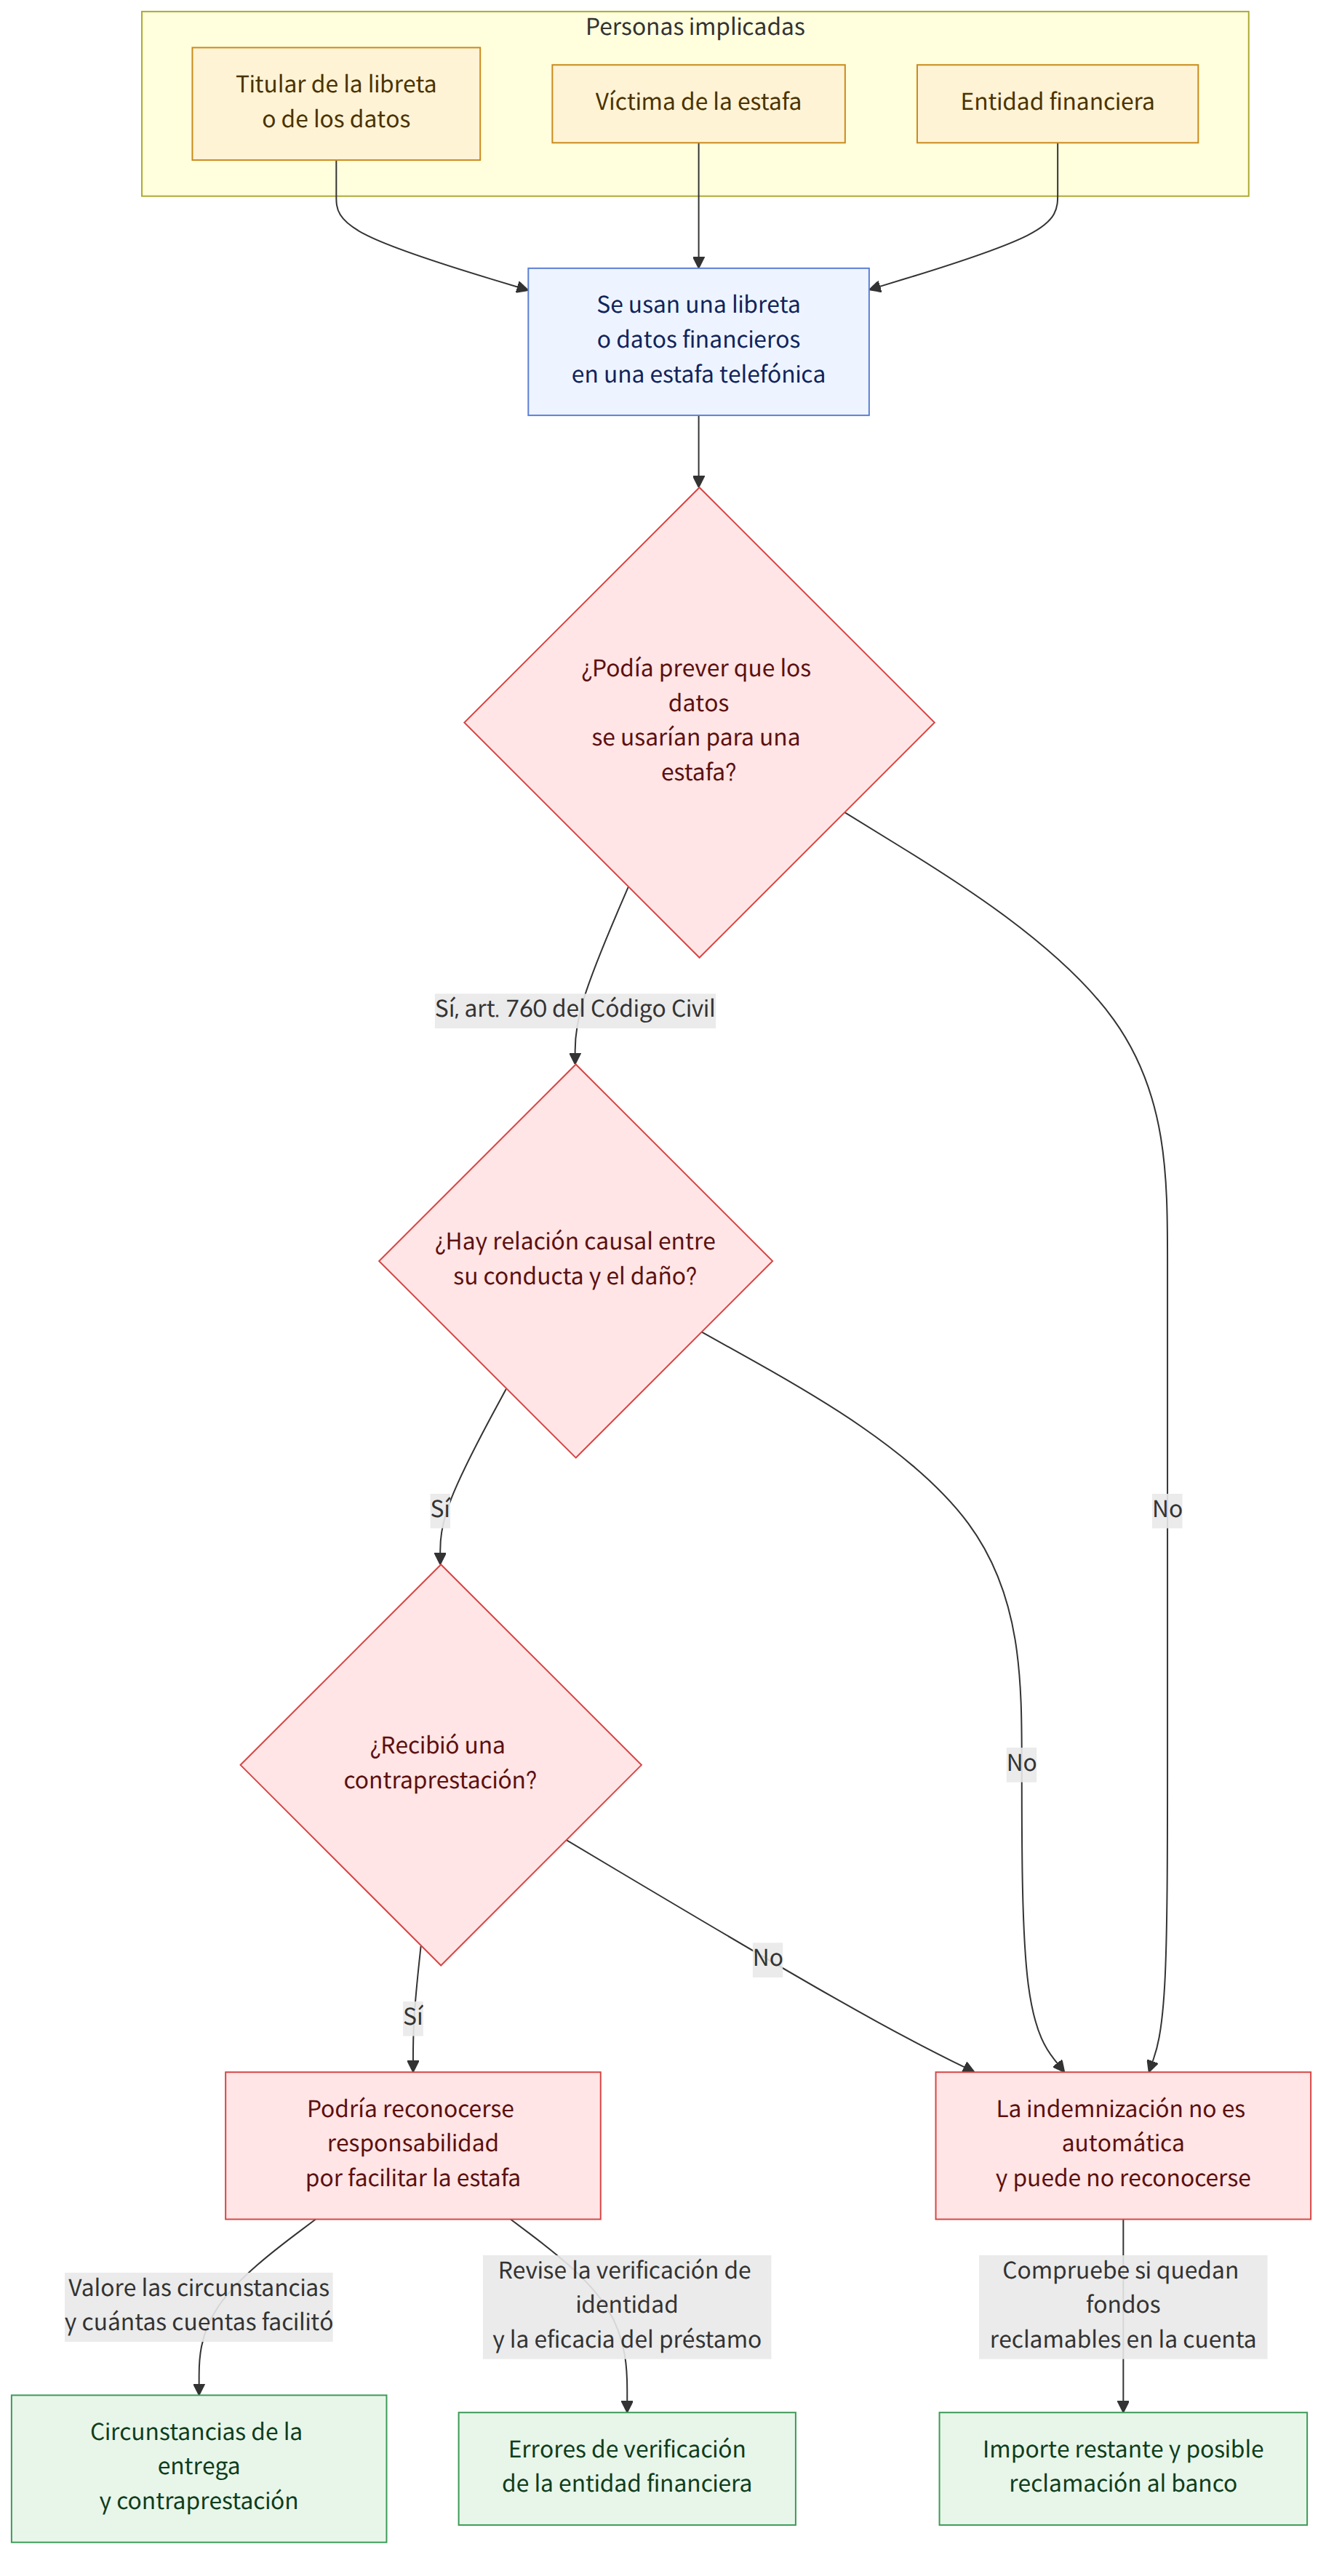
- Cuando alguien es engañado para entregar su libreta bancaria, tarjeta o contraseña, la responsabilidad civil por daños y perjuicios se determina teniendo en cuenta si podía prever el delito de estafa telefónica, las circunstancias de la entrega y si recibió una contraprestación (casos 3 y 14).
- Aunque quien proporcionó la libreta no haya participado activamente en el delito, podría reconocerse su responsabilidad por acto ilícito conjunto si podía prever que se utilizaría para una estafa telefónica y facilitó la comisión del delito (Código Civil, artículo 760; caso 22).
- Por el contrario, la responsabilidad podría no reconocerse si, por ejemplo, no puede considerarse que la persona previera el delito porque solo proporcionó una libreta y no recibió ninguna contraprestación, o si no se acredita una relación causal adecuada entre su conducta y el daño (caso 14).
- Si se ejecuta un préstamo después de que alguien haya introducido sus datos financieros tras ser engañado en una estafa telefónica, ese hecho por sí solo no convierte a la persona titular en parte del contrato de préstamo. Para determinar la eficacia del contrato se tienen en cuenta, entre otros aspectos, si la entidad financiera verificó suficientemente la identidad (caso 5).
- Podría considerarse que quien expuso sus datos financieros incurrió en negligencia grave. Sin embargo, si los errores del prestamista o de la entidad financiera al verificar la identidad también contribuyeron a que se produjera el daño, estos se tendrán en cuenta al determinar la responsabilidad (casos 2 y 11).
- También hay una sentencia que establece que no cabe considerar que las entidades financieras tengan un deber general de diligencia de informar por mensaje de texto cuando se vuelve a expedir un certificado digital. La responsabilidad de la entidad financiera depende de las circunstancias concretas, como el tipo de incidente y los procedimientos de verificación (caso 15).
- Puede que no se reconozca la reclamación de la totalidad de las pérdidas como enriquecimiento injusto contra la persona titular de la libreta bancaria. Sin embargo, hay un caso en que se consideró que podía reclamarse la devolución del importe restante cuando las pérdidas seguían en la cuenta y la persona titular tenía derecho a reclamar al banco la devolución de ese depósito (casos 10 y 25).
- Hay una sentencia que establece que, una vez reconocida la responsabilidad por acto ilícito conjunto, no se puede limitar la indemnización a una parte de los daños frente a la víctima por el mero hecho de que la participación haya sido menor. No obstante, en cada caso debe examinarse por separado si existe responsabilidad y cuál es el importe de los daños (Código Civil, artículo 760; caso 18).
Preguntas frecuentes
Q. Entregué mi libreta bancaria y mi tarjeta porque me ofrecieron un empleo o un préstamo. ¿Debo indemnizar a las víctimas por las pérdidas de una estafa telefónica?
No necesariamente debe indemnizar. La responsabilidad se determina teniendo en cuenta si, al entregar la libreta bancaria, podía prever que se utilizaría para una estafa telefónica, si recibió una contraprestación, cuántas cuentas proporcionó y en qué circunstancias. Si proporcionó la libreta sabiendo que existía una probabilidad considerable de que se utilizara para cometer el delito, podría reconocerse su responsabilidad por acto ilícito conjunto.
Q. Me engañaron para que introdujera mis datos personales y financieros. ¿Tengo que devolver el préstamo obtenido a mi nombre?
Si la persona titular no solicitó personalmente el préstamo ni autorizó a otra persona para que actuara en su nombre, podría determinarse que el contrato de préstamo celebrado mediante el uso indebido de sus datos no tiene efectos para ella. Se tendrán en cuenta, entre otros aspectos, si el prestamista verificó adecuadamente la identidad y si había elementos sospechosos en los datos de la solicitud.
Q. ¿El hecho de que yo haya facilitado mis datos financieros exime de responsabilidad al banco o al prestamista?
No puede afirmarse de forma concluyente. Pueden estar en cuestión tanto el incumplimiento del deber de diligencia por parte de quien facilitó los datos financieros como los errores de la entidad financiera al verificar la identidad. En un caso, se consideró que el error de la entidad financiera, que no comprobó indicios anómalos en los datos de la solicitud del préstamo, contribuyó al daño.
Q. ¿Puedo reclamar una indemnización si el banco no me avisó por mensaje de texto de que se había vuelto a expedir mi certificado digital?
Hay una sentencia que establece que no cabe considerar que las entidades financieras tengan un deber general de diligencia de informar por mensaje de texto, entre otros medios, cuando se vuelve a expedir un certificado digital. En ese caso también se tuvo en cuenta que el usuario no había solicitado un servicio independiente de alertas de seguridad por mensaje de texto.
Q. ¿Puedo reclamar a la persona titular de la libreta bancaria la totalidad de las pérdidas por estafa telefónica como enriquecimiento injusto?
El mero hecho de que la víctima haya enviado dinero en una operación con el estafador no significa que pueda reclamar directamente a la persona titular de la libreta bancaria la totalidad de las pérdidas. Debe analizarse si puede considerarse que dicha persona obtuvo directamente de la víctima un beneficio sin causa jurídica.
Q. Si parte del dinero perdido sigue en la cuenta, ¿puedo reclamar su devolución a la persona titular de la libreta bancaria?
Hay casos en los que se ha reconocido la reclamación de devolución por enriquecimiento injusto respecto del importe que permanece en la cuenta, cuando las pérdidas siguen allí y la persona titular de la libreta tiene frente al banco un derecho a reclamar la devolución de ese depósito. Esto debe distinguirse de la reclamación de la totalidad de las pérdidas.
Q. ¿También puede ser responsable de indemnizar quien cambió dinero procedente de una estafa telefónica?
Aunque no haya participado activamente en el delito, podría reconocerse su responsabilidad por haber contribuido al delito por negligencia si aceptó una solicitud de cambio de divisas de alguien cuya identidad desconocía y podía prever que el dinero se utilizaría para cometer un delito. No obstante, en el caso se limitó la responsabilidad teniendo en cuenta, entre otros aspectos, que la víctima había transferido una suma elevada sin verificar suficientemente la identidad de la otra persona.
Q. ¿Pueden imponerme una sanción penal si entregué mi libreta bancaria sin saber que se usaría para una estafa telefónica?
En los casos citados se explica que está prohibido transferir instrumentos de acceso utilizados en transacciones financieras electrónicas y que la propia transferencia puede ser sancionable, aunque se desconociera el fin concreto al que se destinarían. La responsabilidad penal y la responsabilidad civil de indemnizar a las víctimas se determinan por separado.
Q. ¿Se reduce la indemnización si mi función dentro de la organización de estafas telefónicas fue menor?
Hay una sentencia que establece que, una vez reconocida la responsabilidad por acto ilícito conjunto, no se puede limitar la responsabilidad frente a la víctima a una parte de los daños por el mero hecho de que la participación haya sido menor que la de otros cómplices. No obstante, primero debe determinarse, atendiendo a las circunstancias concretas, si existe responsabilidad por acto ilícito conjunto.
Leyes aplicables
- Código Civil, artículo 760 (민법 제760조)
- Ley de Transacciones Financieras Electrónicas, artículo 6, apartado 3, número 1 (전자금융거래법 제6조제3항제1호)
- Ley de Transacciones Financieras Electrónicas, artículo 9, apartados 2 y 3 (전자금융거래법 제9조제2항·제3항)
- Ley de Transacciones Financieras Electrónicas, artículo 49, apartado 4, número 1 (전자금융거래법 제49조제4항제1호)
- Ley de Firma Electrónica, artículo 15 (전자서명법 제15조)
- Ley de Firma Electrónica, artículo 18-2 (전자서명법 제18조의2)
- Ley de Firma Electrónica, artículo 23 (전자서명법 제23조)
Tenga en cuenta
- El mero hecho de haber facilitado una libreta bancaria o haber expuesto datos financieros no determina automáticamente la existencia o inexistencia de responsabilidad civil. Son importantes las circunstancias en que se facilitaron, si hubo una contraprestación, si el delito era previsible y la relación causal con el daño.
- Las reclamaciones de indemnización por daños y perjuicios y las de devolución por enriquecimiento injusto contra la persona titular de la libreta bancaria pueden tener requisitos y objetos distintos. También debe distinguirse entre si queda dinero de las pérdidas en la cuenta y qué beneficio obtuvo realmente la persona titular.
- La responsabilidad de la entidad financiera al verificar la identidad o su deber de notificar por mensaje de texto no se determina de la misma manera en todos los casos. Las conclusiones de los casos citados se basan en las circunstancias concretas de cada uno.
Casos de origen
Esta guía fue elaborada por IA a partir de los siguientes casos de consulta de la Korea Legal Aid Corporation (en coreano).
- 면책된 채무에 대하여 변제를 요구하는 행위가 불법행위로 인정되는지 여부
- 보이스피싱으로 인해 제공된 개인정보로 인해 대출이 된 경우 명의자가 대출업자에 대해 손해배상책임을 지는지 여부
- 보이스피싱에 사용된 통장명의자의 법적 책임
- 유흥업소 여종업원의 대출약정의 유효성
- 보이스피싱으로 인해 제공된 개인정보로 인해 대출이 된 경우 명의자에 대해 대출계약의 효력이 발생하는지 여부
- 보이스피싱에서 은행의 책임이 부정된 사례
- 보이스피싱 공동불법행위자로 손해배상책임을 진 사례
- 이자의 최고한도
- 착오송금의 송금인이 수취은행대하여 부당이득반환을 청구할 수 있는지 여부
- 보이스피싱에 속아 통장에 입금한 자가 통장 명의자를 상대로 하여 피해금액 전체 부당이득반환 인정 여부
- 전자금융거래법 제9조 제2항에서 정한 ‘이용자의 고의나 중대한 과실’이 인정된 사례
- 과도한 이자약정에 따라 지급한 이자를 반환받을 수 있는지
- 채무자가 채권추심비용을 지급해야 하는지 여부
- 보이스피싱에 사용된 통장의 명의자가 불법행위 손해배상책임을 지지 아니하는 경우
- 은행이 공인인증서 재발급에 있어 이용자에게 이를 문자메세지 등을 이용하여 통지할 주의의무가 있는지 여부
- 허위 금융거래확인서 발급이 불법행위에 해당하는지 여부
- 채권추심행위로 피해를 입은 경우에 손해배상청구가 가능한지 여부
- 보이스피싱 가담자의 불법행위 책임의 범위
- 복리 이자약정에 대하여도 이자제한법이 적용되는지 여부
- 이자제한법 시행 전의 금전소비대차계약에도 이자제한법이 적용되는지 여부
- 여러 명의 채권자가 채무이행을 독촉하는 경우 채무자가 채무를 변제하는 방법
- 보이스피싱에 사용된 통장을 제공한 사람들에 대하여 공동불법행위가 인정되는지
- 금전을 대여하면서 선이자를 공제한 경우, 이자제한법 적용여부
- 모든 금전소비대차계약에 이자제한법이 적용되는지 여부
- 보이스피싱에 속아 통장에 입금한 자가 통장 명의자를 상대로 하여 피해금액 중 통장에 남아있는 금액에 대한 부당이득반환 인정 여...
Esta guía es información general sobre el derecho coreano, no asesoramiento legal para su caso. Consulte a un abogado o a la Korea Legal Aid Corporation (132 en Corea).