
Guide des délais de prescription extinctive en matière civile et des moyens de les interrompre
Basé sur 188 cas de consultation · Mis à jour · Traduit de l’original coréen.
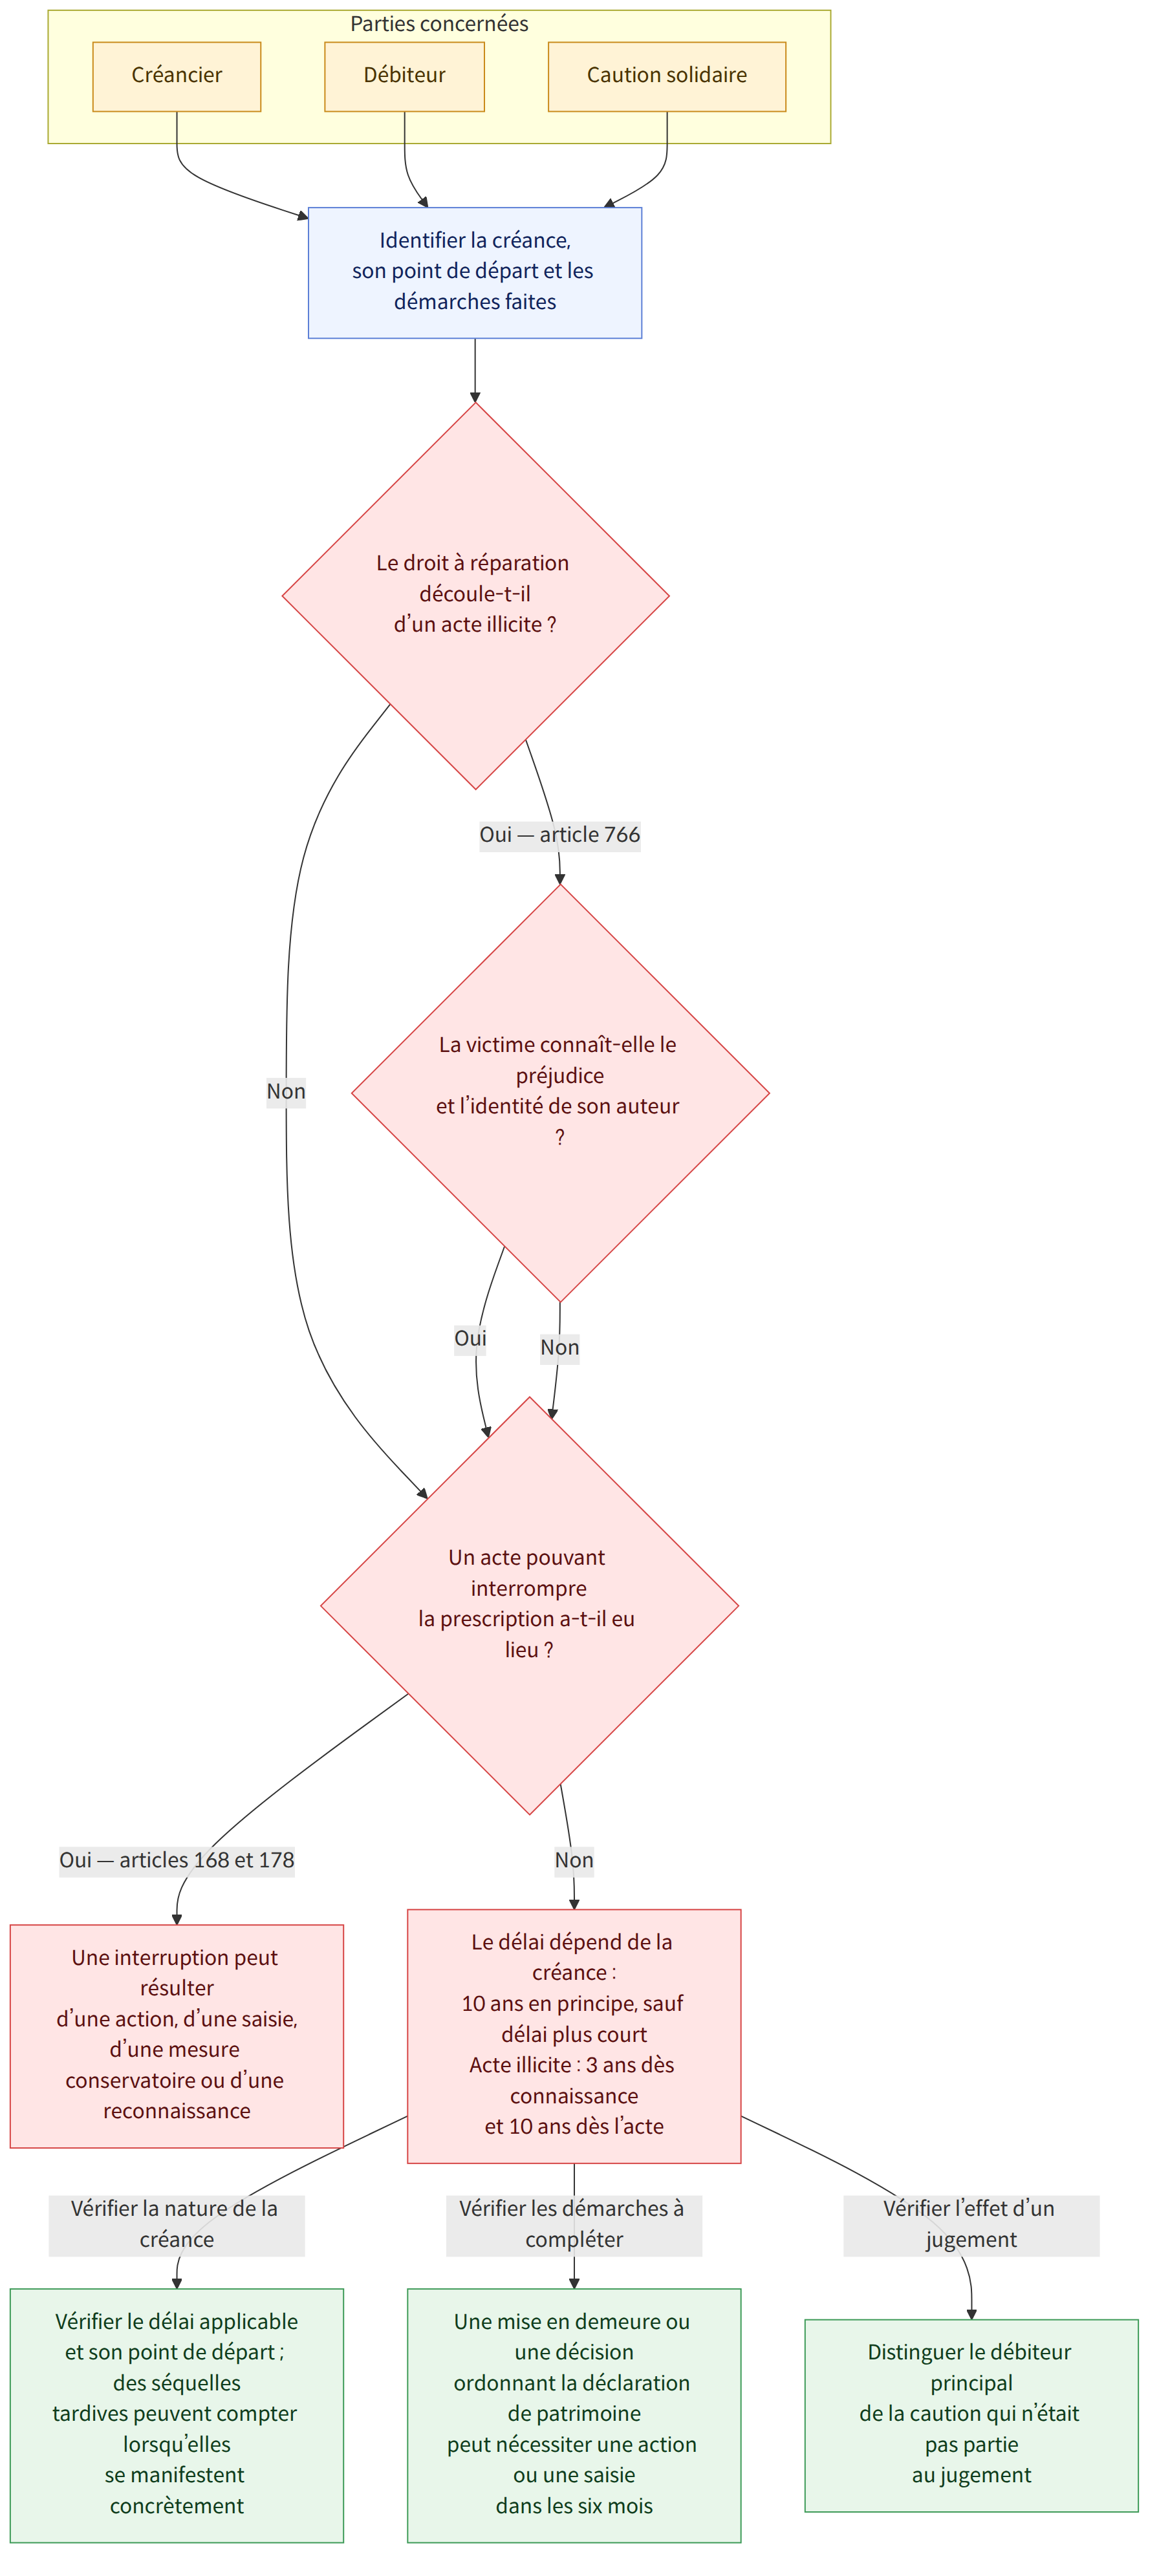
Le délai de prescription extinctive varie selon la nature de la créance. Il faut vérifier le délai applicable et son point de départ pour les créances ordinaires, mais aussi pour les salaires, le prix de marchandises ou les dommages-intérêts dus au titre d’un acte illicite. L’introduction d’une action en justice, une saisie, une saisie conservatoire ou la reconnaissance de la dette peuvent influer sur la prescription. Toutefois, certaines démarches, comme la mise en demeure ou une décision ordonnant la déclaration de patrimoine, doivent être suivies de mesures complémentaires dans un certain délai.
En un coup d’œil
Points clés
- En principe, une créance ordinaire se prescrit si elle n’est pas exercée pendant dix ans. Toutefois, les créances pour lesquelles la loi prévoit un délai plus court peuvent être soumises à ce délai (article 162 du Code civil (민법 제162조), article 163 du Code civil (민법 제163조)).
- Le droit à réparation du préjudice résultant d’un acte illicite est soumis à deux délais : trois ans à compter du jour où la victime ou son représentant légal a eu connaissance du préjudice et de l’identité de son auteur, et dix ans à compter du jour de l’acte illicite (article 766 du Code civil (민법 제766조)).
- Lorsque des séquelles ou une aggravation du préjudice, difficilement prévisibles au moment de l’acte illicite, apparaissent ultérieurement, le délai peut commencer à courir lorsque le préjudice se manifeste de manière concrète et effective. Ce point de départ doit être apprécié au regard des circonstances propres à chaque cas (affaires 9 et 20).
- La prescription extinctive peut être interrompue par une demande en justice, une saisie, une saisie conservatoire, une mesure conservatoire ou la reconnaissance de la dette. Un paiement partiel peut également constituer une reconnaissance de dette, mais cela dépend des circonstances, notamment de la dette à laquelle le paiement se rapporte (articles 168 et 178 du Code civil (민법 제168조, 제178조) ; affaire 11).
- Une mise en demeure, notamment par courrier à contenu certifié, ne maintient pas à elle seule et indéfiniment l’effet interruptif de la prescription. En principe, une mesure complémentaire, telle que l’introduction d’une action en justice ou une saisie, doit être prise dans les six mois (article 174 du Code civil (민법 제174조) ; affaires 7 et 14).
- Une décision ordonnant la déclaration de patrimoine ne produit pas les mêmes effets qu’une saisie ; elle peut seulement valoir mise en demeure. Si aucune mesure complémentaire n’est prise dans les six mois suivant la signification de la décision, cet effet peut cesser (affaires 6 et 7).
- Si le créancier intervient en qualité de défendeur dans une action intentée par le débiteur, revendique activement son droit et obtient gain de cause, cette démarche peut être reconnue comme une demande en justice. Toutefois, si l’action prend fin sans décision sur le fond, il peut être nécessaire de prendre une autre mesure interruptive dans les six mois (article 170 du Code civil (민법 제170조) ; affaires 6 et 17).
- Lorsqu’une créance est consacrée par un jugement, son délai de prescription peut être porté à dix ans. Toutefois, ce délai ne s’applique pas nécessairement de plein droit à la caution solidaire qui n’était pas partie au jugement. Il convient de distinguer le cours de la prescription à l’égard du débiteur principal et de la caution (articles 165 et 440 du Code civil (민법 제165조, 제440조) ; affaire 25).
Questions fréquentes
Q. Toutes les créances civiles se prescrivent-elles par dix ans ?
Non. En principe, les créances ordinaires se prescrivent par dix ans, mais des délais plus courts, de trois ou cinq ans par exemple, peuvent s’appliquer selon la nature de la créance. Il faut d’abord vérifier la nature de la créance et son origine.
Q. Si des séquelles sont découvertes après une blessure causée par un acte illicite, le délai de prescription commence-t-il quand même à courir à la date de l’accident ?
Si un nouveau préjudice ou une aggravation du préjudice, difficilement prévisible au moment de l’accident, apparaît ultérieurement, le délai peut commencer à courir lorsque ce préjudice est constaté de manière concrète et effective. Le moment auquel la victime a eu connaissance du préjudice doit toutefois être apprécié au regard des circonstances propres à chaque cas.
Q. Si le débiteur rembourse une partie de la somme due, le délai de prescription du solde recommence-t-il à courir ?
Si un paiement partiel intervient avant l’expiration du délai de prescription et que son montant n’est pas contesté, il peut être considéré comme une reconnaissance de dette et interrompre également la prescription du solde. Toutefois, la conclusion peut être différente en présence de circonstances particulières, par exemple si plusieurs dettes distinctes sont en cause et qu’il faut déterminer laquelle a été remboursée.
Q. L’envoi d’un courrier à contenu certifié interrompt-il durablement la prescription extinctive ?
Une mise en demeure peut, sous certaines conditions, produire un effet interruptif provisoire de la prescription, mais cet effet ne se maintient pas par la seule répétition des mises en demeure. En principe, une mesure complémentaire, telle que l’introduction d’une action en justice ou une saisie, doit être prise dans les six mois suivant la mise en demeure.
Q. Une décision ordonnant la déclaration de patrimoine interrompt-elle la prescription comme une saisie ?
Une décision ordonnant la déclaration de patrimoine n’est pas considérée comme un motif d’interruption de la prescription au même titre qu’une saisie, une saisie conservatoire ou une mesure conservatoire ; elle peut seulement produire les effets d’une mise en demeure. Si aucune mesure complémentaire, telle que l’introduction d’une action en justice ou une saisie, n’est prise dans les six mois suivant la signification de la décision, cet effet peut cesser.
Q. Si le débiteur introduit l’action en premier, la prescription est-elle interrompue si le créancier revendique sa créance en qualité de défendeur ?
Si le défendeur revendique activement son droit dans le cadre de l’action et obtient gain de cause, sa démarche peut constituer une demande en justice. Toutefois, la seule comparution en défense ne produit pas toujours cet effet et, si l’action prend fin sans décision sur le fond, une autre mesure peut devoir être prise dans les six mois.
Q. Un jugement rendu contre le débiteur principal porte-t-il à dix ans le délai de prescription de la dette de la caution ?
Même si le délai de prescription de la dette principale est porté à dix ans par un jugement rendu entre le débiteur principal et le créancier, ce même délai ne s’applique pas automatiquement à la dette de la caution, qui n’était pas partie au jugement. Le délai applicable à l’obligation de cautionnement peut dépendre de la nature de cette créance ; il faut également examiner si la dette principale est prescrite.
Q. Un acte notarié constatant un billet à ordre porte-t-il à dix ans le délai de prescription extinctive ?
Un acte notarié peut être utilisé pour procéder à une exécution forcée, mais il n’a pas l’autorité de la chose jugée d’un jugement définitif. Il ne suffit donc pas, à lui seul, à porter le délai de prescription à dix ans. Il faut examiner la nature de la créance sous-jacente et de la créance résultant du billet à ordre, ainsi que les délais de prescription applicables à chacune.
Textes applicables
- Code civil, article 162 (민법 제162조)
- Code civil, article 163 (민법 제163조)
- Code civil, article 165 (민법 제165조)
- Code civil, article 166 (민법 제166조)
- Code civil, article 168 (민법 제168조)
- Code civil, article 170 (민법 제170조)
- Code civil, article 174 (민법 제174조)
- Code civil, article 178 (민법 제178조)
- Code civil, article 423 (민법 제423조)
- Code civil, article 440 (민법 제440조)
- Code civil, article 766 (민법 제766조)
- Code de commerce, article 64 (상법 제64조)
- Code de commerce, article 724, alinéa 2 (상법 제724조 제2항)
- Loi sur la garantie de l’indemnisation des dommages causés par les automobiles, article 10 (자동차손해배상 보장법 제10조)
- Loi sur la garantie de l’indemnisation des dommages causés par les automobiles, article 41 (자동차손해배상 보장법 제41조)
Points de vigilance
- Le délai de prescription extinctive et son point de départ peuvent varier selon la nature de la créance, la date d’exigibilité, le moment où le préjudice a été connu de manière concrète, entre autres éléments.
- La mise en demeure, la décision ordonnant la déclaration de patrimoine, l’introduction d’une action en justice et la saisie conservatoire ne produisent pas les mêmes effets. Si une procédure est retirée ou prend fin sans décision sur le fond, il faut vérifier le délai dans lequel une mesure complémentaire doit être prise.
- L’effet interruptif de la prescription peut différer selon qu’il s’agit d’une demande à l’encontre du débiteur principal, d’une caution, d’un codébiteur solidaire ou d’une compagnie d’assurance. Il convient de distinguer les obligations et les rapports juridiques en cause.
- La prescription peut ne pas être relevée d’office par le tribunal. Dans un litige concret, les arguments des parties et les faits propres à l’affaire sont importants.
Cas sources
Ce guide a été rédigé par IA à partir des cas de consultation suivants de la Korea Legal Aid Corporation (en coréen).
- 부동산중개인이 체결한 보증보험 계약상 보험금청구권의 소멸시효 기간
- 국가배상청구권의 소멸시효기간은 어떻게 되는지
- 부동산실명법위반 명의신탁, 부동산소유권이전등기청구권 소멸시효
- 농업협동조합이 조합원에게 판매한 사료대금채권의 소멸시효 기간
- 교통사고피해자의 보험회사에 대한 책임보험 배상청구권의 소멸시효기간
- 소멸시효 중단
- 재산명시결정에 소멸시효중단의 효력이 인정되는지
- 물상보증인의 제소에 대한 저당권자의 응소가 소멸시효 중단사유인지
- 교통사고로 인한 후유증 치료비청구권의 소멸시효 기산점
- 새마을금고가 상인회원에게 대여한 대출금채권의 소멸시효기간
- 시효완성 전에 채무일부를 변제한 경우 소멸시효 중단효력 있는지
- 채권자의 회생절차 참가로 인한 시효중단이 보증채무에도 미치는지
- 할부금채권에 대한 소멸시효기간은 어느 때부터 진행하는지
- 소멸시효완성 후 제기된 소 취하 후 다시 소제기 한 경우 소멸시효중단여부
- 채권 확보수단으로 받은 약속어음 공정증서의 소멸시효 기간
- 임금채권 담보로 받은 어음채권행사의 경우 임금채권의 소멸시효 중단여부
- 피고로 응소하여 한 권리주장, 시효중단사유인 재판상청구인지
- 부동산취득시효완성 한 때 소유권이전등기청구권의 소멸시효기간
- 연대채무자 1인에 대한 소멸시효 중단의 효력
- 교통사고 16년 후 후유증 발생 시 손해배상청구권의 소멸시효 기산점
- 10년 전 확정된 소유권이전등기이행판결에 의한 등기신청 여부
- 인낙조서의 원인인 계약이 무효인 때 시효중단을 위한 재소 가능한지
- 형사사건관련 변제공탁이 소멸시효중단사유인 묵시적 승인이 되는지
- 가해자의 보험자가 의료기관에 치료비 직접지급시 소멸시효중단범위
- 주채무자에 대한 판결확정의 경우 보증채무의 소멸시효기간 변동여부
Ce guide est une information générale sur le droit coréen et non un conseil juridique personnalisé. Pour un cas précis, consultez un avocat ou la Korea Legal Aid Corporation (132 en Corée).