
Assurance commerciale : guide sur les demandes d’indemnisation, les exclusions et la résiliation du contrat
Basé sur 163 cas de consultation · Mis à jour · Traduit de l’original coréen.
Le droit à une indemnisation dépend non seulement des circonstances de l’accident, mais aussi du type d’assurance, des conditions contractuelles, du respect de l’obligation de déclaration, du paiement des primes et du respect des formalités de notification. Même si l’assureur a refusé de verser une indemnisation, les clauses d’exclusion ou la résiliation du contrat ne sont pas toujours valables. Il convient donc d’examiner à la fois les critères applicables au cas concerné et le contenu du contrat.
En un coup d’œil
Points clés
- Sous certaines conditions, la victime d’un accident relevant de la responsabilité civile peut demander directement réparation à l’assureur. L’assureur d’une personne responsable conjointement d’un dommage illicite, qui a indemnisé la victime, peut également exercer directement un recours contre les autres assureurs à hauteur de leur part de responsabilité (Code de commerce, article 724, paragraphe 2 (상법 제724조 제2항), cas 1).
- L’assurance de cautionnement peut, dans les faits, présenter les caractéristiques d’un cautionnement. Toutefois, l’assureur-caution et la caution du contrat principal ne peuvent pas être automatiquement considérés comme des cautions solidaires aux fins de l’application des règles de recours entre cautions (Code civil, article 448 (민법 제448조), cas 2).
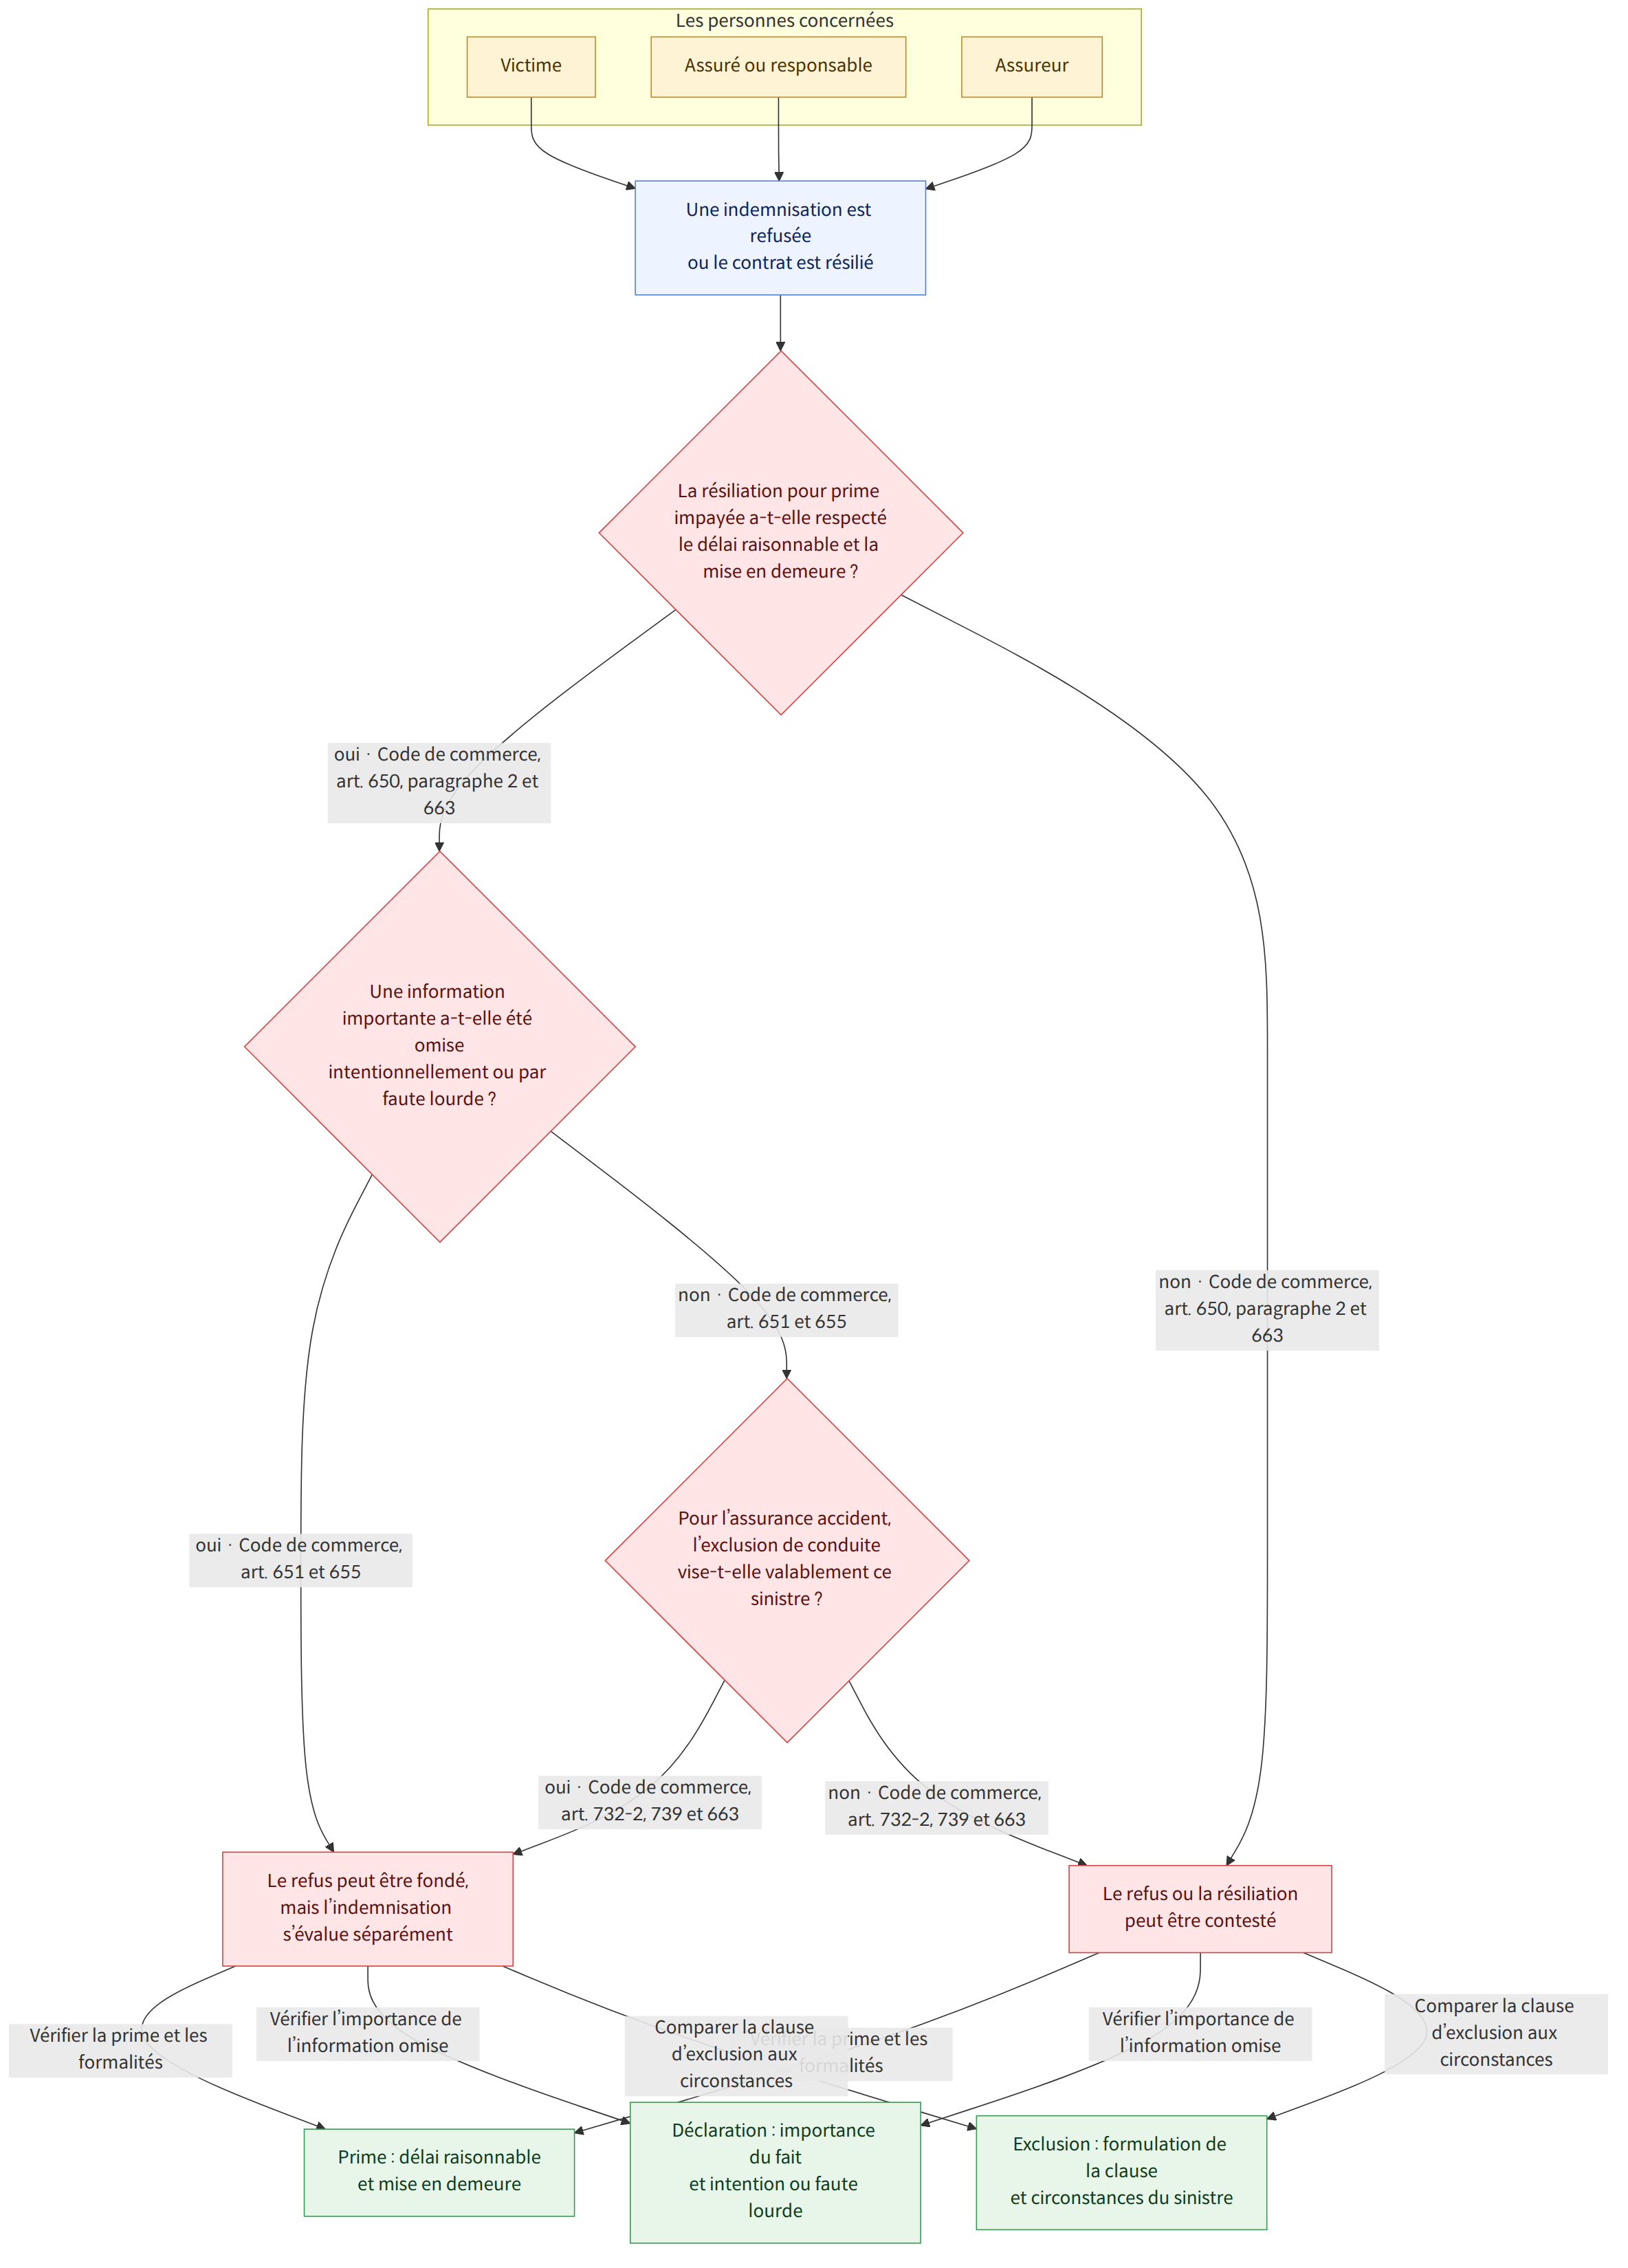
- Une clause prévoyant que le contrat prend automatiquement fin faute de paiement de la prime, sans formalité, peut être contestée. L’assureur doit impartir un délai raisonnable pour payer et adresser une mise en demeure ; un avis préalable de résiliation envoyé en même temps peut aussi être valable si les conditions applicables sont remplies (Code de commerce, article 650, paragraphe 2 (상법 제650조 제2항), et article 663 (상법 제663조), cas 4).
- Pour résilier un contrat en raison d’un manquement à l’obligation de déclaration, il faut examiner si un élément important a été omis intentionnellement ou par faute lourde. La résiliation peut être possible même en l’absence de lien de causalité entre le sinistre et le fait non déclaré, mais la responsabilité de l’assureur quant au versement de l’indemnité doit être appréciée séparément (Code de commerce, article 651 (상법 제651조), et article 655 (상법 제655조), cas 18 et 19).
- En assurance décès, l’application d’une exclusion en cas de suicide dépend des circonstances concrètes, notamment de la question de savoir si l’assuré s’est donné consciemment la mort en exerçant librement sa volonté. La seule existence d’un trouble mental ou d’un état de détresse psychologique extrême ne détermine pas automatiquement l’issue (cas 5 et 16).
- Pour qu’un contrat d’assurance couvre le décès d’une autre personne, le consentement écrit de l’assuré est nécessaire au moment de la conclusion du contrat. À défaut, le contrat peut être nul (Code de commerce, article 731, paragraphe 1 (상법 제731조 제1항), cas 9).
- Une clause d’exclusion de l’assurance accident visant la conduite sans permis ou sous l’emprise de l’alcool peut avoir une portée limitée si elle signifie que les accidents dus à une faute ne sont pas non plus couverts. Il faut toutefois vérifier la formulation précise de la clause et la nature de l’accident (Code de commerce, article 732-2 (상법 제732조의2), article 739 (상법 제739조) et article 663 (상법 제663조), cas 10).
- La portée du droit de l’assureur, après versement de l’indemnité, d’exercer les droits de l’assuré contre un tiers varie selon le type d’assurance et les relations entre les personnes concernées. La loi prévoit une exception pour les droits exercés contre un membre de la famille vivant sous le même toit ; il convient également de vérifier les dispositions modifiées présentées dans le cas (Code de commerce, article 682 (상법 제682조), cas 13 et 25).
Questions fréquentes
Q. Si un assureur a indemnisé intégralement la victime, peut-il exercer un recours contre un autre assureur ?
Les assureurs des personnes responsables conjointement d’un dommage illicite peuvent être directement tenus de l’obligation de réparer le préjudice subi par la victime. Lorsqu’un assureur indemnise la victime et libère ainsi les autres débiteurs à son égard, il peut exercer directement un recours contre un autre assureur à hauteur de la part incombant à ce dernier.
Q. Si je reçois un avis indiquant que mon contrat a pris fin parce que je n’ai pas payé la prime, ne pourrai-je pas obtenir d’indemnisation ?
Une clause prévoyant que le contrat prend immédiatement fin du seul fait du non-paiement de la prime peut être contraire au Code de commerce et, par conséquent, dépourvue d’effet. L’assureur doit impartir un délai raisonnable pour payer et adresser une mise en demeure. Même si un avis préalable de résiliation est envoyé en même temps, il faut vérifier les conditions précises, notamment la durée du délai accordé.
Q. Que se passe-t-il si, après avoir reçu des soins pour un accident de la circulation pris en charge par l’assurance maladie, je conclus un accord avec la personne responsable ?
La Caisse nationale d’assurance maladie peut acquérir un droit de recours contre la personne responsable à hauteur des prestations versées. Au moment de conclure un accord, il est donc important de distinguer les prestations prises en charge par la caisse des sommes réclamées par la victime, telles que sa quote-part personnelle, et de vérifier la situation auprès de la caisse.
Q. L’assureur peut-il résilier le contrat même si la maladie que je n’ai pas déclarée n’a aucun lien avec la cause de l’accident ?
Si un élément important n’a pas été déclaré intentionnellement ou par faute lourde, l’assureur peut résilier le contrat même en l’absence de lien de causalité entre le sinistre et cet élément. Le droit à l’indemnisation est toutefois apprécié séparément. Si l’absence de lien de causalité entre le sinistre et le manquement à l’obligation de déclaration est établie, la responsabilité de l’assureur quant au versement de l’indemnité peut être reconnue.
Q. Le décès par suicide exclut-il le versement d’une indemnité d’assurance vie ?
En principe, le suicide peut constituer un motif d’exclusion. Toutefois, un décès survenu alors que la capacité de décider librement était limitée peut être apprécié différemment d’un acte intentionnel de l’assuré au sens des conditions contractuelles. Il faut examiner les circonstances concrètes, notamment l’existence d’un trouble mental et l’état de la personne au moment des faits.
Q. Puis-je souscrire une assurance décès sur un membre de ma famille sans son consentement ?
Pour un contrat dont le risque assuré est le décès d’une autre personne, le consentement écrit de l’assuré est nécessaire au moment de la conclusion du contrat. Un contrat conclu sans ce consentement peut être nul ; le fait qu’il s’agisse d’un membre de la famille ne dispense pas de cette formalité.
Q. Une indemnité d’assurance accident est-elle toujours refusée en cas d’accident lors d’une conduite sans permis ?
La présence d’une clause d’exclusion visant la conduite sans permis ne signifie pas que l’indemnité sera toujours refusée. En assurance accident, une clause excluant également la couverture des accidents dus à une faute peut être nulle. Il faut toutefois vérifier si le comportement en cause peut être considéré comme intentionnel et examiner le contenu des conditions contractuelles.
Q. Si l’assureur du véhicule responsable invoque une exclusion, puis-je également demander une indemnisation au titre de mon assurance contre les véhicules non assurés ?
Même lorsque la responsabilité de l’assureur du véhicule responsable n’est pas établie de façon objective et certaine en droit, le sinistre peut relever de l’assurance contre les véhicules non assurés. L’assureur de la victime peut verser une indemnité en premier lieu, conformément aux conditions contractuelles. La recevabilité d’une demande distincte de remboursement ou de restitution de l’indu doit être appréciée séparément.
Q. Le délai de prescription est-il expiré si je tarde à demander une indemnité d’assurance ?
La durée du délai de prescription applicable au droit de demander une indemnité d’assurance et le point de départ de ce délai dépendent des textes applicables, du contrat et de la date du sinistre, entre autres éléments. Le délai prévu par l’ancien Code de commerce cité dans le cas ne doit pas être appliqué tel quel à une affaire actuelle. Même après l’expiration du délai, il convient d’apprécier, au regard des circonstances exceptionnelles, si l’assureur invoque la prescription de manière abusive.
Textes applicables
- Code de commerce, article 638-3 (상법 제638조의3)
- Code de commerce, article 650, paragraphe 2 (상법 제650조 제2항)
- Code de commerce, article 651 (상법 제651조)
- Code de commerce, article 652, paragraphe 1 (상법 제652조 제1항)
- Code de commerce, article 655 (상법 제655조)
- Code de commerce, article 659, paragraphe 1 (상법 제659조 제1항)
- Code de commerce, article 662 (상법 제662조)
- Code de commerce, article 663 (상법 제663조)
- Code de commerce, article 682 (상법 제682조)
- Code de commerce, article 723 (상법 제723조)
- Code de commerce, article 724, paragraphe 2 (상법 제724조 제2항)
- Code de commerce, article 725 (상법 제725조)
- Code de commerce, article 726-2 (상법 제726조의2)
- Code de commerce, article 731, paragraphe 1 (상법 제731조 제1항)
- Code de commerce, article 732 (상법 제732조)
Points de vigilance
- La résiliation d’un contrat d’assurance peut être soumise à des conditions et délais prévus par la loi. Il faut vérifier le contenu et la date des notifications relatives à la mise en demeure de payer les primes impayées ou au manquement à l’obligation de déclaration, ainsi que leur réception.
- Les règles actuelles applicables peuvent différer de celles de l’ancienne loi citée dans le cas pour le délai de prescription du droit de demander une indemnité d’assurance. Il convient donc de vérifier les textes applicables au contrat concerné et à la date du sinistre.
- La seule formulation d’une clause d’exclusion ne suffit pas à déterminer si une indemnité sera versée. Il faut examiner ensemble le type d’assurance, les circonstances de l’accident, le processus de conclusion du contrat et la question de savoir si les conditions contractuelles ont été expliquées.
Cas sources
Ce guide a été rédigé par IA à partir des cas de consultation suivants de la Korea Legal Aid Corporation (en coréen).
- 공동불법행위자의 보험자 상호간 발생한 직접구상권의 소멸시효기간
- 보증보험계약상 보험자와 주계약상 보증인간의 구상권 관계
- 교통사고 합의 후 국민건강보험의 보험급여 부담 여부
- 계속보험료납입지체와 해지예고부 납입최고
- 피보험자의 자살과 보험자의 면책 여부
- 다른 상해보험 가입 사실에 대한 고지의무 위반으로 인한 보험계약 해지 여부
- 차 안에서 잠자던 중 질식사한 경우 자동차보험 적용 여부
- 보험계약자의 기망에 의한 보증보험계약 취소 시 피보험자에 대한 대항력
- 피보험자의 서면에 의한 동의 없이 체결된 생명보험계약의 효력
- 무보험자동차에 의한 상해특약상 무면허·음주운전 면책조항의 효력
- 무면허운전 사실을 인식 못한 경우 무면허운전 면책약관의 적용 여부
- 15세 미만자 등의 사망을 보험사고로 한 보험계약은 무효라고 정한 상법 제732조가 효력규정인지 여부.
- 무단운전자가 보험계약자의 동거가족인 경우 상법상 보험자대위 여부
- 피보험자의 주소변경통보 불이행에 대한 보험회사 약관의 효력
- 업무용 자동차종합보험계약약관 중 대인배상 Ⅱ에서 산업재해보상보험법에 의해 재해보상을 받을 수 있는 사람에 대하여는 보상하지 않...
- 인보험에서 보험자의 면책사유로 규정한 ‘피보험자의 고의’와 자배법상 ‘승객의 고의 또는 자살행위’의 의미
- 보험금청구권의 소멸시효 기간 및 보험사의 소멸시효 항변이 권리남용에 해당하는 경우
- 보험사에게 질병진단을 받은 사실을 고지하지 않았더라도 보험금 지급을 청구할 수 있는 경우
- 고지의무 위반이 있는 경우 그 위반이 사고발생과 무관하더라도 보험해지가능한지
- 피보험자가 손해배상판결에 항소하지 않아 확정시킨 경우 보험자 면책되는지
- 의뢰인이 도중에 하차한 후 발생한 사고를 통상의 대리운전 중 사고로 볼 수 있는지 여부
- 보험계약이 선량한 풍속 기타 사회질서에 반하여 무효가 되는 경우
- 임차인이 임차건물과 그 안의 동산 및 기계 등에 대하여 자신을 소유자로 기재하여 보험계약을 체결한 경우, 그 중 건물 부분에 ...
- 상해보험계약자의 장해등급 판정에 있어 미국의사협회(a.m.a.)의 신체장해평가지침 제1판 내지 제5판의 증거채택 가부
- 무보험자동차에 의한 상해담보특약이 적용되어 보험회사가 피해자에게 보험금을 지급한 경우 가해차량 보험자에게 부당이득반환을 청구할...
Ce guide est une information générale sur le droit coréen et non un conseil juridique personnalisé. Pour un cas précis, consultez un avocat ou la Korea Legal Aid Corporation (132 en Corée).