
Droit d’action paulienne des créanciers : annulation des actes frauduleux et modalités de restitution
Basé sur 115 cas de consultation · Mis à jour · Traduit de l’original coréen.
Lorsqu’un débiteur cède des biens, réduisant ainsi le gage commun des créanciers chirographaires, et qu’il avait connaissance de cette situation, les créanciers peuvent demander au bénéficiaire, notamment, l’annulation de l’acte frauduleux et la remise en état. Toutefois, la portée de l’annulation et les modalités de restitution varient selon les circonstances, telles que l’existence de sûretés, l’état d’avancement d’une vente aux enchères, ainsi que le but et la date de la cession. L’action doit être engagée dans les délais prescrits.
En un coup d’œil
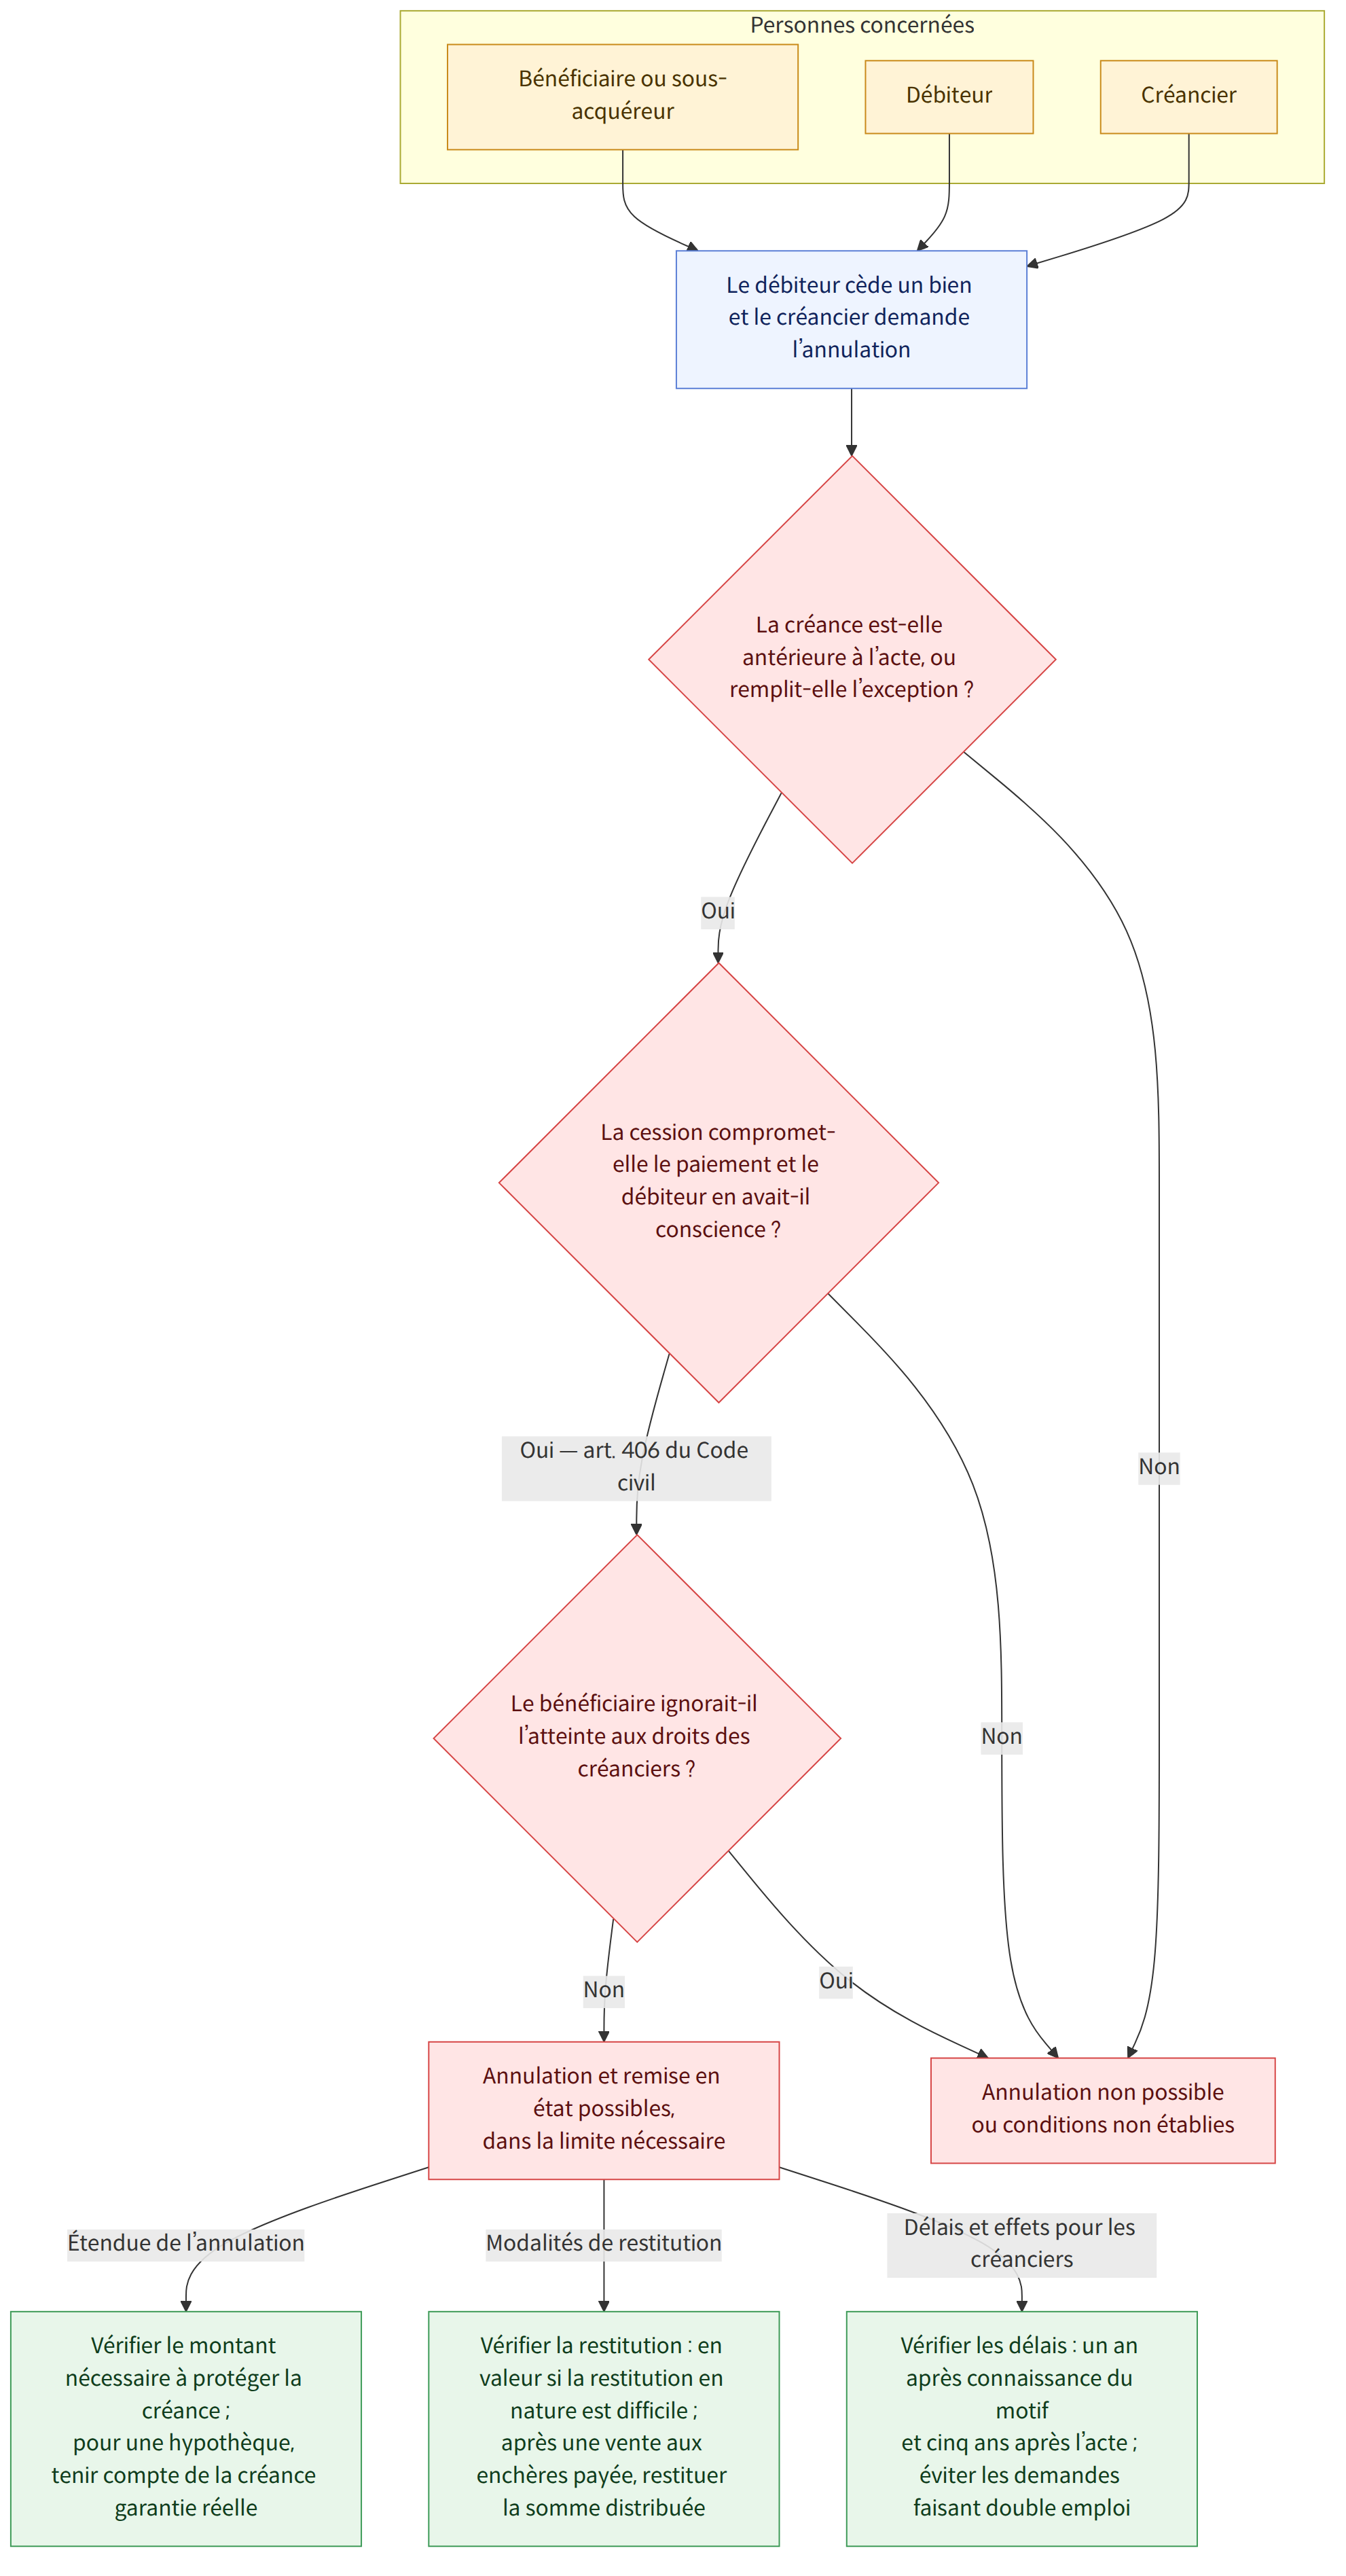
Points clés
- Le droit d’action paulienne peut être exercé lorsque la cession de biens par le débiteur réduit le gage commun au point de compromettre le paiement de la créance. Il suffit, pour établir l’intention frauduleuse du débiteur, qu’il ait eu conscience de ce risque (Code civil, article 406 (민법 제406조)).
- L’annulation n’est pas possible s’il est établi que le bénéficiaire ou le sous-acquéreur ignorait, au moment de la cession, qu’elle portait atteinte aux droits des créanciers. Lorsque l’intention frauduleuse du débiteur est établie, la mauvaise foi du bénéficiaire peut être présumée ; sa bonne foi doit être étayée par des éléments objectifs.
- En principe, la créance à protéger doit être née avant l’acte frauduleux. Une exception peut toutefois être admise s’il existait auparavant une relation juridique constituant le fondement de la naissance de la créance et s’il existait une forte probabilité qu’elle naisse dans un avenir proche, probabilité qui s’est concrétisée.
- L’annulation et la remise en état sont limitées à ce qui est nécessaire pour protéger la créance. Pour un bien immobilier grevé d’une hypothèque, la référence est en principe le solde obtenu en déduisant de sa valeur vénale le montant réel de la créance garantie ; il ne faut pas confondre le montant maximal garanti avec le montant réel de la créance.
- Si la restitution en nature est impossible ou particulièrement difficile, une indemnisation en valeur peut être demandée. Si le bien immobilier a été vendu aux enchères et que le prix a été intégralement payé, il peut être ordonné au bénéficiaire de restituer le montant qu’il a perçu lors de la distribution du prix, plutôt que de rétablir le droit de propriété de l’adjudicataire.
- Chaque créancier peut demander l’annulation et la remise en état. L’annulation et la restitution produisent leurs effets au bénéfice de tous les créanciers, mais, dans la mesure où une restitution a effectivement eu lieu, d’autres demandes peuvent faire double emploi (Code civil, article 407 (민법 제407조)).
- La renonciation par le débiteur à sa part successorale dans le cadre d’un accord de partage de la succession peut également constituer un acte frauduleux si elle réduit le gage commun. Toutefois, seule la part qui dépasse la part successorale concrète, calculée en tenant compte notamment des avantages particuliers reçus, peut être annulée.
- Un partage des biens ou la constitution d’une sûreté pour financer une activité ne peut pas être qualifié d’acte frauduleux sur la seule base de sa forme. Il faut notamment examiner si le partage dépasse ce qui est raisonnable et si la sûreté était nécessaire à la poursuite de l’activité et à l’obtention de nouveaux financements.
Questions fréquentes
Q. La cession de biens par le débiteur à une autre personne peut-elle toujours être annulée ?
Pas nécessairement. Il faut notamment établir que la cession a réduit le gage commun au point de rendre difficile le recouvrement de la créance, et que le débiteur avait connaissance de ce risque. L’annulation est également limitée s’il est établi que le bénéficiaire ou le sous-acquéreur ignorait ces faits à l’époque.
Q. Dans quel délai faut-il engager une action en annulation à la demande d’un créancier ?
Le créancier doit engager une action dans un délai d’un an à compter du jour où il a eu connaissance du motif d’annulation, et dans un délai de cinq ans à compter de l’acte juridique constitutif de l’acte frauduleux. Le jour où il a eu connaissance du motif d’annulation ne correspond pas au simple jour où il a appris que des biens avaient été cédés : il s’agit du jour où il a eu connaissance de l’acte frauduleux concret et de l’intention frauduleuse du débiteur (Code civil, article 406 (민법 제406조)).
Q. Peut-on obtenir l’annulation si, au moment de l’acte frauduleux, la dette de cautionnement ou la créance de remboursement n’était pas encore née ?
En principe, la créance à protéger doit être née avant l’acte frauduleux. Toutefois, à titre exceptionnel, elle peut justifier l’exercice du droit d’annulation s’il existait déjà, à l’époque, une relation juridique constituant le fondement de sa naissance et s’il existait une forte probabilité qu’elle naisse dans un avenir proche, probabilité qui s’est effectivement concrétisée.
Q. La renonciation par le débiteur à sa part lors d’un accord de partage successoral peut-elle également être annulée ?
Si, alors qu’il était en situation de surendettement, le débiteur a renoncé à ses droits sur sa part successorale, réduisant ainsi le gage commun des créanciers chirographaires, cette renonciation peut constituer un acte frauduleux. Toutefois, elle ne peut être annulée que pour la part qui dépasse la part successorale concrète, calculée en tenant compte notamment des avantages particuliers reçus et de la contribution à la constitution ou à l’accroissement de la succession.
Q. Comment déterminer la portée de l’annulation lorsque le bien immobilier cédé est grevé d’une hypothèque rechargeable ?
En règle générale, l’acte frauduleux est constitué à hauteur du solde obtenu en déduisant de la valeur vénale du bien immobilier le montant réel de la créance garantie par l’hypothèque. Le montant réel de la créance née, et non le montant maximal garanti par une hypothèque rechargeable, peut servir de référence. Même si l’hypothèque est ensuite radiée, il est en principe possible de demander l’annulation et une indemnisation correspondant à la valeur du bien, dans la limite de ce solde.
Q. Plusieurs créanciers peuvent-ils engager une action pour faire annuler la même cession de biens ?
Dès lors que les conditions sont remplies, chaque créancier peut demander l’annulation et la remise en état en vertu de son propre droit ; plusieurs actions peuvent donc être engagées au sujet du même acte frauduleux. Toutefois, si les biens ou leur valeur ont effectivement été restitués, l’intérêt d’autres demandes peut être limité dans la mesure où elles feraient double emploi avec cette restitution (Code civil, article 407 (민법 제407조)).
Q. Comment obtenir la restitution d’un bien immobilier cédé dans le cadre d’un acte frauduleux s’il a déjà été vendu aux enchères ?
Si le prix de vente a été intégralement payé, la remise en état ne peut pas s’effectuer par la radiation du droit de propriété de l’adjudicataire. Selon les circonstances, il est possible d’ordonner au bénéficiaire de restituer le montant qu’il a perçu lors de la distribution du prix ou de demander une indemnisation en valeur lorsque la restitution en nature est impossible ou particulièrement difficile.
Q. La cession d’un bien immobilier à son conjoint au titre du partage des biens après un divorce peut-elle également être annulée ?
En principe, le partage des biens lors d’un divorce ne constitue pas, à lui seul, un acte frauduleux. Toutefois, si le partage est excessif et dépasse largement ce qui est raisonnable, et s’il existe des circonstances particulières permettant de considérer que la cession a été effectuée sous couvert du partage des biens, il peut être annulé dans la mesure où il excède la part raisonnable. Il appartient au créancier d’établir l’existence de ces circonstances particulières.
Q. La conclusion d’un contrat de prêt ou l’établissement d’un acte authentique pour rembourser une dette existante constitue-t-il un acte frauduleux ?
En principe, le remboursement d’une dette existante constitue l’exercice d’un droit que le créancier peut faire valoir ; il est donc difficile d’affirmer que la seule conclusion d’un contrat de prêt constitue un acte frauduleux, sauf si le débiteur et le bénéficiaire ont agi de concert. S’agissant de l’établissement d’un acte authentique par lequel le débiteur consent à l’exécution forcée, il convient d’examiner si cet acte a effectivement réduit le patrimoine saisissable.
Textes applicables
- Code civil, article 406 (민법 제406조)
- Code civil, article 407 (민법 제407조)
- Code civil, article 320 (민법 제320조)
- Code civil, article 108 (민법 제108조)
- Code civil, article 839-2 (민법 제839조의2)
- Code civil, article 368 (민법 제368조)
- Code civil, article 481 (민법 제481조)
- Code civil, article 482 (민법 제482조)
- Code civil, article 103 (민법 제103조)
- Loi sur l’enregistrement des droits immobiliers au nom de leur véritable titulaire, article 4 (부동산 실권리자명의 등기에 관한 법률 제4조)
- Loi sur la protection des baux d’habitation, article 3 (주택임대차보호법 제3조)
Points de vigilance
- Le délai pour agir est d’un an à compter du jour où le créancier a eu connaissance du motif d’annulation et de cinq ans à compter du jour de l’acte juridique. Il faut vérifier séparément la date à laquelle le créancier a eu connaissance du motif d’annulation et celle à laquelle l’acte juridique a effectivement été accompli.
- Pour déterminer si un acte est frauduleux, les circonstances existant au moment de la cession sont importantes ; il faut également vérifier, au moment de l’exercice du droit d’annulation, si la réduction du gage commun persiste.
- Pour calculer la valeur d’un bien immobilier grevé d’une hypothèque rechargeable, il ne faut pas assimiler le montant maximal garanti au montant réel de la créance garantie.
- La conclusion peut varier selon les circonstances concrètes et le but poursuivi, notamment en cas de partage des biens, de constitution d’une sûreté pour financer une nouvelle activité ou de cession à des conditions plus avantageuses qu’une vente aux enchères.
Articles liés
Cas sources
Ce guide a été rédigé par IA à partir des cas de consultation suivants de la Korea Legal Aid Corporation (en coréen).
- 부동산매각대금완납 후 저당권설정행위가 사해행위취소 될 경우 원상회복방법
- 저당부동산에 대한 사해행위 후 저당권이 말소된 경우 사해행위의 취소범위
- 다수의 채권자가 사해행위취소로 가액배상을 청구한 경우 배상범위
- 사해행위 당시 성립되지 않은 채권도 채권자취소권의 피보전채권인지
- 공동상속재산의 분할협의가 채권자취소권의 대상이 되는지
- 채권자취소소송을 제기할 수 있는 기간은 어떻게 되는지
- 채무자가 연속하여 여러 개의 재산처분행위를 한 경우 사해행위인지
- 수탁자가 신탁부동산근저당권설정 한 경우 수탁자의 채권자에게 사해행위인지
- 원상회복으로 가액배상 명할 경우 우선변제권 없는 주택임차보증금 공제 여부
- 채권양도가 사해행위인 경우 원상회복방법
- 후순위근저당권설정으로 선순위근저당권자에게 변제한 경우 사해행위여부
- 수급인의 공사대금 담보조로 특정인에게 건물등기 하기로 한 약정의 효력
- 채권자 중 1인에게 채무자의 유일한 재산을 처분한 경우 사해행위인지
- 채무를 면할 목적으로 처에게 소유권을 이전한 행위를 취소할 수 있는지
- 채무초과상태에서 사업계속을 위한 근저당권설정행위가 사해행위인지
- 채권자의 우선변제권 확보 후 연대보증인의 재산처분이 사해행위인지
- 피담보채권액이 시가를 넘는 경우의 부동산 양도행위가 사해행위인지
- 소유권이전등기청구권보전을 위한 가등기가 사해행위인 경우 원상회복방법
- 사해의사 판단에 채무자 변제노력, 채권자태도 등을 참작할 수 있는지
- 연대보증인의 사해행위에 있어서 사해의사의 판단기준
- 이혼의 경우 재산분할명목으로 증여한 부동산이 채권자취소대상이 되는지
- 가등기에 기초한 본등기를 할 경우 사해행위여부의 판단기준시기
- 부동산 이중양도행위에 대한 채권자 사해행위 취소가 가능한지
- 기존 채무의 변제를 위한 소비대차계약의 체결 및 공정증서의 작성이 사해행위에 해당하는지 여부
- 매각대금 지급기일 직전에 그 보다 나은 조건으로 처분한 경우 사해행위인지
Ce guide est une information générale sur le droit coréen et non un conseil juridique personnalisé. Pour un cas précis, consultez un avocat ou la Korea Legal Aid Corporation (132 en Corée).