
Guide des conditions de constitution et des sanctions des infractions de recel
Basé sur 11 cas de consultation · Mis à jour · Traduit de l’original coréen.
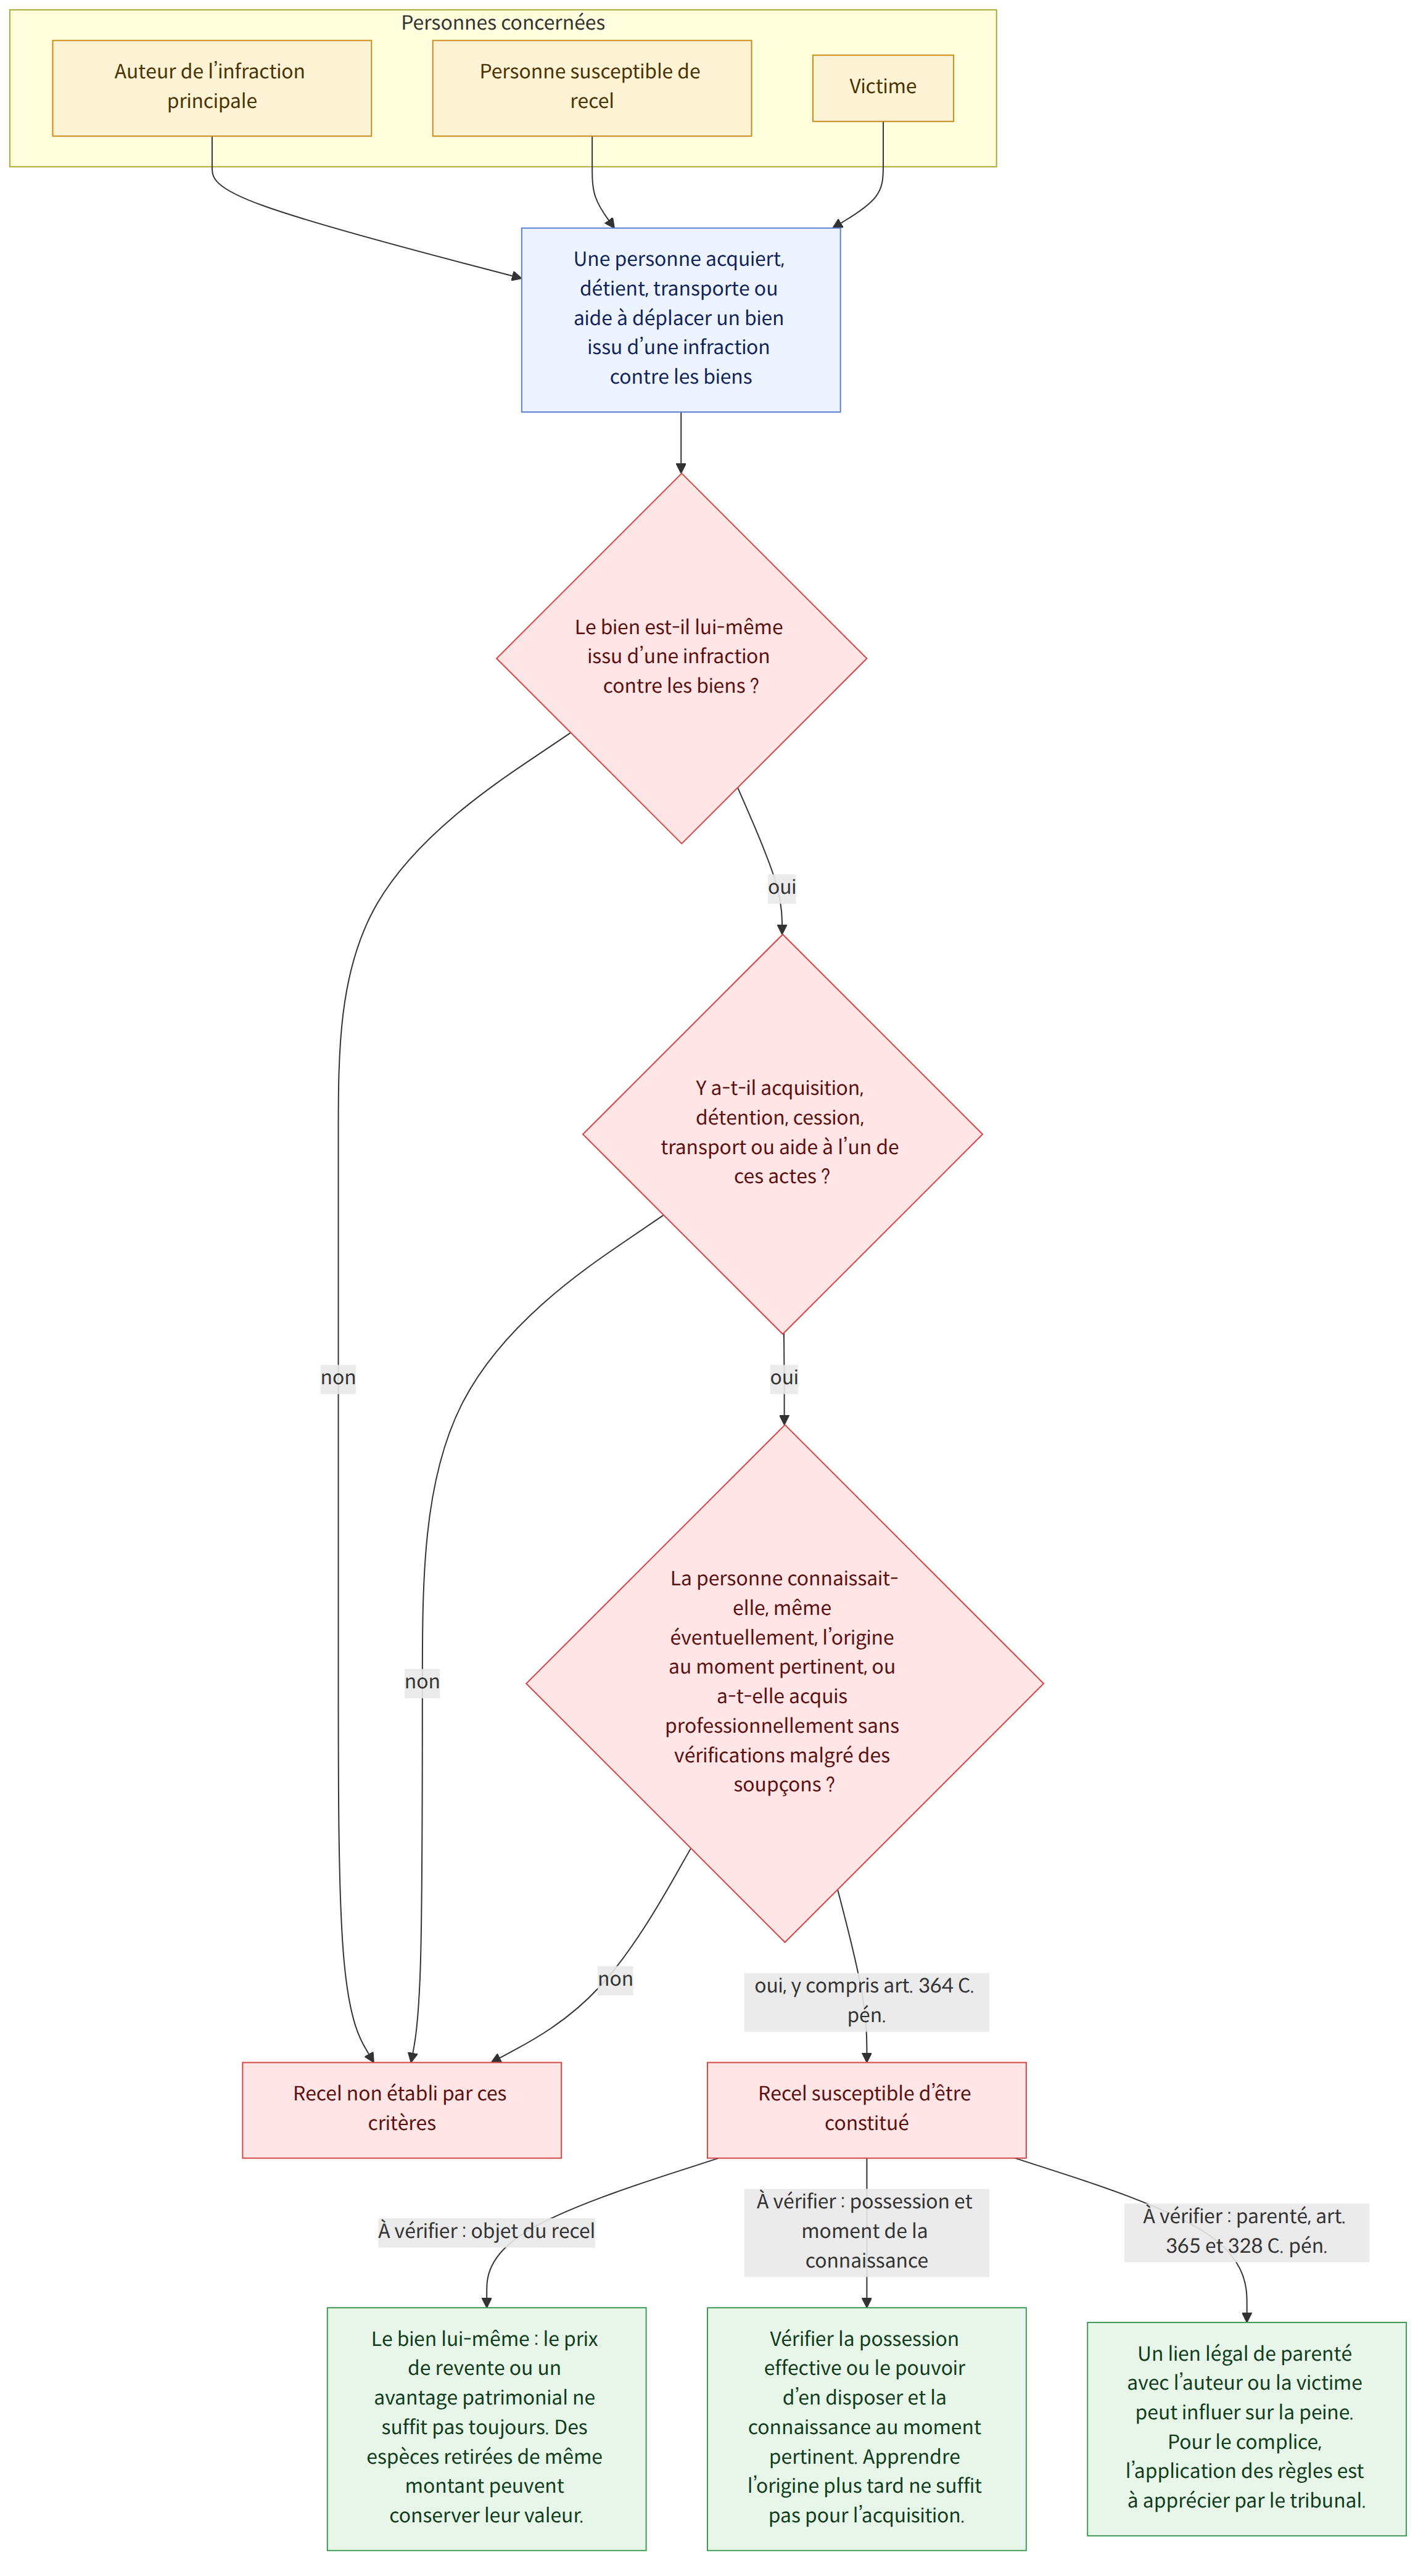
Les infractions de recel peuvent être en cause lorsqu’une personne acquiert, cède, transporte ou détient un bien obtenu par une infraction contre les biens, ou facilite l’un de ces actes. Le moment et le degré de connaissance de l’origine délictueuse du bien, le fait d’en avoir effectivement obtenu la possession ou le pouvoir d’en disposer, ainsi que les liens de parenté avec l’auteur de l’infraction principale ou la victime peuvent influer sur la constitution de l’infraction et sur la peine.
En un coup d’œil
Points clés
- En principe, l’objet du recel est le bien lui-même obtenu par une infraction contre les biens, telle qu’un vol, une escroquerie ou un détournement. L’argent tiré de la vente d’un bien recelé ou l’avantage patrimonial obtenu par une infraction peut ne pas être considéré comme un bien recelé.
- L’acquisition constitutive de recel consiste à recevoir la possession du bien recelé et à obtenir de fait le pouvoir d’en disposer. Le simple fait de monter dans un véhicule recelé conduit par une autre personne ne suffit pas à considérer que l’on a pris part à l’exécution de son transport.
- Il n’est pas nécessaire d’avoir la certitude que le bien provient d’une infraction : la connaissance éventuelle de cette origine peut suffire. Toutefois, si la personne ignorait cette origine au moment de l’acquisition, le fait de l’apprendre ultérieurement ne suffit pas à constituer le recel par acquisition.
- Le recel commis dans le cadre d’une activité professionnelle peut être constitué lorsque, malgré des circonstances particulières permettant de soupçonner l’origine délictueuse du bien, la personne l’acquiert sans vérifier suffisamment sa nature ou l’identité du vendeur (Code pénal, article 364 (형법 제364조)).
- Lorsque des espèces issues d’une infraction sont déposées auprès d’un établissement financier puis retirées sous la forme d’espèces de même montant, leur caractère de biens recelés peut être reconnu, car leur valeur monétaire est préservée. En revanche, si ce qui a été obtenu par l’infraction est une créance de dépôt ou un avantage patrimonial, il est difficile d’affirmer que les espèces retirées par la suite sont des biens recelés.
- Une personne qui a aidé à commettre un vol ou une autre infraction peut commettre séparément l’infraction de recel par détention si elle détient ensuite le bien recelé. Contrairement à l’auteur principal, le complice peut ne pas bénéficier du principe selon lequel la détention ultérieure d’un bien acquis par sa propre infraction constitue un acte postérieur non punissable séparément.
- Des règles particulières de peine peuvent s’appliquer lorsqu’il existe un lien de parenté légal avec l’auteur de l’infraction principale ou la victime. Toutefois, l’exemple explique que l’application de ces règles lorsqu’un complice de l’auteur principal ayant un lien de parenté n’a pas participé au recel doit être appréciée par le tribunal (Code pénal, article 365 et article 328 (형법 제365조, 제328조)).
Questions fréquentes
Q. Le simple fait de monter dans la voiture conduite par une autre personne peut-il constituer l’infraction de transport de biens recelés, si l’on sait qu’il s’agit de biens recelés ?
Comme dans l’exemple, le simple fait de monter à l’arrière d’une voiture pour rentrer chez soi ne suffit pas à considérer que la personne a pris part à l’exécution du transport de biens recelés. Il n’est toutefois pas possible d’affirmer que la même conclusion s’impose lorsque le transport a été planifié en commun ou que son exécution a été partagée.
Q. Peut-on être puni pour recel par acquisition si l’on apprend, après avoir acheté un bien, qu’il provenait d’une infraction ?
Si la personne ignorait, au moment de l’acquisition, que le bien était issu d’une infraction, le fait de l’apprendre ultérieurement ne suffit pas à constituer l’infraction de recel par acquisition. Toutefois, même si elle l’ignorait lors de la conclusion du contrat de vente, l’infraction peut être constituée si elle savait que le bien était issu d’une infraction lorsqu’elle en a effectivement pris livraison. Il est également examiné si elle avait des raisons de soupçonner que le bien pouvait être issu d’une infraction.
Q. Le simple fait de soupçonner qu’un bien puisse provenir d’une infraction peut-il suffire à constituer le recel par acquisition ?
Il peut suffire d’avoir une connaissance éventuelle — c’est-à-dire de se douter que le bien puisse provenir d’une infraction — même sans en avoir la certitude. L’appréciation tient compte de plusieurs circonstances, notamment la nature du bien, le prix de la transaction et le statut de la personne qui le détenait.
Q. Le fait de recevoir une part de l’argent provenant de la vente d’un bien issu d’une infraction constitue-t-il un recel par acquisition ?
Dans l’exemple, l’argent obtenu en vendant une bague en or issue d’une infraction n’est pas lui-même le bien issu de l’infraction ; le seul fait de recevoir cet argent ne suffit donc pas à constituer le recel par acquisition. Une responsabilité de restitution au civil peut toutefois être envisagée.
Q. Des espèces provenant d’une infraction restent-elles des biens recelés si elles sont déposées en banque puis retirées ?
Lorsqu’une somme en espèces issue d’une infraction est déposée en banque, puis retirée sous la forme d’une somme en espèces de même montant, elle peut conserver son caractère de bien issu d’une infraction, même s’il ne s’agit pas matériellement des mêmes billets, car sa valeur monétaire est préservée. La personne qui a conservé cet argent peut donc commettre l’infraction de recel par détention.
Q. Le fait de retirer des fonds issus d’une escroquerie après leur versement sur mon compte constitue-t-il un recel par acquisition ?
Selon l’exemple, après le versement sur son compte des fonds provenant de l’infraction, le titulaire du compte a simplement exercé son droit à obtenir le remboursement du dépôt ; il n’a pas reçu de l’auteur de l’infraction la possession de l’argent ni acquis le pouvoir d’en disposer. Ce retrait, à lui seul, ne suffit donc pas à constituer le recel par acquisition.
Q. Peut-on commettre l’infraction de recel par détention même si l’on n’a pas commencé à détenir le bien en sachant qu’il provenait d’une infraction ?
Même si la personne ignorait au départ que le bien provenait d’une infraction, elle peut commettre l’infraction de recel par détention si, après l’avoir appris, elle continue à le détenir. Toutefois, l’exemple explique que l’infraction n’est pas constituée lorsque la personne avait le droit de conserver le bien jusqu’au paiement des frais de réparation et qu’elle a continué à le détenir en vertu de ce droit.
Q. Après avoir été puni pour avoir aidé à commettre un vol, peut-on être puni de nouveau si l’on détient ensuite le bien volé ?
Dans l’exemple, la personne qui a apporté son aide à un vol peut également commettre séparément l’infraction de recel par détention si elle détient ensuite le bien recelé. Le principe selon lequel un acte postérieur non punissable séparément concerne un bien acquis par sa propre infraction est expliqué comme s’appliquant uniquement à l’auteur principal et aux personnes assimilées.
Q. Un terrain acquis dans le cadre d’une double vente immobilière est-il lui aussi un bien recelé ?
Dans l’exemple, le bien immobilier acquis dans le cadre d’une double vente n’est pas lui-même un bien acquis par une infraction d’abus de confiance, mais un bien ayant servi à la commission de cette infraction. L’acquéreur ne peut donc pas être poursuivi pour recel par acquisition. La question d’une éventuelle complicité d’abus de confiance peut être examinée séparément.
Textes applicables
- Code pénal, article 362 (형법 제362조)
- Code pénal, article 364 (형법 제364조)
- Code pénal, article 365 (형법 제365조)
- Code pénal, article 328, paragraphes 1 et 2 (형법 제328조 제1항·제2항)
- Code civil, article 320 (민법 제320조)
Points de vigilance
- Il importe de déterminer non seulement si la personne savait que le bien provenait d’une infraction, mais aussi à quel moment elle l’a appris. Il faut distinguer la connaissance au moment de l’acquisition du fait de continuer à détenir le bien après avoir découvert son origine.
- Dans les affaires portant sur de l’argent, il faut distinguer le cas où des espèces issues d’une infraction sont elles-mêmes déposées puis retirées de celui où sont retirés des espèces correspondant à une créance de dépôt ou à un avantage patrimonial obtenu par l’infraction.
- Les réductions ou exemptions de peine liées à un lien de parenté peuvent varier selon la nature de ce lien et les relations entre la personne poursuivie pour recel, l’auteur de l’infraction principale et la victime. L’exemple précise également que certaines questions doivent être tranchées par le tribunal.
Cas sources
Ce guide a été rédigé par IA à partir des cas de consultation suivants de la Korea Legal Aid Corporation (en coréen).
- 타인이 절취, 운전하는 승용차의 뒷좌석에 편승한 경우 장물운반죄의 성립여부
- 장물범이 피해자 또는 본범과 친족관계에 있는 경우의 처벌
- 장물인 현금을 금융기관에 예치하였다가 현금으로 인출한 경우 인출한 현금의 장물성 유지 여부
- 물품 구입 후에서야 장물임을 알았을 경우 취득죄 성립 여부
- 방조범으로 가담한 자가 장물에 관한 죄를 범한 경우 불가벌적 사후행위에 해당하는지 여부
- 업무상과실장물취득죄의 성립요건
- 타인의 사기범행에 이용된 자기명의 예금계좌에서 피해자로부터 입금된 편취금을 인출한 경우 장물취득죄의 성립여부
- 이중매매 된 부동산의 취득자를 장물죄로 처벌할 수 있는지 여부
- 장물인 정을 모르고 보관했다가 후에 장물인 정을 알고도 계속 보관한 경우 장물보관죄의 성립여부
- 인터넷뱅킹으로 계좌이체 후 현금카드로 인출한 금원이 장물인지 여부
- 장물을 팔아서 얻은 돈임을 알면서 교부받은 경우 장물취득죄가 성립하는지 여부
Ce guide est une information générale sur le droit coréen et non un conseil juridique personnalisé. Pour un cas précis, consultez un avocat ou la Korea Legal Aid Corporation (132 en Corée).