
Guide de l’extinction des créances : consignation en paiement, compensation et subrogation
Basé sur 91 cas de consultation · Mis à jour · Traduit de l’original coréen.
Une dette peut s’éteindre par une consignation en paiement régulière ou par compensation, entre autres, mais les motifs et le montant de la consignation ainsi que les conditions de la compensation doivent être réunis. Il convient d’être prudent : recevoir des fonds consignés sans formuler de réserve ou payer par erreur une créance saisie peut entraîner des difficultés pour réclamer un complément ou un risque de double paiement.
En un coup d’œil
Points clés
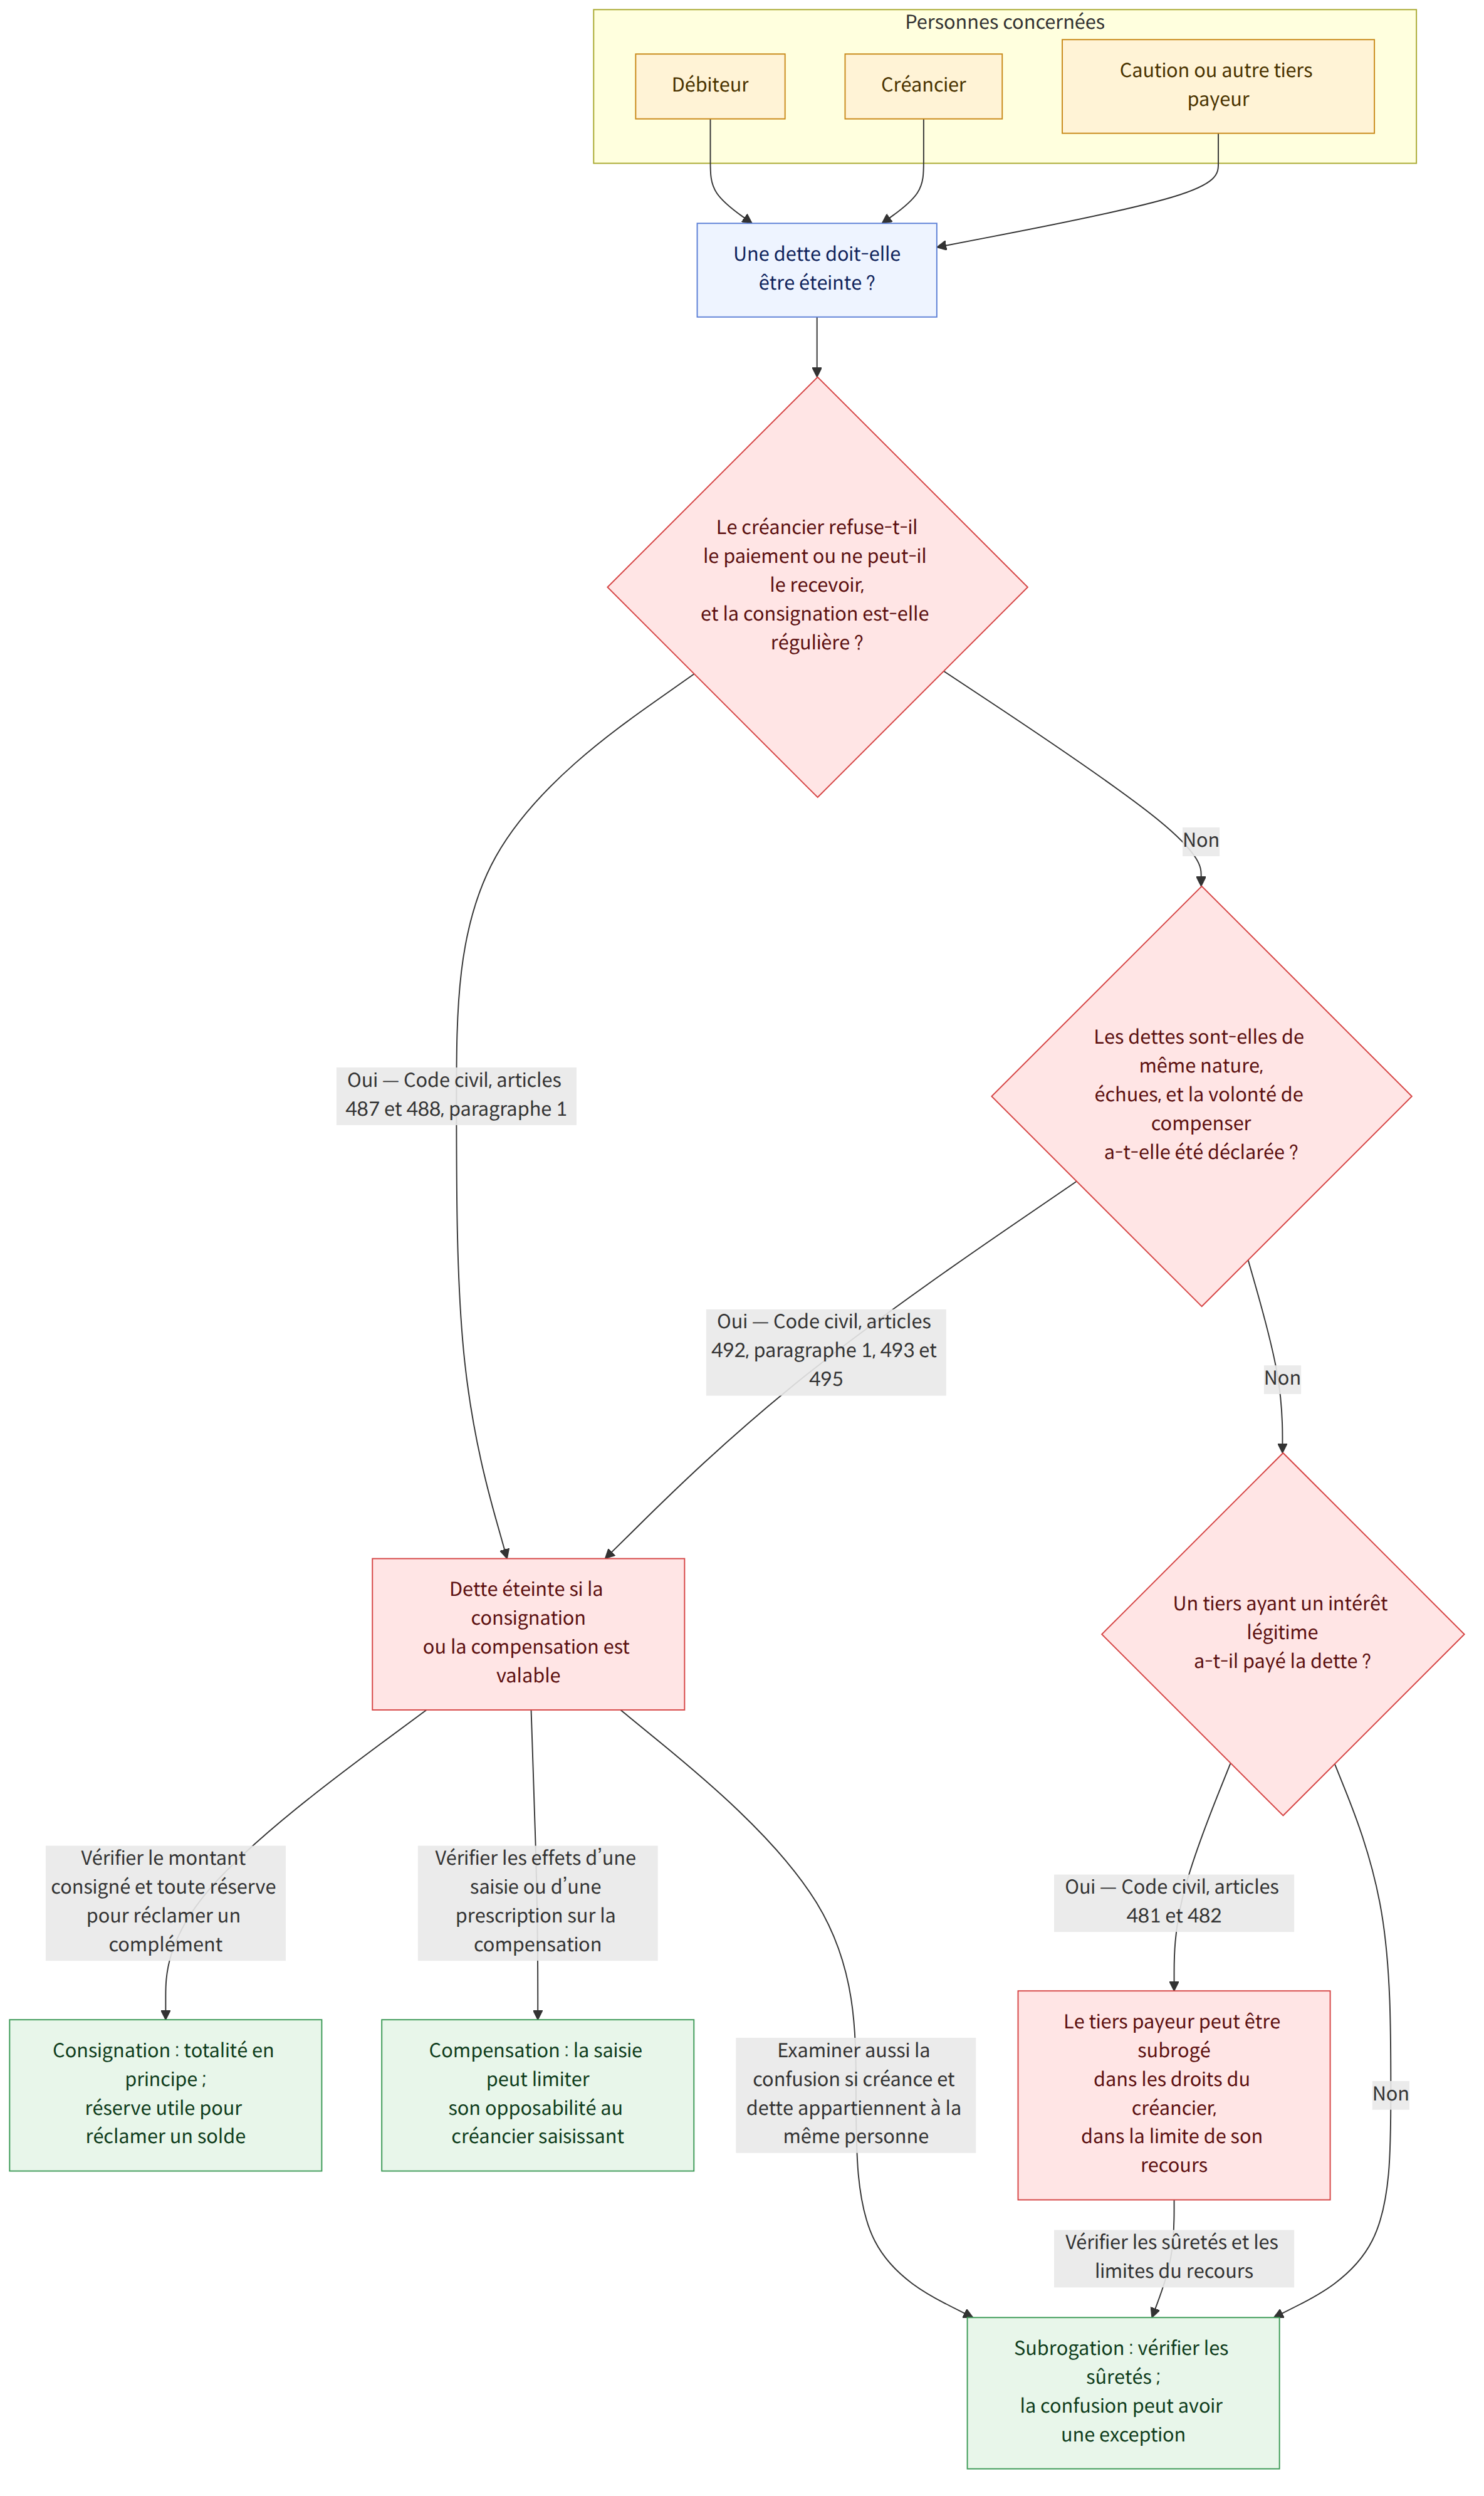
- Si le créancier refuse le paiement ou ne peut le recevoir, le débiteur peut consigner le paiement à son profit ; une consignation régulière produit un effet libératoire au moment où elle est effectuée (Code civil, articles 487 et 488, paragraphe 1 (민법 제487조, 제488조 제1항)).
- En principe, la totalité de la dette doit être consignée. Une consignation partielle peut ne pas produire d’effet libératoire, sauf si le créancier l’accepte ou si des circonstances particulières permettent de reconnaître la validité d’une offre partielle (Code civil, article 487 (민법 제487조) ; arrêt de la Cour suprême du 10 juillet 2008, 2008다10051).
- Pour réclamer un complément après avoir reçu les fonds consignés, il est important de formuler une réserve indiquant que les fonds sont reçus à titre de paiement partiel. Cette réserve peut être adressée au dépositaire ou au consignateur (cas 10 et 21).
- La compensation suppose notamment que les dettes soient de même nature et que leurs échéances soient arrivées. Elle doit faire l’objet d’une déclaration de volonté ; une créance prescrite peut également faire l’objet d’une compensation si celle-ci était possible avant l’acquisition de la prescription (Code civil, articles 492, paragraphe 1, 493 et 495 (민법 제492조 제1항, 제493조, 제495조)).
- En principe, il est difficile d’opposer au créancier saisissant une compensation fondée sur une créance acquise après la saisie d’une créance. L’appréciation peut toutefois être différente, notamment pour une créance dont la cause existait avant la saisie et qui est liée à la dette passive par un rapport d’exécution simultanée (Code civil, article 498 (민법 제498조), cas 22).
- Si une caution ou une autre personne ayant un intérêt légitime à payer s’acquitte de la dette, elle peut être subrogée dans les droits du créancier ; les droits qu’elle peut exercer sont toutefois limités à la mesure de son recours (Code civil, articles 481 et 482 (민법 제481조, 제482조)).
- Si la sûreté est perdue ou diminuée par le fait intentionnel ou la négligence du créancier, le subrogé légal peut être libéré à concurrence de la somme qu’il ne peut récupérer. Cette règle ne s’applique toutefois pas aux sûretés qui avaient déjà disparu avant la constitution du cautionnement ou de l’autre garantie dont dépend la subrogation légale (Code civil, article 485 (민법 제485조), cas 23 et 25).
- Lorsque la créance et la dette appartiennent à la même personne, la créance s’éteint en principe par confusion. Une exception peut être admise s’il existe un motif légitime de maintenir la créance, notamment en raison des droits d’un tiers (Code civil, article 507 (민법 제507조), cas 14).
Questions fréquentes
Q. Que faire si le créancier refuse le paiement ?
Si le créancier refuse le paiement ou ne peut le recevoir, le débiteur peut effectuer une consignation en paiement auprès de la caisse des dépôts du lieu d’exécution de l’obligation. Si la consignation est régulière, elle produit un effet libératoire au moment où elle est effectuée, que le créancier ait ou non retiré les fonds consignés (cas 2).
Q. Une consignation d’un montant inférieur à la dette suffit-elle à éteindre celle-ci ?
En principe, il faut consigner la totalité de la dette. Une consignation partielle peut ne pas éteindre la dette, sauf si le créancier l’accepte ou si des circonstances particulières permettent de reconnaître la validité d’une offre partielle (cas 2 et 10).
Q. Le fait de recevoir des dommages-intérêts consignés m’empêche-t-il de réclamer le solde de mon préjudice ?
Lorsque les fonds ont été consignés comme paiement intégral de la dette, le fait de les recevoir sans réserve peut être interprété comme une acceptation conforme à l’objet de la consignation. Pour réclamer un complément, il est recommandé de préciser, en formulant une réserve, que les fonds sont reçus à titre de paiement partiel des dommages-intérêts, et d’indiquer cette réserve dans la demande de retrait des fonds consignés (cas 10 et 21).
Q. La compensation s’opère-t-elle automatiquement lorsque les deux parties ont des sommes à se réclamer ?
La compensation n’est pas automatique. Il faut que les dettes soient de même nature, que leurs échéances soient arrivées et que les autres conditions soient réunies, puis déclarer sa volonté de compenser (cas 5, 7 et 18).
Q. Des loyers prescrits peuvent-ils être déduits du dépôt de garantie locatif ?
La question est notamment de savoir si, avant l’acquisition de la prescription extinctive de la créance de loyers, cette créance pouvait être compensée avec l’obligation de restituer le dépôt de garantie. Le Code civil prévoit que les créances qui pouvaient faire l’objet d’une compensation avant l’acquisition de la prescription peuvent être compensées. Il convient donc de vérifier les dates auxquelles les créances sont nées et les échéances des dettes (cas 7).
Q. Peut-on compenser une créance saisie avec une créance née après la saisie ?
En principe, il est difficile d’opposer au créancier saisissant une compensation fondée sur une créance acquise après l’ordonnance interdisant le paiement. Des exceptions peuvent toutefois être admises, notamment pour une créance dont la cause existait déjà avant la saisie et qui est liée à la dette passive par un rapport d’exécution simultanée. Il faut donc examiner la cause de la créance et l’existence d’un tel rapport (cas 22).
Q. Si une caution paie à la place du débiteur, peut-elle également exercer les sûretés du créancier initial ?
Les cautions et autres personnes ayant un intérêt légitime à payer peuvent être subrogées dans les droits du créancier après avoir payé et exercer, dans la mesure de leur recours, les droits relatifs à la créance et à ses sûretés. Toutefois, en l’absence de droit au recours, elles ne peuvent pas exercer la subrogation dans les droits du créancier ; pour une personne ayant effectué un paiement partiel, le montant payé et l’étendue de son droit au recours peuvent également limiter ces droits (cas 8, 9 et 13).
Q. Peut-on payer au bénéficiaire d’une ordonnance d’attribution une créance faisant l’objet de saisies concurrentes ?
Une ordonnance d’attribution portant sur une créance faisant l’objet de saisies concurrentes peut être dépourvue d’effet ; il est donc risqué de payer directement la personne qui en a obtenu une. Le tiers débiteur peut envisager une consignation judiciaire. Même lorsqu’un paiement a été effectué au bénéficiaire d’une ordonnance d’attribution invalide, ses effets peuvent varier selon que le payeur était de bonne foi et n’a commis aucune négligence (cas 19).
Q. La créance s’éteint-elle si le débiteur et le créancier deviennent la même personne par succession ?
Lorsque la créance et la dette appartiennent à la même personne, la créance s’éteint en principe par confusion. Elle peut toutefois subsister s’il existe un motif légitime de la maintenir, auquel cas il faut examiner les circonstances concrètes, notamment la possibilité d’exercer des droits contre un tiers (cas 14).
Textes applicables
- Code civil, article 378 (민법 제378조)
- Code civil, article 470 (민법 제470조)
- Code civil, article 476 (민법 제476조)
- Code civil, article 477 (민법 제477조)
- Code civil, article 479 (민법 제479조)
- Code civil, article 481 (민법 제481조)
- Code civil, article 482 (민법 제482조)
- Code civil, article 485 (민법 제485조)
- Code civil, article 487 (민법 제487조)
- Code civil, article 488, paragraphe 1 (민법 제488조 제1항)
- Code civil, article 490 (민법 제490조)
- Code civil, article 492, paragraphe 1 (민법 제492조 제1항)
- Code civil, article 493 (민법 제493조)
- Code civil, article 495 (민법 제495조)
- Code civil, article 498 (민법 제498조)
Points de vigilance
- Avant toute consignation, vérifiez que son motif et son montant sont corrects. Une consignation partielle peut ne pas éteindre la dette.
- Si vous souhaitez réclamer un complément après avoir reçu les fonds consignés, il est plus prudent de préciser clairement, en formulant une réserve, que vous les recevez à titre de paiement partiel.
- En présence d’une saisie, d’une saisie conservatoire ou d’une ordonnance d’attribution, vérifiez d’abord à qui le paiement doit être fait et selon quelles modalités. Un paiement effectué à tort peut devoir être effectué une seconde fois.
- La subrogation du payeur dans les droits du créancier et la décharge due à la perte des sûretés peuvent dépendre de l’existence d’un droit au recours, ainsi que du moment et de la cause de la disparition de la sûreté.
Articles liés
Cas sources
Ce guide a été rédigé par IA à partir des cas de consultation suivants de la Korea Legal Aid Corporation (en coréen).
- 제권판결 선고로 사고신고담보금을 지급한 후 제권판결 취소된 때 은행책임
- 채권자가 변제받기를 거부할 경우 채무자의 변제공탁방법
- 훔친 통장과 도장 등으로 예금이 인출된 경우 은행의 책임여부
- 약관조항이 무효인 경우 손해배상예정액으로 감액할 수 있는지
- 판결로 확정된 채권을 자동채권으로 상계항변 할 수 있는지
- 계약당사자 일방에게 불리한 약관도 효력이 있는지
- 임대차 존속 중 차임채권의 소멸시효가 완성된 후 임대인이 소멸시효가 완성된 차임채권을 자동채권으로 삼아 임대차보증금 반환채무와...
- 물상보증인이 채무를 변제하였으나 다른 사정에 의하여 채무자에 대하여 구상권이 없는 경우, 물상보증인이 채권자를 대위하여 채권자...
- 형식상 주채무자가 보증채무를 이행한 연대보증인에 대한 구상의무 범위
- 형사사건의 가해자가 합의금조로 공탁한 돈을 찾을 경우 그 효력
- 가맹점계약상 ‘판매지역권’을 부당하게 침해하는 조항도 효력이 있는지
- 보증채무와 주채무가 변제이익에 있어 우열이 있는지 여부
- 일부 대위변제자의 채무자에 대한 구상채권에 대하여 보증한 자가 자신의 보증채무를 변제함으로써 일부 대위변제자를 다시 대위하는 ...
- 자동차 운행 중 사고로 인한 손해배상채권과 채무가 상속으로 동일인에게 귀속하는 경우 피해자의 운행자에 대한 손해배상청구권이 상...
- 채권자의 잘못으로 배당받지 못한 금액에 대한 연대보증인의 면책 여부
- 지방자치단체의 택지공급계약서가 약관규제법상의 약관에 해당되는지
- 근로복지공단이 유족급여를 지급하고 유족급여수급자를 대위하여 행사하는 보험사업자등 제3자에 대한 손해배상채권에 대하여, 구 자동...
- 송금의뢰인이 수취인의 계좌 착오로 송금한 경우, 수취은행이 수취인에 대한 대출채권을 자동채권으로 하여 상계하는 것이 유효한지 ...
- 무효인 전부명령권자에 대한 제3채무자의 변제가 효력이 있는지
- 국내통화로 외화채권에 변제충당할 경우 그 환산기준시점은 언제인지
- 공탁금수령에 관한 이의유보의 의사표시는 누구에게 하여야 하는지
- 수동채권과 동시이행관계인 자동채권이 압류 후 발생하여도 상계 가능한지
- 채권자의 고의·과실로 담보상실 된 경우 법정대위권자의 면책범위
- 은행이 공동명의예금자 중 1인에 대한 채권으로 예금채권과 상계가 가능한지
- 법정대위의 전제가 되는 보증 등의 시점 이전에 이미 소멸한 채권자의 담보에 대해서 민법 제485조가 적용되는지 여부
Ce guide est une information générale sur le droit coréen et non un conseil juridique personnalisé. Pour un cas précis, consultez un avocat ou la Korea Legal Aid Corporation (132 en Corée).