
Conditions et méthode de calcul de la réserve héréditaire en matière successorale
Basé sur 14 cas de consultation · Mis à jour · Traduit de l’original coréen.
La réserve héréditaire est un mécanisme qui permet aux héritiers légaux de récupérer la part minimale prévue par la loi lorsqu’ils n’ont pratiquement rien reçu de la succession en raison de legs ou de donations. La possibilité d’agir et le montant à récupérer dépendent notamment des liens entre les héritiers, de la date et du bénéficiaire des donations, des biens déjà reçus et des dettes successorales.
En un coup d’œil
Points clés
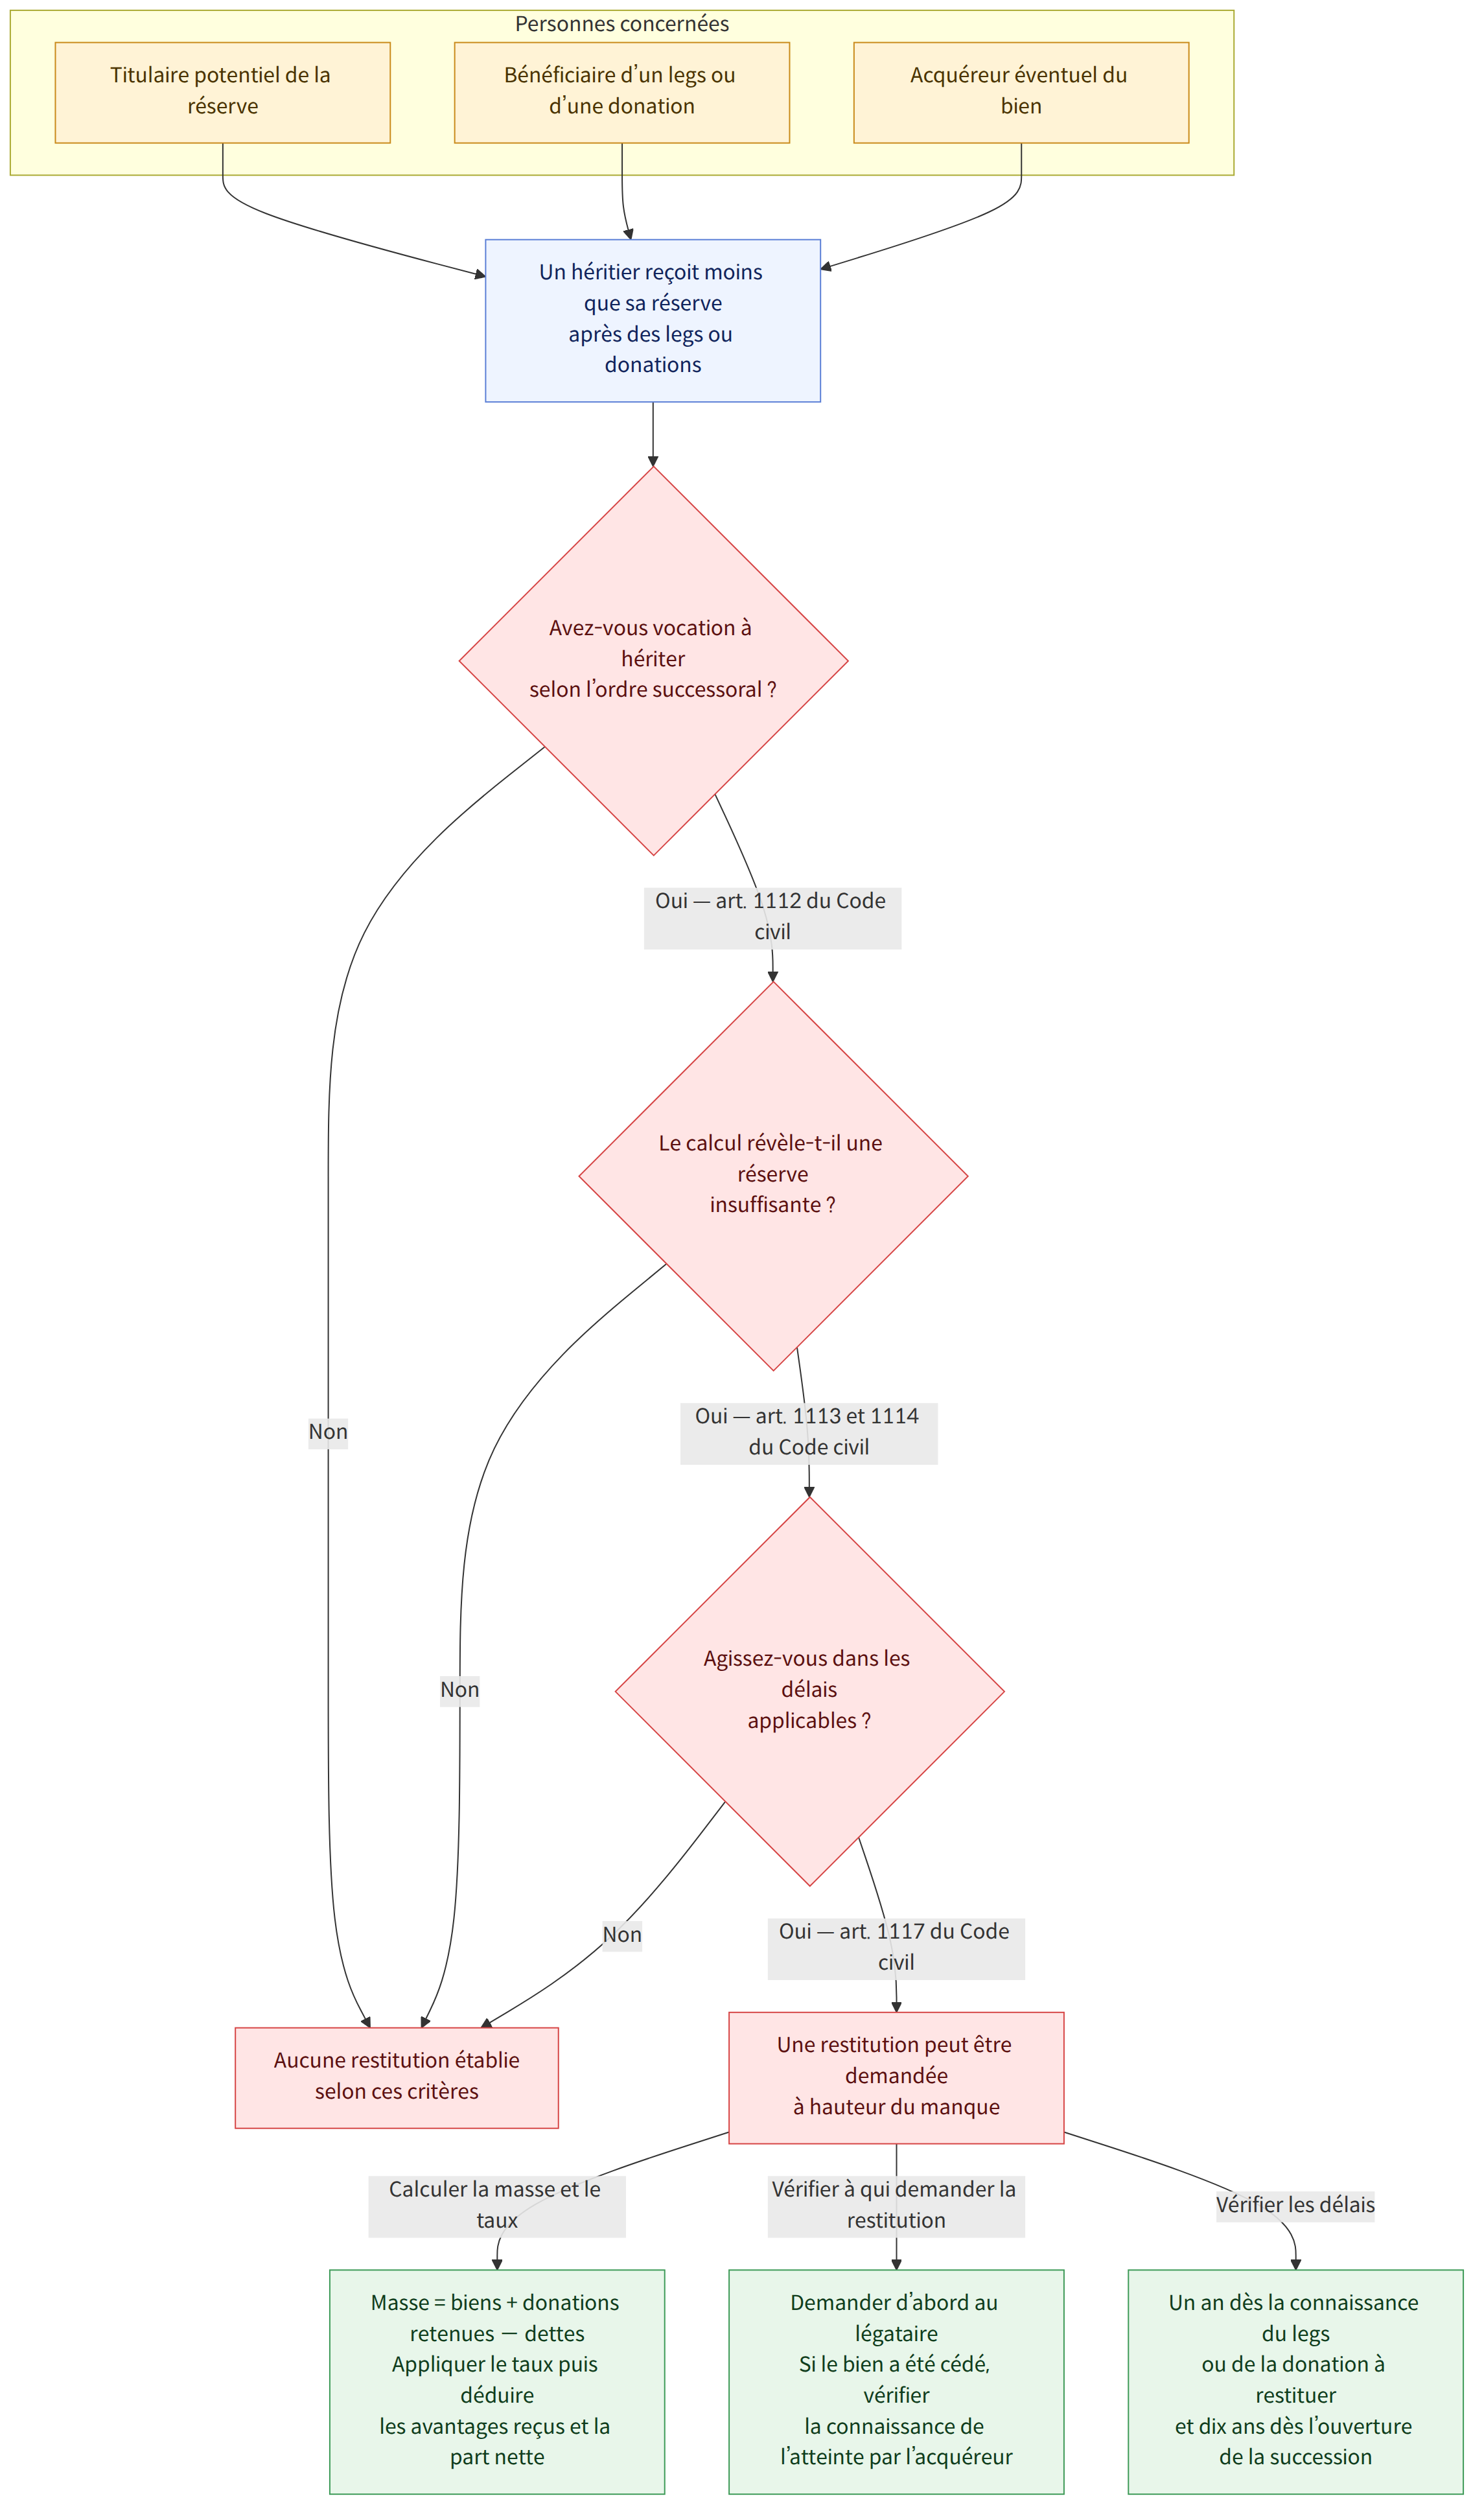
- La réserve héréditaire peut revenir aux descendants en ligne directe, au conjoint, aux ascendants en ligne directe et aux frères et sœurs qui ont vocation à hériter selon l’ordre successoral. Son taux correspond à la moitié ou au tiers de la part successorale légale (Code civil, article 1112 (민법 제1112조)).
- La réserve héréditaire se calcule en ajoutant aux biens existant au moment de l’ouverture de la succession les donations à prendre en compte, puis en déduisant les dettes successorales (Code civil, articles 1113 et 1114 (민법 제1113조, 제1114조)).
- Les avantages particuliers reçus par un cohéritier peuvent être inclus dans la masse servant au calcul de la réserve héréditaire même si la donation remonte à plus d’un an avant l’ouverture de la succession.
- Le montant insuffisant de la réserve héréditaire se calcule en multipliant la masse de calcul par le taux applicable, puis en tenant compte des donations et legs reçus par le titulaire de la réserve ainsi que de la part qu’il a recueillie dans la succession.
- Lorsque des legs et des donations portent ensemble atteinte à la réserve héréditaire, la restitution doit d’abord être demandée au bénéficiaire du legs (Code civil, article 1116 (민법 제1116조)).
- Même lorsque le bien donné a été cédé à un tiers, la restitution peut être demandée à l’acquéreur s’il savait, au moment de la cession, que celle-ci portait atteinte aux droits du titulaire de la réserve héréditaire.
- L’action en restitution de la réserve héréditaire est soumise au délai d’un an à compter de la connaissance de l’existence de la donation ou du legs à restituer et au délai de dix ans à compter de l’ouverture de la succession (Code civil, article 1117 (민법 제1117조)).
Questions fréquentes
Q. Si une personne lègue tous ses biens à quelqu’un d’autre ou à une organisation, les héritiers ne peuvent-ils rien recevoir ?
Si un legs prévu par testament a réduit la réserve héréditaire, le titulaire de cette réserve peut en demander la restitution à hauteur du montant manquant. Il faut toutefois vérifier au préalable s’il a vocation à hériter au regard de l’ordre successoral et déterminer le taux applicable à sa réserve.
Q. Les biens reçus par un héritier du vivant du défunt sont-ils également pris en compte dans le calcul de la réserve héréditaire ?
Lorsqu’un cohéritier a reçu un avantage particulier du défunt, une donation datant de plus d’un an avant l’ouverture de la succession peut également être incluse dans la masse de calcul. En revanche, les donations consenties à des tiers sont, en principe, prises en compte si elles ont été faites dans l’année précédant l’ouverture de la succession. Celles consenties par des parties qui savaient toutes deux qu’elles porteraient atteinte aux droits des titulaires de la réserve héréditaire peuvent aussi être prises en compte même si elles remontent à plus d’un an.
Q. Comment calculer le montant insuffisant de la réserve héréditaire ?
La méthode de calcul présentée dans l’exemple consiste à multiplier la masse de calcul par le taux de la réserve héréditaire, puis à tenir compte des avantages particuliers reçus par le titulaire de la réserve et de la part nette qu’il recueille dans la succession. La masse de calcul est déterminée en additionnant aux biens existant au moment de l’ouverture de la succession les donations à prendre en compte, puis en déduisant les dettes successorales. Il convient donc de vérifier l’ensemble des biens, donations et dettes.
Q. Lorsque legs et donations sont tous deux en cause, à qui faut-il d’abord demander la restitution ?
Lorsque des legs et des donations portent tous deux atteinte à la réserve héréditaire, la restitution doit d’abord être demandée au bénéficiaire du legs. Il faut ensuite examiner, au regard de la situation patrimoniale concrète, si le montant reste insuffisant et dans quelle mesure chaque donataire doit restituer les biens reçus.
Q. Peut-on demander la restitution à la personne à qui le bien donné a été transféré ?
Si, au moment où il a reçu le bien, l’acquéreur savait que cette acquisition portait atteinte aux droits du titulaire de la réserve héréditaire, la restitution du bien peut également lui être demandée. En l’absence de telles circonstances, il est difficile d’affirmer qu’une demande peut être présentée à un tiers.
Q. Jusqu’à quand peut-on exercer une action en restitution de la réserve héréditaire ?
Selon le critère cité dans l’exemple, l’action doit être exercée dans l’année à compter du moment où le titulaire a eu connaissance de l’existence d’une donation ou d’un legs à restituer ; le délai de dix ans à compter de l’ouverture de la succession est également pertinent. Le fait d’avoir intenté une autre action contestant la validité de la donation ne permet pas, à lui seul, de conclure que le délai applicable à l’action en restitution de la réserve héréditaire a été respecté. Il faut vérifier si l’intention d’obtenir la restitution visait bien cette donation ou ce legs.
Q. Les frais d’obsèques et les droits de succession sont-ils également déduits comme des dettes successorales pour le calcul de la réserve héréditaire ?
Selon la décision citée dans l’exemple, les frais d’obsèques et les droits de succession sont des dépenses engagées après le décès du défunt et ne peuvent donc pas être assimilés aux dettes successorales à déduire des biens existant au moment de l’ouverture de la succession. Il est par conséquent difficile de considérer qu’ils doivent automatiquement être déduits de la masse de calcul.
Q. Le créancier du titulaire de la réserve héréditaire peut-il demander la restitution à sa place ?
L’exercice du droit à la restitution de la réserve héréditaire dépend de la libre décision de son titulaire. Un créancier ne peut donc guère l’exercer à sa place si le titulaire n’est pas considéré comme ayant exprimé une volonté ferme de l’exercer. Le seul fait que le débiteur dispose de biens insuffisants ne permet pas automatiquement d’agir par voie d’action oblique.
Textes applicables
- Code civil, article 1001 (민법 제1001조)
- Code civil, article 1008 (민법 제1008조)
- Code civil, article 1009 (민법 제1009조)
- Code civil, article 1010 (민법 제1010조)
- Code civil, article 1112 (민법 제1112조)
- Code civil, article 1113 (민법 제1113조)
- Code civil, article 1114 (민법 제1114조)
- Code civil, article 1115 (민법 제1115조)
- Code civil, article 1116 (민법 제1116조)
- Code civil, article 1117 (민법 제1117조)
- Code civil, article 1118 (민법 제1118조)
Points de vigilance
- Le délai d’un an est lié non seulement à la connaissance de l’ouverture de la succession, mais aussi à celle de l’existence d’une donation ou d’un legs à restituer. Il faut donc vérifier la date à laquelle cette connaissance a été acquise et les circonstances dans lesquelles elle l’a été.
- À l’expiration d’un délai de dix ans à compter de l’ouverture de la succession, le droit d’agir peut être éteint même si l’inscription du transfert de propriété résultant de la donation n’a pas encore été effectuée.
- Le seul fait qu’une donation ait eu lieu ne suffit pas à l’inclure dans la masse de calcul. Il faut examiner si le bénéficiaire est un cohéritier, s’il s’agit d’un avantage particulier, à quelle date la donation a été faite et si les parties savaient qu’elle porterait atteinte à la réserve héréditaire.
- La masse de calcul et le montant insuffisant varient en fonction de la valeur des biens successoraux, des donations et legs, des dettes et des sommes déjà reçues par le titulaire de la réserve. Le résultat du calcul présenté dans un exemple ne doit donc pas être appliqué tel quel à une autre situation successorale.
Cas sources
Ce guide a été rédigé par IA à partir des cas de consultation suivants de la Korea Legal Aid Corporation (en coréen).
Ce guide est une information générale sur le droit coréen et non un conseil juridique personnalisé. Pour un cas précis, consultez un avocat ou la Korea Legal Aid Corporation (132 en Corée).