
Acceptation à concurrence de l’actif net et renonciation à la succession : délais et effets
Basé sur 41 cas de consultation · Mis à jour · Traduit de l’original coréen.
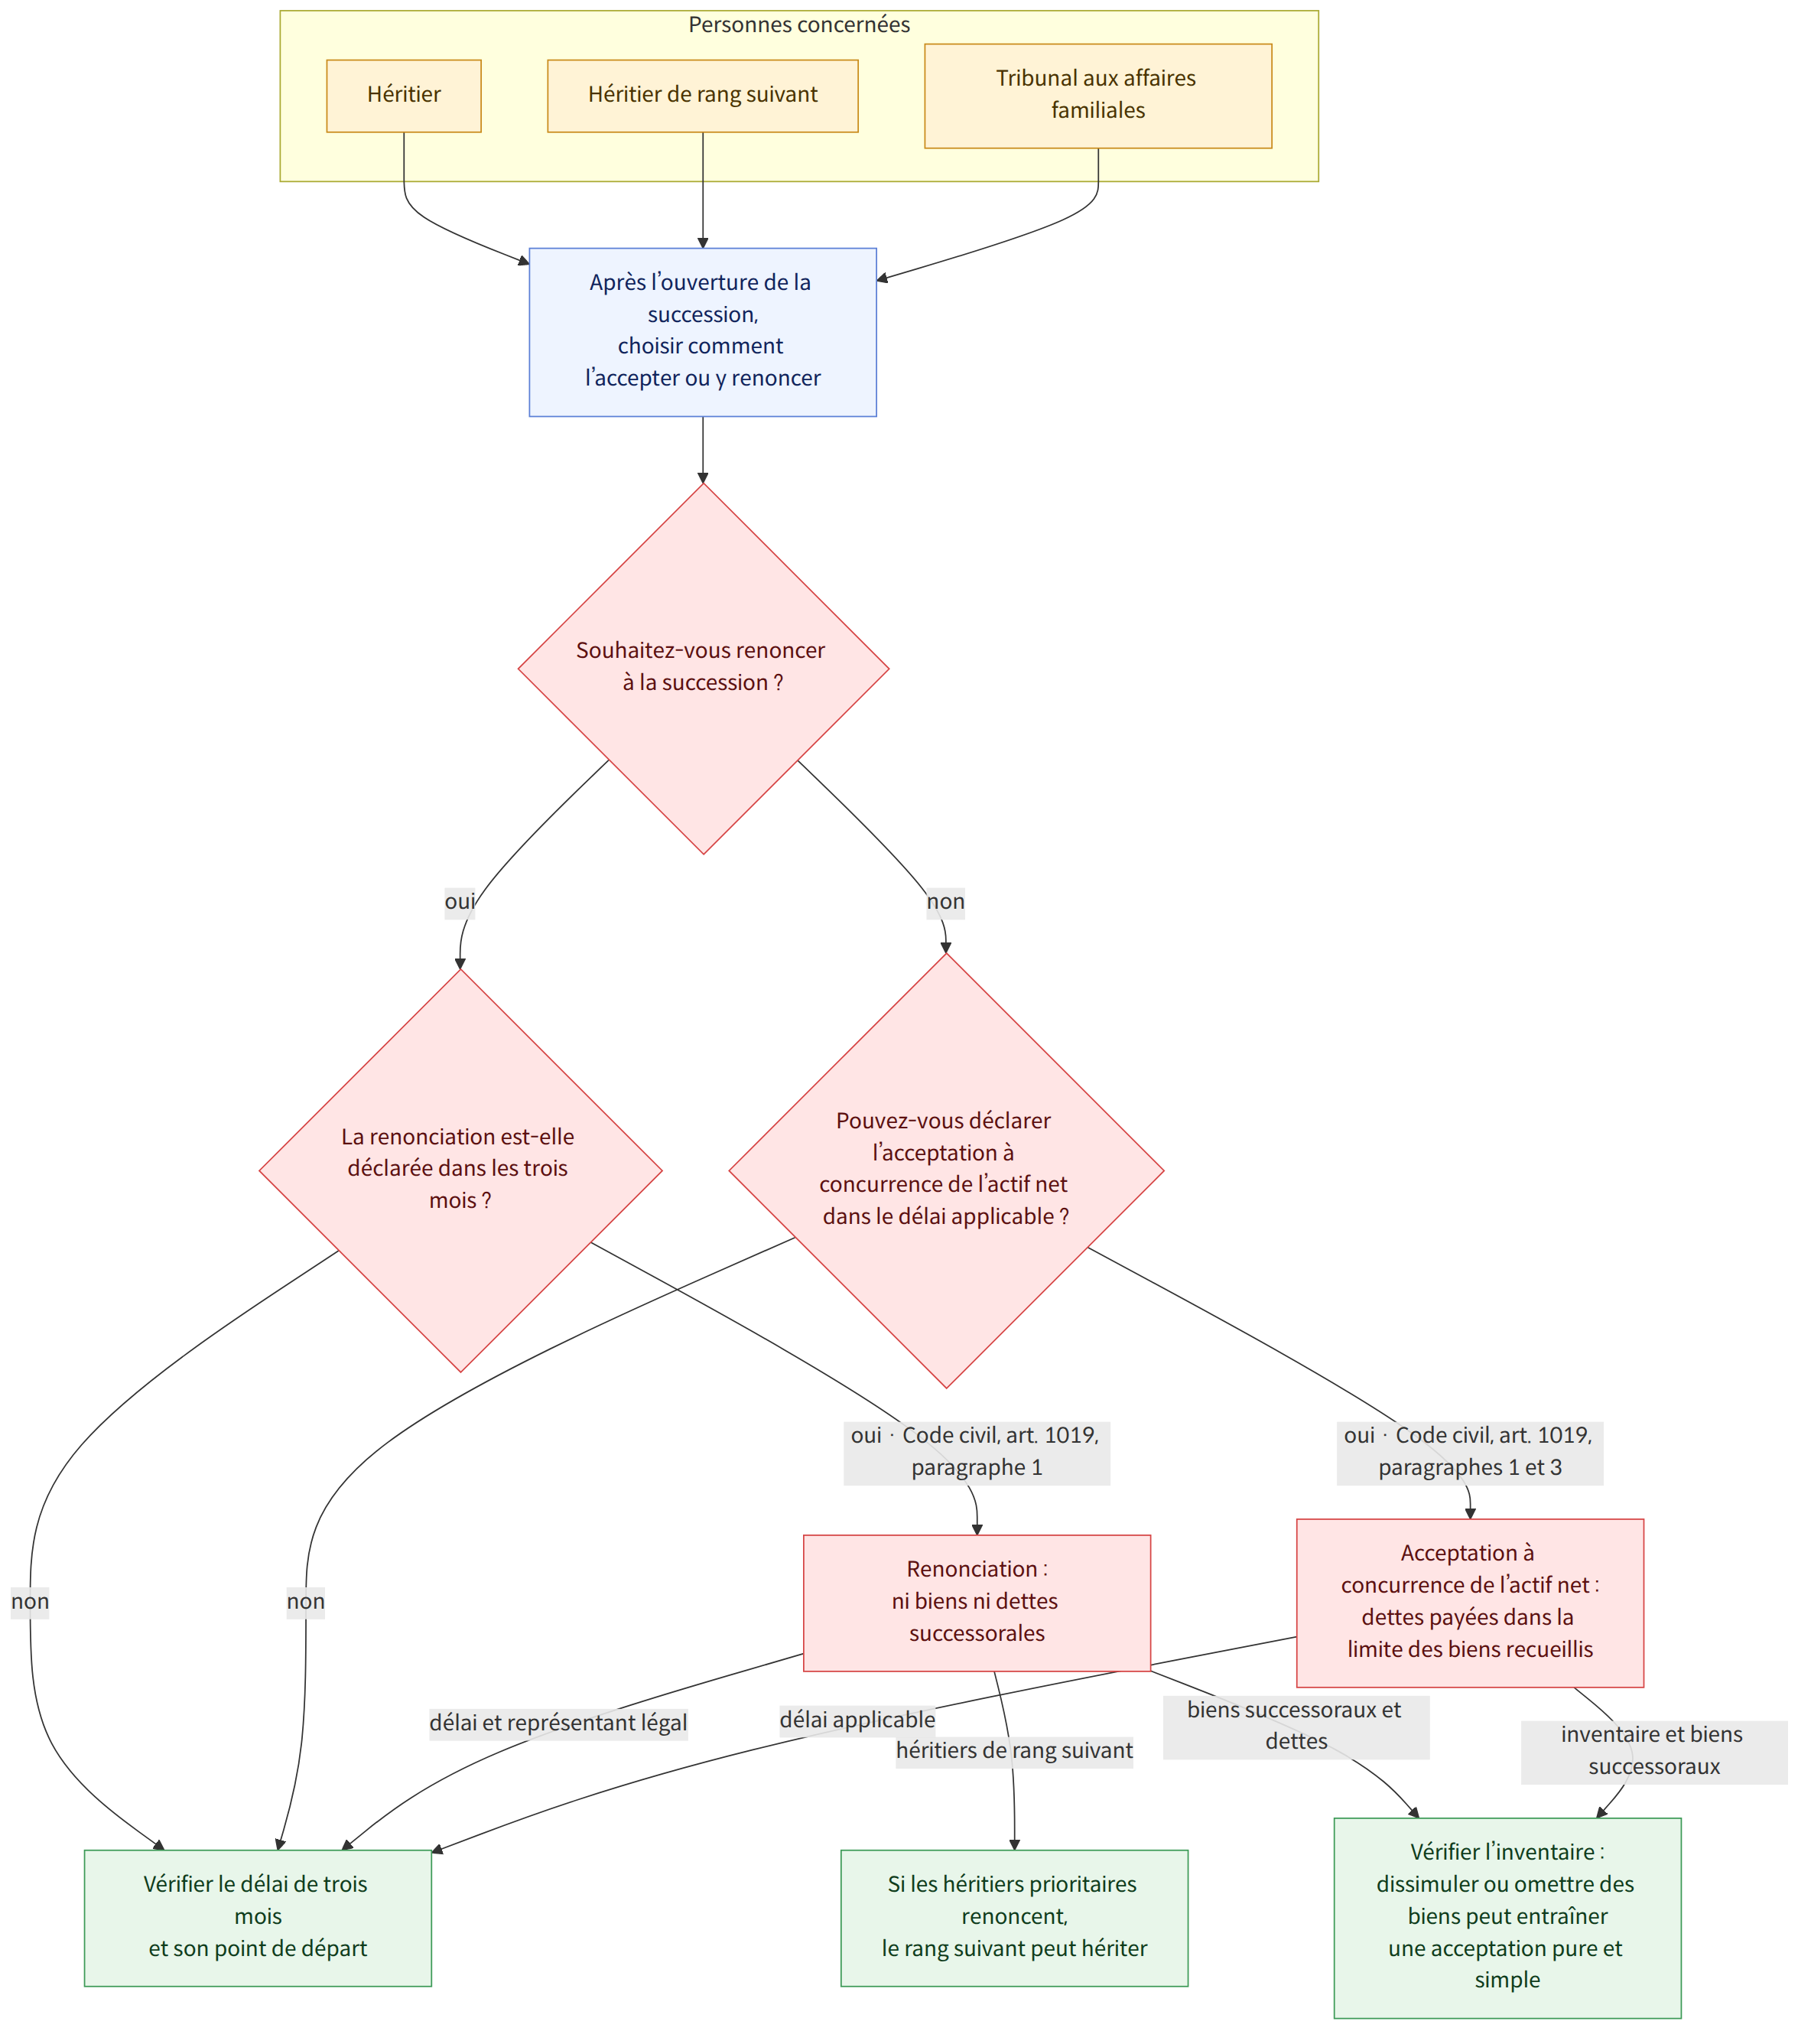
La renonciation à la succession signifie que l’on ne recueille ni les biens ni les dettes successorales. L’acceptation à concurrence de l’actif net permet de rembourser les dettes dans la limite des biens recueillis. En principe, la déclaration doit être faite auprès du tribunal aux affaires familiales dans les trois mois à compter du jour où l’on a appris l’ouverture de la succession. Après une renonciation, une personne du rang suivant peut devenir héritière.
En un coup d’œil
Points clés
- La renonciation à la succession doit être déclarée auprès du tribunal aux affaires familiales dans les trois mois à compter du jour où l’on a appris l’ouverture de la succession. Elle produit les mêmes effets que si la personne n’avait jamais été héritière (Code civil, articles 1019, paragraphe 1, et 1042 (민법 제1019조 제1항, 제1042조)).
- L’acceptation à concurrence de l’actif net consiste à payer les dettes et les legs du défunt dans la limite des biens acquis par succession (Code civil, articles 1028 et 1030 (민법 제1028조, 제1030조)).
- Si l’on n’a pas appris dans le délai de trois mois, sans faute lourde, que les dettes successorales dépassaient l’actif successoral, il est possible d’opter pour l’acceptation à concurrence de l’actif net à titre exceptionnel dans les trois mois suivant le jour où l’on a appris ce fait (Code civil, article 1019, paragraphe 3 (민법 제1019조 제3항)).
- Si tous les héritiers de rang prioritaire renoncent à la succession, une personne du rang suivant peut devenir héritière. Les héritiers de rang ultérieur doivent donc vérifier le délai à compter du jour où ils ont appris qu’ils étaient devenus héritiers (Code civil, article 1000 (민법 제1000조), cas 1 et 14).
- Les dettes pécuniaires sont réparties selon les parts successorales légales dès l’ouverture de la succession. Pour qu’un accord de répartition des dettes conclu entre cohéritiers puisse être opposé au créancier, le consentement de celui-ci est nécessaire (Code civil, article 454 (민법 제454조), cas 4 et 16).
- Après une acceptation à concurrence de l’actif net ou une renonciation à la succession, la dissimulation de biens successoraux, leur consommation sans motif légitime ou leur omission délibérée de l’inventaire peut entraîner la présomption d’une acceptation pure et simple de la succession (Code civil, article 1026, paragraphe 3 (민법 제1026조 제3호)).
- La renonciation à la succession peut produire ses effets à l’égard de biens absents de l’inventaire. Un accord de renonciation conclu avant l’ouverture de la succession n’a pas les effets d’une renonciation effectuée selon la procédure légale (Code civil, articles 1041 et 1042 (민법 제1041조·제1042조), cas 10 et 15).
Questions fréquentes
Q. Quelle est la différence entre la renonciation à la succession et l’acceptation à concurrence de l’actif net ?
La renonciation à la succession signifie que l’on ne recueille ni les biens ni les dettes successorales. Elle produit les mêmes effets que si la personne n’avait jamais été héritière. L’acceptation à concurrence de l’actif net consiste à rembourser les dettes dans la limite des biens recueillis par succession (Code civil, articles 1028 et 1042 (민법 제1028조, 제1042조)).
Q. Dans quel délai faut-il renoncer à la succession ou opter pour l’acceptation à concurrence de l’actif net ?
En principe, la déclaration doit être faite auprès du tribunal aux affaires familiales dans les trois mois à compter du jour où l’on a eu connaissance de l’ouverture de la succession. Pour les personnes incapables, notamment les mineurs, le délai peut être calculé à partir du jour où leur représentant légal a eu connaissance de l’ouverture de la succession. Il faut donc également vérifier qui est le représentant légal et s’il s’agit du titulaire de l’autorité parentale (Code civil, articles 1019, paragraphe 1, et 1020 (민법 제1019조 제1항, 제1020조)).
Q. Que faire si l’on découvre plus tard que les dettes successorales dépassent les biens de la succession ?
Si l’on n’a pas eu connaissance, sans faute lourde, du fait que les dettes successorales dépassaient l’actif successoral dans le délai initial de trois mois, il est possible d’opter pour l’acceptation à concurrence de l’actif net dans les trois mois suivant le jour où l’on a appris ce fait. Ce délai est un délai de forclusion : une déclaration tardive ne peut pas être régularisée ultérieurement au seul motif que des circonstances indépendantes de la volonté de l’intéressé l’ont empêché de respecter le délai (Code civil, article 1019, paragraphe 3 (민법 제1019조 제3항), cas 17).
Q. Si les parents renoncent à la succession, les petits-enfants doivent-ils également y renoncer ?
Si un héritier de rang prioritaire renonce à la succession, une personne du rang suivant peut devenir héritière. Si les enfants et le conjoint renoncent, les petits-enfants peuvent devenir héritiers. Les héritiers de rang ultérieur doivent envisager la renonciation à la succession ou l’acceptation à concurrence de l’actif net dans les trois mois à compter du jour où ils ont appris qu’ils étaient devenus héritiers (Code civil, article 1000 (민법 제1000조), cas 1 et 14).
Q. Si les cohéritiers conviennent qu’un seul d’entre eux assumera toutes les dettes, les autres héritiers sont-ils dégagés de toute responsabilité ?
En principe, les dettes pécuniaires sont réparties entre les héritiers selon leur part successorale légale dès l’ouverture de la succession et ne font donc pas partie des éléments à partager entre héritiers. Même si les cohéritiers conviennent qu’un seul d’entre eux assumera une part plus importante des dettes, le consentement du créancier est nécessaire pour que cet accord puisse lui être opposé par les autres héritiers (Code civil, article 454 (민법 제454조), cas 4).
Q. Les biens absents de l’inventaire joint à la déclaration de renonciation sont-ils exclus de la renonciation ?
La renonciation à la succession est en principe une déclaration de volonté globale et inconditionnelle. Elle peut donc produire ses effets également à l’égard de biens qui ne figurent pas dans l’inventaire joint à la déclaration. Le fait de ne pas avoir inscrit un bien dans l’inventaire ne signifie pas que l’on hérite de ce bien séparément (Code civil, article 1042 (민법 제1042조), cas 15).
Q. Si je n’ai pas invoqué la renonciation à la succession ou l’acceptation à concurrence de l’actif net pendant le procès, puis-je empêcher l’exécution ultérieurement ?
Il existe une décision selon laquelle, même si l’acceptation à concurrence de l’actif net n’a pas été invoquée au cours d’un procès, la limitation de la responsabilité peut être invoquée ultérieurement dans une action en opposition à l’exécution intentée après le jugement définitif. En revanche, une décision a considéré que, la renonciation à la succession portant sur l’existence même de la dette, il est difficile d’obtenir réparation au moyen d’une action en opposition à l’exécution contre un jugement définitif si la renonciation n’a pas été invoquée pendant le procès.
Q. Peut-on toucher l’assurance-vie de la personne décédée même après avoir renoncé à la succession ?
Selon une jurisprudence, le droit de réclamer le capital d’assurance d’un héritier désigné comme bénéficiaire constitue un bien propre du bénéficiaire et non un élément de la succession. Il est donc possible, dans certains cas, de réclamer le capital d’assurance même après avoir renoncé à la succession (cas 9).
Q. Peut-on annuler une déclaration de renonciation à la succession si l’on change d’avis ?
En principe, la renonciation à la succession ne peut pas être rétractée après la déclaration, même s’il reste encore du temps sur le délai de trois mois. Il peut toutefois y avoir une exception lorsqu’un motif d’annulation prévu par les règles générales du Code civil existe, par exemple une fraude ou une contrainte. Il faut également vérifier le délai pour exercer le droit d’annulation (Code civil, article 1024 (민법 제1024조)).
Textes applicables
- Code civil, article 27 (민법 제27조)
- Code civil, article 28 (민법 제28조)
- Code civil, article 454 (민법 제454조)
- Code civil, article 909, paragraphe 3 (민법 제909조 제3항)
- Code civil, article 911 (민법 제911조)
- Code civil, article 997 (민법 제997조)
- Code civil, article 1000 (민법 제1000조)
- Code civil, article 1005 (민법 제1005조)
- Code civil, article 1006 (민법 제1006조)
- Code civil, article 1013 (민법 제1013조)
- Code civil, article 1015 (민법 제1015조)
- Code civil, article 1017 (민법 제1017조)
- Code civil, article 1019, paragraphes 1 et 3 (민법 제1019조 제1항·제3항)
- Code civil, article 1020 (민법 제1020조)
- Code civil, article 1024 (민법 제1024조)
Points de vigilance
- Le délai ordinaire pour renoncer à la succession ou accepter à concurrence de l’actif net est de trois mois à compter du jour où l’on a appris l’ouverture de la succession. Il faut déterminer le point de départ du délai en fonction de la personne qui est devenue héritière et de la date à laquelle elle l’est devenue.
- L’acceptation à concurrence de l’actif net à titre exceptionnel n’est possible que si l’on a appris tardivement, sans faute lourde, que les dettes successorales dépassaient l’actif. Veillez à ne pas laisser passer le délai de trois mois à compter du jour où vous avez appris ce fait.
- Le fait de dissimuler des biens successoraux, de les consommer sans motif légitime ou de les omettre délibérément de l’inventaire peut entraîner la présomption d’une acceptation pure et simple de la succession.
- En principe, la renonciation à la succession ne peut pas être rétractée. Un accord de renonciation conclu avant l’ouverture de la succession ne constitue pas une renonciation juridiquement valable.
Cas sources
Ce guide a été rédigé par IA à partir des cas de consultation suivants de la Korea Legal Aid Corporation (en coréen).
- 제1순위 상속인이 상속을 포기한 경우 상속순위
- 한정승인시, 상속채권자가 상속재산에 관해 우선변제권이 있는지
- 미성년자의 상속포기 또는 한정승인권 행사기간
- 사망한 부모의 빚을 공동상속인들이 분할하여 부담할 수 있는지
- 사망한 부모의 빚을 물려받지 않을 수 있는지
- 공동상속인 중 1인의 행방불명 시 소유권이전등기 방법
- 상속포기가 사해행위취소의 대상인지
- 상속포기의 항변과 기판력
- 사망자의 생명보험금이 상속포기의 대상이 되는지 여부
- 상속개시 전 상속포기의 효력
- 한정승인의 항변과 기판력
- 부정소비와 법정단순승인
- 상속포기 및 청구이의의 소
- 특별한정승인
- 상속포기서 목록에 상속재산이 누락된 경우 상속포기의 효력
- 공동상속인 일부의 한정승인
- 특별한정승인 기간의 추후보완
- 상속의 한정승인
- 상속재산분할과 특별한정승인
- 상속재산 은닉 및 부정소비와 법정단순승인
- 상속 승인·포기의 철회가 가능한지
- 한정승인과 상속재산분할청구
- 한정승인과 보증인의 책임
- 포기기간 경과 후의 상속포기 신고의 효력
- 상속재산분할과 법정단순승인
Ce guide est une information générale sur le droit coréen et non un conseil juridique personnalisé. Pour un cas précis, consultez un avocat ou la Korea Legal Aid Corporation (132 en Corée).