
Guide du consommateur sur les ventes à tempérament, la vente à domicile et les cartes de crédit
Basé sur 42 cas de consultation · Mis à jour · Traduit de l’original coréen.
Il est possible de se rétracter d’un contrat de vente à tempérament ou de vente à domicile dans le délai prévu, mais cette possibilité peut être limitée selon l’objet de la transaction, la nature du bien et son état après utilisation. La responsabilité en cas d’utilisation frauduleuse d’une carte de crédit et l’obligation de rembourser dans le cadre d’une vente à tempérament prépayée dépendent également de facteurs tels que la présence d’une signature, la faute du titulaire et la cession de l’activité.
En un coup d’œil
Points clés
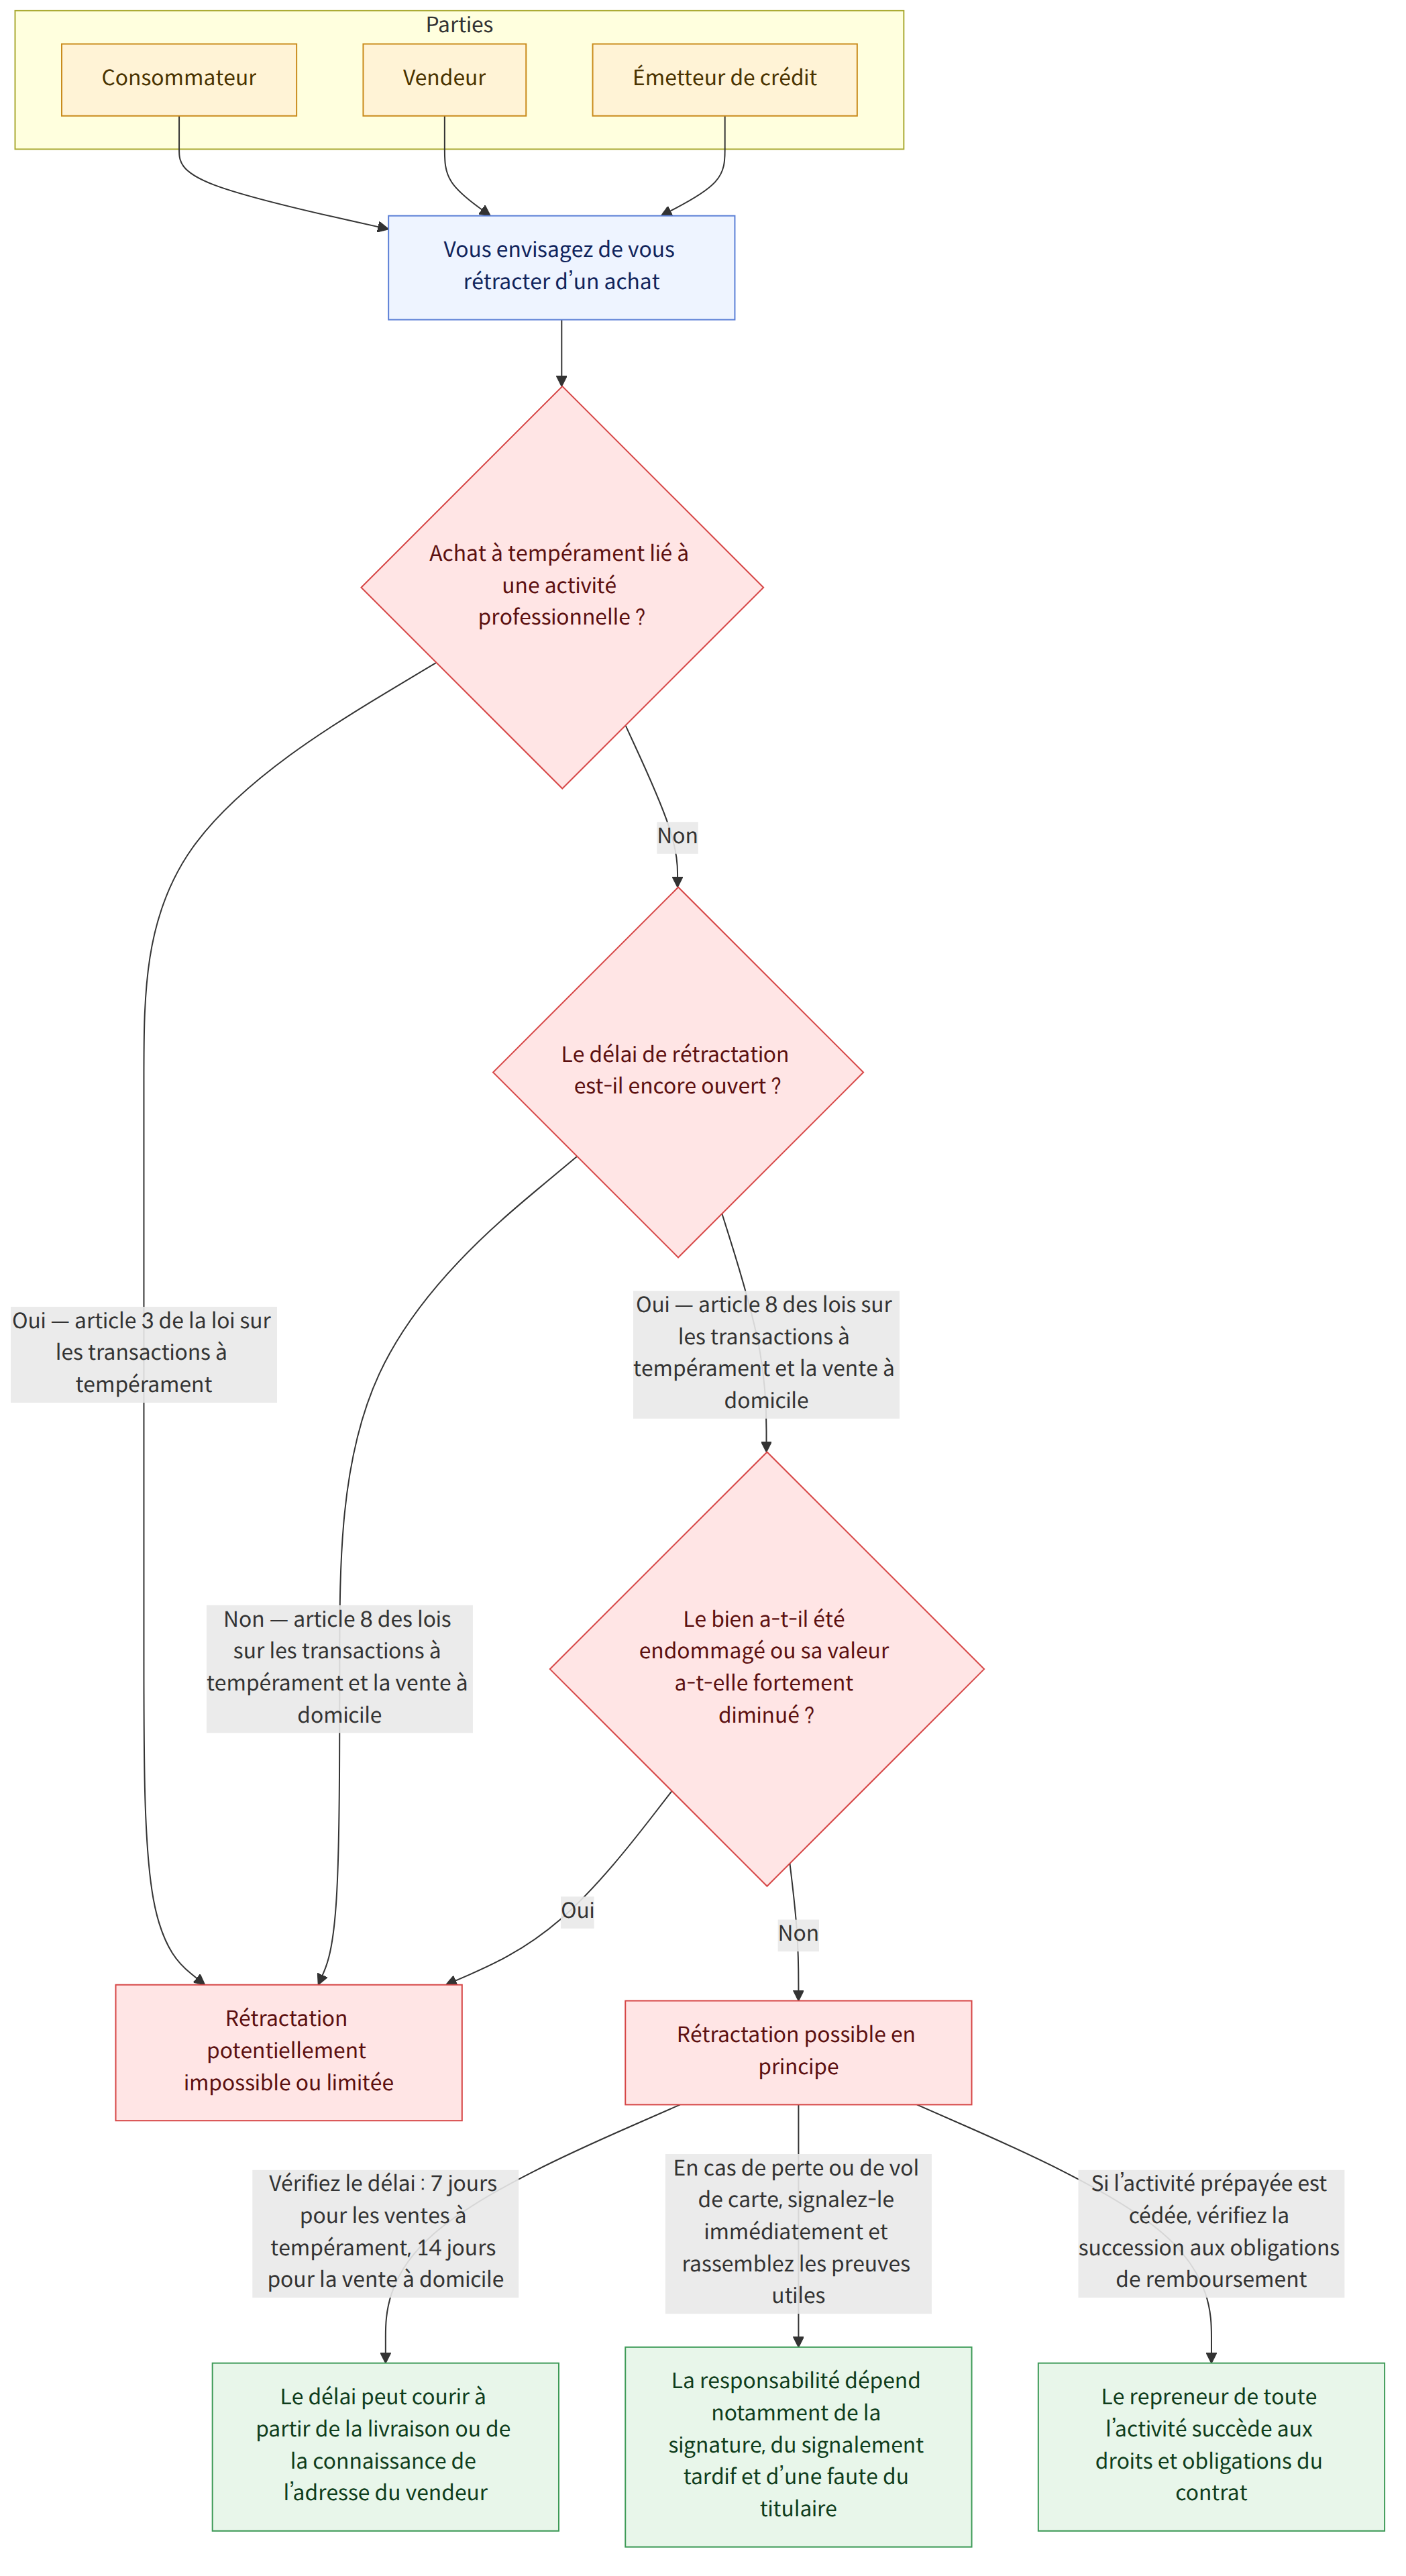
- En principe, le délai de rétractation d’une vente à tempérament est de 7 jours à compter du jour où le contrat est reçu. Si le bien est livré ultérieurement, le délai est calculé à partir du jour de sa livraison (article 8 de la Loi sur les transactions à tempérament (할부거래에 관한 법률 제8조)).
- En principe, un contrat de vente à domicile peut faire l’objet d’une rétractation dans les 14 jours suivant sa réception. Si le contrat n’a pas été remis ou si l’adresse du vendeur était inconnue, le délai peut être calculé à partir du jour où cette adresse a été connue ou aurait pu l’être (article 8 de la Loi sur la vente à domicile et autres formes de vente (방문판매 등에 관한 법률 제8조)).
- La rétractation peut être limitée pour les motifs prévus par la loi, notamment si le bien a été endommagé par la faute du consommateur ou si sa valeur a considérablement diminué.
- La loi sur les transactions à tempérament peut ne pas s’appliquer aux contrats conclus à des fins commerciales, par exemple pour acheter des biens destinés à une activité professionnelle (article 3 de la Loi sur les transactions à tempérament (할부거래에 관한 법률 제3조)).
- Si un opérateur de vente à tempérament prépayée cède la totalité de son activité, l’entreprise qui la reprend succède aux droits et obligations découlant du contrat, notamment à l’obligation de verser le remboursement dû en cas de résiliation. Toute convention excluant cette succession est sans effet (article 22, paragraphe 1, de la Loi sur les transactions à tempérament (할부거래에 관한 법률 제22조 제1항) ; arrêt de la Cour suprême du 14 janvier 2016, 2015다50200).
- L’indemnisation en cas d’utilisation frauduleuse après la perte ou le vol d’une carte peut varier selon les circonstances prévues par les conditions générales, notamment l’absence de signature sur la carte, un signalement tardif ou une faute du titulaire. Signalez immédiatement la perte et, si vous contestez avoir commis une faute, rassemblez les éléments permettant de l’établir.
- Il peut être interdit de refuser un paiement par carte de crédit ou de proposer un prix plus avantageux aux clients qui paient en espèces (article 19, paragraphe 1, de la Loi sur les activités financières spécialisées (여신전문금융업법 제19조 제1항)).
Questions fréquentes
Q. Dans quel délai puis-je annuler l’achat d’un bien payé à tempérament ?
Selon les cas présentés, le contrat peut être résilié dans les 7 jours suivant sa réception. Si le bien est livré ultérieurement, le délai peut être calculé à partir du jour de sa livraison. Toutefois, la résiliation peut être limitée dans les cas prévus par la loi, notamment si le bien a été endommagé ou utilisé. La déclaration écrite de résiliation doit être envoyée au vendeur dans le délai imparti.
Q. Je souhaite retourner un livre acheté lors d’une vente à domicile, mais je n’arrive pas à joindre le vendeur.
En principe, un contrat de vente à domicile peut faire l’objet d’une rétractation dans les 14 jours suivant la réception du contrat. Si le contrat n’a pas été remis ou si l’impossibilité de se rétracter est due au fait que l’adresse du vendeur était inconnue, le délai peut être calculé à partir du jour où cette adresse a été connue ou aurait pu l’être. Les cas présentés indiquent qu’il est possible d’envoyer une déclaration écrite de rétractation.
Q. J’ai acheté à tempérament un bien destiné à l’activité de mon commerce. Puis-je annuler si j’ai changé d’avis ?
Les cas présentés expliquent que l’achat d’un réfrigérateur nécessaire à l’activité d’un restaurant constitue un contrat de vente à tempérament conclu à des fins commerciales et qu’il est donc difficile de bénéficier de la protection prévue par la loi sur les transactions à tempérament. L’applicabilité de cette loi peut varier selon que l’achat est ou non lié à une activité professionnelle.
Q. Le contrat de vente du bien a été annulé. Dois-je continuer à payer les mensualités de ma carte bancaire ?
Dans le cadre d’un contrat de vente à tempérament indirect, s’il existe un motif de nullité, d’annulation ou de résolution du contrat de vente, vous pouvez invoquer ce motif pour refuser de payer les mensualités au fournisseur de crédit. Les cas présentés précisent que vous ne pouvez opposer ce refus que si votre déclaration de refus de paiement est parvenue au fournisseur de crédit.
Q. Si une entreprise de services funéraires est reprise par une autre société, qui doit verser le remboursement en cas de résiliation ?
Si un opérateur de vente à tempérament prépayée cède la totalité de son activité, l’entreprise qui la reprend succède aux droits et obligations découlant du contrat, y compris à l’obligation de verser le remboursement dû en cas de résiliation. Les cas présentés expliquent qu’une convention de cession prévoyant que la responsabilité du remboursement reste à la charge de l’ancienne entreprise ne peut exclure cette succession à l’égard des consommateurs.
Q. Puis-je être indemnisé si une carte non signée a été volée et utilisée frauduleusement ?
Les cas présentés indiquent que l’absence de signature sur la carte peut constituer un motif d’exclusion de l’indemnisation prévue par les conditions générales types, ce qui peut rendre l’indemnisation difficile. Toutefois, une décision de justice est également mentionnée : une clause qui fait supporter toute la responsabilité au titulaire alors qu’il n’a commis aucune faute en cas de vol de la carte ou de divulgation du code confidentiel peut être nulle. Il convient donc d’examiner les conditions applicables et l’existence éventuelle d’une faute dans les circonstances précises.
Q. Des données personnelles ont été divulguées et des paiements par carte que je ne reconnais pas ont été effectués. Dois-je les rembourser ?
Selon les cas présentés, l’émetteur de la carte de crédit est responsable des opérations effectuées au moyen d’informations de carte obtenues par des procédés illicites, notamment à la suite d’un piratage informatique ou d’une fuite de données par un employé. La situation peut toutefois être différente si le titulaire a commis une faute intentionnelle ou une faute grave. Il convient donc de vérifier les circonstances liées à la gestion de vos informations et aux mesures de sécurité prises.
Q. Est-il permis d’accorder une remise pour un paiement en espèces et de facturer davantage en cas de paiement par carte ?
Les cas présentés expliquent qu’il peut être interdit de désavantager un titulaire parce qu’il paie par carte de crédit ou de favoriser les clients qui paient en espèces. Il est également indiqué qu’une violation de cette interdiction peut être sanctionnée.
Q. Si un mineur annule son contrat d’utilisation d’une carte, doit-il aussi restituer le prix du bien acheté avec cette carte ?
Selon les cas présentés, même si le contrat d’utilisation de la carte est annulé, le contrat de vente conclu séparément avec le commerçant peut rester valable. Si la société émettrice de la carte a payé le commerçant et que le mineur a ainsi été libéré de son obligation de payer le prix de vente, il peut être tenu de restituer cet avantage dans la mesure où celui-ci subsiste.
Textes applicables
- Loi sur les transactions à tempérament, article 2 (할부거래에 관한 법률 제2조)
- Loi sur les transactions à tempérament, article 3 (할부거래에 관한 법률 제3조)
- Loi sur les transactions à tempérament, article 8 (할부거래에 관한 법률 제8조)
- Loi sur les transactions à tempérament, article 12, paragraphe 2 (할부거래에 관한 법률 제12조 제2항)
- Loi sur les transactions à tempérament, article 22, paragraphe 1 (할부거래에 관한 법률 제22조 제1항)
- Loi sur les transactions à tempérament, article 25 (할부거래에 관한 법률 제25조)
- Loi sur la vente à domicile et autres formes de vente, article 2, paragraphe 1 (방문판매 등에 관한 법률 제2조 제1호)
- Loi sur la vente à domicile et autres formes de vente, article 7, paragraphe 2 (방문판매 등에 관한 법률 제7조 제2항)
- Loi sur la vente à domicile et autres formes de vente, article 8 (방문판매 등에 관한 법률 제8조)
- Loi sur les activités financières spécialisées, article 14, paragraphe 4 (여신전문금융업법 제14조 제4항)
- Loi sur les activités financières spécialisées, article 14-2 (여신전문금융업법 제14조의2)
- Loi sur les activités financières spécialisées, article 14-4 (여신전문금융업법 제14조의4)
- Loi sur les activités financières spécialisées, article 14-5, paragraphe 3 (여신전문금융업법 제14조의5 제3항)
- Loi sur les activités financières spécialisées, article 16, paragraphe 5 (여신전문금융업법 제16조 제5항)
- Loi sur les activités financières spécialisées, article 17, paragraphe 1 (여신전문금융업법 제17조 제1항)
Points de vigilance
- Le délai de rétractation varie selon le type de transaction. En principe, il est de 7 jours pour les ventes à tempérament et de 14 jours pour les ventes à domicile. Le point de départ peut différer, notamment si le contrat n’a pas été remis ou si la livraison a été retardée.
- La rétractation peut être limitée si le bien a été utilisé ou endommagé. Lors de son inspection, veillez donc à ne pas détériorer l’emballage ni le bien lui-même.
- L’indemnisation en cas d’utilisation frauduleuse d’une carte peut varier selon que la carte était signée, le moment du signalement, l’existence d’une faute intentionnelle ou d’une faute du titulaire et les conditions générales applicables. Si vous constatez la perte ou le vol de votre carte, signalez-le immédiatement à l’émetteur.
- Ce guide fournit des informations générales fondées sur les explications données dans les cas de conseil présentés. L’application des règles à une situation précise peut varier selon le contenu du contrat et les faits de l’espèce.
Cas sources
Ce guide a été rédigé par IA à partir des cas de consultation suivants de la Korea Legal Aid Corporation (en coréen).
- 할부거래에 있어서 계약철회가 가능한 경우
- 출판사 영업사원이 방문판매한 책을 반품할 수 있는지
- 서명 없는 신용카드 도난 시 부정사용대금에 관한 책임
- 여신거래기본약관과 개별약정서상의 이율이 서로 다른 경우
- 신용카드가 아닌 현금 결제 우대의 위법성
- 선불식 할부거래인 상조계약의 상조회사의 영업양도의 경우 지위 승계
- 전자복권을 신용카드로 구입할수 있는지 여부
- 기업구매전용카드의 신용카드 여부
- 미성년자의 신용카드 이용시 법정대리인의 묵시적 동의 및 처분허락
- 선불식 할부거래 업체의 양도, 양수
- 항공 마일리지 제공 약관이 고액에게 불리하게 변경된 경우
- 명의도용신용카드의 경우 신용카드회원이 책임을 지는지
- 신용카드 소득공제액에 관하여
- 할부거래에 관한 법률이 적용되지 않는 경우
- 할부거래의 승계
- 미성년자의 신용카드 이용계약 취소시 신용카드 이용대금 지급 책임
- 해약환급금 지급 제한 무효
- 방문판매의 정의
- 할부거래에서의 지급거절통지
- 제3자 부정사용 신용카드에 있어 신용카드가맹점의 귀책사유 약정의 해석
- 신용카드 도난으로 인한 책임
- 방문판매한 책의 반품
- 서명않은 신용카드 도난 후 부정사용시 그 대금에 대한 책임
- 길거리에서 신용카드 회원을 모집하는게 위법한지
- 신용카드가맹점의 본인 확인의무
Ce guide est une information générale sur le droit coréen et non un conseil juridique personnalisé. Pour un cas précis, consultez un avocat ou la Korea Legal Aid Corporation (132 en Corée).