
Guide sur la responsabilité au titre des obligations solidaires et des cautionnements, et sur les recours
Basé sur 89 cas de consultation · Mis à jour · Traduit de l’original coréen.
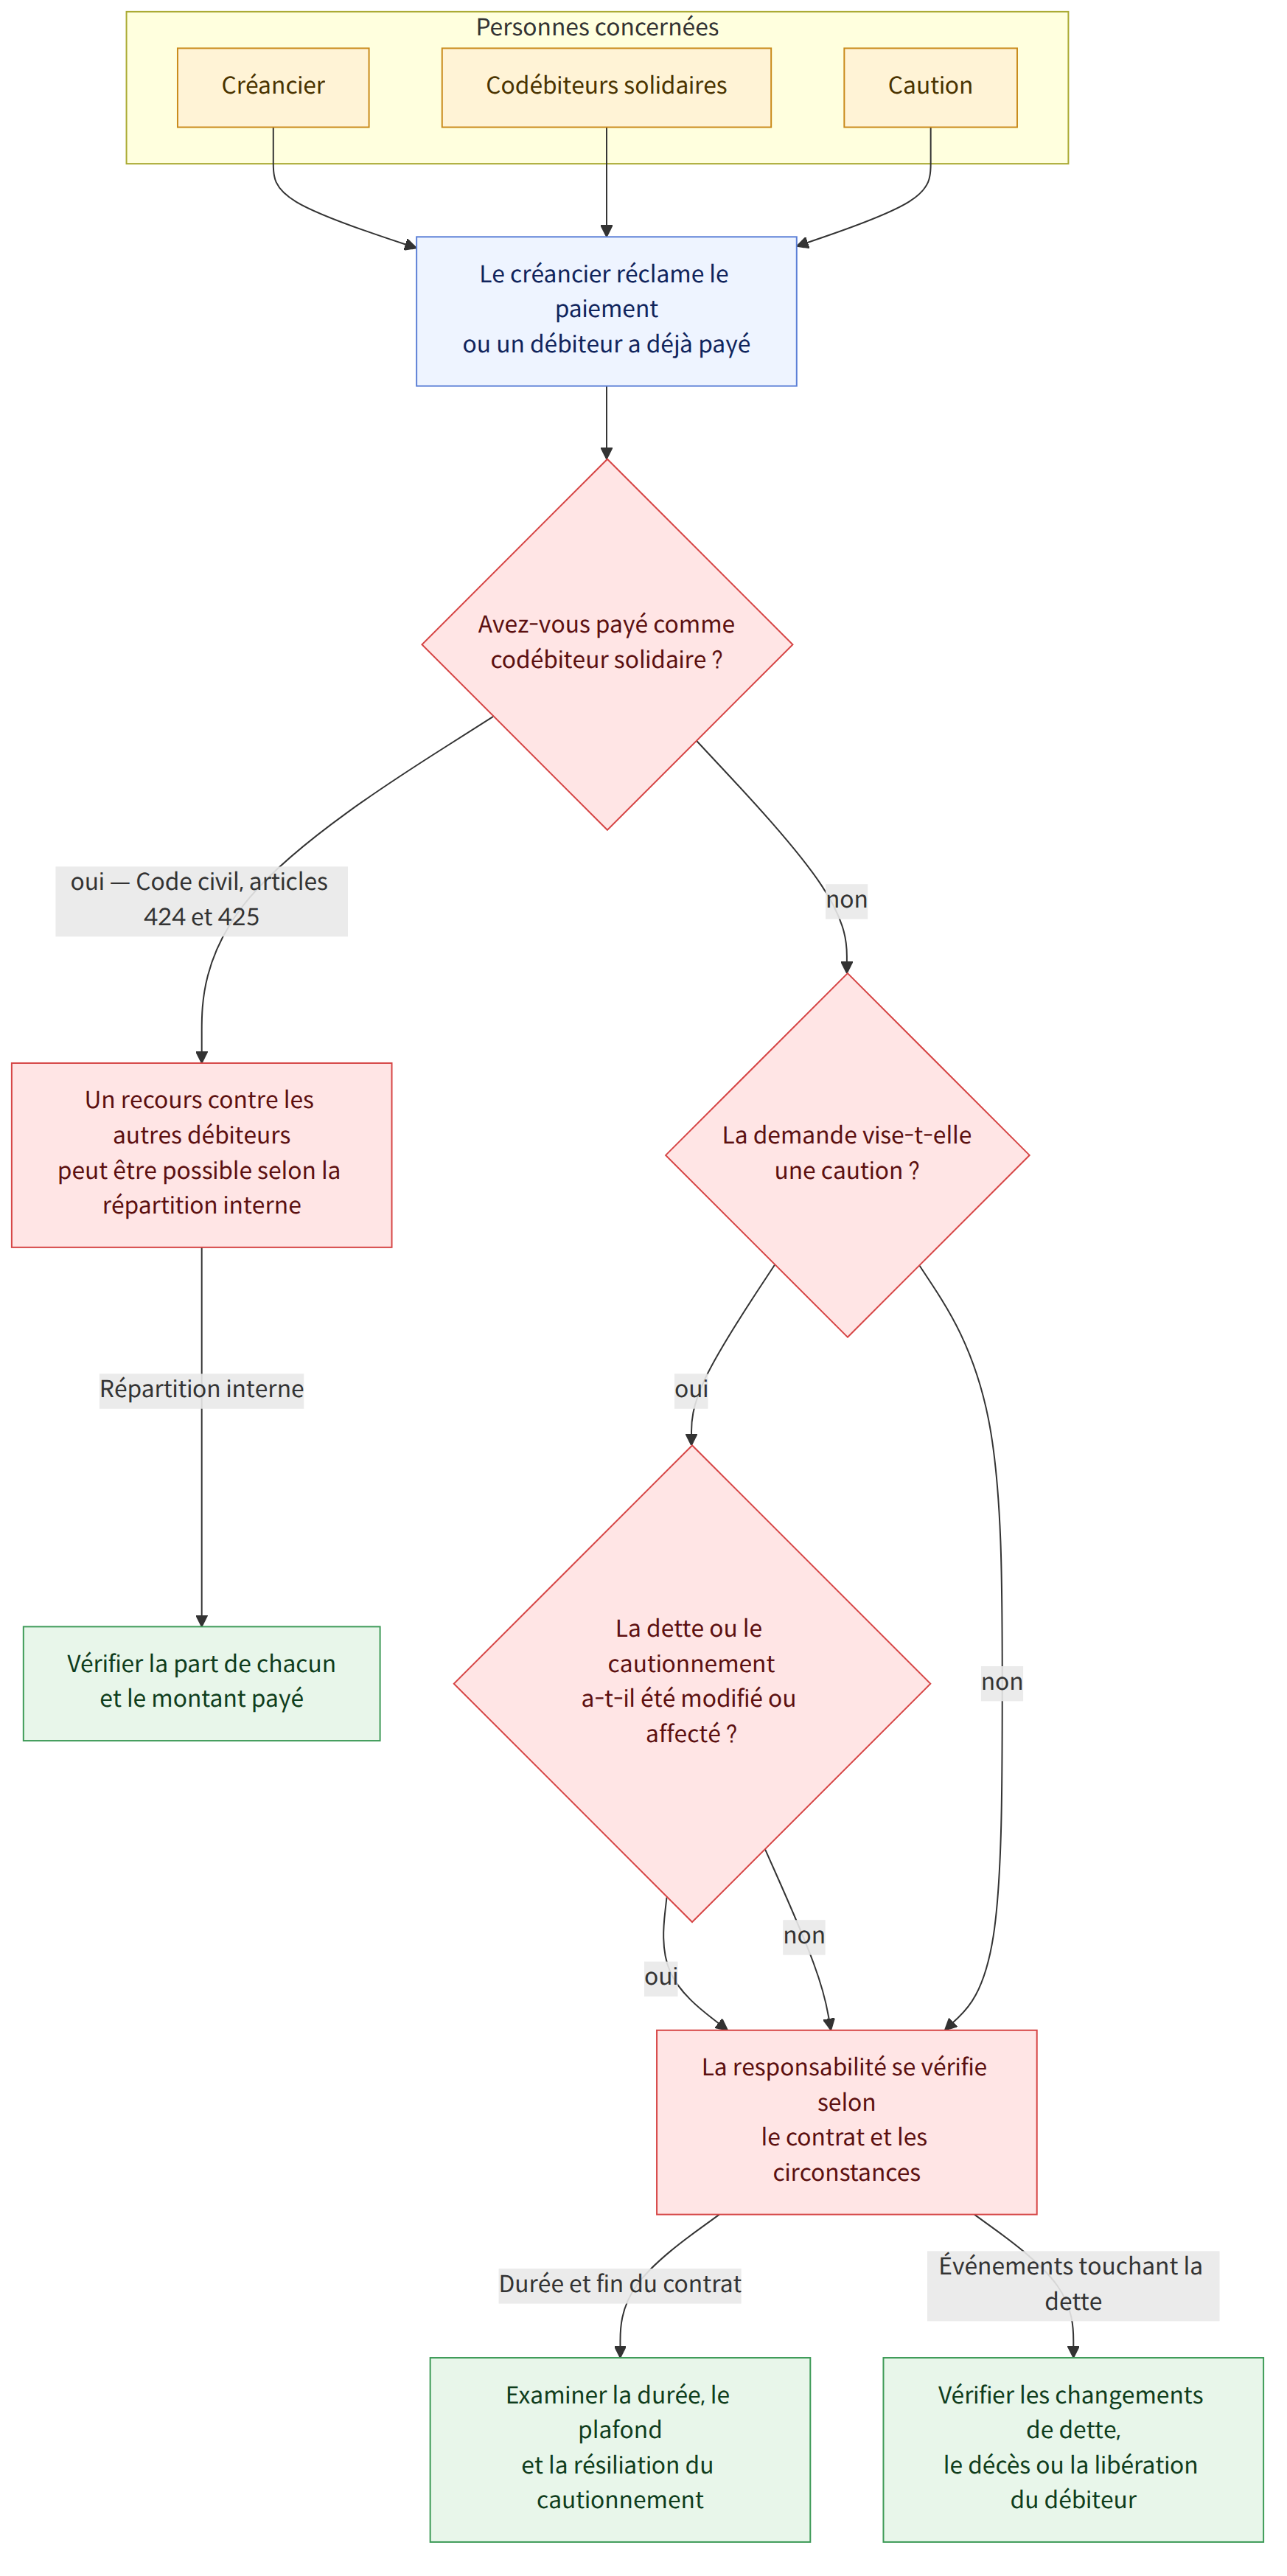
Les obligations solidaires et les cautionnements impliquent d’examiner non seulement la responsabilité envers le créancier, mais aussi la répartition de la dette entre débiteurs et les recours. La responsabilité au titre du cautionnement peut varier selon le contenu du contrat, la durée du cautionnement, les éventuelles modifications de la dette, le décès de la caution ou la libération du débiteur principal. Il convient donc d’examiner à la fois le contrat et les circonstances concrètes.
En un coup d’œil
Points clés
- Un codébiteur solidaire peut exercer un recours selon la répartition interne de la dette ; même s’il n’a effectué qu’un paiement partiel, il peut disposer d’un recours correspondant à la part des autres débiteurs (Code civil, articles 424 et 425 (민법 제424조·제425조), cas 25).
- Le contrat de cautionnement solidaire et le contrat de constitution d’une hypothèque garantissant un montant maximal sont distincts. La responsabilité au titre du cautionnement solidaire n’est donc pas limitée au montant maximal garanti par l’hypothèque. La question est de savoir s’il existe des circonstances particulières justifiant une telle limitation (cas 5·13).
- L’étendue de la responsabilité au titre d’un cautionnement continu peut varier selon la durée du contrat, le plafond du cautionnement, la validité d’une clause de reconduction automatique et la date de la notification de résiliation. Les dettes déjà déterminées avant la fin du contrat de cautionnement ne disparaissent pas automatiquement (cas 7·10).
- En principe, la responsabilité au titre du cautionnement est maintenue même si l’échéance d’une dette déterminée est reportée sans le consentement de la caution. Toutefois, un accord différent conclu entre les parties peut s’appliquer (cas 16).
- Si l’objet ou la forme de la dette principale est modifié à l’insu de la caution, la responsabilité au titre du cautionnement peut s’éteindre si l’identité substantielle de la dette n’est plus préservée. Si la charge est réduite ou accrue, l’étendue de la responsabilité peut varier selon les modifications apportées (cas 20·24).
- En principe, la libération du débiteur principal à la suite de sa faillite n’a pas d’incidence sur la responsabilité de la caution. Un cas indique que, lorsqu’un cautionnement continu ne fixe ni durée ni plafond, les dettes nouvellement nées après le décès de la caution ne sont pas transmises aux héritiers (cas 14·23).
- Contrairement au cautionnement ordinaire, le cautionnement de l’identité d’un employé est soumis par la loi à des règles concernant notamment sa durée et les obligations de notification. Le contrat prend fin au décès de la caution, mais les responsabilités déjà nées avant le décès peuvent soulever une question de succession (Loi sur la garantie d’identité des employés, articles 3, 4 et 7 (신원보증법 제3조·제4조·제7조), cas 1·12).
- La renonciation à une demande ou la remise de dette accordée à l’un des débiteurs tenus in solidum n’a en principe pas d’effet à l’égard des autres débiteurs. Toutefois, le montant effectivement payé par l’un d’eux est pris en compte, à due concurrence, dans la responsabilité des autres (cas 21).
Questions fréquentes
Q. Un codébiteur solidaire peut-il exercer un recours contre les autres débiteurs même s’il n’a remboursé qu’une partie de la dette ?
Le codébiteur solidaire ne peut pas exercer un recours uniquement s’il a payé au-delà de sa part. Selon la répartition interne de la dette, il peut réclamer aux autres débiteurs une partie du montant ayant éteint la dette à l’égard de tous ; si les parts n’ont pas été fixées, elles peuvent être présumées égales (cas 25).
Q. Si une hypothèque garantissant un montant maximal a été constituée, la responsabilité au titre du cautionnement solidaire est-elle également limitée au montant maximal garanti ?
La constitution d’une hypothèque garantissant un montant maximal et le cautionnement solidaire sont deux contrats distincts. En principe, le montant maximal garanti par l’hypothèque ne constitue donc pas le plafond de la responsabilité au titre du cautionnement solidaire. Il faut examiner s’il existe des circonstances particulières montrant que les deux responsabilités ont été limitées à ce montant (cas 13).
Q. La libération du débiteur principal à la suite de sa faillite libère-t-elle également la caution solidaire de sa responsabilité ?
Selon les explications données dans le cas, la libération du débiteur principal à la suite de sa faillite n’a pas d’incidence sur l’obligation de paiement de la caution. La seule libération du débiteur principal ne permet donc pas de considérer que l’obligation de cautionnement est également éteinte (cas 14).
Q. La responsabilité au titre du cautionnement disparaît-elle si la durée du prêt est prolongée sans l’accord de la caution ?
Le cautionnement d’un prêt dont la dette est déjà déterminée est en principe maintenu même si l’échéance est reportée sans l’accord de la caution. Toutefois, si les parties ont conclu un accord distinct concernant un report effectué sans le consentement de la caution, cet accord sert de référence (cas 16).
Q. Un cautionnement continu prend-il automatiquement fin lorsque le débiteur principal quitte l’entreprise ?
La responsabilité au titre du cautionnement ne prend pas automatiquement fin du seul fait de la démission. Toutefois, selon le cas, la résiliation d’un cautionnement continu peut être admise dans certaines circonstances. En revanche, si les relations commerciales ont pris fin ou si la dette principale a été déterminée avant la résiliation, la responsabilité relative aux dettes déjà nées peut subsister (cas 10).
Q. Le cautionnement est-il prolongé même si je n’ai pas accepté la clause de reconduction automatique de sa durée ?
Une clause prévoyant la reconduction automatique, sans notification, d’un contrat de relations commerciales continues et de la durée du cautionnement peut être nulle si elle risque de désavantager indûment la caution. Le contenu concret de la clause est important, notamment la possibilité pour la caution de se dégager de cette qualité à la fin du contrat (cas 7).
Q. Si la caution décède, ses héritiers doivent-ils également garantir les dettes continues nées par la suite ?
Un cas indique que, lorsqu’un cautionnement continu ne fixe ni durée ni plafond, les héritiers ne reprennent pas la responsabilité de cautionnement pour les dettes principales nées après le décès de la caution. Toutefois, la question de la succession doit être examinée séparément pour les dettes de cautionnement déjà nées avant le décès (cas 23).
Q. Si le débiteur principal et le créancier augmentent le montant des dommages-intérêts à l’insu de la caution, celle-ci doit-elle payer le montant augmenté ?
Si, après la conclusion du contrat de cautionnement, le montant des dommages-intérêts convenu sans la caution dépasse l’étendue de la responsabilité déjà encourue pour inexécution de l’obligation, la caution peut ne pas être tenue de payer l’excédent. Même en cas de modification de la dette principale, l’étendue de la responsabilité varie selon que son identité substantielle est préservée et que la charge est accrue ou réduite (cas 20·24).
Q. Si je conclus un accord avec l’un des coauteurs d’un fait illicite et renonce à agir contre lui, puis-je encore réclamer une indemnisation à l’entreprise ?
La renonciation à une demande ou la remise de dette accordée à l’un des coauteurs d’un fait illicite ne s’étend pas automatiquement aux autres débiteurs. Toutefois, le montant effectivement payé peut être pris en compte, à due concurrence, dans la responsabilité des autres débiteurs ; il faut également déterminer si l’accord visait à inclure ces derniers (cas 21).
Textes applicables
- Code civil, article 2 (민법 제2조)
- Code civil, article 105 (민법 제105조)
- Code civil, article 110 (민법 제110조)
- Code civil, article 126 (민법 제126조)
- Code civil, article 424 (민법 제424조)
- Code civil, article 425 (민법 제425조)
- Code civil, article 428 (민법 제428조)
- Code civil, article 429 (민법 제429조)
- Code civil, article 430 (민법 제430조)
- Code civil, article 433 (민법 제433조)
- Code civil, article 445 (민법 제445조)
- Code civil, article 446 (민법 제446조)
- Code civil, article 448 (민법 제448조)
- Code civil, article 459 (민법 제459조)
- Code civil, article 1019 (민법 제1019조)
Points de vigilance
- Même si un cautionnement solidaire et une hypothèque garantissant un montant maximal ont été constitués conjointement, ne présumez pas que le plafond de responsabilité est identique : vérifiez le libellé du contrat et les accords conclus entre les parties.
- Pour mettre fin à un cautionnement continu, examinez la date de la notification de résiliation et vérifiez s’il existait déjà des dettes nées ou déterminées avant cette date.
- Le cautionnement de l’identité d’un employé peut soulever des questions relatives à la limitation de sa durée et à l’obligation de notification de l’employeur. Vérifiez les circonstances concrètes, notamment la date d’un changement de fonctions ou celle du décès de la caution.
- Les dettes nées après le décès de la caution et celles déjà nées avant son décès peuvent être appréciées différemment. Les héritiers doivent également examiner la possibilité d’accepter la succession à concurrence de l’actif net ou d’y renoncer.
Cas sources
Ce guide a été rédigé par IA à partir des cas de consultation suivants de la Korea Legal Aid Corporation (en coréen).
- 신원보증인의 책임한계는 어떻게 되는지
- 할부구입자동차가 양도된 경우 할부금에 대한 연대보증인의 책임
- 연대보증계약에서 주채무자가 바뀐 경우 연대보증인의 책임이 있는지
- 당사자 사이 사회질서에 반하지 않는 보증책임면책특약의 효력
- 근저당권설정계약서에 부동문자로 된 ‘연대보증’ 문구의 효력
- 신용보증서상 대출과목과 실제 대출과목이 다른 경우 보증책임이 면책되는지
- 계속적 보증에 있어서 보증기간 자동연장조항(약관)의 효력
- 회생절차개시 후 연대보증인이 대위변제한 경우 회생채권자가 되는지
- 법정이자 보다 높게 빌린 돈으로 공동면책한 경우 구상권의 범위
- 회사임직원 지위에서 계속적 보증계약을 한 후 퇴직 시 해지 가능한지
- 응급환자의 치료비에 대한 연대보증의 경우 보증책임범위를 감축할 수 있는지
- 신원보증인이 사망한 경우 상속인에게 그 보증책임이 있는지
- 동일 채무에 대하여 연대보증과 근저당권설정등기를 해준 경우 그 효력
- 개인파산으로 면책결정된 경우 면책된 채무에 대한 보증인의 책임
- 근보증계약서에 채무의 최고액이 특정되지 않아도 유효한 경우
- 확정채무에 관하여 보증인의 동의 없이 대출기간을 연장할 수 있는지
- 분할 또는 분할합병으로 인하여 설립되는 회사 또는 존속하는 회사’와 ‘분할 또는 분할합병 전의 회사’가 부담하는 연대책임의 법...
- 수탁보증에 있어 주채무자가 면책행위를 하고도 보증인에게 통지를 하지않고 있는 동안에 보증인이 사전 통지 없이 이중의 면책행위를...
- 주채무가 해제된 경우 보증채무에 기해 기지급한 금원이 부당이득으로 되는지
- 보증계약 후 채무자와 채권자간 손해배상액을 예정한 경우 보증인의 책임범위
- 부진정연대채무자 중 일방에 대한 청구포기 약정의 다른 채무자에 대한 효력
- 물상보증과 연대보증의 피담보채무 중첩된 때 근저당권말소의 효력
- 보증한도 정함 없는 계속적 보증계약의 보증인 사망한 경우 상속인의 보증승계여부
- 보증인 동의 없이 주채무의 목적이나 형태가 변경된 경우 보증채무의 범위
- 다수의 연대채무자 관계에서의 구상요건
Ce guide est une information générale sur le droit coréen et non un conseil juridique personnalisé. Pour un cas précis, consultez un avocat ou la Korea Legal Aid Corporation (132 en Corée).