
Guide sur les prêts contractuels, les intérêts et les demandes de remboursement
Basé sur 23 cas de consultation · Mis à jour · Traduit de l’original coréen.
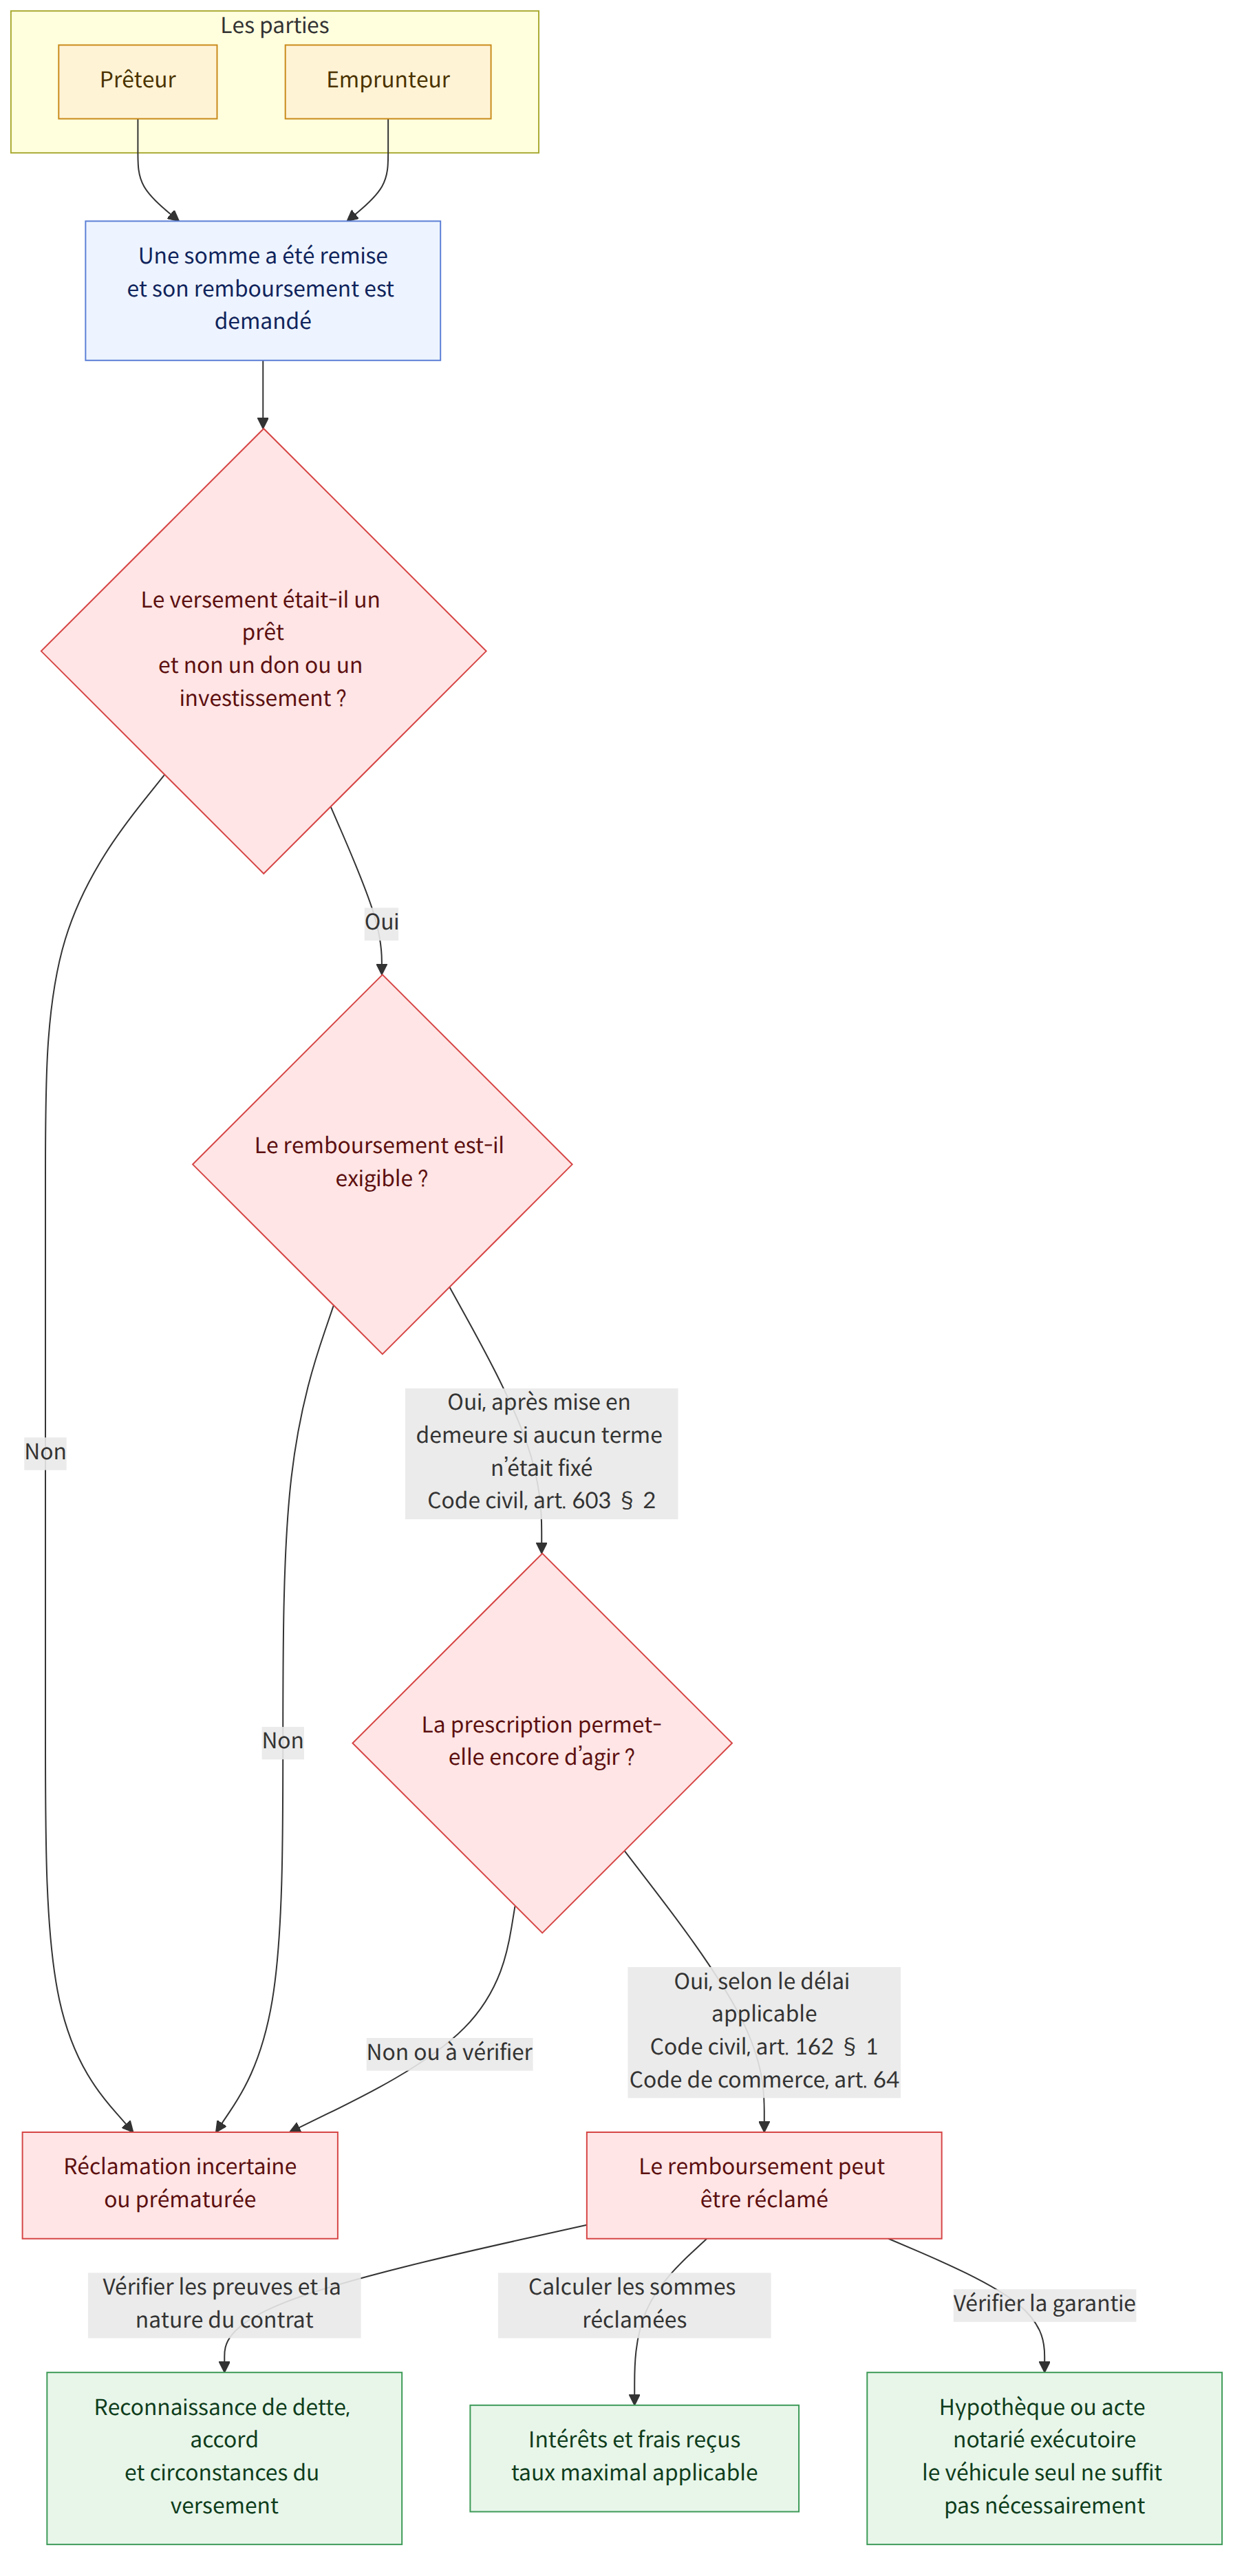
Pour réclamer le remboursement d’un prêt, il faut prouver qu’une somme a été prêtée et établir les conditions convenues, puis examiner l’échéance et le délai de prescription. Même en présence d’une convention d’intérêts ou d’une garantie, l’étendue des sommes pouvant être réclamées peut varier selon le taux d’intérêt maximal, la manière dont la garantie a été constituée et l’objectif réel du contrat.
En un coup d’œil
Points clés
- La nature du contrat — prêt ou investissement — ne se détermine pas d’après son seul intitulé. Elle s’apprécie au regard de l’ensemble des éléments, notamment son libellé, les circonstances de sa conclusion et l’objectif des parties.
- Pour un prêt sans échéance fixée, le remboursement peut être réclamé après avoir mis l’emprunteur en demeure de rembourser dans un délai raisonnable et après l’expiration de ce délai. En principe, aucun intérêt conventionnel ne peut être réclamé pour un prêt civil sans convention d’intérêts, mais le taux d’intérêt commercial peut s’appliquer à un prêt consenti par un commerçant dans le cadre de son activité (Code civil, article 603, paragraphe 2 (민법 제603조 제2항) ; Code de commerce, article 55, paragraphe 1, et article 47 (상법 제55조 제1항·제47조)).
- Les sommes reçues par un prêteur professionnel dans le cadre d’un prêt — frais, frais de notaire, intérêts payés d’avance, etc. — peuvent être considérées comme des intérêts indépendamment de leur intitulé. Les intérêts dépassant le taux maximal peuvent être nuls ou imputés sur le principal. Le taux applicable doit être vérifié au regard de la date du contrat et du type de prêt (Loi relative à l’enregistrement des activités de prêt et à la protection des utilisateurs de services financiers, article 8, articles 4 et 5 (대부업 등의 등록 및 금융이용자 보호에 관한 법률 제8조, 제4조·제5조) ; décret d’application de cette loi, article 5 (대부업 등의 등록 및 금융이용자 보호에 관한 법률 시행령 제5조)).
- L’existence du prêt doit être prouvée au moyen d’une reconnaissance de dette ou d’un accord, mais aussi à partir des circonstances dans lesquelles l’argent a été remis et reçu. Selon les circonstances, un virement entre partenaires ou le versement de frais de subsistance peut être considéré comme une donation plutôt que comme un prêt.
- Pour garantir le remboursement, il est possible d’envisager la constitution d’une garantie appropriée, telle qu’une hypothèque, ou un acte notarié ayant force exécutoire. Le simple fait de recevoir un véhicule et d’en prendre possession ne suffit pas nécessairement à constituer un gage ou à faire naître un droit de rétention.
- S’il est impossible, sans faute de sa part, de savoir qui est le créancier ou la personne habilitée à recevoir le paiement, le débiteur peut se libérer de sa dette par un dépôt libératoire (Code civil, article 487 (민법 제487조)).
- Le délai de prescription peut varier selon la nature de la créance. Même après son expiration, des circonstances telles que la reconnaissance de la dette ou un paiement partiel par le débiteur peuvent conduire à considérer que celui-ci a renoncé au bénéfice de la prescription (Code civil, article 162, paragraphe 1 (민법 제162조 제1항) ; Code de commerce, article 64 (상법 제64조)).
- Si le débiteur n’a pas l’intention d’habiter réellement le logement et que le bail n’a qu’une apparence destinée à permettre le recouvrement du prêt, le droit de préférence au remboursement prévu par la Loi sur la protection des baux d’habitation peut ne pas être reconnu (주택임대차보호법).
Questions fréquentes
Q. Quand puis-je récupérer l’argent prêté si nous n’avons fixé ni échéance de remboursement ni intérêts ?
Si aucune échéance de remboursement n’a été fixée, vous pouvez réclamer la restitution après avoir mis l’emprunteur en demeure de rembourser dans un délai raisonnable et après l’expiration de ce délai. Pour un prêt civil, en l’absence de convention d’intérêts, vous ne pouvez en principe pas réclamer d’intérêts conventionnels, mais vous pouvez demander des intérêts de retard après l’échéance.
Q. J’ai payé des frais ou des frais de notaire à un prêteur professionnel : sont-ils inclus dans les intérêts ?
Les sommes reçues dans le cadre d’un prêt professionnel peuvent être considérées comme des intérêts dès lors qu’elles constituent une contrepartie, quel que soit leur intitulé, par exemple des frais ou des frais de notaire. Si le principal effectivement reçu a été réduit par des intérêts payés d’avance ou d’autres sommes, il faut calculer le taux d’intérêt et l’éventuel trop-perçu à partir du montant réellement reçu.
Q. L’argent envoyé à mon partenaire peut-il être récupéré comme un prêt après une rupture ?
Le seul fait qu’un virement ait été effectué ne permet pas de conclure qu’il s’agissait d’un prêt. La distinction entre prêt et donation s’apprécie au regard de plusieurs éléments, notamment l’authenticité de la reconnaissance de dette, les circonstances et l’utilisation du virement, ainsi que la date à laquelle le remboursement a été demandé.
Q. Puis-je conserver le véhicule qui m’a été remis en garantie jusqu’au remboursement du prêt ?
Dans l’affaire citée, la constitution d’un gage avec dépossession sur le véhicule n’a pas été reconnue et le seul fait de détenir une créance de prêt ne permettait pas davantage de faire valoir un droit de rétention sur le véhicule. Pour garantir un prêt par un véhicule, il convient d’examiner les procédures appropriées, telles que la constitution d’une hypothèque mobilière sur le véhicule.
Q. Que faire s’il n’est pas clair à qui je dois rembourser ?
Lorsqu’il est impossible, sans faute de sa part, de savoir qui est le créancier ou la personne habilitée à recevoir le paiement, notamment en raison d’une cession de créance ou d’une saisie, le débiteur peut effectuer un dépôt libératoire en invoquant l’incertitude sur l’identité du créancier. Dans l’affaire citée, il est expliqué qu’il est possible de désigner les créanciers concernés comme bénéficiaires du dépôt et d’y déposer le principal et les intérêts du prêt, ainsi que les intérêts de retard jusqu’à la date du dépôt.
Q. Quand la créance de prêt se prescrit-elle, et que se passe-t-il si je rembourse une partie de la dette ?
Selon les affaires citées, le délai de prescription des créances civiles ordinaires peut être de dix ans, et celui des créances résultant d’actes de commerce de cinq ans en l’absence de disposition particulière. Si le débiteur effectue un paiement partiel après l’expiration du délai de prescription, cela peut être considéré, sauf circonstances particulières, comme une reconnaissance de la dette dans son ensemble et une renonciation au bénéfice de la prescription.
Q. Si un nouveau contrat de prêt a été conclu pour prolonger l’échéance, la responsabilité de la caution prend-elle aussi fin ?
Lorsqu’un prêt est refinancé sans transfert effectif de fonds et que le nouveau prêt sert uniquement, dans les écritures comptables, à rembourser la dette existante, cela peut être considéré, sauf circonstances particulières, comme une prorogation de l’échéance de la dette existante. Dans ce cas, la responsabilité de la caution peut en principe subsister.
Q. Peut-on obtenir un droit de préférence au remboursement en garantissant un prêt au moyen d’un bail d’habitation ?
Même si un bail a été conclu et qu’une déclaration de changement de domicile ainsi qu’une date certaine ont été obtenues, le locataire peut ne pas bénéficier de la protection accordée aux locataires de faible revenu si l’objectif principal n’est pas d’utiliser et de jouir du logement, mais de recouvrer en priorité le prêt. L’objectif réel du contrat importe davantage que sa forme.
Textes applicables
- Code civil, article 107 (민법 제107조)
- Code civil, article 108 (민법 제108조)
- Code civil, article 162, paragraphe 1 (민법 제162조 제1항)
- Code civil, article 320, paragraphe 1 (민법 제320조 제1항)
- Code civil, article 356 (민법 제356조)
- Code civil, article 379 (민법 제379조)
- Code civil, article 397 (민법 제397조)
- Code civil, article 487 (민법 제487조)
- Code civil, article 603, paragraphe 2 (민법 제603조 제2항)
- Code civil, article 607 (민법 제607조)
- Code civil, article 608 (민법 제608조)
- Code civil, article 746 (민법 제746조)
- Code de commerce, article 3 (상법 제3조)
- Code de commerce, article 47, paragraphes 1 et 2 (상법 제47조 제1항·제2항)
- Code de commerce, article 55, paragraphe 1 (상법 제55조 제1항)
Points de vigilance
- Le taux d’intérêt maximal mentionné dans les affaires relatives à la limitation des intérêts dépend de la date du contrat et de la législation applicable à ces affaires. Avant de l’appliquer à un contrat actuel, il faut vérifier la date du contrat et le type de prêt.
- Il ne peut être présumé que le créancier est autorisé à compléter à sa discrétion les blancs d’une reconnaissance de dette ou d’un acte notarié. Il faut vérifier l’existence et l’étendue du pouvoir de compléter ainsi que les modalités précises convenues, en particulier le taux d’intérêt et l’échéance.
- Le simple fait qu’une garantie ait été fournie ne confère pas un droit de préférence au remboursement ou un droit de possession. Il faut vérifier le contrat correspondant au type de garantie ainsi que les formalités nécessaires, notamment d’inscription ou d’immatriculation.
- La prescription dépend de la nature de la créance et des circonstances ultérieures, telles qu’un paiement ou une reconnaissance de dette. Avant d’effectuer un paiement ou de répondre à une procédure de vente aux enchères, il convient de vérifier les pièces pertinentes et le déroulement des faits.
Articles liés
Cas sources
Ce guide a été rédigé par IA à partir des cas de consultation suivants de la Korea Legal Aid Corporation (en coréen).
- 의사가 아닌 자가 의사에게 의료사업자금명목으로 1억원을 대여한 것이 의료법을 위반한 것으로서 무효인지 여부
- 대부업자로부터 금전을 대차할 때 할인금·수수료·공제금·선이자 등의 명목으로 차주로부터 금전을 징수한 경우, 채무자 보호를 위한...
- 건물 매매잔대금을 소비대차의 목적물로 한 준소비대차계약에 있어서 그 차용금에 대한 이자지급청구가 그 준소비대차계약 체결 경위 ...
- 연인사이에 교제 중 지급한 금원에 대해 이별 후 반환청구 가능여부
- 금전거래에 있어서 확실한 이행확보방법은 어떤 것이 있는지
- 주채무자의 차용금채무를 보증할 의사로 공정증서에 연대보증인으로 서명·날인하였으나 그 공정증서가 주채무자의 기존의 구상금채무 등...
- 상인인 주식회사와 함께 금원을 차용한 비상인에게도 상법 제64조의 상사시효가 적용되는지 여부
- 대여금계약 체결 시 대여금반환을 담보할 목적으로 인도받은 차량에 저당권을 설정하지 않은 경우 대주의 점유할 권리
- 채권자 또는 변제수령권자가 누구인지 알 수 없는 경우의 변제방법(변제공탁)
- 소멸시효가 완성된 채무를 피담보채권으로 하는 근저당권이 실행되어 채무자 소유의 부동산이 경락되고 그 대금이 배당되어 채무의 일...
- 채권자가 채무자의 대리인으로서 채무 금액이나 이율,변제기 등 일부 백지상태의 위임장을 보충하여 금전소비대차계약 공정증서의 작성...
- 대여금채권을 회수하기 위해 채무자와 가장임대차계약을 체결하는 방식의 담보효과
- 대출금 채무자로서 명의를 빌려준 자의 법적책임
- 대부업법상 최고이자율을 초과하는 이자약정의 효력 및 이미 지급한 이자를 부당이득으로 반환받을 수 있는지 여부
- 대여금계역의 목적이나 내용이 위법한 경우 대여금을 불법원인급여로 보아 반환을 청구할 수 없는지 여부.
- 변제기와 이자를 약정하지 않은 대여금
- 대여금반환청구와 소멸시효
- 대환의 경우 기존 채무에 대한 보증책임이 존속하는지 여부
- 주식회사가 타인으로부터 돈을 빌리는 소비대차계약을 체결하면서 차용금액의 일부 또는 전부를 액면가에 따라 주식으로 전환할 수 있...
- 준소비대차계약에 기하여 대물변제의 약정을 한 경우, 민법 제607조 , 제608조 의 적용 여부
- 예금계약의 당사자
- 변제기 후의 이자약정(지연손해금)이 없는 경우 당사자의 의사해석방법
- 이자제한법상 최고이자율을 초과한 금전소비대차
Ce guide est une information générale sur le droit coréen et non un conseil juridique personnalisé. Pour un cas précis, consultez un avocat ou la Korea Legal Aid Corporation (132 en Corée).