
Guide essentiel à connaître avant de demander une faillite personnelle et l’effacement de ses dettes
Basé sur 88 cas de consultation · Mis à jour · Traduit de l’original coréen.
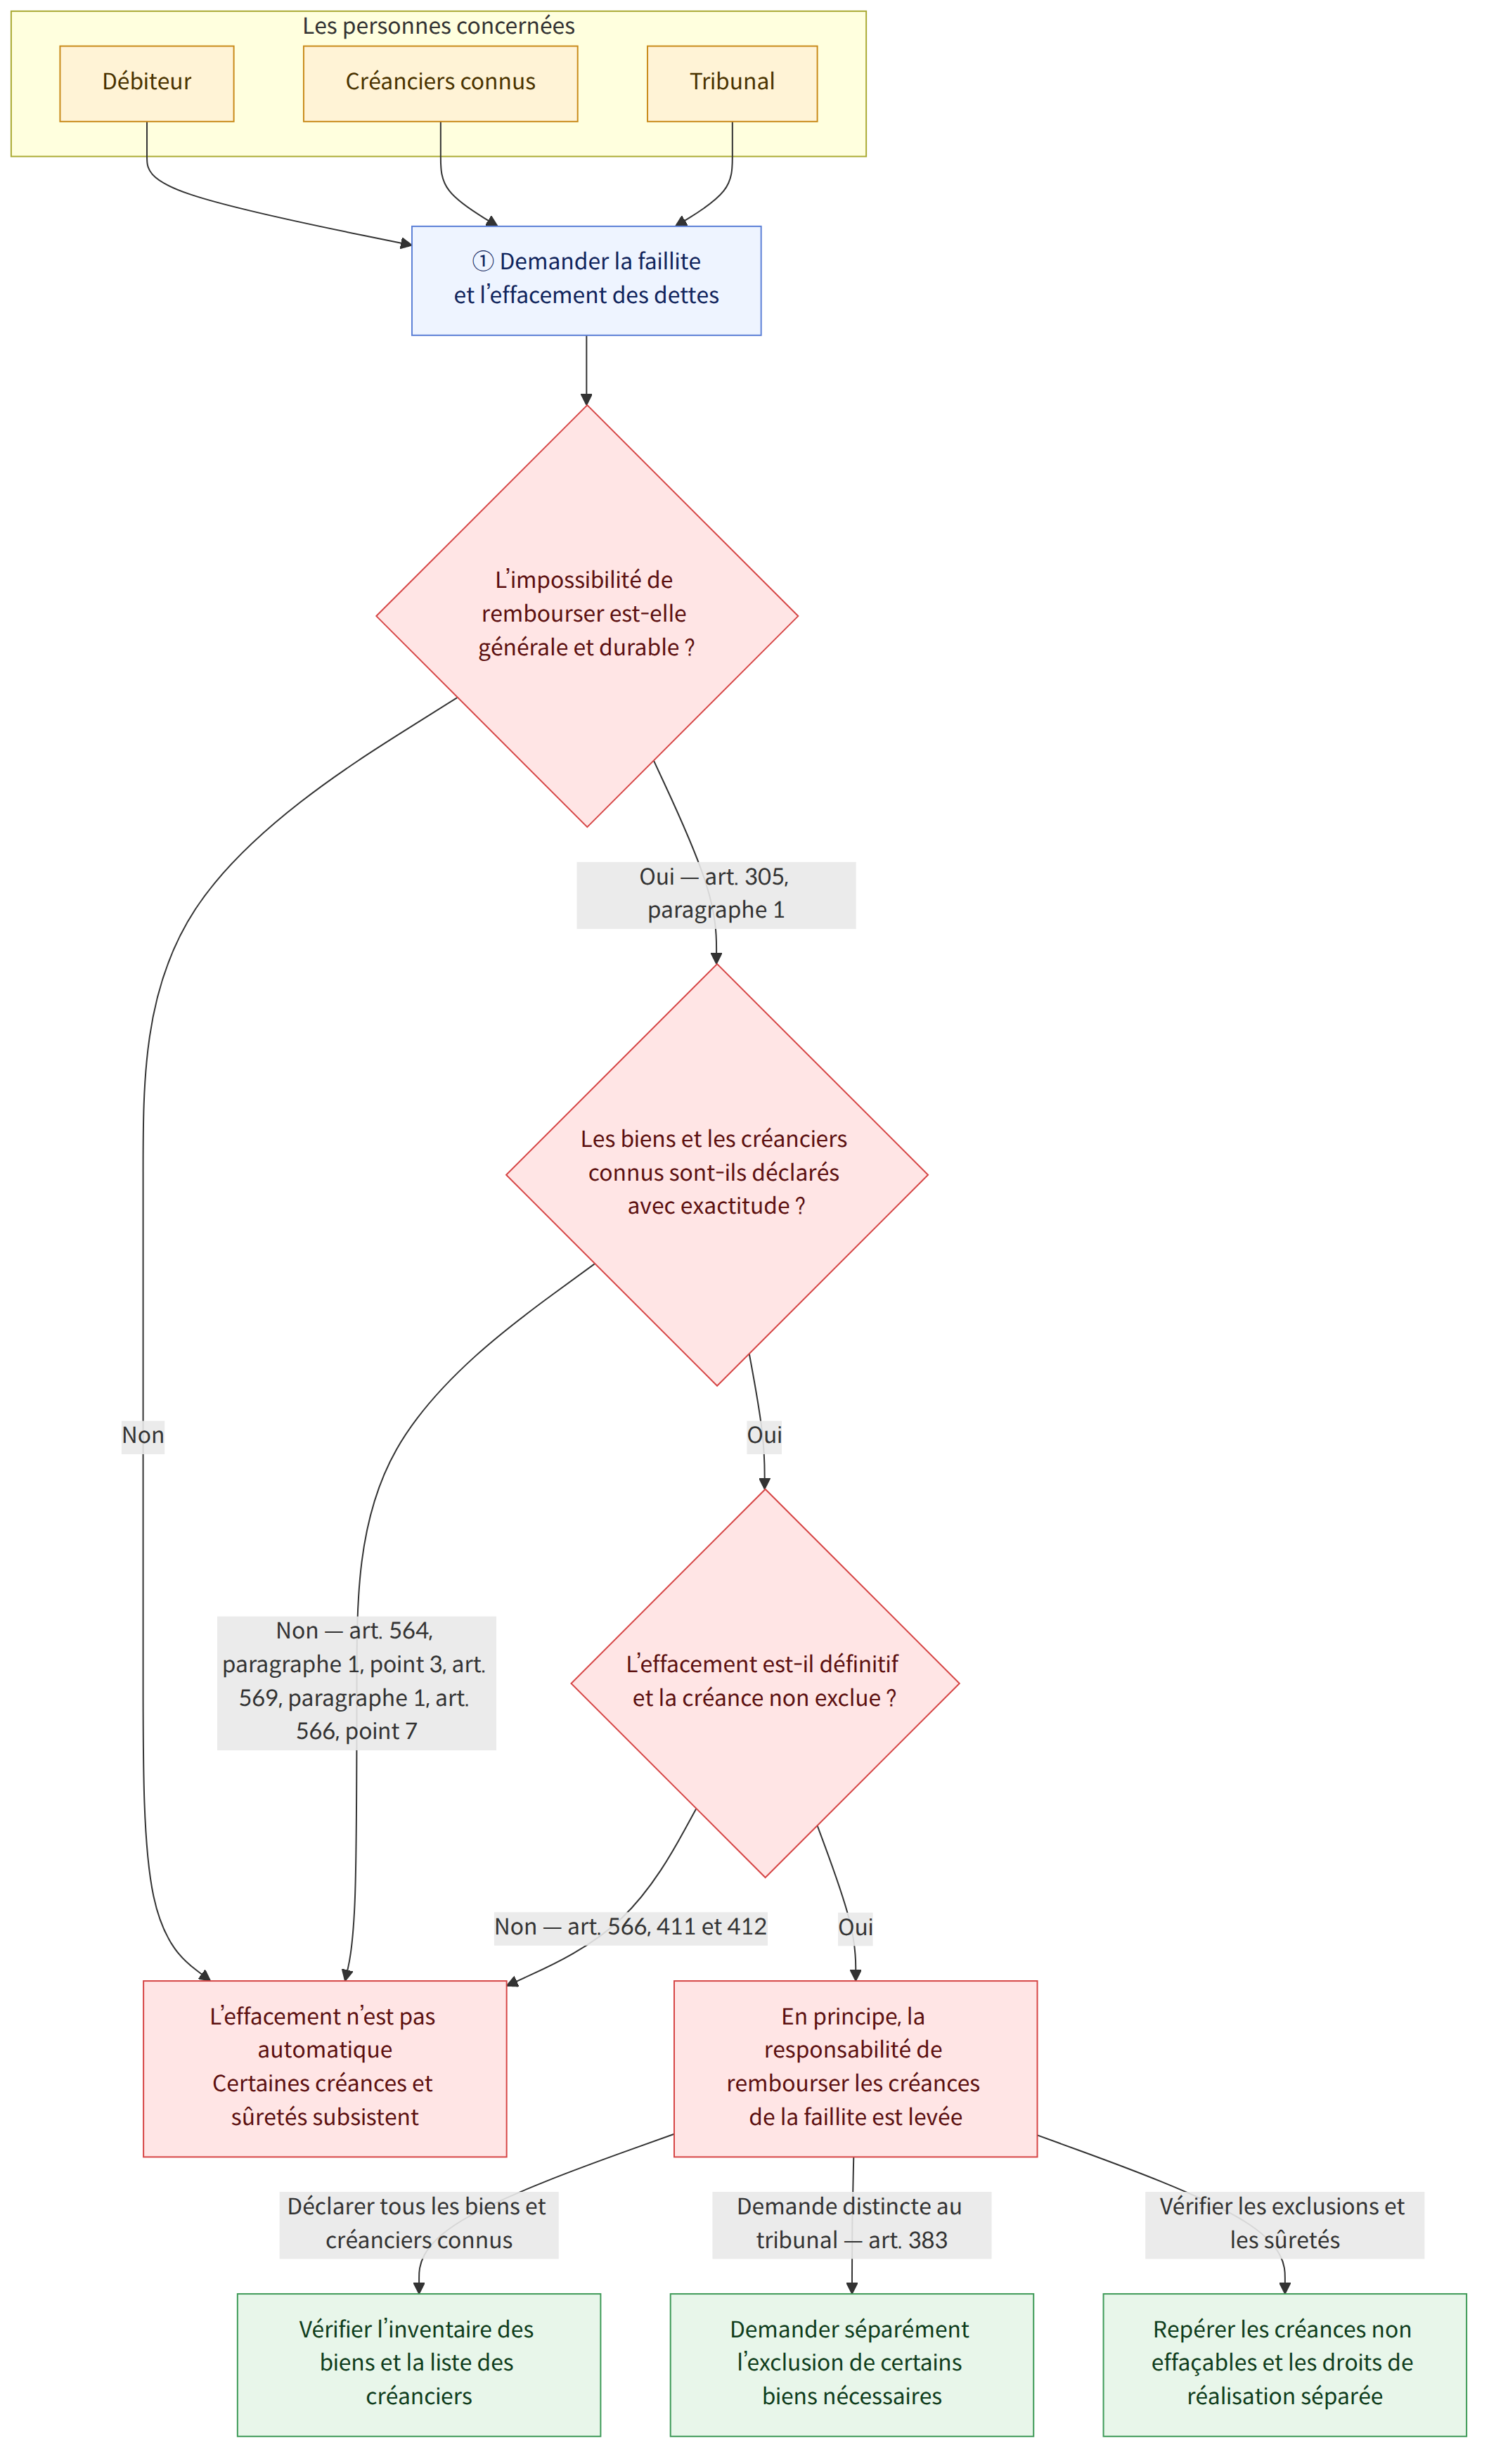
La faillite personnelle est une procédure visant à déterminer si la personne est en état d’insolvabilité. L’effacement des dettes est une procédure distincte qui consiste à décider si la responsabilité de rembourser les créances de la faillite doit être levée. Il faut déclarer avec exactitude ses biens et ses créanciers, et vérifier s’il existe des motifs de refus de l’effacement ou des créances qui ne peuvent pas être effacées.
En un coup d’œil
Points clés
- La faillite n’est pas accordée au seul motif que les dettes sont importantes. Il s’agit de déterminer si la personne est en état d’insolvabilité, c’est-à-dire dans l’impossibilité générale et durable de rembourser ses dettes, en tenant compte de son patrimoine, de ses revenus, de sa solvabilité, de sa capacité de travail, de son âge et de sa situation familiale (Loi sur la réhabilitation et la faillite des débiteurs (채무자 회생 및 파산에 관한 법률), article 305, paragraphe 1).
- La procédure de faillite vise à réaliser les biens et à en distribuer le produit aux créanciers. La procédure d’effacement des dettes consiste à examiner les motifs de refus de l’effacement, entre autres, afin de décider si la responsabilité de rembourser les dettes doit être levée.
- L’inventaire des biens et la liste des créanciers doivent être établis avec exactitude. Une déclaration mensongère concernant les biens peut entraîner un refus ou une annulation de l’effacement des dettes. En principe, une créance dont le créancier a été omis alors qu’il était connu peut ne pas être effacée (même loi, article 564, paragraphe 1, point 3, article 569, paragraphe 1, et article 566, point 7).
- Si les biens ne suffisent pas à couvrir les frais de la procédure, celle-ci peut être clôturée en même temps que le jugement de faillite. Toutefois, si le débiteur possède des biens ou s’il existe des soupçons d’actes susceptibles de faire l’objet d’une action révocatoire, un syndic de faillite peut être nommé pour administrer et réaliser les biens.
- Lorsque la décision d’effacement des dettes devient définitive, la responsabilité de rembourser les créances de la faillite est en principe levée. Toutefois, les créances que la loi exclut de l’effacement et les sûretés exercées par les créanciers titulaires d’un droit de réalisation séparée ne disparaissent pas du seul fait de l’effacement (même loi, article 566, articles 411 et 412).
- Une demande distincte auprès du tribunal est nécessaire pour faire reconnaître comme biens exclus de la masse de la faillite une partie du dépôt de garantie d’un logement locatif et les biens nécessaires aux frais de subsistance (même loi, article 383).
- Le dépôt d’une demande de faillite ne suspend pas immédiatement les mesures d’exécution forcée. La suspension ou la perte d’effet des mesures d’exécution dépend de l’évolution de la procédure, notamment du caractère définitif de la décision de clôture simultanée et de la présentation d’une demande d’effacement des dettes (même loi, article 557).
Questions fréquentes
Q. Toute personne qui a du mal à rembourser ses dettes peut-elle faire faillite et obtenir l’effacement de ses dettes ?
Pas nécessairement. La faillite consiste à déterminer, en tenant compte du patrimoine, des revenus, de la solvabilité et de la capacité de travail, si la personne se trouve dans l’impossibilité générale et durable de rembourser ses dettes. Il est également examiné, indépendamment du jugement de faillite, s’il existe des motifs de refus de libération des dettes, et certaines créances peuvent ne pas être effacées.
Q. Que se passe-t-il si j’omets des biens ou des créanciers dans ma demande de faillite ?
L’inventaire des biens doit être établi en fonction des biens détenus à la date du jugement de faillite, et la liste des créanciers doit mentionner avec exactitude tous les créanciers connus. La dissimulation intentionnelle de biens ou la déclaration de renseignements mensongers peut entraîner un refus ou une annulation de l’effacement des dettes. Si un créancier est omis alors que l’existence de sa créance est connue, cette créance peut ne pas être effacée.
Q. Si je n’inscris que le principal dans la liste des créanciers, sans mentionner les intérêts, ceux-ci ne seront-ils pas effacés ?
Selon le sens de la décision citée dans l’exemple, si le créancier et la créance en principal sont mentionnés, de sorte que le créancier a la possibilité de participer à la procédure d’effacement des dettes, la créance ne devient pas non effaçable au seul motif que les intérêts et autres créances accessoires n’ont pas été inscrits séparément. Il faut toutefois distinguer ce cas de celui où un créancier connu a été omis.
Q. Dois-je également inscrire dans l’inventaire des biens les assurances ou les dépôts de garantie locatifs au nom d’un membre de ma famille ?
En principe, la valeur de rachat d’une assurance revient au souscripteur du contrat d’assurance. Si vous en êtes le souscripteur, vous devez donc la déclarer. Si un membre de votre famille est le locataire au titre d’un contrat de bail, la créance en restitution du dépôt de garantie ne vous appartient en principe pas. Toutefois, il est recommandé d’expliquer les circonstances si ce nom a été utilisé pour dissimuler vos biens ou s’il existe des éléments permettant de considérer qu’il s’agit d’un bien constitué conjointement par les époux.
Q. Dois-je répondre si le syndic de faillite me pose des questions sur les biens d’un membre de ma famille ou sur l’origine des fonds ?
Les explications nécessaires au sujet de la faillite peuvent porter sur les éléments utiles aux fonctions du syndic de faillite, notamment la masse de la faillite ou la propriété réelle des biens. Refuser de fournir des explications sans motif légitime ou en fournir de fausses peut entraîner des sanctions pénales et un refus de l’effacement des dettes. Même si vous estimez que la demande est injustifiée, plutôt que de ne pas répondre de votre propre initiative, vérifiez les informations demandées et les motifs de la demande.
Q. Le dépôt d’une demande de faillite arrête-t-il immédiatement les saisies ou les ventes aux enchères publiques engagées par les créanciers ?
Le simple dépôt d’une demande de faillite ne suspend pas automatiquement les mesures d’exécution forcée ou les mesures conservatoires. Si une décision de clôture simultanée est devenue définitive et qu’une demande d’effacement des dettes a été présentée, certaines mesures d’exécution peuvent être suspendues ou perdre leur effet lorsque la décision d’effacement devient définitive. Les demandes et documents nécessaires varient selon le type de mesure d’exécution et l’étape de la procédure.
Q. Les dépôts de garantie pour un logement ou les biens nécessaires aux frais de subsistance sont-ils également inclus dans la masse de la faillite ?
La loi qualifie de biens exclus de la masse de la faillite une partie des créances en restitution du dépôt de garantie locatif affecté au logement du débiteur ou des personnes à sa charge, ainsi que les biens correspondant aux frais de subsistance nécessaires. Pour les faire reconnaître comme tels, il faut en faire la demande au tribunal en joignant l’inventaire des biens concernés et les pièces justificatives. L’exemple indique que la demande doit être présentée dans les 14 jours suivant le jugement de faillite.
Q. L’effacement des dettes supprime-t-il également les sûretés et libère-t-il de la totalité des dettes garanties ?
Même après que la décision d’effacement des dettes est devenue définitive, les créanciers titulaires d’un droit de réalisation séparée, tels que les créanciers hypothécaires, peuvent exercer leur sûreté sur le bien donné en garantie. Toutefois, la créance qui subsiste après l’exercice de la sûreté peut être une créance de la faillite à laquelle l’effacement des dettes s’applique.
Textes applicables
- Loi sur la réhabilitation et la faillite des débiteurs (채무자 회생 및 파산에 관한 법률), article 3
- Loi sur la réhabilitation et la faillite des débiteurs (채무자 회생 및 파산에 관한 법률), article 8
- Loi sur la réhabilitation et la faillite des débiteurs (채무자 회생 및 파산에 관한 법률), article 32-2
- Loi sur la réhabilitation et la faillite des débiteurs (채무자 회생 및 파산에 관한 법률), article 305, paragraphe 1
- Loi sur la réhabilitation et la faillite des débiteurs (채무자 회생 및 파산에 관한 법률), article 317
- Loi sur la réhabilitation et la faillite des débiteurs (채무자 회생 및 파산에 관한 법률), article 321
- Loi sur la réhabilitation et la faillite des débiteurs (채무자 회생 및 파산에 관한 법률), article 348, paragraphe 1
- Loi sur la réhabilitation et la faillite des débiteurs (채무자 회생 및 파산에 관한 법률), article 383
- Loi sur la réhabilitation et la faillite des débiteurs (채무자 회생 및 파산에 관한 법률), article 391
- Loi sur la réhabilitation et la faillite des débiteurs (채무자 회생 및 파산에 관한 법률), article 396
- Loi sur la réhabilitation et la faillite des débiteurs (채무자 회생 및 파산에 관한 법률), article 405
- Loi sur la réhabilitation et la faillite des débiteurs (채무자 회생 및 파산에 관한 법률), articles 411 et 412
- Loi sur la réhabilitation et la faillite des débiteurs (채무자 회생 및 파산에 관한 법률), articles 449, 451, 460, 461 et 462
- Loi sur la réhabilitation et la faillite des débiteurs (채무자 회생 및 파산에 관한 법률), article 473, paragraphe 10, et article 475
- Loi sur la réhabilitation et la faillite des débiteurs (채무자 회생 및 파산에 관한 법률), articles 556, 557, 558 et 562
Points de vigilance
- Si vous omettez un créancier de la liste alors que vous connaissez l’existence de sa créance, celle-ci peut ne pas être effacée, même si l’omission est due à une négligence. Vérifiez également si la créance a été cédée et qui en est le créancier actuel.
- Les biens exclus de la masse de la faillite ne sont pas protégés automatiquement : vous devez présenter une demande et des pièces justificatives. L’exemple indique que la demande doit être présentée dans les 14 jours suivant le jugement de faillite.
- Ne partez pas du principe que le dépôt d’une demande de faillite suspend les saisies ou les mesures d’exécution forcée. Les mesures à prendre varient selon le stade de la procédure : jugement de faillite, caractère définitif de la décision de clôture simultanée, demande d’effacement des dettes et état d’avancement de la procédure d’exécution.
- Même après le jugement de faillite, l’exercice de sûretés ou la responsabilité de payer des créances légalement non effaçables peut subsister. La décision d’effacement ne fait donc pas disparaître toutes les dettes et tous les droits.
Cas sources
Ce guide a été rédigé par IA à partir des cas de consultation suivants de la Korea Legal Aid Corporation (en coréen).
- 파산신청서의 재산목록 작성 방법
- 낭비로 인한 파산의 경우 면책불허가 사유인지
- 파산신청서의 채권자목록 및 채권자주소록 작성 방법
- 채권자를 누락하거나 오기한 경우 면책의 효력
- 파산관재인의 설명요구에 불응시 면책이 불허가 되는지
- 면책과 형사처벌
- 재도의 파산신청이 허용되는지 여부
- 파산선고를 받을 경우 어떤 불이익이 있는지
- 부인권(否認權) 대상행위
- 면책과 강제집행의 관계
- 재산이 있는 경우의 파산절차
- 주민등록상 등록된 주소와 거소가 상이한 경우 파산 관할법원
- 면책채권에 대한 지급약정의 효력
- 면제재산제도
- 파산채권자로서 다른 채권자의 채권에 이의가 있는 경우 불복방법이 있는지
- 이혼에 따른 재산분할이 면책불허가 사유에 해당하는지 여부
- 파산과 강제집행의 관계
- 파산선고로 인하여 근무관계가 종료되는지
- 17.채권자목록에 원본 채권만 기재하고 부수채권을 따로 기재하지 않은 경우의 효력
- 개인파산, 개인회생, 개인워크아웃 제도의 비교
- 파산의 의의와 절차
- 파산원인에 대한 판단기준
- 면책 후 별제권 행사 가능 여부 및 별제권 행사 후 잔여채무에 대한 면책 여부
- 개인 채무자가 파산원인인 지급불능상태에 있는지 여부의 판단 방법
- 재단채권이란 무엇이며 재단채권에 대하여 어떻게 변제받을 수 있는지
Ce guide est une information générale sur le droit coréen et non un conseil juridique personnalisé. Pour un cas précis, consultez un avocat ou la Korea Legal Aid Corporation (132 en Corée).