
Guide sur les conditions de demande et les modalités de remboursement dans le cadre d’une procédure de réhabilitation personnelle
Basé sur 90 cas de consultation · Mis à jour · Traduit de l’original coréen.
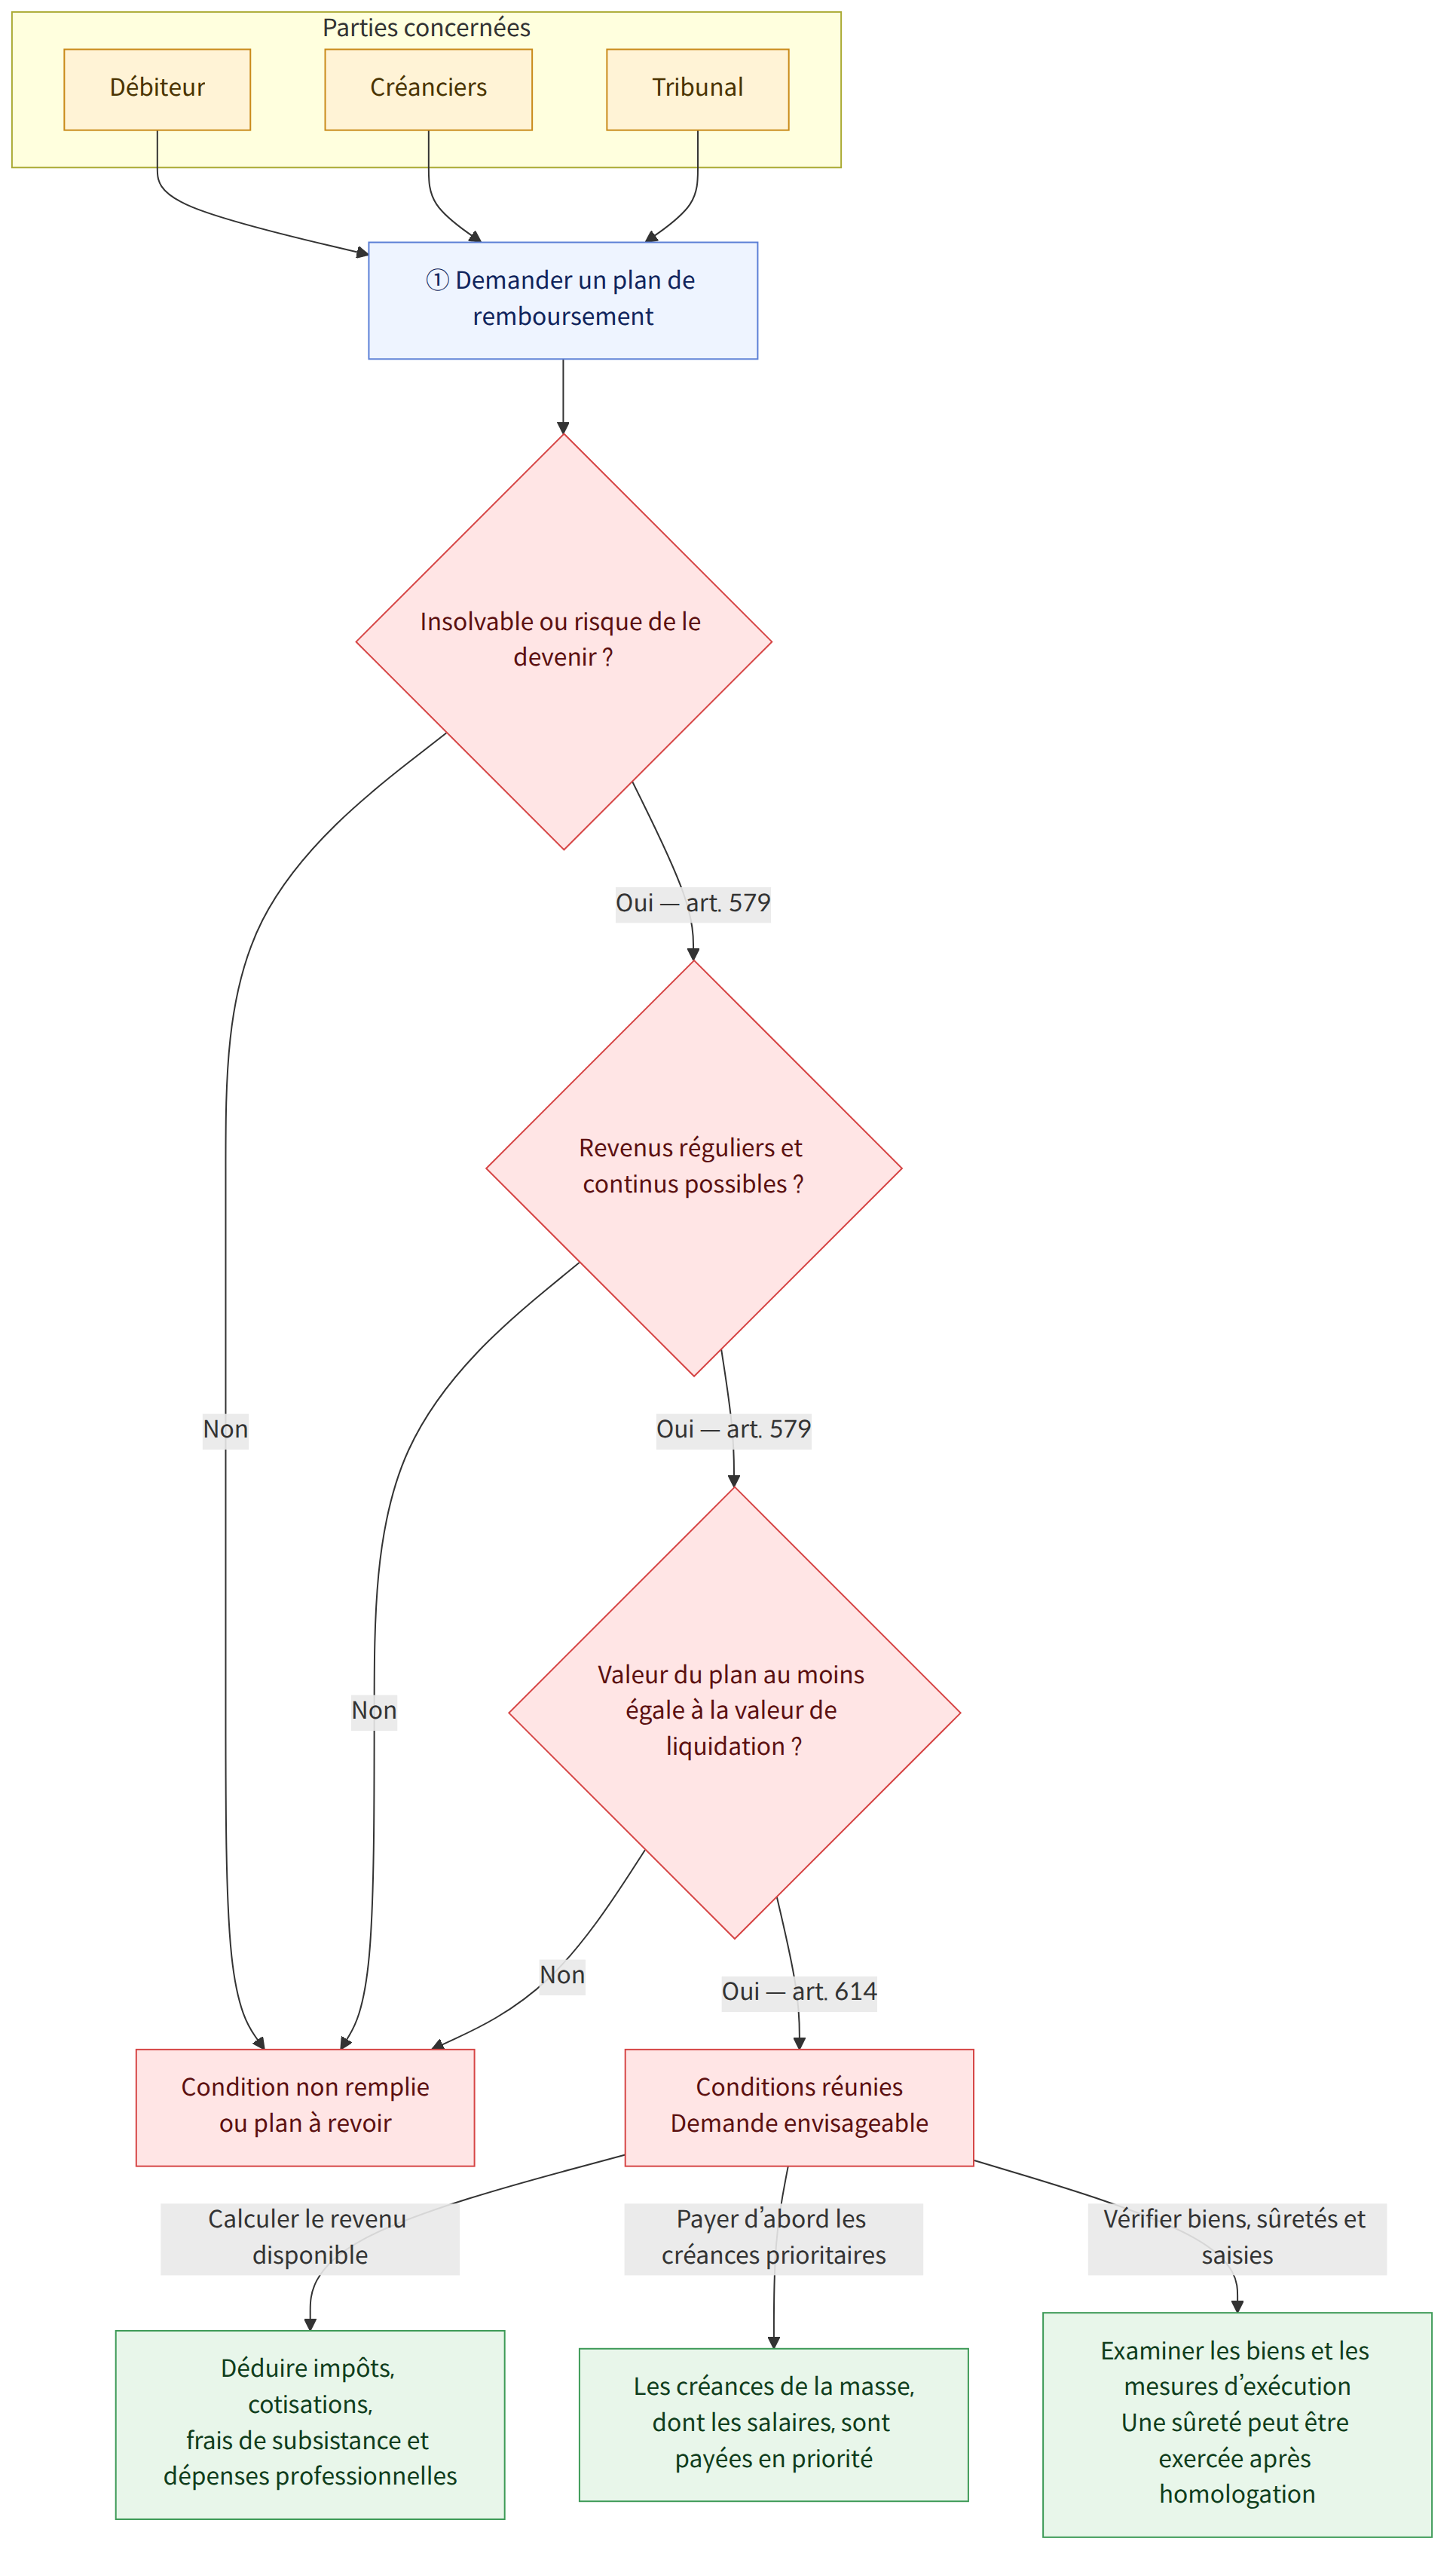
La procédure de réhabilitation personnelle permet d’exécuter un plan de remboursement au moyen de revenus réguliers ou susceptibles d’être perçus de façon continue et répétée, puis de bénéficier d’une remise de dette pour le solde après avoir achevé le plan homologué. Pour établir ce plan, il faut examiner non seulement les conditions d’éligibilité, mais aussi les frais de subsistance, les biens, les créances prioritaires, les sûretés et l’existence de saisies.
En un coup d’œil
Points clés
- Une personne physique peut déposer une demande si elle est en état d’insolvabilité ou risque de le devenir et est susceptible de percevoir des revenus réguliers et continus. Dans les exemples, les plafonds de dettes indiqués sont de 1 milliard de wons pour les créances garanties et de 500 millions de wons pour les créances non garanties (article 579 de la Loi sur le redressement et la faillite des débiteurs (채무자 회생 및 파산에 관한 법률 제579조) ; exemple 13).
- Le revenu disponible correspond au montant restant après déduction du revenu mensuel moyen des impôts et cotisations sociales, des frais de subsistance du débiteur et des personnes à sa charge, ainsi que des dépenses nécessaires à l’activité professionnelle. Il sert à financer les remboursements (article 579, paragraphe 4, de la Loi sur le redressement et la faillite des débiteurs (채무자 회생 및 파산에 관한 법률 제579조 제4호) ; exemples 4 à 6).
- La valeur actuelle du plan de remboursement doit être au moins égale à la valeur de liquidation, c’est-à-dire à la part qui serait distribuée aux créanciers en cas de faillite. Pour satisfaire à cette exigence, il est possible d’établir un plan prévoyant l’ajustement des frais de subsistance ou l’affectation au remboursement du produit de la vente de biens (article 614 de la Loi sur le redressement et la faillite des débiteurs (채무자 회생 및 파산에 관한 법률 제614조) ; exemples 3, 9 et 25).
- Les créances de la masse de la procédure de réhabilitation personnelle, notamment les créances salariales des travailleurs, doivent être payées avant les créances de la procédure et en dehors de celle-ci. À défaut, le débiteur peut faire l’objet d’une exécution forcée ou la procédure peut être clôturée (articles 583 et 621 de la Loi sur le redressement et la faillite des débiteurs (채무자 회생 및 파산에 관한 법률 제583조, 제621조) ; exemples 1 et 17).
- Au stade de la demande, il est possible de solliciter la suspension ou l’interdiction des mesures d’exécution forcée, entre autres. Lorsqu’une décision d’ouverture est rendue, les procédures relevant du champ prévu par la loi sont suspendues ou interdites. Toutefois, le créancier titulaire d’une sûreté peut, dans certains cas, exercer celle-ci après l’homologation du plan (articles 593, 600 et 615 de la Loi sur le redressement et la faillite des débiteurs (채무자 회생 및 파산에 관한 법률 제593조, 제600조, 제615조) ; exemples 7, 10 et 22).
- En cas de changement imprévisible de circonstances, comme une perte d’emploi, une baisse de revenus ou une augmentation du nombre de personnes à charge, il est possible de demander la modification du plan de remboursement. Même si les remboursements ne sont pas achevés, le tribunal peut accorder une remise de dette à sa discrétion si certaines conditions sont réunies (articles 619 et 624, paragraphe 2, de la Loi sur le redressement et la faillite des débiteurs (채무자 회생 및 파산에 관한 법률 제619조, 제624조 제2항) ; exemples 12 et 15).
- La dissimulation de biens ou de revenus, ainsi que la détérioration ou la disposition abusive de biens, peut entraîner des poursuites pénales. Toutefois, une décision judiciaire citée dans les exemples indique que le simple fait de ne pas inscrire correctement, par omission, des informations dans l’inventaire des biens ne constitue pas nécessairement une dissimulation de biens au sens de l’infraction de fraude dans le cadre d’une procédure de réhabilitation (article 643, paragraphe 3, de la Loi sur le redressement et la faillite des débiteurs (채무자 회생 및 파산에 관한 법률 제643조 제3항) ; Cour suprême, arrêt du 30 janvier 2009, affaire no 2008도6950 ; exemple 20).
Questions fréquentes
Q. Puis-je demander une procédure de réhabilitation personnelle si je travaille à temps partiel ou comme journalier ?
L’éligibilité ne dépend pas uniquement de la forme d’emploi ou de la déclaration des revenus. Il importe de savoir si vous êtes susceptible de percevoir des revenus réguliers et certains, ou des revenus de manière continue et répétée à l’avenir. Dans les exemples, les plafonds de dettes indiqués sont de 1 milliard de wons pour les créances garanties et de 500 millions de wons pour les créances non garanties.
Q. Comment les versements dans le cadre d’une procédure de réhabilitation personnelle sont-ils calculés ?
Le revenu disponible correspond au montant restant après déduction, du revenu mensuel moyen, des impôts et cotisations sociales, des frais de subsistance du débiteur et des personnes à sa charge, ainsi que des dépenses nécessaires à l’activité professionnelle. Il peut varier d’une personne à l’autre, car différents éléments sont pris en compte, notamment le nombre et l’âge des personnes à charge, leurs revenus et le fait qu’elles soient effectivement à votre charge.
Q. Puis-je demander une procédure de réhabilitation personnelle si je possède des biens, comme une maison ou un dépôt de garantie ?
La présence de biens ne rend pas, à elle seule, la demande immédiatement impossible. Toutefois, la valeur actuelle des versements prévus par le plan de remboursement doit être au moins égale à la valeur de liquidation. Pour conserver vos biens, il peut donc être nécessaire d’augmenter votre revenu disponible ou d’intégrer au plan le produit de la vente de certains biens.
Q. Puis-je ne rembourser qu’une partie des salaires impayés ou des impôts dans le cadre d’une procédure de réhabilitation personnelle et être dispensé du reste ?
Les exemples présentent les créances salariales des travailleurs, entre autres, comme des créances de la masse de la procédure de réhabilitation personnelle. Ces créances doivent être payées par priorité par rapport aux créances de la procédure et le plan de remboursement doit prévoir leur paiement intégral. Le traitement prioritaire ou distinct des impôts peut également dépendre de leur nature et de leurs caractéristiques. Il convient donc de vérifier les arriérés avant d’établir le plan.
Q. Le dépôt d’une demande de réhabilitation personnelle suspend-il immédiatement une saisie sur salaire ou une vente aux enchères en cours ?
Le simple dépôt de la demande ne suspend pas automatiquement toutes les mesures d’exécution. Au stade de la demande, vous pouvez solliciter du tribunal leur suspension ou leur interdiction. Après la décision d’ouverture, certaines mesures d’exécution peuvent être suspendues ou interdites dans les conditions prévues par la loi, mais l’exercice des sûretés peut reprendre après l’homologation du plan.
Q. Puis-je déposer une demande si le logement est grevé d’une hypothèque ou si je dois restituer le dépôt de garantie d’un locataire ?
Vous pouvez déposer une demande, mais le créancier titulaire d’une sûreté peut exercer celle-ci indépendamment de la procédure de réhabilitation personnelle. Seul le montant qui ne peut être recouvré au moyen de la sûreté peut être traité comme une créance dans le cadre de la procédure. Le dépôt de garantie d’un locataire bénéficiant d’un droit de paiement prioritaire doit également être pris en compte dans la liste des créanciers et les documents pertinents. Il faut donc vérifier avec précision les sûretés et les conditions du bail.
Q. Si je ne peux pas effectuer les versements prévus, puis-je obtenir une remise de dette ?
Si vous avez des difficultés à exécuter le plan en raison d’une perte d’emploi ou d’une baisse de revenus, vous pouvez demander sa modification avant d’avoir achevé les remboursements. Même si vous ne parvenez pas à terminer les remboursements, le tribunal peut prononcer la remise de dette si toutes les conditions prévues par la loi sont réunies, notamment si l’échec n’est pas dû à une faute qui vous est imputable. Toutefois, le respect de ces conditions ne garantit pas nécessairement une remise de dette.
Q. Si je bénéficie d’une procédure de réhabilitation personnelle, la caution est-elle également dispensée de rembourser la dette ?
La procédure de réhabilitation personnelle concerne le débiteur lui-même ; le créancier peut donc continuer à réclamer séparément le paiement à la caution. Dans la procédure du débiteur principal, les modalités de traitement sont définies, notamment l’inscription sur la liste des créanciers de la personne qui pourra exercer ultérieurement un recours. Si un créancier exerce ses droits pour le montant total de la créance, l’exercice des droits de la caution dans le cadre de la procédure peut être limité.
Q. Le fait d’omettre des biens ou des revenus dans ma demande constitue-t-il une infraction de fraude dans le cadre d’une procédure de réhabilitation ?
Le fait de dissimuler ou de détériorer des biens, ou d’en disposer au détriment des créanciers, peut soulever la question d’une infraction de fraude dans le cadre d’une procédure de réhabilitation. Toutefois, un arrêt présenté dans les exemples a considéré que le simple fait de ne pas inscrire correctement, par omission, la situation patrimoniale ou financière dans l’inventaire des biens ne constituait pas une dissimulation de biens au sens de cette infraction. Il reste néanmoins nécessaire de déclarer avec exactitude et exhaustivité les biens et les revenus.
Textes applicables
- Loi sur le redressement et la faillite des débiteurs, article 579 (채무자 회생 및 파산에 관한 법률 제579조)
- Loi sur le redressement et la faillite des débiteurs, article 580 (채무자 회생 및 파산에 관한 법률 제580조)
- Loi sur le redressement et la faillite des débiteurs, article 581 (채무자 회생 및 파산에 관한 법률 제581조)
- Loi sur le redressement et la faillite des débiteurs, article 583 (채무자 회생 및 파산에 관한 법률 제583조)
- Loi sur le redressement et la faillite des débiteurs, article 593 (채무자 회생 및 파산에 관한 법률 제593조)
- Loi sur le redressement et la faillite des débiteurs, article 600 (채무자 회생 및 파산에 관한 법률 제600조)
- Loi sur le redressement et la faillite des débiteurs, article 611 (채무자 회생 및 파산에 관한 법률 제611조)
- Loi sur le redressement et la faillite des débiteurs, article 614 (채무자 회생 및 파산에 관한 법률 제614조)
- Loi sur le redressement et la faillite des débiteurs, article 615 (채무자 회생 및 파산에 관한 법률 제615조)
- Loi sur le redressement et la faillite des débiteurs, article 619 (채무자 회생 및 파산에 관한 법률 제619조)
- Loi sur le redressement et la faillite des débiteurs, article 621 (채무자 회생 및 파산에 관한 법률 제621조)
- Loi sur le redressement et la faillite des débiteurs, article 624 (채무자 회생 및 파산에 관한 법률 제624조)
- Loi sur le redressement et la faillite des débiteurs, article 643 (채무자 회생 및 파산에 관한 법률 제643조)
- Loi sur la protection des baux d’habitation, article 3 (주택임대차보호법 제3조)
- Loi sur la protection des baux d’habitation, article 3-2 (주택임대차보호법 제3조의2)
Points de vigilance
- Le dépôt de la demande ne suspend pas toutes les saisies ou ventes aux enchères. Si nécessaire, il faut en demander la suspension ou l’interdiction au tribunal.
- Même si l’exercice d’une sûreté est temporairement suspendu après l’ouverture de la procédure de réhabilitation personnelle, il peut reprendre après l’homologation du plan. Il convient donc d’examiner si un accord distinct avec le créancier titulaire de la sûreté est nécessaire.
- Les créances de la masse de la procédure de réhabilitation personnelle, telles que les créances salariales, doivent être payées par priorité et séparément des remboursements ordinaires prévus par le plan.
- Si vous avez des difficultés à exécuter le plan de remboursement, examinez la possibilité de le modifier avant que les impayés ne s’accumulent. Une proposition de modification peut être déposée avant la fin des remboursements, mais elle doit également satisfaire aux conditions d’homologation.
Articles liés
Cas sources
Ce guide a été rédigé par IA à partir des cas de consultation suivants de la Korea Legal Aid Corporation (en coréen).
- 개인회생신청 시 미지급 임금이나 조세는 어떻게 되는지
- 개인회생신청 시 급여에 대한 압류 해제가 가능한지
- 청산가치보장의 원칙과 면제재산의 범위
- 가용소득과 관련한 생계비의 산정은 어떻게 하는지
- 가용소득과 관련한 월평균 소득의 산정은 어떻게 하는지
- 가용소득과 관련하여 생계비 산정 방법
- 개인회생신청 시 강제집행 및 담보권실행을 막을 수 있는지
- 개인회생신청 시 주택임차보증금채무는 어떻게 되는지
- 개인회생신청 시 재산처분을 통한 변제도 해야 하는지
- 개인회생절차에서 별제권이란 무엇인지
- 개인회생신청 시 보증인은 어떻게 되는지
- 개인회생절차 종료 후 면책 가능여부
- 개인회생제도에 이용자격 제한이 있는지
- 변제계획인가 후 개인회생절차폐지
- 변제계획의 변경 또는 면책이 가능한지
- 신청불성실을 이유로 한 개인회생절차개시 기각
- 개인회생재단채권과 개인회생절차상 처리
- 급여채권에 압류 및 전부명령이 확정된 경우 개인회생신청 가능 여부
- 개인회생절차는 어떻게 진행되는지
- 사기회생죄 성립 여부
- 편파변제 등과 관련한 개인회생절차개시신청 기각사유
- 개인회생절차개시결정과 강제집행의 중지·금지
- 상속포기와 부인권 행사
- 개인회생절차에서 장래의 구상권자에 대한 처리
- 청산가치와 가용소득의 현가와의 비교 방법
Ce guide est une information générale sur le droit coréen et non un conseil juridique personnalisé. Pour un cas précis, consultez un avocat ou la Korea Legal Aid Corporation (132 en Corée).