
Guide administratif relatif à la fiscalité : imposition, recours et remboursements
Basé sur 123 cas de consultation · Mis à jour · Traduit de l’original coréen.
Dans un litige fiscal, il faut examiner à qui le revenu, le bien ou l’opération est effectivement attribuable et sur quels éléments l’imposition repose. Pour contester une décision d’imposition, il faut respecter les procédures et délais prévus. Les personnes habilitées à demander un remboursement et la voie de recours judiciaire dépendent des circonstances à l’origine du remboursement et de la nature juridique de la demande.
En un coup d’œil
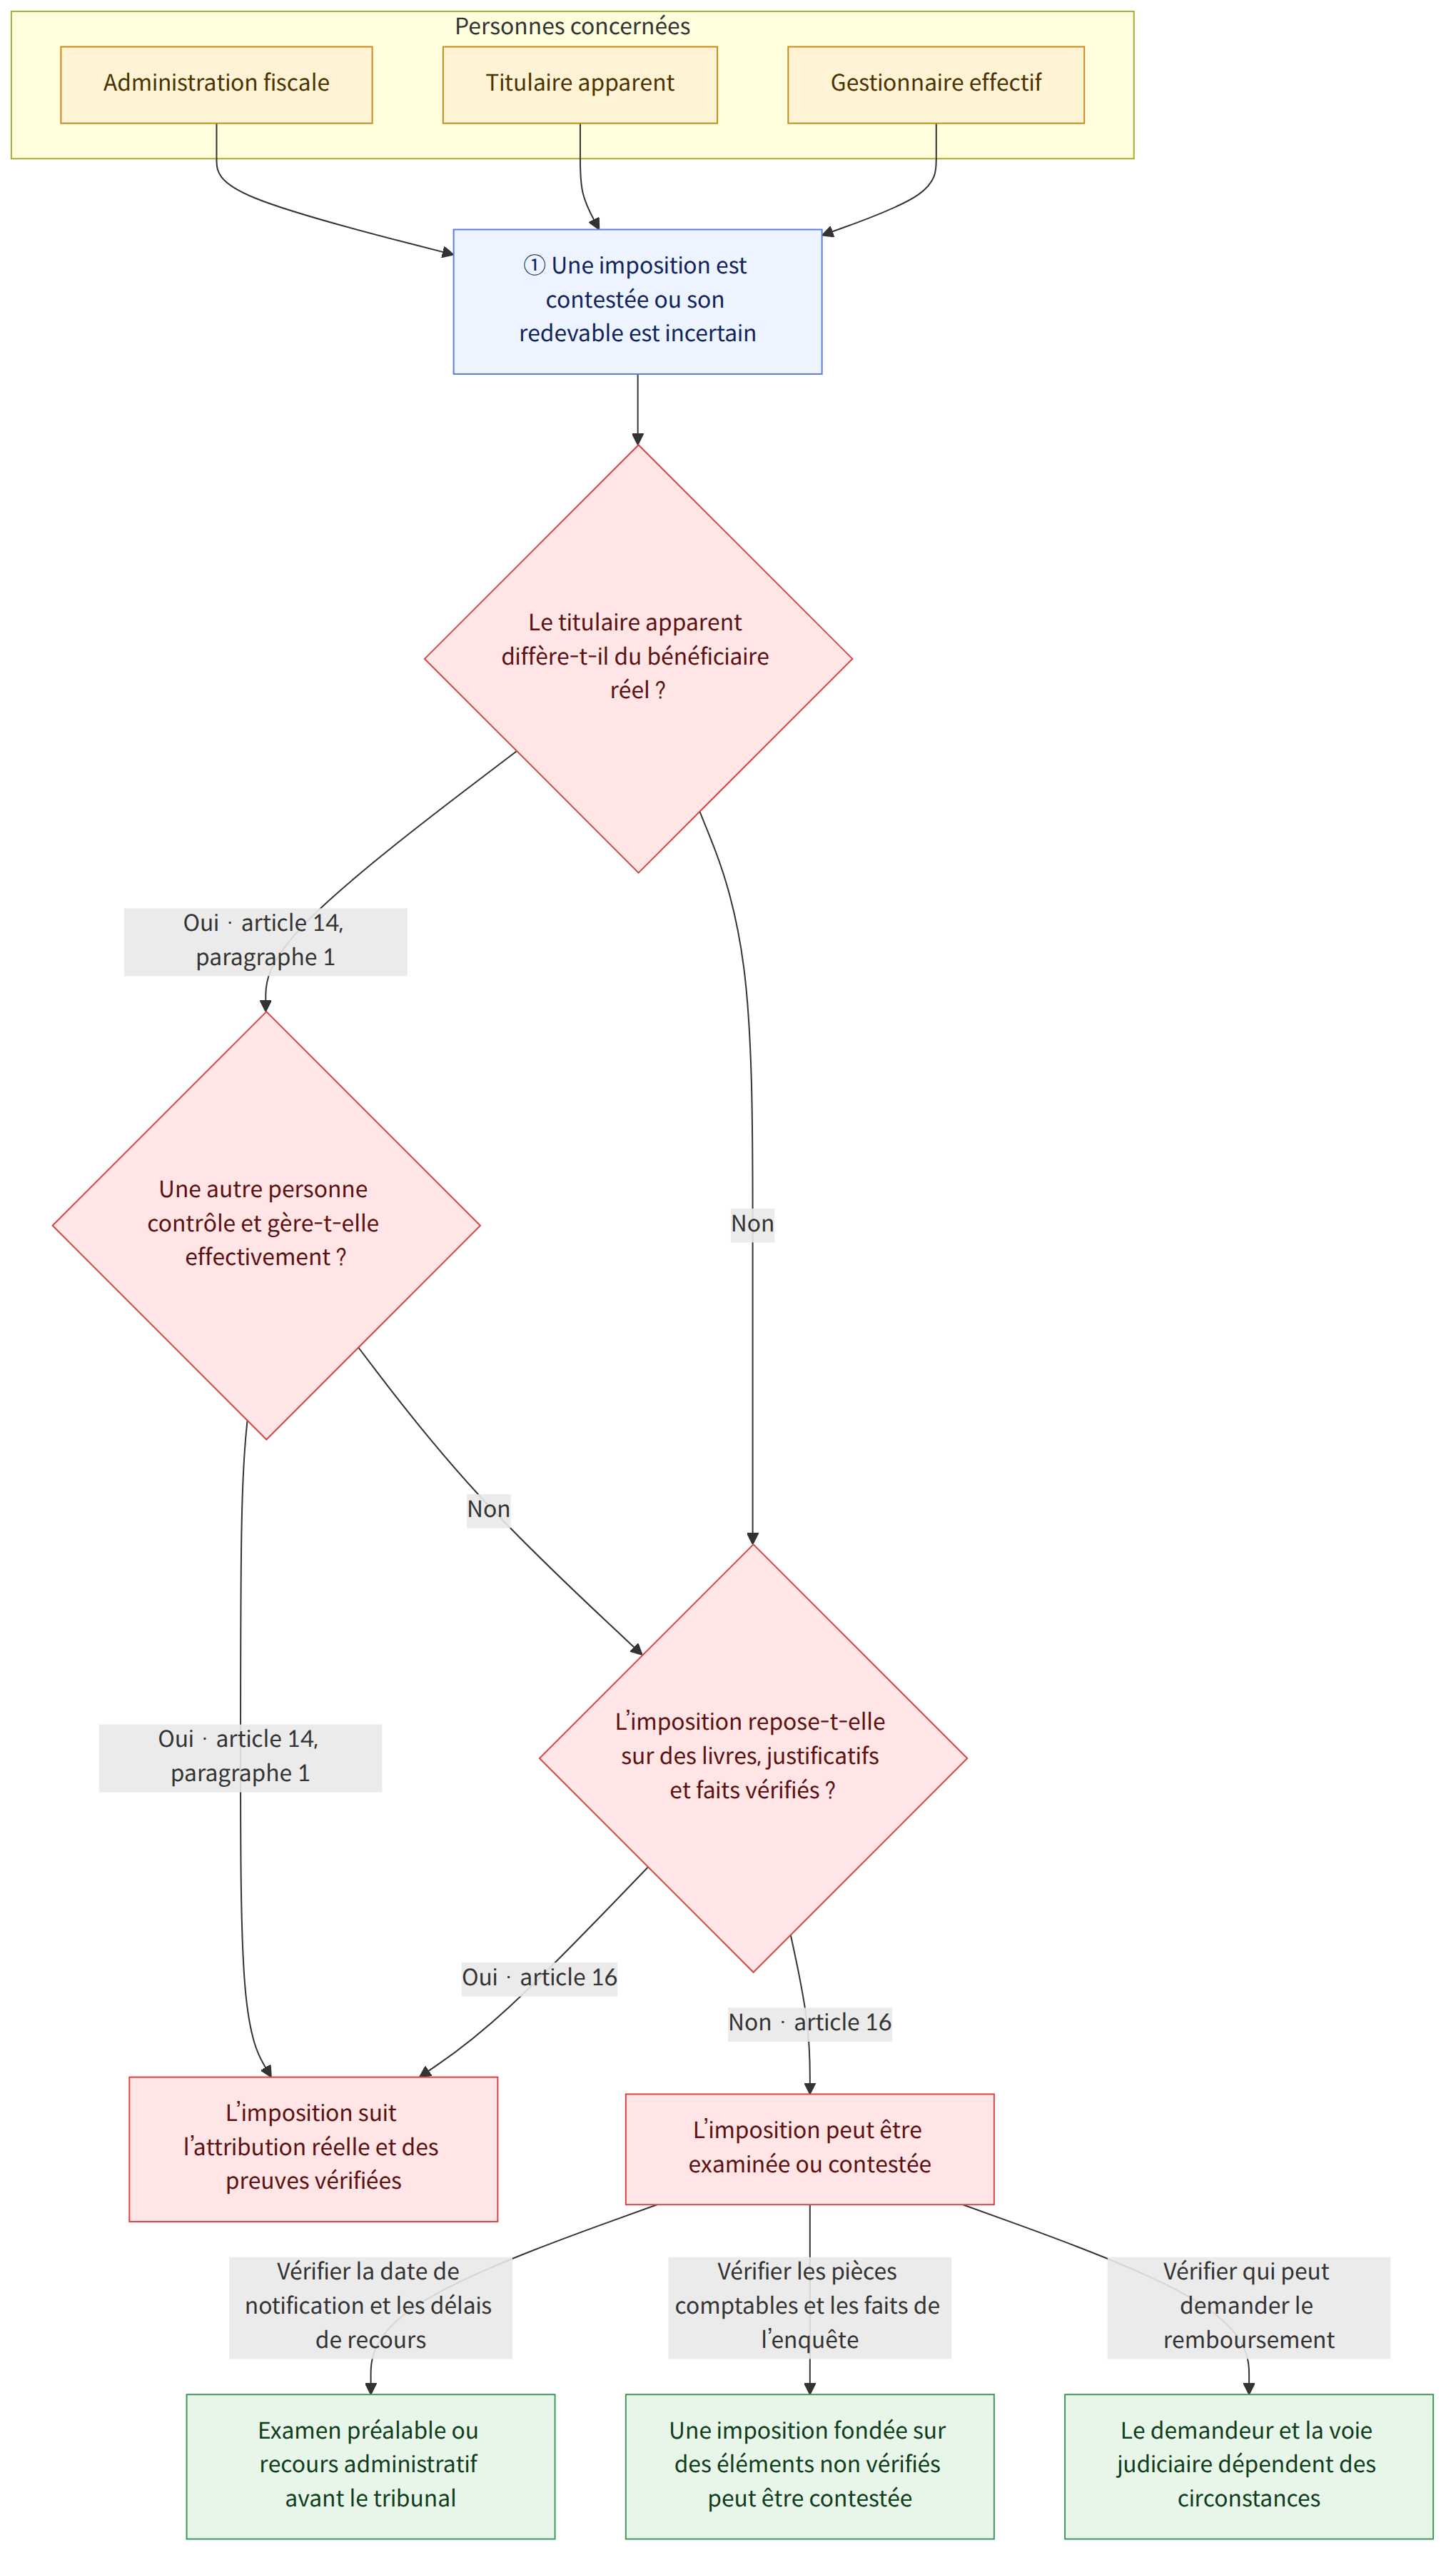
Points clés
- Si le titulaire apparent d’un revenu, d’un bien ou d’une opération diffère de son bénéficiaire réel, la personne qui le contrôle et le gère effectivement peut être le redevable (Loi-cadre sur les impôts nationaux, article 14, paragraphe 1 (국세기본법 제14조 제1항)).
- Une décision d’imposition doit être fondée sur les livres comptables, les pièces justificatives et les faits établis par l’enquête. Une imposition fondée uniquement sur des éléments dont l’authenticité ou le contenu n’a pas été vérifié peut soulever la question d’une violation du principe de l’imposition fondée sur des preuves (Loi-cadre sur les impôts nationaux, article 16 (국세기본법 제16조)).
- Après réception d’un avis préalable d’imposition, il est possible de demander un examen préalable de la régularité de l’imposition. Après réception de la décision d’imposition, il convient d’envisager les voies de recours, telles qu’une réclamation, un recours en révision ou un recours devant la commission de recours fiscal (Loi-cadre sur les impôts nationaux, article 81-15 (국세기본법 제81조의15), article 66 (국세기본법 제66조), article 62 (국세기본법 제62조) et article 69 (국세기본법 제69조)).
- En principe, une action devant le tribunal administratif contre une décision fiscale nationale doit être précédée de l’épuisement des recours administratifs. Des exceptions peuvent toutefois être admises, notamment lorsqu’une personne parmi plusieurs personnes tenues à la même obligation a déjà épuisé ces recours (Loi-cadre sur les impôts nationaux, article 56 (국세기본법 제56조)).
- Le redevable de la taxe sur la valeur ajoutée est l’entreprise qui fournit les biens ou les services. En l’absence d’un accord distinct prévoyant que le destinataire de la fourniture supportera cette taxe, les dispositions fiscales ne permettent pas, à elles seules, au fournisseur de réclamer directement le montant de la taxe à son partenaire (Loi relative à la taxe sur la valeur ajoutée, article 31 (부가가치세법 제31조)).
- La personne habilitée à demander un remboursement d’impôt national et la voie judiciaire à suivre varient selon les circonstances. Lorsque l’impôt imposé et acquitté par l’entreprise titulaire du nom est remboursé, celle-ci peut être la personne habilitée à le réclamer. La demande de versement d’un remboursement de taxe sur la valeur ajoutée peut relever d’une action entre parties.
- Les réductions et crédits d’impôt sont soumis aux conditions prévues par la loi. Il est difficile d’interpréter les conditions d’une exonération fiscale ou d’une déduction du revenu de manière plus large que leur libellé (Loi sur la restriction des impositions spéciales, article 77 (조세특례제한법 제77조) ; exemple relatif à l’ancien décret d’application de la loi relative à l’impôt sur le revenu, article 112, paragraphe 4, point 1 a) (구 소득세법 시행령 제112조 제4항 제1호 가목)).
Questions fréquentes
Q. Comment contester une imposition du service des impôts que je considère injustifiée ?
Si vous avez reçu un avis préalable d’imposition ou une notification des résultats d’un contrôle fiscal, vous pouvez envisager de demander un examen préalable de la régularité de l’imposition. Après la prise d’une décision d’imposition, la règle est de former d’abord un recours administratif — réclamation, recours en révision ou recours devant la commission de recours fiscal — avant d’introduire un recours devant le tribunal administratif. Les exemples indiquent les délais applicables à chaque procédure ; il convient donc de vérifier la date de notification de la décision et les dispositions légales applicables.
Q. Puis-je demander l’annulation d’une imposition si les documents qui la fondent ne sont pas fiables ?
L’administration fiscale doit examiner les livres comptables et les pièces justificatives et, lorsqu’elle fonde l’imposition sur des faits différents de ceux consignés dans la comptabilité, elle doit préciser les faits constatés lors de l’enquête ainsi que les motifs de sa décision. Même si des documents proviennent d’un organisme d’enquête, une imposition fondée uniquement sur ces documents, sans vérification de leur authenticité ou de leur contenu, peut être contraire au principe de l’imposition fondée sur des preuves.
Q. À qui l’impôt doit-il être réclamé si la personne inscrite comme exploitant est différente de l’exploitant réel ?
Si le bien imposable est au nom d’une personne mais qu’une autre personne le contrôle et le gère effectivement, cette dernière peut être considérée comme le redevable effectif. Toutefois, les rapports d’imposition et de paiement entre l’exploitant réel et le titulaire du nom peuvent être distincts ; le droit de demander le remboursement de l’impôt acquitté par le titulaire du nom ne revient donc pas automatiquement à l’exploitant réel.
Q. Puis-je réclamer la taxe à mon partenaire commercial même si le contrat ne prévoit pas qui doit supporter la taxe sur la valeur ajoutée ?
Le redevable de la taxe sur la valeur ajoutée est l’entreprise qui fournit les biens ou les services. Une disposition de la Loi relative à la taxe sur la valeur ajoutée (부가가치세법) ne confère pas, à elle seule, le droit de réclamer directement la taxe à la personne qui reçoit la fourniture. Toutefois, si les parties ont convenu que l’autre partie supporterait la taxe sur la valeur ajoutée, celle-ci peut lui être réclamée. Cet accord peut être reconnu implicitement, même s’il n’est pas exprès, au regard notamment des circonstances de la transaction.
Q. La cession d’une créance de remboursement d’impôt national me permet-elle aussi de demander la rectification de l’imposition au nom du redevable initial ?
Selon les exemples, la personne qui a reçu par cession la créance de remboursement d’impôt ne reprend pas, de ce seul fait, le droit du redevable initial de demander la rectification de l’imposition. Le droit de demander cette rectification est prévu au bénéfice, notamment, de la personne qui a déposé une déclaration de base imposable ; il convient donc de distinguer la cession de la créance de remboursement et le droit de demander la rectification de l’imposition.
Q. Dois-je engager une action civile pour réclamer à l’État un remboursement de taxe sur la valeur ajoutée ?
Selon les exemples, la demande de versement par le redevable du montant du remboursement de taxe sur la valeur ajoutée constitue une créance de droit public née de la législation relative à cette taxe. Elle doit donc être traitée dans le cadre d’une action entre parties au sens de la loi sur le contentieux administratif, et non d’une action civile. Même en cas de cession du droit au remboursement, il convient de vérifier qui est effectivement habilité à agir et quelle procédure judiciaire est applicable.
Q. Le transfert d’un bien immobilier dans le cadre du partage des biens après un divorce entraîne-t-il un impôt sur les plus-values ou des droits d’acquisition ?
Selon les exemples, sauf circonstances particulières, le transfert de biens effectué dans le cadre du partage des biens en vue de liquider les biens communs réels des époux n’est pas considéré comme une cession à titre onéreux soumise à l’impôt sur les plus-values. En revanche, le transfert d’un bien en contrepartie d’une prestation compensatoire ou d’une pension alimentaire pour enfant peut être soumis à cet impôt. L’acquisition d’un bien immobilier dans le cadre du partage peut également soulever des questions relatives aux impôts locaux, tels que les droits d’acquisition.
Q. Si un bien immobilier est vendu aux enchères publiques dans le cadre d’une procédure de recouvrement forcé, le titulaire d’une hypothèque principale peut-il recevoir une part du produit de la vente ?
Selon les exemples, après répartition du produit de la vente publique entre les arriérés d’impôts liés au bien saisi et les autres sommes concernées, le solde éventuel est également réparti entre les créanciers dont les créances sont garanties par une hypothèque. Le titulaire d’une hypothèque principale doit présenter une demande de répartition accompagnée des justificatifs nécessaires. Il convient de vérifier le rang de répartition et le montant de la créance au regard de la date précise de constitution de la sûreté et de la procédure de vente publique.
Textes applicables
- Loi-cadre sur les impôts nationaux, article 14, paragraphe 1 (국세기본법 제14조 제1항)
- Loi-cadre sur les impôts nationaux, article 16 (국세기본법 제16조)
- Loi-cadre sur les impôts nationaux, article 18, paragraphe 3 (국세기본법 제18조 제3항)
- Loi-cadre sur les impôts nationaux, article 26-2, paragraphes 1 et 2 (국세기본법 제26조의2 제1항·제2항)
- Loi-cadre sur les impôts nationaux, article 41, paragraphe 1 (국세기본법 제41조 제1항)
- Loi-cadre sur les impôts nationaux, article 45-2, paragraphes 1 et 2 (국세기본법 제45조의2 제1항·제2항)
- Loi-cadre sur les impôts nationaux, article 51, paragraphe 1 (국세기본법 제51조 제1항)
- Loi-cadre sur les impôts nationaux, article 56, paragraphes 2 et 3 (국세기본법 제56조 제2항·제3항)
- Loi-cadre sur les impôts nationaux, articles 61, 62, 66 et 69 (국세기본법 제61조·제62조·제66조·제69조)
- Loi-cadre sur les impôts nationaux, article 81-15 (국세기본법 제81조의15)
- Loi sur le recouvrement des impôts nationaux, article 35 (국세징수법 제35조)
- Loi sur le recouvrement des impôts nationaux, article 77, paragraphe 1 (국세징수법 제77조 제1항)
- Loi sur le recouvrement des impôts nationaux, article 80, paragraphe 1 (국세징수법 제80조 제1항)
- Loi sur le recouvrement des impôts nationaux, article 81 (국세징수법 제81조)
- Loi relative à la taxe sur la valeur ajoutée, articles 2, 3, 29, 30 et 31 (부가가치세법 제2조·제3조·제29조·제30조·제31조)
Points de vigilance
- Parmi les dispositions légales et décisions de justice citées dans les exemples, certaines reposent sur des versions antérieures des textes, applicables à une date précise. Pour une affaire réelle, il convient de vérifier les dispositions en vigueur à la date pertinente.
- Les délais de recours ou d’action en justice peuvent être calculés à partir de la date de notification de la décision d’imposition ou de la décision rendue sur recours. Il faut donc vérifier en premier lieu la date de réception de la notification et le délai applicable à chaque procédure.
- En principe, il faut épuiser les recours administratifs préalables avant de contester une décision d’imposition ; les exceptions présentées dans les exemples ne s’appliquent pas nécessairement à toutes les affaires.
- Lorsque le titulaire du nom diffère du bénéficiaire réel ou qu’une créance de remboursement a été cédée, le redevable, le titulaire du droit au remboursement et le titulaire du droit de demander la rectification de l’imposition peuvent être des personnes différentes.
Cas sources
Ce guide a été rédigé par IA à partir des cas de consultation suivants de la Korea Legal Aid Corporation (en coréen).
- 1세대 1주택 소유자의 주택 양도 시 양도소득세 면제요건
- 수 개의 장소에서 하던 사업 중 일부 장소에서의 사업을 포괄양도한 경우에도 제2차 납세의무를 부담하는 사업의 양수에 해당하는지...
- 혼인으로 1세대 2주택이 된 비거주자의 주택 양도 시 양도소득세의 비과세 여부
- 증여세를 증여자가 대신 납부한 것을 새로운 증여를 한 것으로 보아 증여세 과세대상이 될 수 있는지의 문제
- 의약품 도매상인 甲주식회사와 乙은행이 ‘약국운영자인 丙이 의약품 구매대금을 의약품 구매전용카드로 결제하면 甲회사가 乙은행에 수...
- 공익사업용 토지 등에 대한 양도소득세 감면의 적용 범위
- 처분금지가처분등기 후 체납처분 압류등기 시 그 효력
- 증여자가 수증자에게 이전한 보험계약상 지위에 대하여 증여세를 과세하는 경우
- 국세공매절차에서 선순위 근저당권의 피담보채권의 확정시기
- 국세환급금반환채권을 전부받은 전부채권자가 국세기본법 제45조의2 제1항에서 정한 경정청구권을 행사할 수 있는지 여부
- 납세의무자들 중 1인이 적법한 전심절차를 거침으로써 다른 납세의무자가 전심절차를 거치지 않고 곧바로 과세처분의 취소소송을 제기...
- 실질과세의 원칙이 거주자나 내국법인이 우리나라의 조세를 회피하기 위하여 조세피난처에 외형뿐인 ‘기지회사(Base Company...
- 부당한 조세부과에 대한 구제절차
- 국세징수법상 조세채권압류 후 설정된 저당권과의 우선순위
- 사업자가 공급을 받는 자로부터 부가가치세를 직접 징수할 권리가 있는지
- 수사기관에서 통보해온 수사서류를 진실한 것이라 믿고 이를 기초로 행한 조세부과처분의 적부
- 공매대금이 수 개의 국세채권의 총액에 부족한 경우 그 충당방법
- 특별소득공제의 대상이 되는 주택임차자금 차입금의 범위
- 사업자가 부가가치세 상당액을 직접 징수할 권리가 있는지
- 연예인이 독립된 자격에서 용역을 제공하고 받는 소득이 사업 소득에 해당하는지 또는 일시 소득인 기타 소득에 해당하는지 여부의 ...
- 재산분할로 부동산소유권 이전 시 양도소득세 부과되는지
- 구 지방세법 제15조 제1항 제6호의 취지 및 위 조항이 사실혼 해소시 재산분할로 인한 취득에 대해서 적용되는지 여부
- 실제사업자가 따로 있는데도 사업명의자에게 과세처분이 이루어져 사업명의자 명의로 세액이 납부되었으나 과세처분이 무효이거나 취소되...
- 특정 과세기간에 관한 국세 부과처분에 대하여 행정소송 등의 판결이 확정된 후 그 판결의 취지에 따른다는 명목으로 위 과세처분과...
- 부가가치세 환급세액 지급청구가 당사자 소송 대상인지 여부
Ce guide est une information générale sur le droit coréen et non un conseil juridique personnalisé. Pour un cas précis, consultez un avocat ou la Korea Legal Aid Corporation (132 en Corée).