
Guide sur le crédit illégal et les dommages-intérêts liés aux escroqueries téléphoniques
Basé sur 27 cas de consultation · Mis à jour · Traduit de l’original coréen.
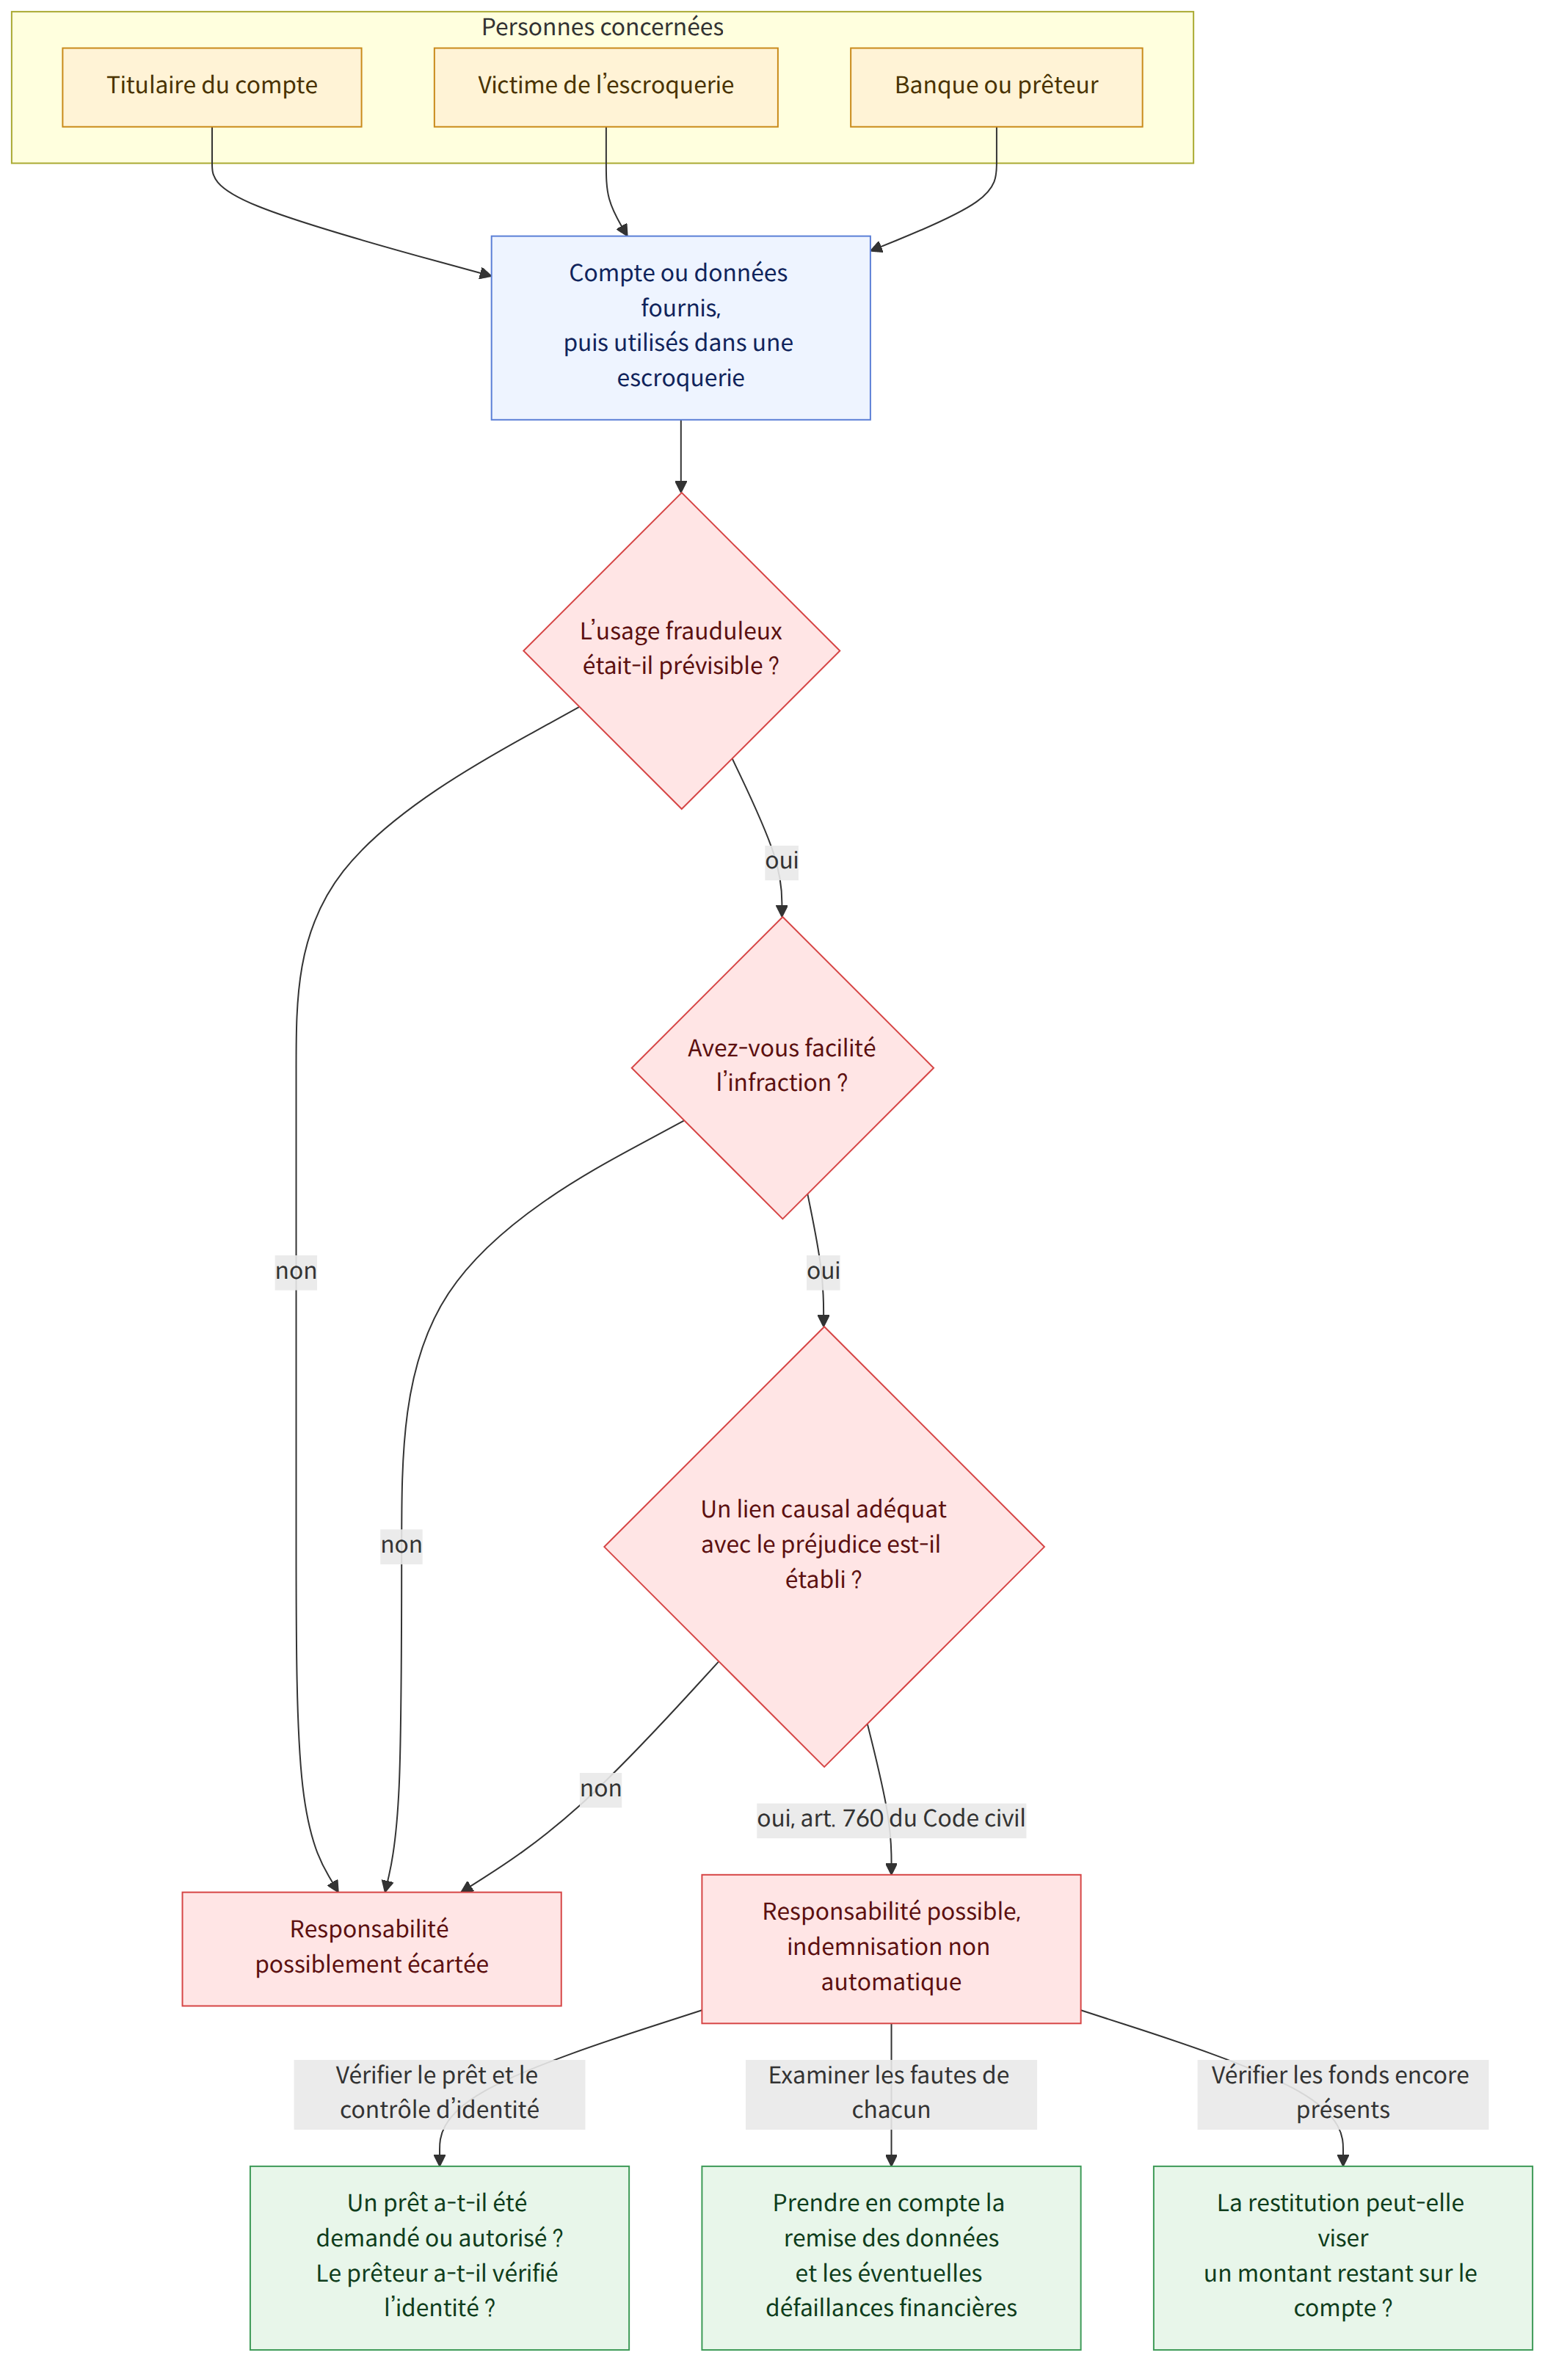
Le fait d’avoir fourni un compte bancaire ou des données personnelles utilisés dans une escroquerie téléphonique n’entraîne pas automatiquement l’obligation d’indemniser la victime à hauteur de la totalité de son préjudice. La responsabilité est appréciée au regard de l’ensemble des circonstances, notamment celles dans lesquelles les données ou le compte ont été fournis, la possibilité de prévoir l’infraction, l’existence d’un lien de causalité entre l’acte et le préjudice ainsi que d’éventuelles défaillances de l’établissement financier dans la vérification de l’identité.
En un coup d’œil
Points clés
- Si vous avez remis un livret bancaire, une carte ou un mot de passe après avoir été trompé, votre responsabilité civile en dommages-intérêts est appréciée en fonction de votre capacité à prévoir l’escroquerie téléphonique, des circonstances de la remise et de l’existence éventuelle d’une contrepartie (cas 3 et 14).
- Même si la personne qui a fourni le compte n’a pas activement participé à l’infraction, sa responsabilité au titre d’un acte illicite commis conjointement peut être reconnue si elle pouvait prévoir que le compte servirait à une escroquerie téléphonique et si elle a facilité l’infraction (Code civil, article 760 (민법 제760조), cas 22).
- À l’inverse, la responsabilité peut être écartée s’il est difficile de considérer que la personne pouvait prévoir l’infraction, par exemple parce qu’elle n’a fourni qu’un seul compte et n’a reçu aucune contrepartie, ou si aucun lien de causalité adéquat n’est établi entre son acte et le préjudice (cas 14).
- Si un prêt a été accordé après que la victime a été trompée et a saisi ses données financières, ce seul fait ne suffit pas à faire d’elle une partie au contrat de prêt. Le caractère suffisant de la vérification de son identité par l’établissement financier est notamment pris en compte pour déterminer si le contrat lui est opposable (cas 5).
- Une faute grave peut être retenue contre la personne qui a divulgué ses données financières. Toutefois, si des défaillances du prêteur ou de l’établissement financier lors de la vérification de l’identité ont également contribué au préjudice, elles sont aussi prises en compte dans l’appréciation de la responsabilité (cas 2 et 11).
- Une décision a également jugé qu’un établissement financier n’était pas soumis à une obligation générale de prudence l’obligeant à avertir par SMS de la réémission d’un certificat d’authentification agréé. La responsabilité de l’établissement dépend des circonstances propres à l’incident, notamment du type d’escroquerie et des procédures de vérification suivies (cas 15).
- La demande de restitution de la totalité des fonds détournés au titulaire du compte, au titre de l’enrichissement injustifié, peut être rejetée. Toutefois, une affaire a admis une demande portant sur le montant restant lorsque les fonds étaient encore sur le compte et que le titulaire disposait d’un droit au remboursement du dépôt (cas 10 et 25).
- Une décision a jugé que, lorsqu’un acte illicite commis conjointement est établi, la responsabilité envers la victime ne peut pas être limitée à une partie du préjudice au seul motif que la participation de l’intéressé était moins importante. Il convient néanmoins d’examiner séparément, dans chaque affaire, si la responsabilité est constituée et quel est le montant du préjudice (Code civil, article 760 (민법 제760조), cas 18).
Questions fréquentes
Q. J’ai remis mon livret bancaire et ma carte après qu’on m’a fait miroiter un emploi ou un prêt. Dois-je indemniser les victimes de l’escroquerie téléphonique ?
Vous n’êtes pas nécessairement tenu d’indemniser la victime. La responsabilité est appréciée en fonction de plusieurs éléments : pouviez-vous prévoir, au moment où vous avez remis le livret bancaire, qu’il serait utilisé pour une escroquerie téléphonique, avez-vous reçu une contrepartie, combien de comptes avez-vous fournis et dans quelles circonstances ? Si vous avez fourni le livret tout en pouvant raisonnablement prévoir qu’il servirait à commettre une infraction, votre responsabilité au titre d’un acte illicite commis conjointement peut être reconnue.
Q. J’ai été trompé et j’ai saisi mes données personnelles et financières. Dois-je rembourser le prêt contracté à mon nom ?
Si vous n’avez pas vous-même demandé le prêt et n’avez pas donné mandat à une autre personne pour le faire, il peut être jugé que le contrat de prêt conclu au moyen de données détournées ne vous est pas opposable. Sont notamment pris en compte le fait que le prêteur ait suffisamment vérifié votre identité et la présence éventuelle d’éléments suspects dans les informations fournies lors de la demande.
Q. Le fait que j’aie communiqué mes données financières dégage-t-il la banque ou le prêteur de toute responsabilité ?
On ne peut pas l’affirmer de manière catégorique. Le manquement à son obligation de prudence par la personne qui a communiqué ses données financières et les éventuelles erreurs de l’établissement financier lors de la vérification de l’identité peuvent tous deux être en cause. Dans une affaire, la faute de l’établissement financier, qui n’avait pas relevé des anomalies dans les informations de la demande de prêt, a été considérée comme ayant contribué au préjudice.
Q. Puis-je demander des dommages-intérêts si la banque ne m’a pas averti par SMS de la réémission de mon certificat d’authentification agréé ?
Une décision a jugé qu’un établissement financier n’était pas soumis à une obligation générale de prudence l’obligeant à avertir par SMS, notamment, de la réémission d’un certificat d’authentification agréé. Dans cette affaire, il a également été tenu compte du fait que l’utilisateur n’avait pas souscrit à un service distinct d’alerte par SMS concernant la sécurité.
Q. Puis-je réclamer au titulaire du compte bancaire, au titre de l’enrichissement injustifié, la totalité des sommes perdues dans l’escroquerie téléphonique ?
Le seul fait que la victime ait envoyé de l’argent dans le cadre d’une transaction avec un escroc ne lui permet pas de réclamer directement l’intégralité de la somme au titulaire du compte bancaire. Il faut déterminer si ce titulaire a effectivement tiré de la victime un avantage sans cause juridique.
Q. Puis-je demander au titulaire du compte de me restituer une partie des fonds détournés si elle se trouve encore sur le compte ?
Dans une affaire, il a été jugé qu’une demande de restitution pour enrichissement injustifié portant sur le montant encore présent sur le compte pouvait être accueillie si les fonds détournés s’y trouvaient toujours et si le titulaire du compte disposait, à l’égard de la banque, d’un droit au remboursement du dépôt correspondant. Cette situation doit être distinguée d’une demande portant sur la totalité des sommes perdues.
Q. Une personne qui a changé l’argent issu d’une escroquerie téléphonique peut-elle aussi être tenue de verser des dommages-intérêts ?
Même sans avoir activement participé à l’infraction, une personne peut être tenue pour responsable d’avoir contribué à celle-ci par négligence si elle a accepté une demande de change émanant d’une personne dont elle connaissait mal l’identité et pouvait prévoir que l’opération servirait à commettre une infraction. Dans l’affaire concernée, toutefois, la responsabilité a été limitée, notamment parce que la victime avait transféré une somme importante sans procéder à de véritables vérifications d’identité.
Q. Puis-je faire l’objet de poursuites pénales même si j’ai remis mon livret bancaire sans savoir qu’il servirait à une escroquerie téléphonique ?
Dans une affaire, il a été expliqué que la cession d’un moyen d’accès utilisé pour les transactions financières électroniques est interdite et que la cession elle-même peut être punie, même si l’on ignore précisément à quelle fin le moyen sera utilisé. La responsabilité pénale et l’obligation civile d’indemniser la victime sont appréciées séparément.
Q. Si mon rôle dans l’organisation d’escroquerie téléphonique était limité, le montant des dommages-intérêts sera-t-il réduit ?
Une décision a jugé que, lorsqu’un acte illicite commis conjointement est établi, la responsabilité envers la victime ne peut pas être limitée à une partie du préjudice au seul motif que la participation de l’intéressé était moins importante que celle des autres auteurs. Il faut toutefois déterminer, au regard des circonstances concrètes, si cette responsabilité est effectivement constituée.
Textes applicables
- Code civil, article 760 (민법 제760조)
- Loi sur les transactions financières électroniques, article 6, paragraphe 3, point 1 (전자금융거래법 제6조제3항제1호)
- Loi sur les transactions financières électroniques, article 9, paragraphes 2 et 3 (전자금융거래법 제9조제2항·제3항)
- Loi sur les transactions financières électroniques, article 49, paragraphe 4, point 1 (전자금융거래법 제49조제4항제1호)
- Loi sur la signature électronique, article 15 (전자서명법 제15조)
- Loi sur la signature électronique, article 18-2 (전자서명법 제18조의2)
- Loi sur la signature électronique, article 23 (전자서명법 제23조)
Points de vigilance
- La responsabilité civile n’est pas automatiquement reconnue ou écartée du seul fait qu’un compte a été fourni ou que des données financières ont été divulguées. Les circonstances de la remise, l’existence d’une contrepartie, la possibilité de prévoir l’infraction et le lien de causalité avec le préjudice sont importants.
- Une action en dommages-intérêts contre le titulaire du compte et une action en restitution pour enrichissement injustifié peuvent être soumises à des conditions et porter sur des sommes différentes. Il faut notamment distinguer la question de savoir si les fonds détournés se trouvent encore sur le compte de celle de savoir quel avantage le titulaire a réellement obtenu.
- La responsabilité d’un établissement financier pour la vérification de l’identité ou son obligation d’envoyer une notification par SMS ne s’apprécient pas de la même manière dans toutes les affaires. Les conclusions des affaires citées dépendent des faits propres à chacune.
Cas sources
Ce guide a été rédigé par IA à partir des cas de consultation suivants de la Korea Legal Aid Corporation (en coréen).
- 면책된 채무에 대하여 변제를 요구하는 행위가 불법행위로 인정되는지 여부
- 보이스피싱으로 인해 제공된 개인정보로 인해 대출이 된 경우 명의자가 대출업자에 대해 손해배상책임을 지는지 여부
- 보이스피싱에 사용된 통장명의자의 법적 책임
- 유흥업소 여종업원의 대출약정의 유효성
- 보이스피싱으로 인해 제공된 개인정보로 인해 대출이 된 경우 명의자에 대해 대출계약의 효력이 발생하는지 여부
- 보이스피싱에서 은행의 책임이 부정된 사례
- 보이스피싱 공동불법행위자로 손해배상책임을 진 사례
- 이자의 최고한도
- 착오송금의 송금인이 수취은행대하여 부당이득반환을 청구할 수 있는지 여부
- 보이스피싱에 속아 통장에 입금한 자가 통장 명의자를 상대로 하여 피해금액 전체 부당이득반환 인정 여부
- 전자금융거래법 제9조 제2항에서 정한 ‘이용자의 고의나 중대한 과실’이 인정된 사례
- 과도한 이자약정에 따라 지급한 이자를 반환받을 수 있는지
- 채무자가 채권추심비용을 지급해야 하는지 여부
- 보이스피싱에 사용된 통장의 명의자가 불법행위 손해배상책임을 지지 아니하는 경우
- 은행이 공인인증서 재발급에 있어 이용자에게 이를 문자메세지 등을 이용하여 통지할 주의의무가 있는지 여부
- 허위 금융거래확인서 발급이 불법행위에 해당하는지 여부
- 채권추심행위로 피해를 입은 경우에 손해배상청구가 가능한지 여부
- 보이스피싱 가담자의 불법행위 책임의 범위
- 복리 이자약정에 대하여도 이자제한법이 적용되는지 여부
- 이자제한법 시행 전의 금전소비대차계약에도 이자제한법이 적용되는지 여부
- 여러 명의 채권자가 채무이행을 독촉하는 경우 채무자가 채무를 변제하는 방법
- 보이스피싱에 사용된 통장을 제공한 사람들에 대하여 공동불법행위가 인정되는지
- 금전을 대여하면서 선이자를 공제한 경우, 이자제한법 적용여부
- 모든 금전소비대차계약에 이자제한법이 적용되는지 여부
- 보이스피싱에 속아 통장에 입금한 자가 통장 명의자를 상대로 하여 피해금액 중 통장에 남아있는 금액에 대한 부당이득반환 인정 여...
Ce guide est une information générale sur le droit coréen et non un conseil juridique personnalisé. Pour un cas précis, consultez un avocat ou la Korea Legal Aid Corporation (132 en Corée).