
दीवानी दावों की सीमा-अवधि और उसे बाधित करने के तरीके: मार्गदर्शिका
188 परामर्श मामलों पर आधारित · अपडेट · कोरियाई मूल से अनुवादित।
सीमा-अवधि दावे के प्रकार के अनुसार अलग-अलग होती है। सामान्य दावों के साथ-साथ मजदूरी, माल की कीमत और अवैध कृत्य से हुई क्षति के मुआवज़े जैसे दावों के लिए भी संबंधित अवधि और उसकी शुरुआत का समय जाँचना आवश्यक है। मुकदमा दायर करना, कुर्की या अस्थायी कुर्की करना और ऋण स्वीकार करना आदि सीमा-अवधि को प्रभावित कर सकते हैं। हालाँकि, कुछ मामलों में, जैसे औपचारिक मांग या संपत्ति का विवरण प्रस्तुत करने का आदेश, एक निश्चित अवधि के भीतर आगे की कार्रवाई करना भी आवश्यक होता है।
एक नज़र में
मुख्य बातें
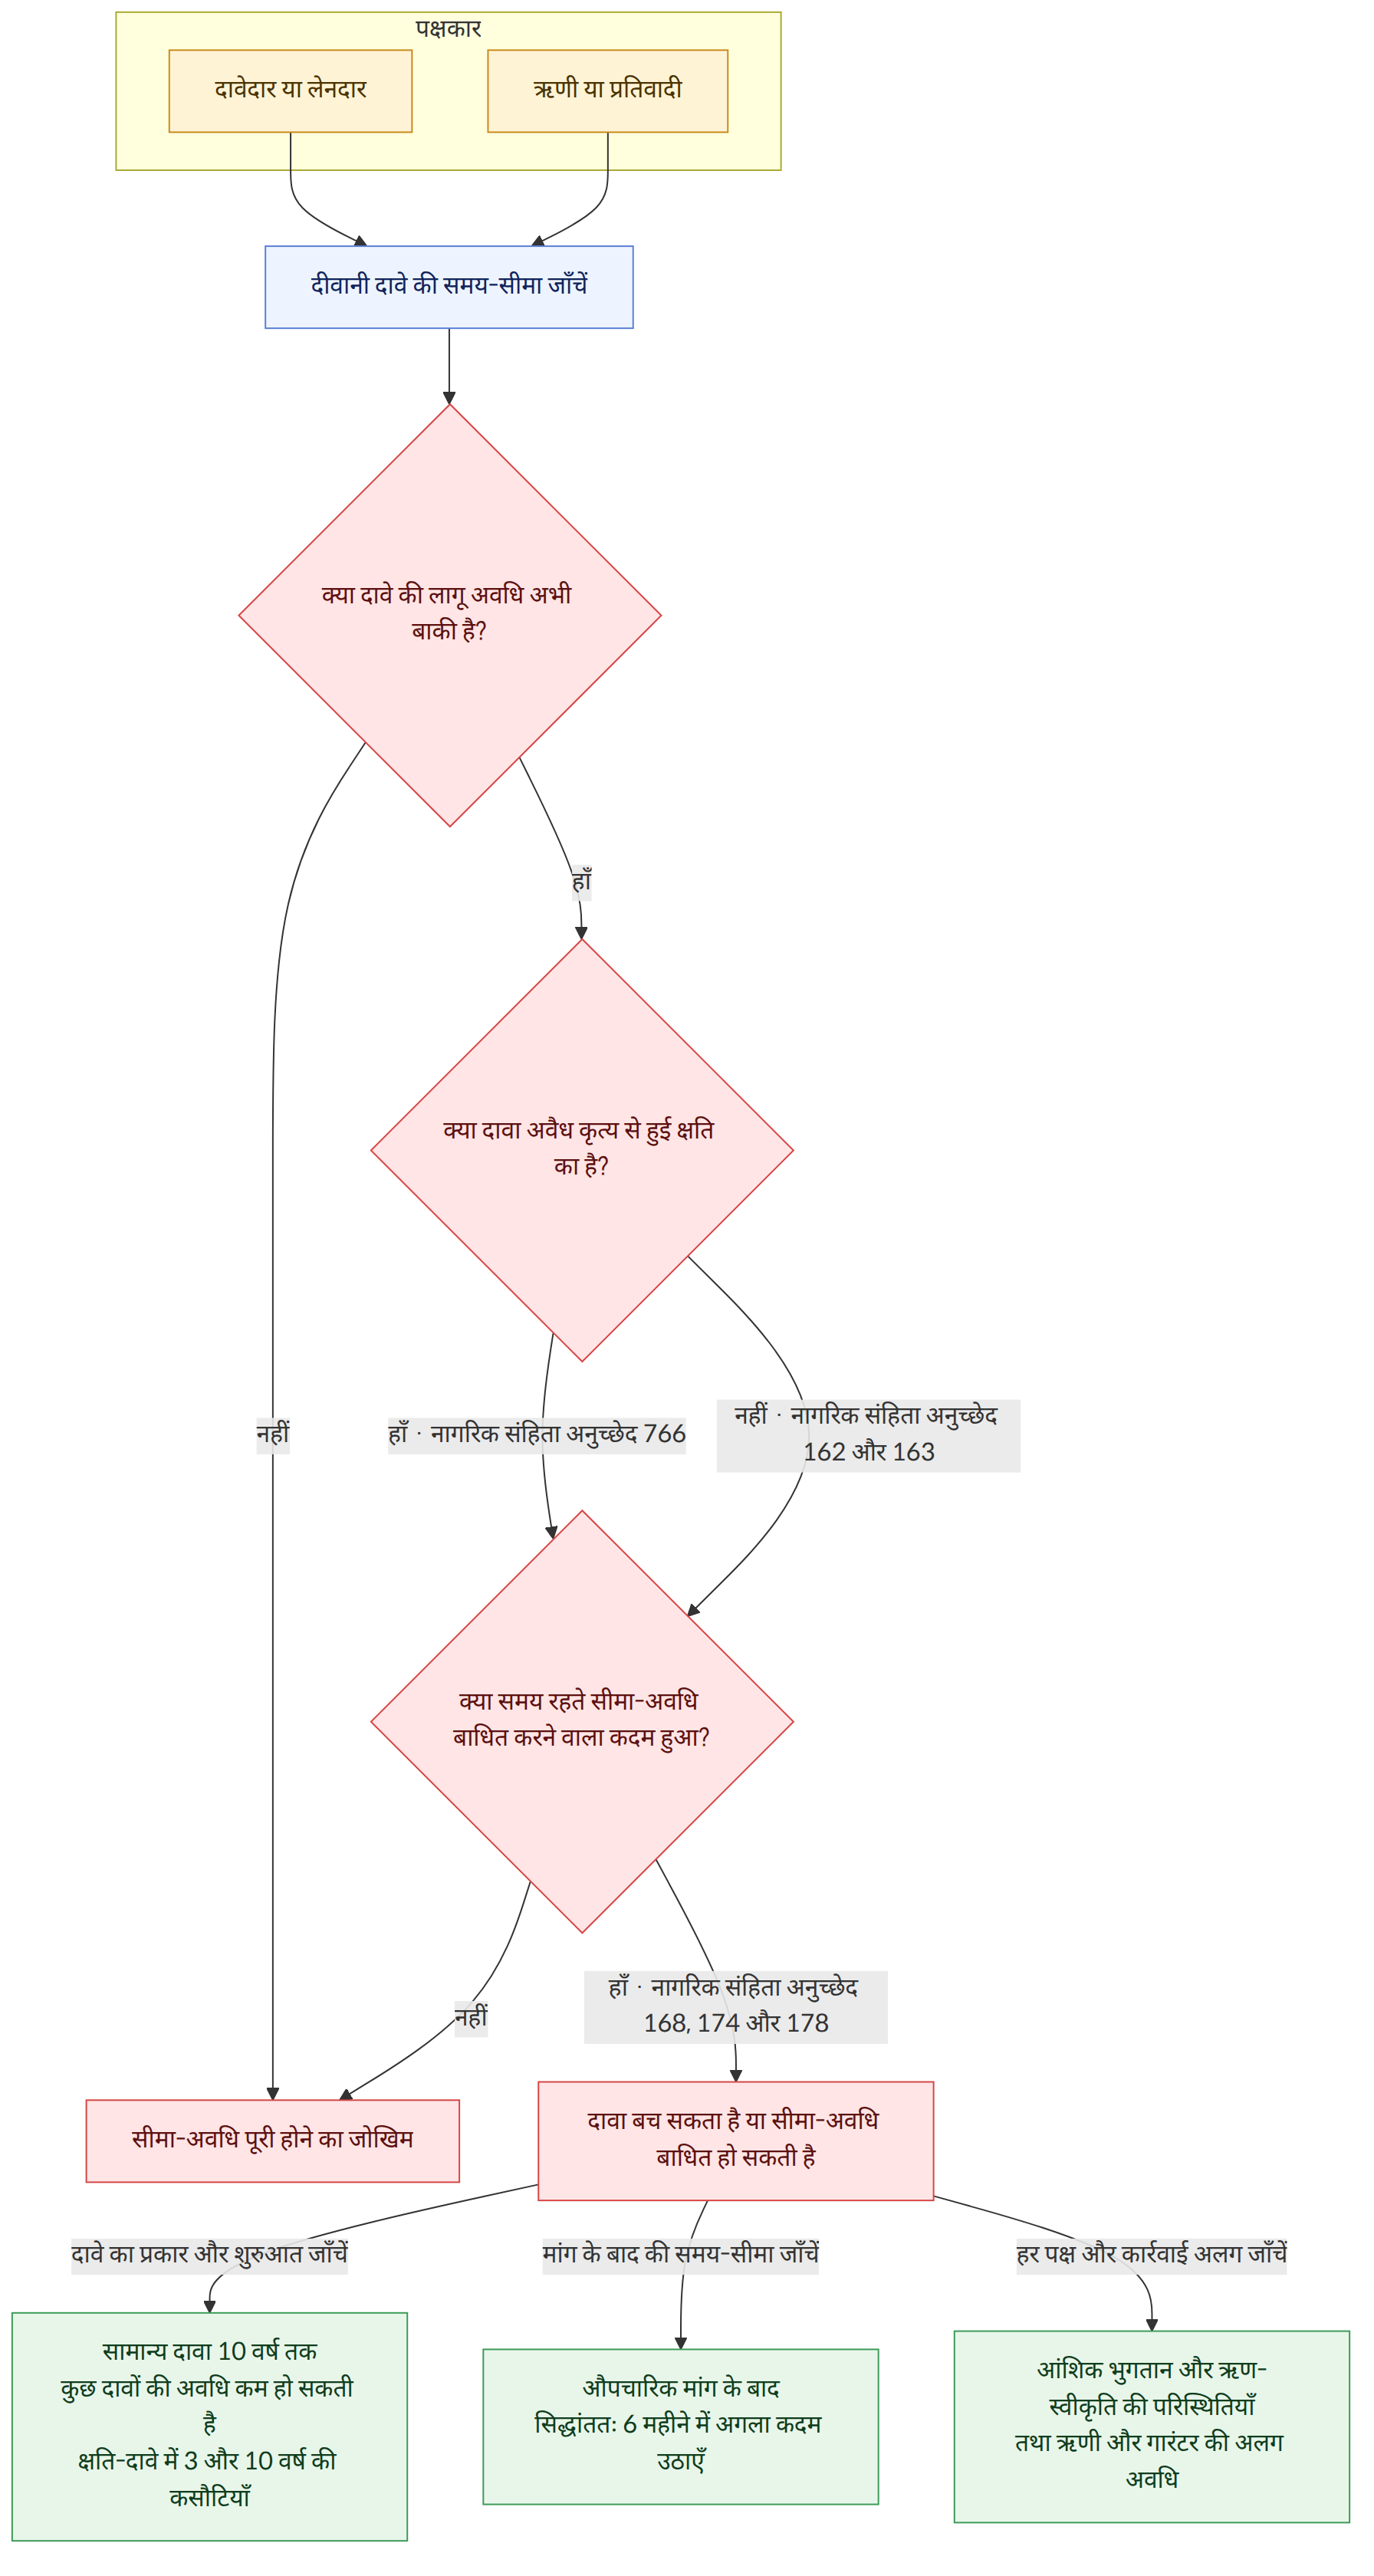
- सामान्य दावे का 10 वर्ष तक प्रयोग न किए जाने पर, सिद्धांततः उसकी सीमा-अवधि पूरी हो जाती है। लेकिन जिन दावों के लिए कानून में इससे कम अवधि तय है, उन पर वही अवधि लागू हो सकती है (नागरिक संहिता, अनुच्छेद 162 और 163 (민법 제162조, 제163조)).
- अवैध कृत्य से हुई क्षति के मुआवज़े का दावा करने के अधिकार पर दो मानदंड साथ-साथ लागू होते हैं: पीड़ित या उसके कानूनी प्रतिनिधि को क्षति और उसे पहुँचाने वाले व्यक्ति का पता चलने के दिन से 3 वर्ष, और अवैध कृत्य किए जाने के दिन से 10 वर्ष (नागरिक संहिता, अनुच्छेद 766 (민법 제766조)).
- अवैध कृत्य के समय जिसकी आशंका करना कठिन था, ऐसी बाद की जटिलताएँ या क्षति का बढ़ना—उस क्षति के वास्तविक और ठोस रूप में सामने आने का समय सीमा-अवधि की शुरुआत हो सकता है। यह समय तय करते हुए मामले की विशिष्ट परिस्थितियों का आकलन करना चाहिए (मामला 9, 20)।
- सीमा-अवधि को दावा करने, कुर्की, अस्थायी कुर्की या अस्थायी निषेधाज्ञा देने, ऋण स्वीकार करने आदि से बाधित किया जा सकता है। आंशिक भुगतान भी ऋण स्वीकार करना माना जा सकता है, लेकिन इसका निर्धारण परिस्थितियों पर निर्भर करता है, जैसे कि किस ऋण का भुगतान किया गया था (नागरिक संहिता, अनुच्छेद 168 और 178 (민법 제168조, 제178조); मामला 11)।
- औपचारिक मांग, जैसे सामग्री-प्रमाणित डाक, से अपने-आप सीमा-अवधि बाधित रहने का प्रभाव लगातार नहीं बना रहता। सिद्धांततः 6 महीने के भीतर मुकदमा दायर करने या कुर्की जैसी आगे की कार्रवाई करना आवश्यक है (नागरिक संहिता, अनुच्छेद 174 (민법 제174조); मामला 7, 14)।
- संपत्ति का विवरण प्रस्तुत करने का आदेश कुर्की के समान प्रभाव नहीं रखता; उसे केवल औपचारिक मांग का प्रभाव मिल सकता है। इसलिए आदेश की तामील के बाद 6 महीने के भीतर आगे की कार्रवाई न करने पर उसका प्रभाव समाप्त हो सकता है (मामला 6, 7)।
- यदि कोई प्रतिवादी ऋणी द्वारा दायर मुकदमे में अपने अधिकारों का सक्रिय रूप से दावा करता है और उसका दावा स्वीकार किया जाता है, तो उसे न्यायिक कार्यवाही के माध्यम से दावा करना माना जा सकता है। हालाँकि, यदि मुकदमा मामले के गुण-दोष पर निर्णय हुए बिना समाप्त हो जाए, तो 6 महीने के भीतर सीमा-अवधि बाधित करने के लिए कोई अन्य कदम उठाना पड़ सकता है (नागरिक संहिता, अनुच्छेद 170 (민법 제170조); मामला 6, 17)।
- यदि किसी दावे का निर्णय के माध्यम से अंतिम निर्धारण हो जाता है, तो उस दावे की सीमा-अवधि 10 वर्ष हो सकती है। लेकिन यही अवधि उस संयुक्त गारंटर पर अपने-आप लागू नहीं होती जो निर्णय में पक्षकार नहीं था। मुख्य ऋणी और गारंटर के विरुद्ध सीमा-अवधि की प्रगति को अलग-अलग देखना चाहिए (नागरिक संहिता, अनुच्छेद 165 और 440 (민법 제165조, 제440조); मामला 25)।
अक्सर पूछे जाने वाले प्रश्न
Q. क्या सभी दीवानी दावों की सीमा-अवधि 10 वर्ष होती है?
नहीं। सामान्य दावों की सीमा-अवधि सिद्धांततः 10 वर्ष होती है, लेकिन दावे के प्रकार के अनुसार 3 या 5 वर्ष जैसी इससे कम अवधि लागू हो सकती है। सबसे पहले दावे की प्रकृति और उसके उत्पन्न होने का कारण जाँचना चाहिए।
Q. अवैध कृत्य में चोट लगने के बाद यदि मुझे बाद में उसकी जटिलताओं का पता चले, तो क्या सीमा-अवधि दुर्घटना के दिन से शुरू होगी?
यदि नई क्षति या क्षति का बढ़ना, जिसकी दुर्घटना के समय आशंका करना कठिन था, बाद में सामने आए, तो सीमा-अवधि उस समय से शुरू हो सकती है जब वह क्षति वास्तविक और ठोस रूप में स्पष्ट हुई। हालाँकि, उस समय क्षति का पता कब चला, यह विशिष्ट परिस्थितियों के आधार पर तय किया जाएगा।
Q. यदि ऋणी कुछ धनराशि चुका दे, तो क्या शेष ऋण की सीमा-अवधि फिर से शुरू होती है?
यदि सीमा-अवधि पूरी होने से पहले आंशिक भुगतान किया गया हो और भुगतान की गई राशि पर कोई विवाद न हो, तो इसे ऋण स्वीकार करना माना जा सकता है और शेष ऋण की सीमा-अवधि भी बाधित हो सकती है। हालाँकि, यदि कोई विशेष परिस्थिति हो—जैसे कि अलग-अलग ऋणों में से किसका भुगतान किया गया—तो निष्कर्ष अलग हो सकता है।
Q. क्या सामग्री-प्रमाणित डाक भेजने से सीमा-अवधि लगातार बाधित रहती है?
कुछ शर्तों के तहत औपचारिक मांग से सीमा-अवधि बाधित होने का अस्थायी प्रभाव स्वीकार किया जा सकता है, लेकिन केवल बार-बार मांग करने से यह प्रभाव लगातार बना नहीं रहता। सिद्धांततः मांग के बाद 6 महीने के भीतर मुकदमा दायर करने या कुर्की जैसी आगे की कार्रवाई करना आवश्यक है।
Q. क्या संपत्ति का विवरण प्रस्तुत करने का आदेश मिलने पर सीमा-अवधि कुर्की की तरह बाधित होती है?
संपत्ति का विवरण प्रस्तुत करने के आदेश को कुर्की, अस्थायी कुर्की या अस्थायी निषेधाज्ञा की तरह सीमा-अवधि बाधित करने का आधार नहीं माना जाता; उसे केवल औपचारिक मांग का प्रभाव मिल सकता है। आदेश की तामील के बाद 6 महीने के भीतर मुकदमा दायर करने या कुर्की जैसी आगे की कार्रवाई न करने पर उसका प्रभाव समाप्त हो सकता है।
Q. यदि ऋणी पहले मुकदमा दायर करे, तो क्या प्रतिवादी के रूप में दावे का अधिकार जताने से सीमा-अवधि बाधित होती है?
यदि प्रतिवादी मुकदमे में अपने अधिकारों का सक्रिय रूप से दावा करे और उसका दावा स्वीकार किया जाए, तो इसे न्यायिक कार्यवाही के माध्यम से दावा करना माना जा सकता है। हालाँकि, केवल मुकदमे में प्रतिवादी के रूप में जवाब देने से हर मामले में यह प्रभाव नहीं होता। यदि मुकदमा मामले के गुण-दोष पर निर्णय हुए बिना समाप्त हो जाए, तो 6 महीने के भीतर कोई अन्य कदम उठाना पड़ सकता है।
Q. क्या मुख्य ऋणी के विरुद्ध निर्णय से गारंटर के ऋण की सीमा-अवधि भी 10 वर्ष हो जाती है?
यदि मुख्य ऋणी और लेनदार के बीच निर्णय से मुख्य ऋण की सीमा-अवधि 10 वर्ष हो जाए, तब भी वही अवधि उस गारंटर के ऋण पर अपने-आप लागू नहीं होती जो उस निर्णय में पक्षकार नहीं था। गारंटी के ऋण पर उस दावे की प्रकृति के अनुसार सीमा-अवधि लागू हो सकती है, और यह भी देखना चाहिए कि मुख्य ऋण की सीमा-अवधि पूरी हुई है या नहीं।
Q. क्या वचनपत्र के संबंध में नोटरीकृत प्रवर्तनीय दस्तावेज़ मिलने से सीमा-अवधि बढ़कर 10 वर्ष हो जाती है?
नोटरीकृत दस्तावेज़ का उपयोग अनिवार्य निष्पादन के लिए किया जा सकता है, लेकिन अंतिम निर्णय की तरह उसमें पूर्वनिर्णय का प्रभाव नहीं होता। इसलिए केवल नोटरीकृत दस्तावेज़ से सीमा-अवधि 10 वर्ष नहीं हो जाती; मूल दावे और वचनपत्र से जुड़े दावे की प्रकृति तथा दोनों की सीमा-अवधि की जाँच करनी चाहिए।
संबंधित क़ानून
- नागरिक संहिता, अनुच्छेद 162 (민법 제162조)
- नागरिक संहिता, अनुच्छेद 163 (민법 제163조)
- नागरिक संहिता, अनुच्छेद 165 (민법 제165조)
- नागरिक संहिता, अनुच्छेद 166 (민법 제166조)
- नागरिक संहिता, अनुच्छेद 168 (민법 제168조)
- नागरिक संहिता, अनुच्छेद 170 (민법 제170조)
- नागरिक संहिता, अनुच्छेद 174 (민법 제174조)
- नागरिक संहिता, अनुच्छेद 178 (민법 제178조)
- नागरिक संहिता, अनुच्छेद 423 (민법 제423조)
- नागरिक संहिता, अनुच्छेद 440 (민법 제440조)
- नागरिक संहिता, अनुच्छेद 766 (민법 제766조)
- वाणिज्यिक संहिता, अनुच्छेद 64 (상법 제64조)
- वाणिज्यिक संहिता, अनुच्छेद 724, उप-अनुच्छेद 2 (상법 제724조 제2항)
- मोटर वाहन क्षति मुआवज़ा गारंटी अधिनियम, अनुच्छेद 10 (자동차손해배상 보장법 제10조)
- मोटर वाहन क्षति मुआवज़ा गारंटी अधिनियम, अनुच्छेद 41 (자동차손해배상 보장법 제41조)
ध्यान दें
- सीमा-अवधि और उसकी शुरुआत का समय दावे के प्रकार, भुगतान की नियत तारीख और क्षति के बारे में ठोस जानकारी मिलने के समय आदि के अनुसार अलग-अलग हो सकते हैं।
- औपचारिक मांग, संपत्ति का विवरण प्रस्तुत करना, मुकदमा दायर करना और अस्थायी कुर्की आदि के प्रभाव एक जैसे नहीं होते। यदि कोई प्रक्रिया वापस ले ली जाए या मामले के गुण-दोष पर निर्णय हुए बिना समाप्त हो जाए, तो आगे की कार्रवाई की समय-सीमा जाँचनी चाहिए।
- मुख्य ऋणी, गारंटर, संयुक्त ऋणी और बीमा कंपनी के विरुद्ध दावा करने पर सीमा-अवधि बाधित होने का प्रभाव अलग-अलग हो सकता है। इसलिए प्रत्येक ऋण और अधिकार-संबंध को अलग करके देखना चाहिए।
- सीमा-अवधि पूरी हुई है या नहीं, यह अदालत अपने-आप तय करे, ऐसा आवश्यक नहीं है। वास्तविक विवाद में पक्षकारों के तर्क और मामले के ठोस तथ्य महत्वपूर्ण होते हैं।
स्रोत मामले
यह गाइड कोरिया लीगल एड कॉर्पोरेशन के निम्न परामर्श मामलों (कोरियाई में) से AI द्वारा तैयार की गई है।
- 부동산중개인이 체결한 보증보험 계약상 보험금청구권의 소멸시효 기간
- 국가배상청구권의 소멸시효기간은 어떻게 되는지
- 부동산실명법위반 명의신탁, 부동산소유권이전등기청구권 소멸시효
- 농업협동조합이 조합원에게 판매한 사료대금채권의 소멸시효 기간
- 교통사고피해자의 보험회사에 대한 책임보험 배상청구권의 소멸시효기간
- 소멸시효 중단
- 재산명시결정에 소멸시효중단의 효력이 인정되는지
- 물상보증인의 제소에 대한 저당권자의 응소가 소멸시효 중단사유인지
- 교통사고로 인한 후유증 치료비청구권의 소멸시효 기산점
- 새마을금고가 상인회원에게 대여한 대출금채권의 소멸시효기간
- 시효완성 전에 채무일부를 변제한 경우 소멸시효 중단효력 있는지
- 채권자의 회생절차 참가로 인한 시효중단이 보증채무에도 미치는지
- 할부금채권에 대한 소멸시효기간은 어느 때부터 진행하는지
- 소멸시효완성 후 제기된 소 취하 후 다시 소제기 한 경우 소멸시효중단여부
- 채권 확보수단으로 받은 약속어음 공정증서의 소멸시효 기간
- 임금채권 담보로 받은 어음채권행사의 경우 임금채권의 소멸시효 중단여부
- 피고로 응소하여 한 권리주장, 시효중단사유인 재판상청구인지
- 부동산취득시효완성 한 때 소유권이전등기청구권의 소멸시효기간
- 연대채무자 1인에 대한 소멸시효 중단의 효력
- 교통사고 16년 후 후유증 발생 시 손해배상청구권의 소멸시효 기산점
- 10년 전 확정된 소유권이전등기이행판결에 의한 등기신청 여부
- 인낙조서의 원인인 계약이 무효인 때 시효중단을 위한 재소 가능한지
- 형사사건관련 변제공탁이 소멸시효중단사유인 묵시적 승인이 되는지
- 가해자의 보험자가 의료기관에 치료비 직접지급시 소멸시효중단범위
- 주채무자에 대한 판결확정의 경우 보증채무의 소멸시효기간 변동여부
यह कोरियाई क़ानून की सामान्य जानकारी है, आपके मामले के लिए क़ानूनी सलाह नहीं। किसी विशेष मामले के लिए वकील या कोरिया लीगल एड कॉर्पोरेशन (कोरिया में 132) से संपर्क करें।