
प्राप्य दावों पर अस्थायी कुर्की का प्रभाव और आवेदन करने की मार्गदर्शिका
28 परामर्श मामलों पर आधारित · अपडेट · कोरियाई मूल से अनुवादित।
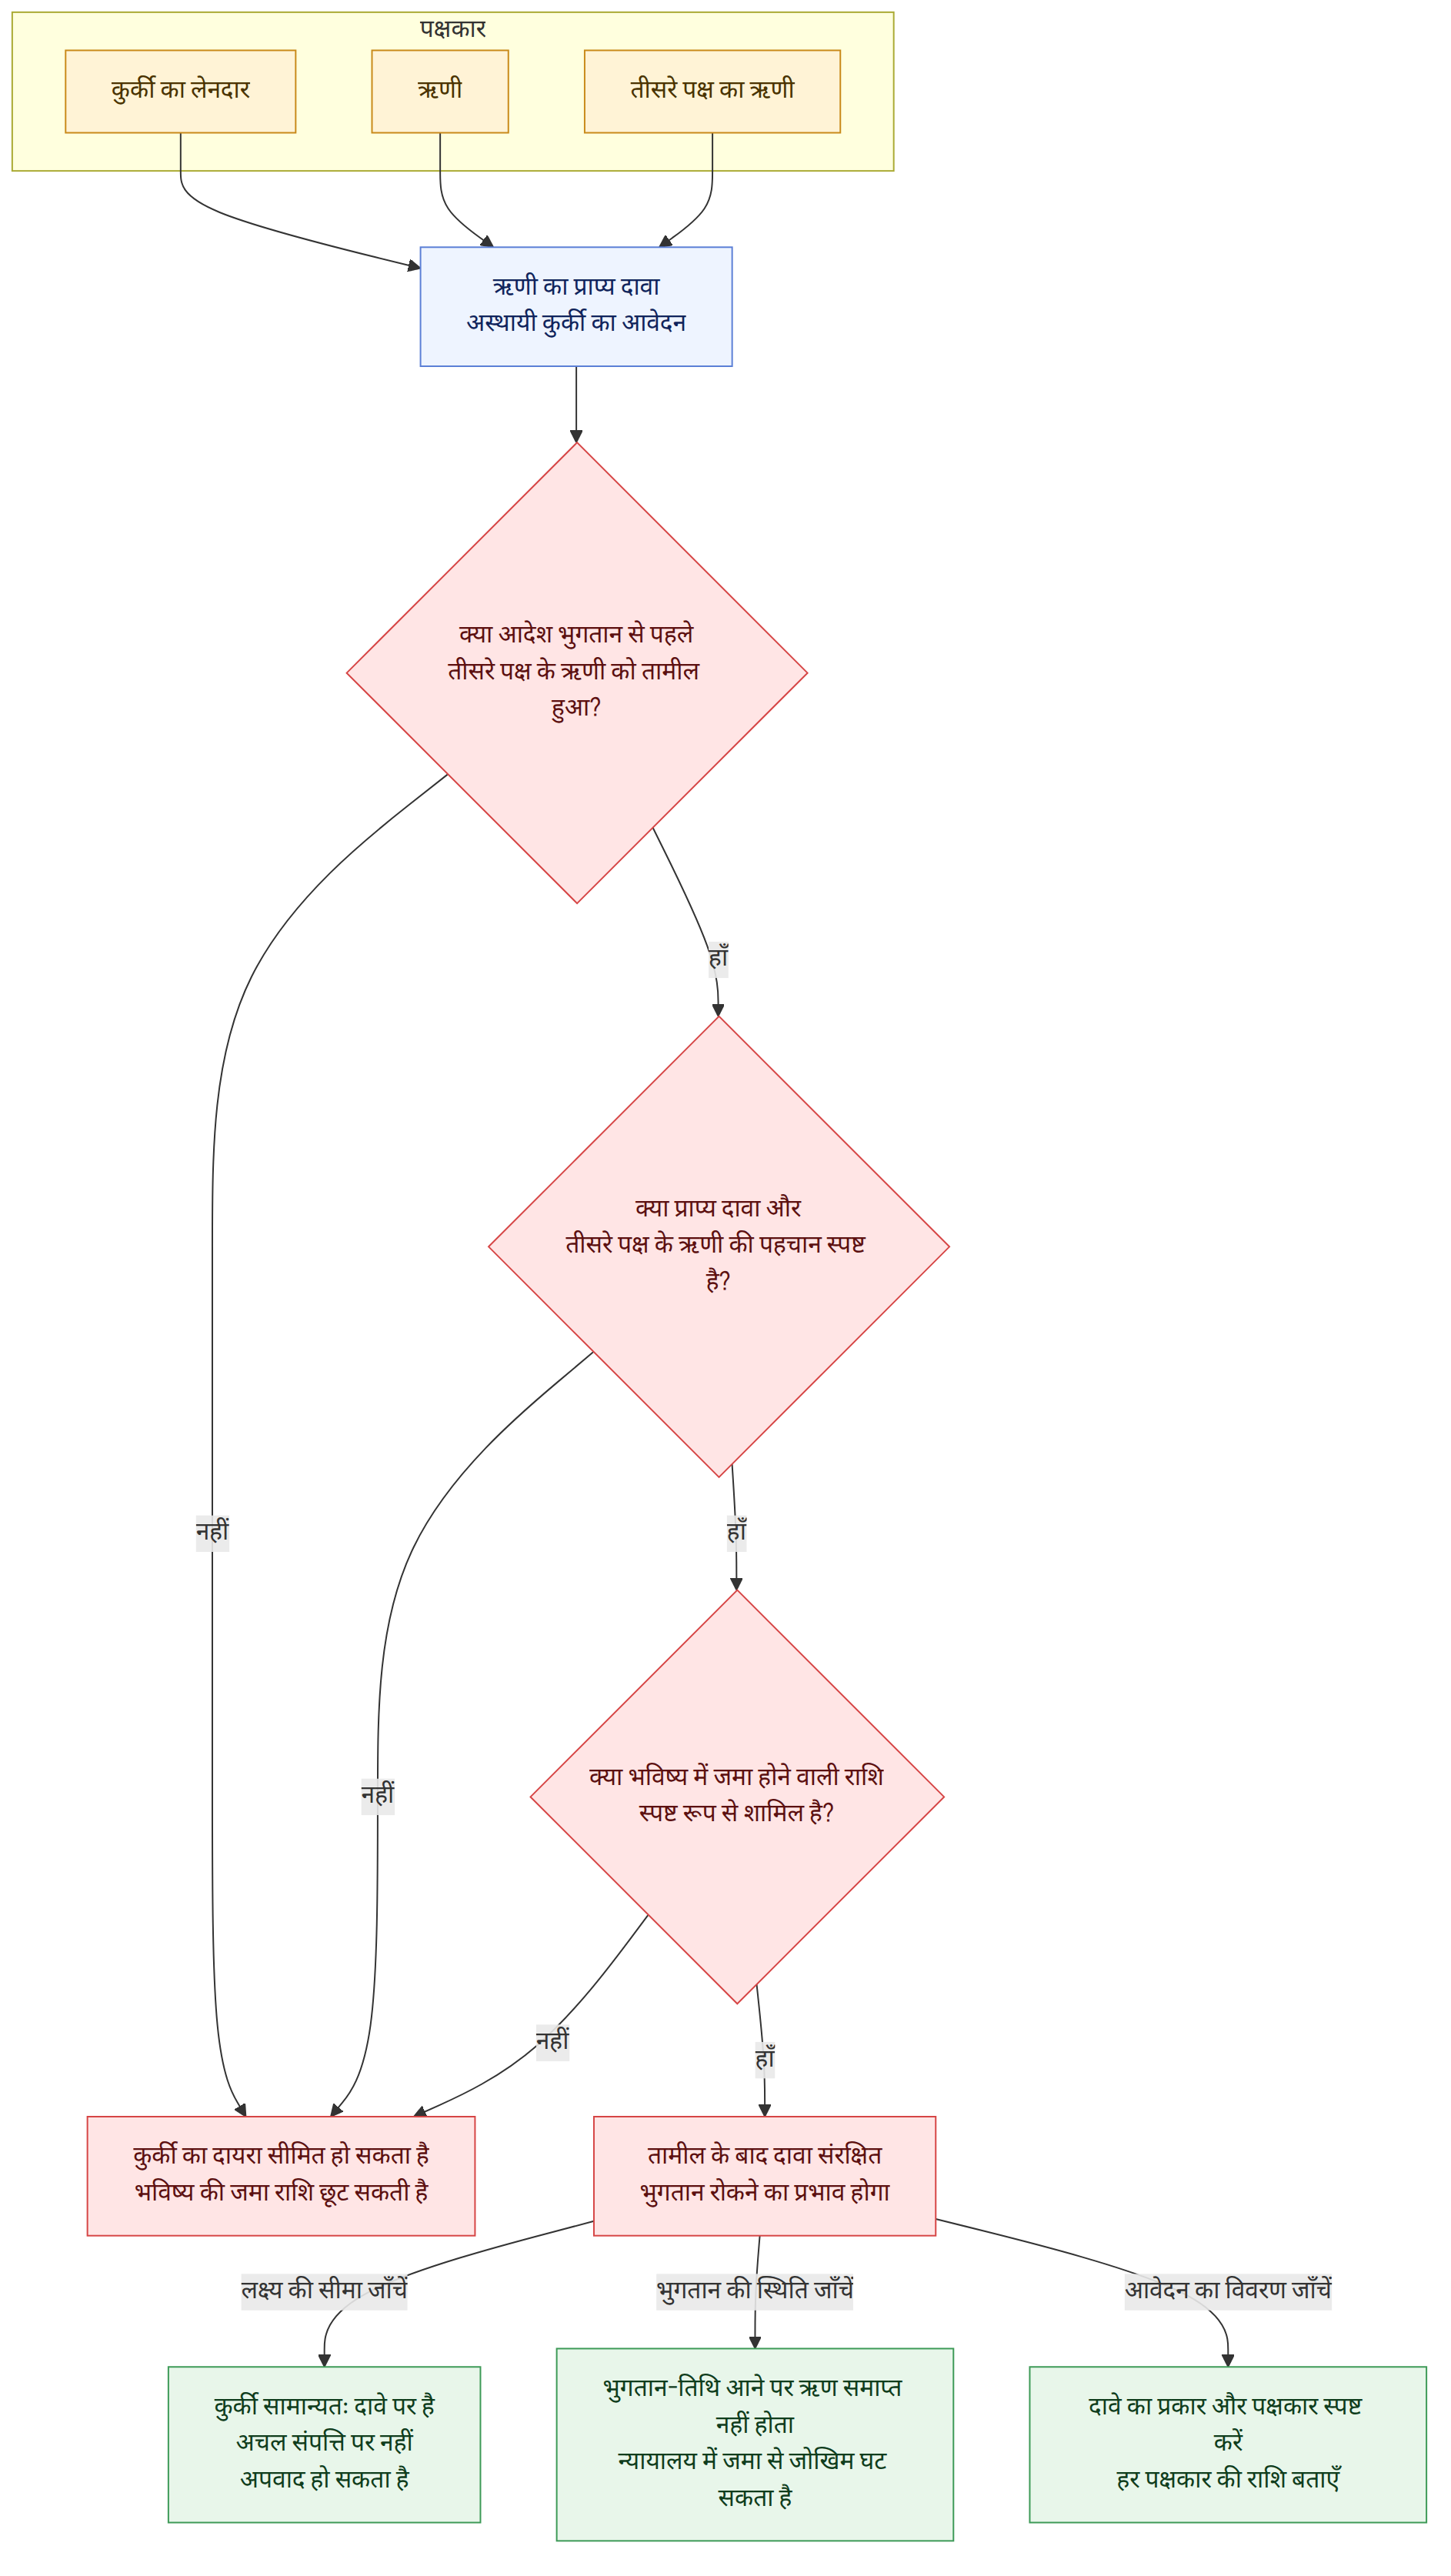
प्राप्य दावे पर अस्थायी कुर्की वह प्रक्रिया है जिसमें ऋणी के तीसरे पक्ष के ऋणी के विरुद्ध प्राप्य दावे को संरक्षित किया जाता है; आदेश तीसरे पक्ष के ऋणी को तामील होने पर भुगतान रोकने का प्रभाव उत्पन्न होता है। हालांकि, अस्थायी कुर्की के लक्ष्य और उसे दर्शाने के तरीके, तामील के समय तथा तीसरे पक्ष के ऋणी की प्रतिक्रिया के आधार पर इसका प्रभाव और वसूली की संभावना अलग-अलग हो सकती है।
एक नज़र में
मुख्य बातें
- प्राप्य दावे पर अस्थायी कुर्की उस दावे के निपटान को सीमित करती है और सिद्धांततः उस दावे की लक्ष्य-वस्तु, यानी अचल संपत्ति, के निपटान पर रोक नहीं लगाती। हालांकि, अस्थायी रूप से पंजीकृत स्वामित्व हस्तांतरण के पंजीकरण की मांग के अधिकार पर अस्थायी कुर्की किए जाने और उसकी प्रविष्टि का पंजीकरण होने के बाद स्वामित्व हस्तांतरित होने की स्थिति में, मामले के अनुसार अपवाद लागू हो सकता है (मामले 1, 4)।
- प्राप्य दावे पर अस्थायी कुर्की का प्रभाव तब उत्पन्न होता है जब आदेश तीसरे पक्ष के ऋणी को तामील हो जाता है। तीसरे पक्ष के ऋणी द्वारा ऋण चुका देने और कुर्की के अधीन प्राप्य दावा समाप्त हो जाने के बाद तामील की गई अस्थायी कुर्की, भुगतान की गई राशि पर लागू नहीं होती (दीवानी निष्पादन अधिनियम, अनुच्छेद 227(3) और 291 (민사집행법 제227조 제3항, 제291조); मामला 15)।
- अस्थायी कुर्की के लक्ष्य के रूप में प्राप्य दावे को इस तरह निर्दिष्ट करना चाहिए कि तीसरे पक्ष के ऋणी और दावे के प्रकार आदि की पहचान हो सके। जमा-राशि के प्राप्य दावे के लिए कई वित्तीय संस्थानों को तीसरे पक्ष के ऋणी के रूप में आवेदन में नामित किया जा सकता है, लेकिन अत्यधिक अस्थायी कुर्की आदि के पहलुओं को देखते हुए आवेदन की अनुमति न भी दी जा सकती है (मामला 10)।
- भविष्य में जमा होने वाली राशि पर भी अस्थायी कुर्की के लिए आवेदन में स्पष्ट रूप से बताना होगा कि इसमें भविष्य में जमा होने वाली राशि के प्राप्य दावे भी शामिल हैं। केवल यह लिखना कि जमा-राशि का प्राप्य दावा दावा की गई राशि तक कुर्क किया जाए, भविष्य में जमा होने वाली राशि को शामिल करने के लिए पर्याप्त नहीं हो सकता (मामले 19, 23)।
- अस्थायी कुर्की के अधीन धन-राशि के प्राप्य दावे की भुगतान-तिथि आ जाने पर भी तीसरे पक्ष के ऋणी का ऋण समाप्त नहीं होता; केवल भुगतान रोक देने से विलंब के दायित्व से मुक्ति नहीं मिल सकती। मामले के अनुसार, तीसरे पक्ष का ऋणी संबंधित धनराशि न्यायालय में जमा करके दोहरा भुगतान करने के जोखिम और विलंब के दायित्व से बच सकता है (दीवानी निष्पादन अधिनियम, अनुच्छेद 248(1) और 291 (민사집행법 제248조 제1항, 제291조); मामला 8)।
- यदि प्राप्य दावे के हस्तांतरण की सूचना और अस्थायी कुर्की का आदेश एक ही दिन पहुंचे और उनके पहुंचने का क्रम पता न हो, तो तीसरे पक्ष का ऋणी भुगतान को न्यायालय में जमा करके कानूनी संबंधों की अनिश्चितता दूर कर सकता है (मामला 12)।
- अस्थायी कुर्की के संरक्षित अधिकार और मूल मुकदमे के दावे का अधिकार अलग हो सकते हैं, यदि दावे का आधार समान हो; लेकिन धन-राशि के प्राप्य दावे को संरक्षित करने के लिए की गई अस्थायी कुर्की का उपयोग गैर-धन संबंधी दावे के संरक्षण के लिए नहीं किया जा सकता (मामले 13, 14, 17)।
- जमा की गई प्रतिभूतियों पर अस्थायी कुर्की शेयरों के निपटान को सीमित करती है, लेकिन मामले के विवरण के अनुसार, शेयरधारक का मताधिकार प्रयोग करना निषिद्ध निपटान में शामिल नहीं है (दीवानी निष्पादन नियम, अनुच्छेद 177 (민사집행규칙 제177조); मामले 24, 25)।
अक्सर पूछे जाने वाले प्रश्न
Q. यदि स्वामित्व हस्तांतरण के पंजीकरण की मांग के अधिकार पर अस्थायी कुर्की की जाए, तो क्या उस अचल संपत्ति की बिक्री या स्वामित्व हस्तांतरण का पंजीकरण भी रोका जा सकता है?
सिद्धांततः, स्वामित्व हस्तांतरण के पंजीकरण की मांग करने के अधिकार पर अस्थायी कुर्की किसी प्राप्य दावे पर होती है, इसलिए इसका प्रभाव स्वयं अचल संपत्ति के निपटान पर रोक लगाने का नहीं होता। हालांकि, ऐसे मामले में जहां अस्थायी रूप से पंजीकृत स्वामित्व-हस्तांतरण पंजीकरण की मांग के अधिकार पर अस्थायी कुर्की की गई और उसकी प्रविष्टि का पंजीकरण होने के बाद स्वामित्व हस्तांतरित हुआ, यह बताया गया है कि अस्थायी कुर्की का लेनदार बाद के पंजीकरण पर निपटान-निषेध का प्रभाव जता सकता है।
Q. यदि अस्थायी कुर्की का आदेश तीसरे पक्ष के ऋणी तक पहुंचने से पहले ऋण चुका दिया गया हो, तो क्या होगा?
प्राप्य दावे पर अस्थायी कुर्की का प्रभाव तभी उत्पन्न होता है जब आदेश तीसरे पक्ष के ऋणी को तामील हो जाए। इसलिए, यदि तीसरे पक्ष के ऋणी ने पहले ही भुगतान कर दिया हो और उसके बाद अस्थायी कुर्की का आदेश तामील हुआ हो, तो भुगतान की गई राशि पर अस्थायी कुर्की का प्रभाव नहीं पड़ेगा।
Q. यदि यह पता न हो कि किस बैंक में जमा राशि है, तो क्या जमा-राशि के प्राप्य दावे पर अस्थायी कुर्की की जा सकती है?
मामलों के अनुसार, कई वित्तीय संस्थानों को तीसरे पक्ष के ऋणी के रूप में नामित करके आवेदन करने की अनुमति दी जा सकती है। हालांकि, यदि तीसरे पक्ष के ऋणी बहुत अधिक हों, तो अत्यधिक अस्थायी कुर्की आदि के आधार पर आवेदन अस्वीकार किया जा सकता है; साथ ही प्रत्येक तीसरे पक्ष के ऋणी के लिए दावा की गई राशि निर्दिष्ट करनी होगी।
Q. क्या अस्थायी कुर्की के आवेदन के बाद नए सिरे से जमा की गई राशि पर भी अस्थायी कुर्की होगी?
यह आवेदन में प्रयुक्त शब्दों पर निर्भर कर सकता है। यदि यह स्पष्ट न किया गया हो कि भविष्य में जमा होने वाली राशि के प्राप्य दावे भी शामिल हैं, तो अस्थायी कुर्की के समय मौजूद जमा राशि को ही対象 माना जा सकता है। लेकिन जिन मामलों में भविष्य में जमा होने वाली राशि को भी शामिल करने की बात स्पष्ट रूप से कही गई है, उनमें बताया गया है कि बाद में जमा हुई राशि पर भी इसका प्रभाव पड़ सकता है।
Q. क्या अस्थायी कुर्की के अधीन किरायेदारी की सुरक्षा-जमा राशि के मामले में, भुगतान की तारीख बीत जाने पर भी मकान-मालिक को ब्याज नहीं देना होगा?
अस्थायी कुर्की से तीसरे पक्ष के ऋणी का ऋण स्वयं समाप्त नहीं होता, इसलिए भुगतान की नियत तारीख बीत जाने पर तीसरे पक्ष का ऋणी विलंब के लिए उत्तरदायी हो सकता है। मामले के अनुसार, तीसरे पक्ष का ऋणी अस्थायी कुर्की के अधीन धनराशि को न्यायालय में जमा करके दोहरा भुगतान करने के जोखिम और विलंब के दायित्व से बच सकता है।
Q. यदि किरायेदारी की सुरक्षा-जमा राशि लौटाने के प्राप्य दावे पर अस्थायी कुर्की होने के बाद किराये का मकान बेच दिया जाए, तो किसके विरुद्ध अस्थायी कुर्की का दावा करना चाहिए?
आवासीय किरायेदारी संरक्षण अधिनियम (주택임대차보호법) के तहत तीसरे पक्ष के विरुद्ध अधिकार लागू करने की आवश्यकताएं पूरी करने वाली किरायेदारी में, यदि किराये का मकान हस्तांतरित होता है, तो अधिग्रहण करने वाला व्यक्ति मकान-मालिक की स्थिति के साथ-साथ अस्थायी कुर्की के तीसरे पक्ष के ऋणी की स्थिति भी ग्रहण कर सकता है। बताया गया है कि ऐसे मामले में अस्थायी कुर्की का लेनदार हस्तांतरण करने वाले के बजाय अधिग्रहण करने वाले के विरुद्ध अस्थायी कुर्की का प्रभाव जता सकता है।
Q. क्या अस्थायी कुर्की के अधीन प्राप्य दावे के संबंध में निष्पादन का मुकदमा दायर किया जा सकता है?
केवल इसलिए कि किसी प्राप्य दावे पर अस्थायी कुर्की है, यह प्रतिबंधित नहीं होता कि ऋणी तीसरे पक्ष के ऋणी के विरुद्ध निष्पादन का मुकदमा दायर करके प्रवर्तनीय अधिकार-पत्र प्राप्त करे। हालांकि, निर्णय प्राप्त होने पर भी अस्थायी कुर्की के कारण उस अधिकार-पत्र के आधार पर अनिवार्य निष्पादन सीमित हो सकता है।
Q. यदि अस्थायी कुर्की के आवेदन में तय किया गया दावा-अधिकार और मूल मुकदमे में मान्य दावा-अधिकार अलग हों, तो क्या फिर भी अस्थायी कुर्की का उपयोग किया जा सकता है?
यदि दोनों अधिकारों के दावों का आधार समान है, तो अस्थायी कुर्की का संरक्षणात्मक प्रभाव मूल मुकदमे में मान्य अधिकार तक विस्तृत हो सकता है। लेकिन, धन-राशि के प्राप्य दावे को संरक्षित अधिकार बनाकर की गई अस्थायी कुर्की का उपयोग गैर-धन संबंधी दावे के संरक्षण के लिए नहीं किया जा सकता; और कुछ मामलों में, संरक्षित अधिकार का भुगतान हो जाने के बाद अस्थायी कुर्की का उपयोग किसी दूसरे अधिकार के लिए नहीं किया जा सकता।
Q. क्या अस्थायी कुर्की के अधीन शेयरों के आधार पर शेयरधारकों की आम बैठक में मताधिकार का प्रयोग किया जा सकता है?
मामले के विवरण के अनुसार, जमा की गई प्रतिभूतियों पर अस्थायी कुर्की द्वारा निषिद्ध निपटान में शेयरधारक के मताधिकार का प्रयोग शामिल नहीं है। इसलिए, माना जाता है कि केवल अस्थायी कुर्की से मताधिकार का प्रयोग नहीं रुकता।
संबंधित क़ानून
- Civil Execution Act, Article 31 (민사집행법 제31조)
- Civil Execution Act, Article 48(1) (민사집행법 제48조 제1항)
- Civil Execution Act, Article 159 (민사집행법 제159조)
- Civil Execution Act, Article 189(2)(3) (민사집행법 제189조 제2항 제3호)
- Civil Execution Act, Article 227(1) and (3) (민사집행법 제227조 제1항·제3항)
- Civil Execution Act, Article 228 (민사집행법 제228조)
- Civil Execution Act, Article 229(5) (민사집행법 제229조 제5항)
- Civil Execution Act, Article 230 (민사집행법 제230조)
- Civil Execution Act, Article 231 (민사집행법 제231조)
- Civil Execution Act, Article 243 (민사집행법 제243조)
- Civil Execution Act, Article 248(1) (민사집행법 제248조 제1항)
- Civil Execution Act, Article 251(1) (민사집행법 제251조 제1항)
- Civil Execution Act, Article 283(1) (민사집행법 제283조 제1항)
- Civil Execution Act, Article 291 (민사집행법 제291조)
- Civil Execution Act, Article 300 (민사집행법 제300조)
ध्यान दें
- प्राप्य दावे पर अस्थायी कुर्की को लक्ष्य-वस्तु के रूप में अचल संपत्ति पर सीधे लगाई जाने वाली अस्थायी कुर्की से अलग समझना चाहिए। केवल इस आधार पर कि किसी अधिकार पर अस्थायी कुर्की की गई है, यह निष्कर्ष नहीं निकालना चाहिए कि तीसरे पक्ष के विरुद्ध अचल संपत्ति के निपटान पर रोक का प्रभाव जताया जा सकता है।
- अस्थायी कुर्की के प्रभाव के लिए तीसरे पक्ष के ऋणी को आदेश तामील होने का समय महत्वपूर्ण है। प्राप्य दावे के हस्तांतरण की सूचना, अस्थायी कुर्की, वास्तविक भुगतान और अस्थायी कुर्की वापस लेने की सूचना—इन सबके क्रम की जांच करनी चाहिए।
- भविष्य में जमा होने वाली राशि जैसे बाद में उत्पन्न होने वाले प्राप्य दावों को संरक्षित करने के लिए, आवेदन के शब्दों की सावधानी से जांच करनी चाहिए कि क्या अस्थायी कुर्की के लक्ष्य में भविष्य के प्राप्य दावे शामिल हैं।
- अस्थायी कुर्की से ऋण की भुगतान-तिथि या तीसरे पक्ष के ऋणी का ऋण स्वयं समाप्त नहीं होता। भुगतान रोकने की स्थिति में न्यायालय में जमा करने जैसे उपायों पर विचार करना चाहिए।
स्रोत मामले
यह गाइड कोरिया लीगल एड कॉर्पोरेशन के निम्न परामर्श मामलों (कोरियाई में) से AI द्वारा तैयार की गई है।
- 소유권이전등기청구권 가압류 후 소유권이전등기된 경우 가압류의 효력
- 보증인의 구상권 행사 시 피구상자의 채권자가 한 가압류 효력 주장 여부
- 임차보증금반환채권 압류 후 임차권 양도 시 이행기 도래 여부
- 소유권 이전서류 교부한 후 송달된 소유권이전등기청구권 가압류의 효력
- 제3채무자에 대한 근저당권부채권 가압류절차
- 임대차보증금반환채권 가압류와 임대주택 양도
- 부동산가압류 후 설정된 근저당권자의 배당순위
- 채권의 가압류가 있는 경우 제3채무자가 이행지체책임을 면하는지
- 주식을 가압류하는 방법
- 예금채권에 대한 가압류
- 채권가압류 신청취하에 따른 가압류집행의 효력상실 시기
- 채권양도 통지와 채권가압류 결정문이 같은 날 송달된 경우 우선순위
- 채권가압류의 유용 (3)
- 채권가압류의 유용 (1)
- 동일한 피압류채권에 대한 다른 채권자의 가압류 명령이 추심권자의 추심 종료 후에 제3채무자에게 송달된 경우
- 예금채권 가압류와 은행의 상계권 행사
- 채권가압류의 유용 (2)
- 부당한 예금채권 가압류에 대한 손해배상
- 장래 예금에 대한 가압류의 효력 (1)
- 가압류 된 채권에 기한 이행소송
- 카드 매출채권에 대한 가압류
- 가압류 된 채권에 기한 강제집행
- 장래 예금에 대한 가압류의 효력 (2)
- 예탁증권에 대한 가압류 절차
- 예탁증권에 대한 가압류의 효력
यह कोरियाई क़ानून की सामान्य जानकारी है, आपके मामले के लिए क़ानूनी सलाह नहीं। किसी विशेष मामले के लिए वकील या कोरिया लीगल एड कॉर्पोरेशन (कोरिया में 132) से संपर्क करें।