
व्यापारिक बीमा: बीमा राशि का दावा, अपवर्जन और अनुबंध समाप्ति संबंधी मार्गदर्शिका
163 परामर्श मामलों पर आधारित · अपडेट · कोरियाई मूल से अनुवादित।
बीमा राशि का भुगतान होगा या नहीं, यह दुर्घटना की परिस्थितियों के साथ-साथ बीमा के प्रकार, पॉलिसी की शर्तों, जानकारी देने के दायित्व के पालन, प्रीमियम के भुगतान और सूचना देने की प्रक्रिया पर निर्भर करता है। बीमा कंपनी द्वारा बीमा राशि देने से इनकार करने पर भी अपवर्जन की शर्त या अनुबंध समाप्ति हमेशा वैध नहीं होती। इसलिए संबंधित मामले के मानदंडों और अनुबंध की शर्तों, दोनों पर विचार करना चाहिए।
एक नज़र में
मुख्य बातें
- दायित्व बीमा में पीड़ित व्यक्ति कुछ आवश्यक शर्तों के अधीन बीमाकर्ता से सीधे मुआवज़े का दावा कर सकता है। साथ ही, पीड़ित को हर्जाना देने वाले संयुक्त अपकृत्यकर्ता का बीमाकर्ता दूसरे बीमाकर्ता से उसके देय हिस्से की प्रत्यक्ष वसूली कर सकता है (वाणिज्य अधिनियम, अनुच्छेद 724(2) (상법 제724조 제2항), मामला 1)।
- गारंटी बीमा का वास्तविक स्वरूप गारंटी जैसा हो सकता है, लेकिन गारंटी बीमाकर्ता और मूल अनुबंध के गारंटर को स्वतः संयुक्त गारंटर मानकर उनके बीच वसूली का संबंध लागू नहीं किया जा सकता (नागरिक संहिता, अनुच्छेद 448 (민법 제448조), मामला 2)।
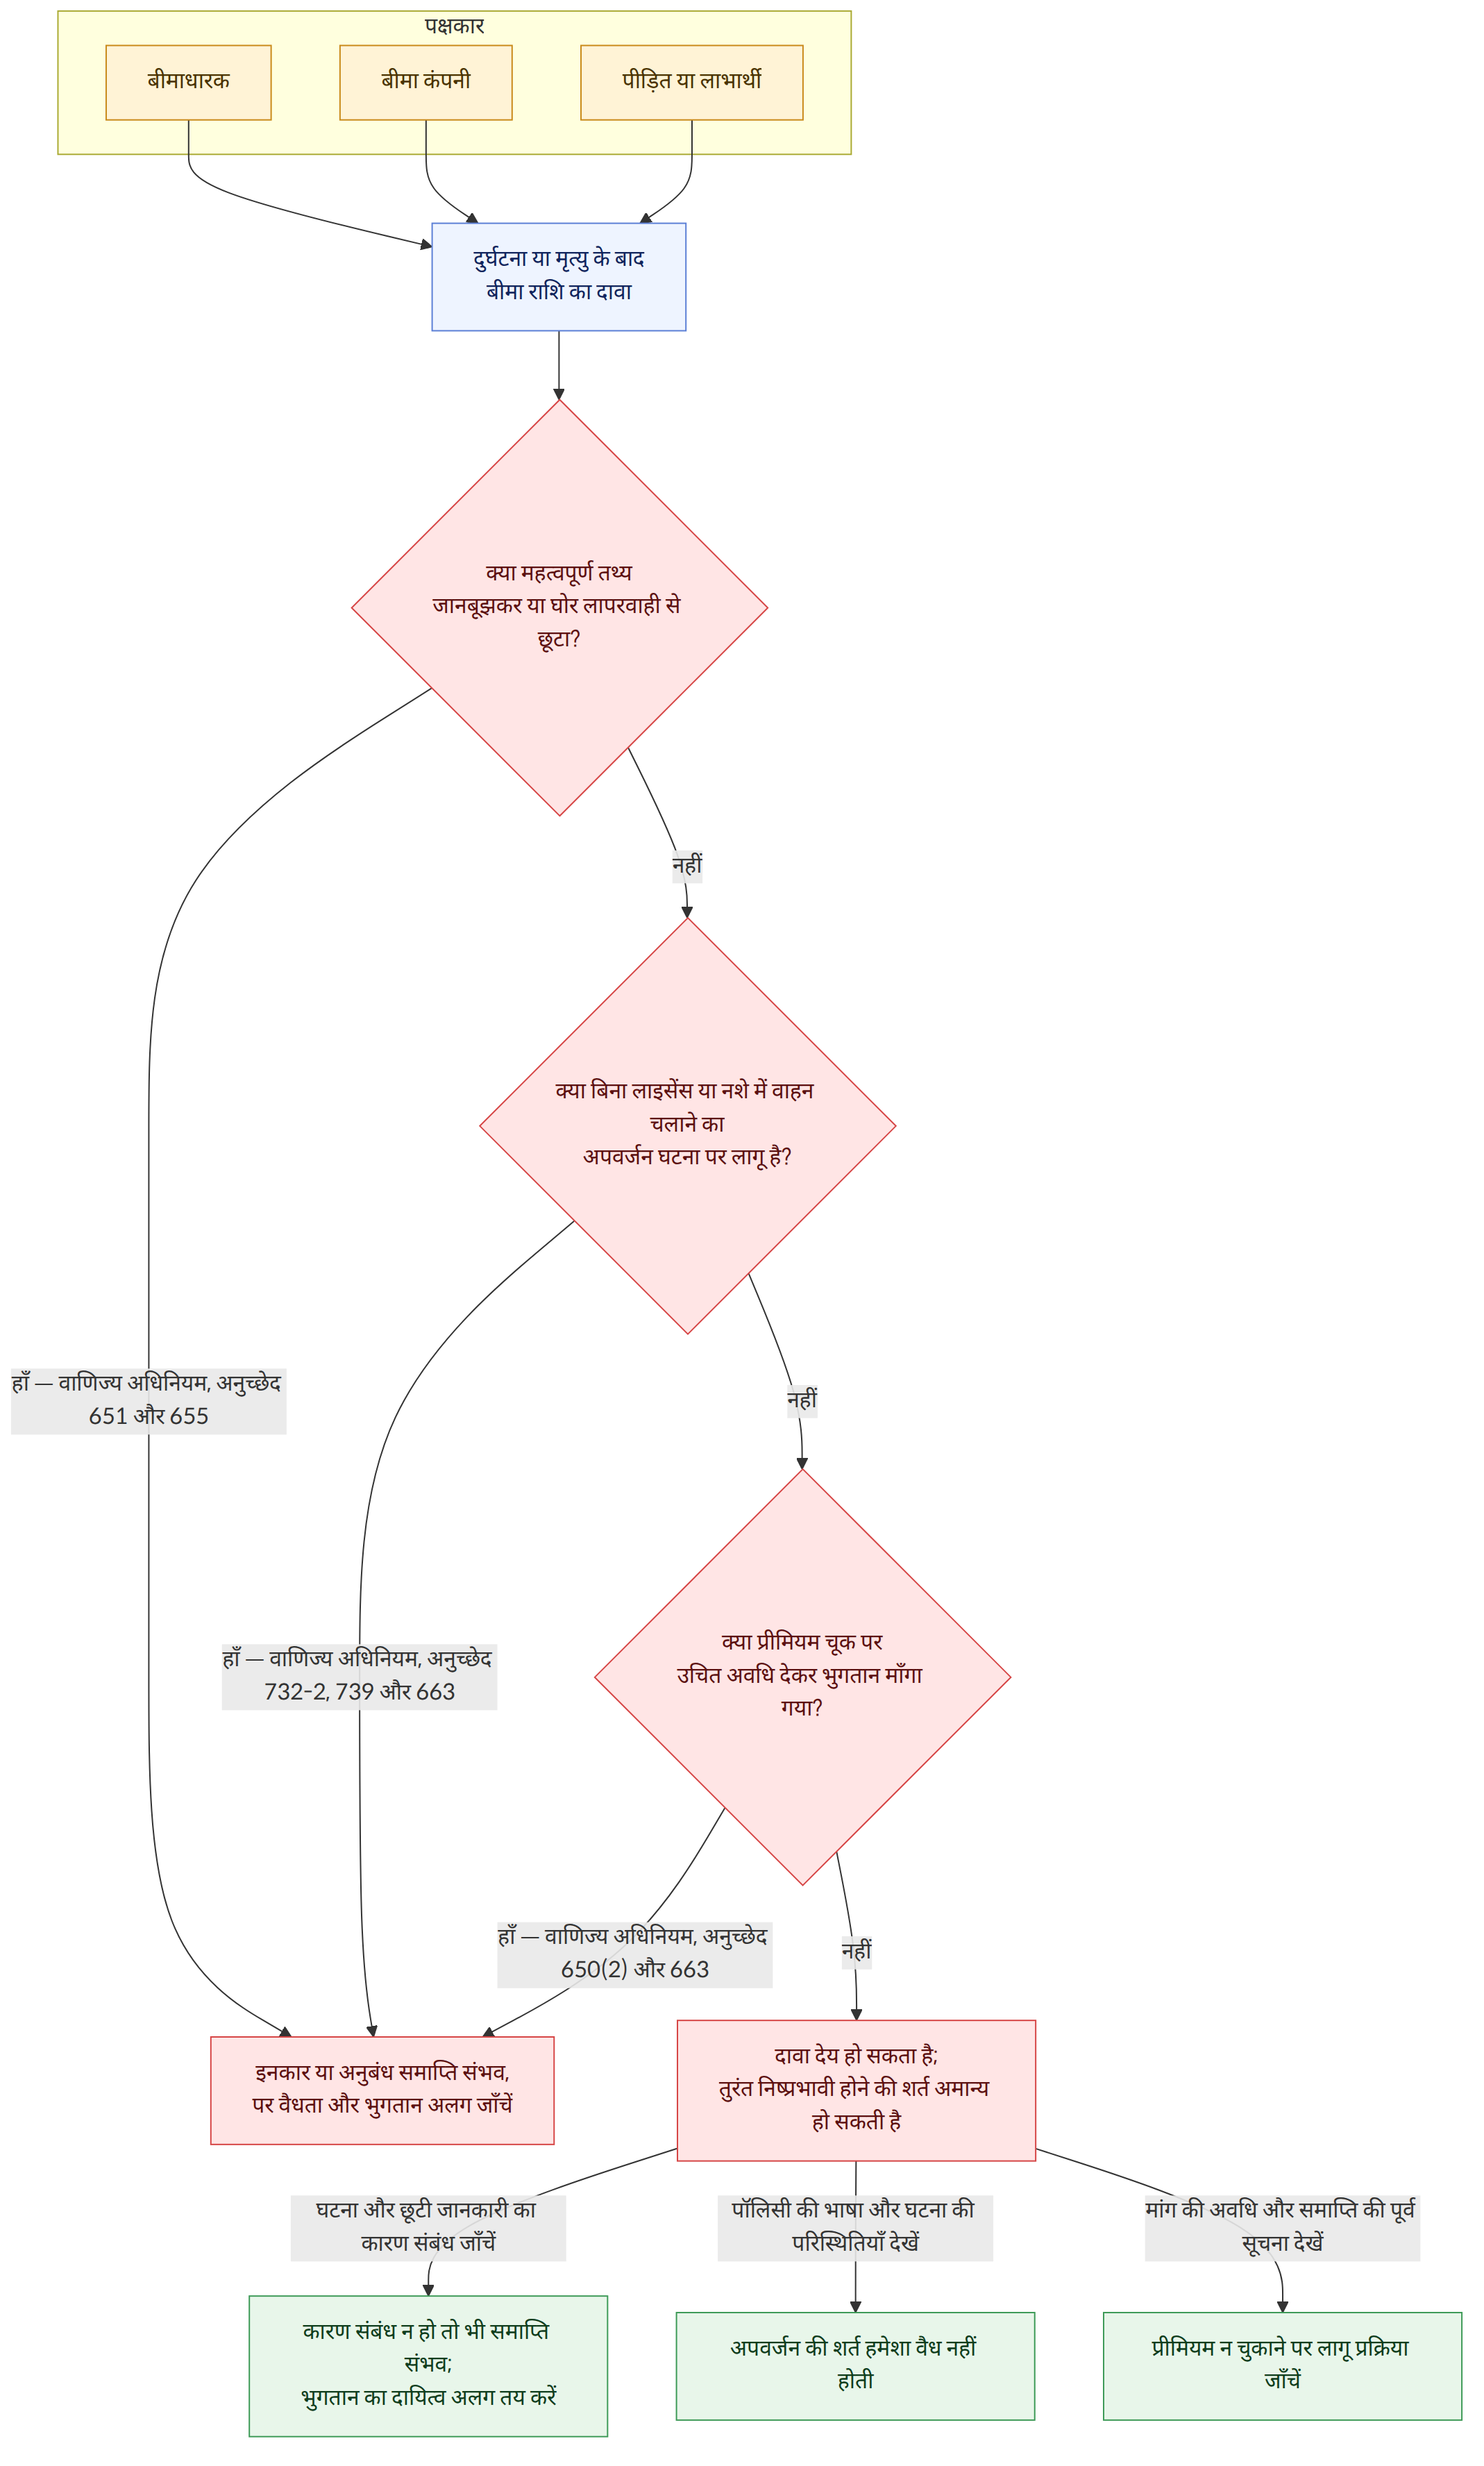
- प्रीमियम का भुगतान न होने पर बिना किसी प्रक्रिया के अनुबंध स्वतः निष्प्रभावी हो जाने की पॉलिसी-शर्त की वैधता पर प्रश्न उठ सकता है। बीमाकर्ता को भुगतान के लिए उचित अवधि तय करके मांग करनी चाहिए। शर्तों के अनुसार, अनुबंध समाप्ति की पूर्व सूचना उसी समय देना भी वैध हो सकता है (वाणिज्य अधिनियम, अनुच्छेद 650(2) (상법 제650조 제2항), अनुच्छेद 663 (상법 제663조), मामला 4)।
- जानकारी देने के दायित्व के उल्लंघन के आधार पर अनुबंध समाप्त करने के लिए यह देखना होगा कि क्या कोई महत्वपूर्ण तथ्य जानबूझकर या घोर लापरवाही से नहीं बताया गया था। बीमा घटना और न बताई गई बात के बीच कारणात्मक संबंध न होने पर भी अनुबंध समाप्त किया जा सकता है, लेकिन बीमा राशि देने का दायित्व अलग से तय किया जाता है (वाणिज्य अधिनियम, अनुच्छेद 651 (상법 제651조), अनुच्छेद 655 (상법 제655조), मामले 18 और 19)।
- मृत्यु बीमा में आत्महत्या के कारण अपवर्जन लागू होगा या नहीं, यह विशिष्ट परिस्थितियों के आधार पर तय किया जाता है, जैसे कि बीमित व्यक्ति ने स्वतंत्र रूप से निर्णय लेकर सचेतन रूप से अपना जीवन समाप्त किया था या नहीं। केवल मानसिक बीमारी या अत्यंत गंभीर मानसिक अवस्था होना अपने-आप परिणाम तय नहीं करता (मामले 5 और 16)।
- किसी अन्य व्यक्ति की मृत्यु को बीमा घटना बनाने वाले बीमा अनुबंध के लिए अनुबंध करते समय बीमित व्यक्ति की लिखित सहमति आवश्यक है। सहमति न होने पर अनुबंध अमान्य हो सकता है (वाणिज्य अधिनियम, अनुच्छेद 731(1) (상법 제731조 제1항), मामला 9)।
- दुर्घटना बीमा में बिना लाइसेंस या शराब के नशे में वाहन चलाने से संबंधित अपवर्जन-शर्त की वैधता सीमित हो सकती है, यदि उसका अर्थ यह हो कि लापरवाही से हुई दुर्घटना में भी मुआवज़ा नहीं मिलेगा। हालांकि, पॉलिसी की सटीक भाषा और दुर्घटना का स्वरूप देखना आवश्यक है (वाणिज्य अधिनियम, अनुच्छेद 732-2 (상법 제732조의2), अनुच्छेद 739 (상법 제739조), अनुच्छेद 663 (상법 제663조), मामला 10)।
- बीमा राशि का भुगतान करने के बाद बीमाकर्ता किसी तीसरे पक्ष के विरुद्ध अधिकारों का प्रतिस्थापन कितनी सीमा तक कर सकता है, यह बीमा के प्रकार और पक्षों के संबंध पर निर्भर करता है। साथ रहने वाले परिवार के सदस्यों के विरुद्ध अधिकारों पर कानून में अपवाद हैं। मामले में उल्लिखित संशोधित प्रावधानों की भी जाँच करनी चाहिए (वाणिज्य अधिनियम, अनुच्छेद 682 (상법 제682조), मामले 13 और 25)।
अक्सर पूछे जाने वाले प्रश्न
Q. यदि एक बीमा कंपनी ने पीड़ित को पूरा मुआवज़ा दे दिया हो, तो क्या वह दूसरी बीमा कंपनी से वसूली कर सकती है?
संयुक्त अपकृत्यकर्ताओं द्वारा अलग-अलग लिए गए बीमा के बीमाकर्ता पीड़ित के प्रति हर्जाने के दायित्व को सीधे वहन कर सकते हैं। यदि एक बीमाकर्ता द्वारा पीड़ित को मुआवज़ा देने से दायित्व संयुक्त रूप से समाप्त हो जाता है, तो वह दूसरे बीमाकर्ता से उसके देय हिस्से की प्रत्यक्ष वसूली कर सकता है।
Q. यदि मुझे सूचना मिली है कि प्रीमियम न भरने के कारण अनुबंध निष्प्रभावी हो गया है, तो क्या मुझे बीमा राशि नहीं मिलेगी?
प्रीमियम का भुगतान न होने पर अनुबंध तुरंत निष्प्रभावी हो जाने की बात कहने वाली पॉलिसी-शर्त वाणिज्य अधिनियम के प्रावधानों के विरुद्ध होने के कारण अमान्य हो सकती है। बीमाकर्ता को भुगतान के लिए उचित अवधि तय करके मांग करनी चाहिए। यदि वह अनुबंध समाप्ति की पूर्व सूचना भी देता है, तो मांग की अवधि सहित लागू विशिष्ट शर्तों की जाँच करनी चाहिए।
Q. यदि यातायात दुर्घटना के इलाज का खर्च राष्ट्रीय स्वास्थ्य बीमा से दिया गया हो और बाद में पीड़ित का दोषी पक्ष से समझौता हो जाए, तो क्या होगा?
राष्ट्रीय स्वास्थ्य बीमा सेवा द्वारा दिए गए लाभों की सीमा तक उसे दोषी पक्ष के विरुद्ध वसूली का अधिकार मिल सकता है। इसलिए समझौता करते समय सेवा द्वारा वहन किए गए लाभों की राशि और पीड़ित द्वारा दावा किए जाने वाले नुकसान—जैसे स्वयं वहन की गई राशि—को अलग-अलग करना और सेवा से पुष्टि करना महत्वपूर्ण है।
Q. क्या बीमा कंपनी अनुबंध समाप्त कर सकती है, भले ही बताई न गई बीमारी दुर्घटना का कारण न हो?
यदि कोई महत्वपूर्ण तथ्य जानबूझकर या घोर लापरवाही से नहीं बताया गया था, तो बीमा कंपनी उस तथ्य और दुर्घटना के बीच कारणात्मक संबंध न होने पर भी अनुबंध समाप्त कर सकती है। हालांकि, बीमा राशि का भुगतान होगा या नहीं, यह अलग से तय किया जाता है। यदि यह साबित हो जाए कि बीमा घटना और जानकारी देने के दायित्व के उल्लंघन के बीच कोई कारणात्मक संबंध नहीं है, तो बीमा राशि देने का दायित्व माना जा सकता है।
Q. यदि मृत्यु आत्महत्या से हुई हो, तो क्या जीवन बीमा की राशि नहीं मिल सकती?
आत्महत्या, सिद्धांततः, अपवर्जन का आधार हो सकती है। लेकिन यदि मृत्यु ऐसी अवस्था में हुई हो जिसमें स्वतंत्र रूप से निर्णय लेने की क्षमता सीमित थी, तो उसे पॉलिसी के अर्थ में जानबूझकर स्वयं को नुकसान पहुँचाने से अलग माना जा सकता है। मानसिक बीमारी और घटना के समय व्यक्ति की अवस्था सहित विशिष्ट परिस्थितियों पर विचार करना आवश्यक है।
Q. क्या परिवार के किसी सदस्य की मृत्यु का बीमा उसकी सहमति के बिना लिया जा सकता है?
किसी अन्य व्यक्ति की मृत्यु को बीमा घटना बनाने वाले अनुबंध के लिए अनुबंध करते समय बीमित व्यक्ति की लिखित सहमति आवश्यक है। सहमति के बिना किया गया अनुबंध अमान्य हो सकता है, इसलिए केवल परिवार का सदस्य होने के आधार पर सहमति की प्रक्रिया छोड़ी नहीं जा सकती।
Q. यदि बिना लाइसेंस वाहन चलाते समय दुर्घटना हो जाए, तो क्या दुर्घटना बीमा की राशि हमेशा देने से इनकार किया जाएगा?
केवल इस कारण कि पॉलिसी में बिना लाइसेंस वाहन चलाने से संबंधित अपवर्जन-शर्त है, बीमा राशि देने से हमेशा इनकार नहीं किया जा सकता। दुर्घटना बीमा की ऐसी शर्त अमान्य हो सकती है जिसका अर्थ हो कि लापरवाही से हुई दुर्घटना में भी मुआवज़ा नहीं मिलेगा। हालांकि, यह जाँचना होगा कि क्या दुर्घटना जानबूझकर किए गए कृत्य के रूप में मानी जा सकती है और पॉलिसी में क्या लिखा है।
Q. यदि दोषी वाहन की बीमा कंपनी अपवर्जन का दावा करे, तो क्या मैं अपने बिना बीमा वाले वाहन से हुई दुर्घटना के लिए बीमा भी नहीं मांग सकता?
भले ही दोषी वाहन के बीमाकर्ता की मुआवज़ा देने की जिम्मेदारी कानून के तहत वस्तुनिष्ठ रूप से स्पष्ट न हुई हो, फिर भी मामला बिना बीमा वाले वाहन से हुई दुर्घटना के बीमा के दायरे में आ सकता है। पीड़ित का बीमाकर्ता पॉलिसी के अनुसार पहले बीमा राशि दे सकता है। इसके बाद अलग से वसूली या अनुचित लाभ की वापसी का दावा स्वीकार होगा या नहीं, यह अलग से तय किया जाता है।
Q. क्या बीमा राशि का दावा देर से करने पर समय-सीमा समाप्त हो जाती है?
बीमा राशि के दावे की समय-सीमा और उसकी गणना शुरू होने का समय, लागू कानून, अनुबंध और बीमा घटना होने की तारीख आदि की जाँच करके तय करना चाहिए। किसी मामले में उल्लिखित पुराने वाणिज्य अधिनियम की अवधि को वर्तमान मामले पर ज्यों का त्यों लागू नहीं करना चाहिए। समय-सीमा समाप्त होने के बाद भी, बीमाकर्ता द्वारा उसका बचाव उठाना अधिकार का दुरुपयोग है या नहीं, यह असाधारण परिस्थितियों के आधार पर तय किया जाता है।
संबंधित क़ानून
- वाणिज्य अधिनियम, अनुच्छेद 638-3 (상법 제638조의3)
- वाणिज्य अधिनियम, अनुच्छेद 650(2) (상법 제650조 제2항)
- वाणिज्य अधिनियम, अनुच्छेद 651 (상법 제651조)
- वाणिज्य अधिनियम, अनुच्छेद 652(1) (상법 제652조 제1항)
- वाणिज्य अधिनियम, अनुच्छेद 655 (상법 제655조)
- वाणिज्य अधिनियम, अनुच्छेद 659(1) (상법 제659조 제1항)
- वाणिज्य अधिनियम, अनुच्छेद 662 (상법 제662조)
- वाणिज्य अधिनियम, अनुच्छेद 663 (상법 제663조)
- वाणिज्य अधिनियम, अनुच्छेद 682 (상법 제682조)
- वाणिज्य अधिनियम, अनुच्छेद 723 (상법 제723조)
- वाणिज्य अधिनियम, अनुच्छेद 724(2) (상법 제724조 제2항)
- वाणिज्य अधिनियम, अनुच्छेद 725 (상법 제725조)
- वाणिज्य अधिनियम, अनुच्छेद 726-2 (상법 제726조의2)
- वाणिज्य अधिनियम, अनुच्छेद 731(1) (상법 제731조 제1항)
- वाणिज्य अधिनियम, अनुच्छेद 732 (상법 제732조)
ध्यान दें
- बीमा अनुबंध समाप्त करने के लिए कानून द्वारा निर्धारित शर्तें और समय-सीमाएँ लागू हो सकती हैं। प्रीमियम के भुगतान की मांग या जानकारी देने के दायित्व के उल्लंघन संबंधी सूचना की सामग्री, समय और उसके पहुँचने की पुष्टि करनी चाहिए।
- बीमा राशि के दावे की समय-सीमा के मामले में, किसी उदाहरण में उद्धृत पुराना कानून और वर्तमान में लागू प्रावधान अलग हो सकते हैं। इसलिए संबंधित अनुबंध और दुर्घटना के समय लागू कानून की जाँच करनी चाहिए।
- केवल पॉलिसी में दिए गए अपवर्जन के शब्दों से यह तय नहीं होता कि बीमा राशि दी जाएगी या नहीं। बीमा का प्रकार, दुर्घटना की परिस्थितियाँ, अनुबंध करने की प्रक्रिया और पॉलिसी की शर्तें समझाई गई थीं या नहीं—इन सभी पर विचार करना चाहिए।
स्रोत मामले
यह गाइड कोरिया लीगल एड कॉर्पोरेशन के निम्न परामर्श मामलों (कोरियाई में) से AI द्वारा तैयार की गई है।
- 공동불법행위자의 보험자 상호간 발생한 직접구상권의 소멸시효기간
- 보증보험계약상 보험자와 주계약상 보증인간의 구상권 관계
- 교통사고 합의 후 국민건강보험의 보험급여 부담 여부
- 계속보험료납입지체와 해지예고부 납입최고
- 피보험자의 자살과 보험자의 면책 여부
- 다른 상해보험 가입 사실에 대한 고지의무 위반으로 인한 보험계약 해지 여부
- 차 안에서 잠자던 중 질식사한 경우 자동차보험 적용 여부
- 보험계약자의 기망에 의한 보증보험계약 취소 시 피보험자에 대한 대항력
- 피보험자의 서면에 의한 동의 없이 체결된 생명보험계약의 효력
- 무보험자동차에 의한 상해특약상 무면허·음주운전 면책조항의 효력
- 무면허운전 사실을 인식 못한 경우 무면허운전 면책약관의 적용 여부
- 15세 미만자 등의 사망을 보험사고로 한 보험계약은 무효라고 정한 상법 제732조가 효력규정인지 여부.
- 무단운전자가 보험계약자의 동거가족인 경우 상법상 보험자대위 여부
- 피보험자의 주소변경통보 불이행에 대한 보험회사 약관의 효력
- 업무용 자동차종합보험계약약관 중 대인배상 Ⅱ에서 산업재해보상보험법에 의해 재해보상을 받을 수 있는 사람에 대하여는 보상하지 않...
- 인보험에서 보험자의 면책사유로 규정한 ‘피보험자의 고의’와 자배법상 ‘승객의 고의 또는 자살행위’의 의미
- 보험금청구권의 소멸시효 기간 및 보험사의 소멸시효 항변이 권리남용에 해당하는 경우
- 보험사에게 질병진단을 받은 사실을 고지하지 않았더라도 보험금 지급을 청구할 수 있는 경우
- 고지의무 위반이 있는 경우 그 위반이 사고발생과 무관하더라도 보험해지가능한지
- 피보험자가 손해배상판결에 항소하지 않아 확정시킨 경우 보험자 면책되는지
- 의뢰인이 도중에 하차한 후 발생한 사고를 통상의 대리운전 중 사고로 볼 수 있는지 여부
- 보험계약이 선량한 풍속 기타 사회질서에 반하여 무효가 되는 경우
- 임차인이 임차건물과 그 안의 동산 및 기계 등에 대하여 자신을 소유자로 기재하여 보험계약을 체결한 경우, 그 중 건물 부분에 ...
- 상해보험계약자의 장해등급 판정에 있어 미국의사협회(a.m.a.)의 신체장해평가지침 제1판 내지 제5판의 증거채택 가부
- 무보험자동차에 의한 상해담보특약이 적용되어 보험회사가 피해자에게 보험금을 지급한 경우 가해차량 보험자에게 부당이득반환을 청구할...
यह कोरियाई क़ानून की सामान्य जानकारी है, आपके मामले के लिए क़ानूनी सलाह नहीं। किसी विशेष मामले के लिए वकील या कोरिया लीगल एड कॉर्पोरेशन (कोरिया में 132) से संपर्क करें।