
ऋण-ग्रहण के प्रकार और लेनदार के दावों की मार्गदर्शिका
15 परामर्श मामलों पर आधारित · अपडेट · कोरियाई मूल से अनुवादित।
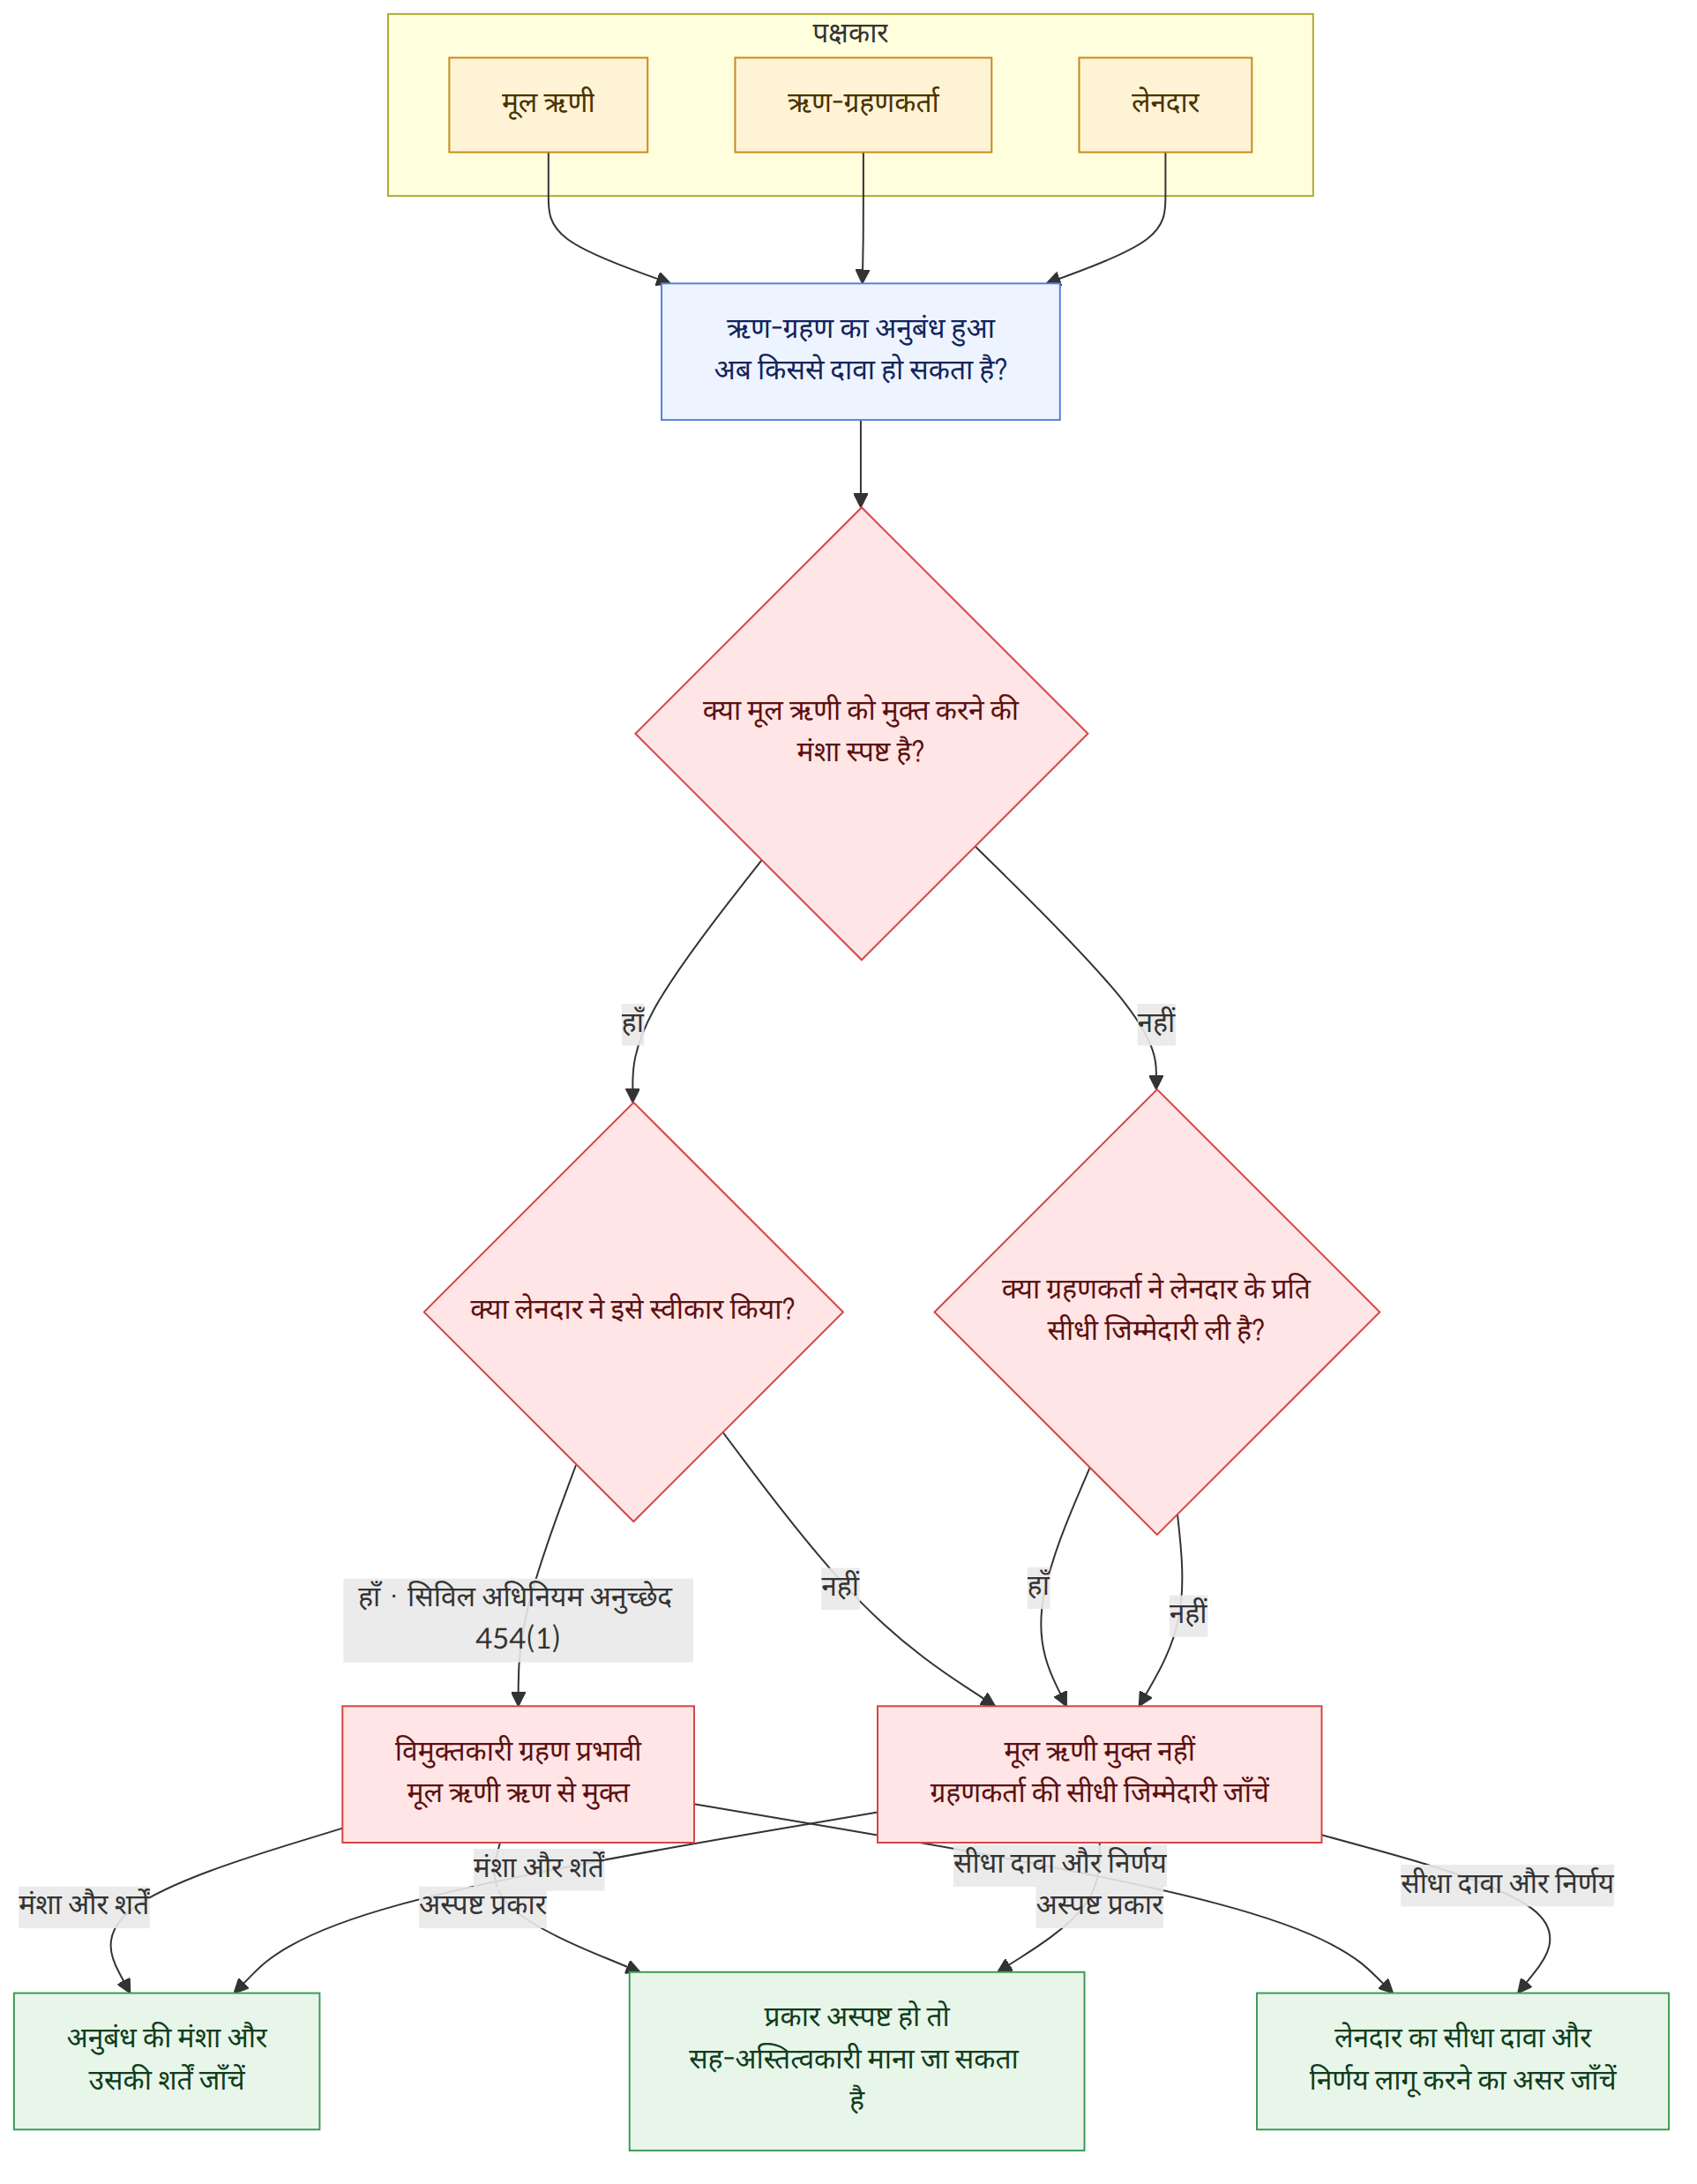
ऋण-ग्रहण को तीन प्रकारों में बांटा जाता है: विमुक्तकारी ऋण-ग्रहण, जिसमें मूल ऋणी ऋण से मुक्त हो जाता है; सह-अस्तित्वकारी ऋण-ग्रहण, जिसमें मूल ऋणी और ऋण-ग्रहणकर्ता दोनों जिम्मेदार रहते हैं; और निष्पादन-ग्रहण, जिसमें ऋणी और ऋण-ग्रहणकर्ता के बीच केवल ऋण का निष्पादन करने का वादा होता है। अनुबंध का नाम मात्र यह तय नहीं करता कि उसका प्रकार क्या है; पक्षकारों की मंशा और अनुबंध की शर्तों के आधार पर यह तय होता है कि लेनदार किससे दावा कर सकता है।
एक नज़र में
मुख्य बातें
- विमुक्तकारी ऋण-ग्रहण वह रूप है जिसमें ऋण-ग्रहणकर्ता ऋणी का स्थान लेता है और मूल ऋणी ऋण से मुक्त हो जाता है। यदि यह ऋणी और ऋण-ग्रहणकर्ता के बीच अनुबंध द्वारा किया जाता है, तो यह लेनदार की स्वीकृति मिलने पर ही प्रभावी होता है (सिविल अधिनियम, अनुच्छेद 454(1) (민법 제454조 제1항)).
- सह-अस्तित्वकारी ऋण-ग्रहण वह रूप है जिसमें मूल ऋणी का ऋण बना रहता है और ऋण-ग्रहणकर्ता भी लेनदार के प्रति सीधे जिम्मेदार होता है। लेनदार की स्वीकृति इसके प्रभावी होने की शर्त नहीं है और लेनदार ऋण-ग्रहणकर्ता से सीधे निष्पादन की मांग कर सकता है (मामला 12, सर्वोच्च न्यायालय का 24 नवंबर 1998 का निर्णय, 98다33765).
- यदि यह स्पष्ट न हो कि ऋण-ग्रहण विमुक्तकारी है या सह-अस्तित्वकारी, तो उसे सह-अस्तित्वकारी ग्रहण माना जाता है। हालांकि, विशिष्ट प्रकार का निर्णय अनुबंध में व्यक्त पक्षकारों की मंशा की व्याख्या करके किया जाता है (मामला 13, सर्वोच्च न्यायालय का 24 सितंबर 2002 का निर्णय, 2002다36228).
- निष्पादन-ग्रहण वह रूप है जिसमें ऋण-ग्रहणकर्ता ऋणी से यह वादा करता है कि वह लेनदार के प्रति उसके ऋण का निष्पादन करेगा। विशेष परिस्थितियां न होने पर लेनदार निष्पादन-ग्रहणकर्ता से सीधे भुगतान की मांग नहीं कर सकता (मामला 14, सर्वोच्च न्यायालय का 11 जून 2009 का निर्णय, 2008다75072).
- भले ही अचल संपत्ति का खरीदार बंधक ऋण आदि ग्रहण करे और उस राशि को खरीद मूल्य से घटवा ले, केवल इस तथ्य से यह विमुक्तकारी ग्रहण नहीं बन जाता। लेनदार सीधे दावा कर सकता है या नहीं, इसका निर्णय सभी बातों पर विचार करके किया जाता है, जिसमें यह भी शामिल है कि क्या तीसरे पक्ष को सीधे अधिकार देने की मंशा थी (मामला 2, सर्वोच्च न्यायालय का 24 अक्टूबर 1997 का निर्णय, 97다28698).
- सह-अस्तित्वकारी ऋण-ग्रहण को किसी तीसरे पक्ष के हित में किए गए अनुबंध के रूप में देखा जा सकता है। इसलिए, यदि लेनदार ऋण-ग्रहणकर्ता से निष्पादन की मांग करके लाभ स्वीकार करने की मंशा व्यक्त करता है, तो वह ऋण-ग्रहणकर्ता से सीधे दावा करने का अधिकार प्राप्त कर सकता है। हालांकि, यदि लेनदार सह-अस्तित्वकारी ग्रहण से अनजान रहते हुए यह कहता है कि वह विमुक्तकारी ग्रहण के लिए सहमत नहीं है, तो इसे लाभ अस्वीकार करना नहीं माना जा सकता (मामला 5, सर्वोच्च न्यायालय का 13 सितंबर 2013 का निर्णय, 2011다56033).
- यदि विमुक्तकारी ऋण-ग्रहण मान्य हो जाता है, तो मूल ऋणी के विरुद्ध दिए गए निर्णय को ऋण-ग्रहणकर्ता के विरुद्ध लागू करने के लिए उत्तराधिकार-निष्पादन आदेश प्राप्त किया जा सकता है। इसके विपरीत, सह-अस्तित्वकारी ग्रहण में मूल ऋणी से अलग ऋण का दायित्व लिया जाता है, इसलिए मूल निर्णय की निष्पादन-शक्ति ऋण-ग्रहणकर्ता तक विस्तारित नहीं की जा सकती (सिविल प्रवर्तन अधिनियम, अनुच्छेद 31(1) (민사집행법 제31조 제1항)).
- भले ही व्यवसाय का हस्तांतरण पाने वाला पक्ष हस्तांतरणकर्ता का व्यापारिक नाम इस्तेमाल न करे, यदि वह लेनदार को अलग से सूचित करता है कि वह हस्तांतरणकर्ता का ऋण ग्रहण कर रहा है, तो उस लेनदार के प्रति भुगतान की जिम्मेदारी उत्पन्न हो सकती है (वाणिज्यिक अधिनियम, अनुच्छेद 44 (상법 제44조), मामला 7).
अक्सर पूछे जाने वाले प्रश्न
Q. मैंने ऋण-ग्रहण का अनुबंध किया है—क्या मूल ऋणी को अब और भुगतान नहीं करना होगा?
यह इस बात पर निर्भर करता है कि यह विमुक्तकारी ऋण-ग्रहण है या सह-अस्तित्वकारी ऋण-ग्रहण। विमुक्तकारी ऋण-ग्रहण होने पर मूल ऋणी ऋण-संबंध से मुक्त हो जाता है, जबकि सह-अस्तित्वकारी ऋण-ग्रहण होने पर मूल ऋणी का ऋण भी यथावत बना रहता है। यदि प्रकार स्पष्ट न हो, तो इसे सह-अस्तित्वकारी ऋण-ग्रहण माना जा सकता है।
Q. क्या लेनदार की सहमति के बिना भी ऋण-ग्रहण वैध हो सकता है?
ऋणी और ऋण-ग्रहणकर्ता के बीच अनुबंध के आधार पर किया गया विमुक्तकारी ऋण-ग्रहण तभी प्रभावी होता है जब लेनदार उसे स्वीकार करे। इसके विपरीत, सह-अस्तित्वकारी ऋण-ग्रहण लेनदार की स्वीकृति के बिना भी प्रभावी हो सकता है।
Q. यदि निष्पादन-ग्रहणकर्ता भुगतान नहीं करता, तो क्या लेनदार उससे सीधे दावा कर सकता है?
सिद्धांततः, लेनदार सीधे दावा नहीं कर सकता। निष्पादन-ग्रहणकर्ता का दायित्व केवल ऋणी के साथ अपने संबंध में ऋण का निष्पादन करना है; वह लेनदार के प्रति सीधे ऋण का दायित्व नहीं लेता।
Q. यदि अनुबंध में ऋण-ग्रहण का प्रकार स्पष्ट रूप से नहीं लिखा है, तो उसका निर्णय कैसे किया जाता है?
निर्णय अनुबंध के पक्षकारों की मंशा और अनुबंध की शर्तों आदि की व्याख्या करके किया जाता है। यदि यह स्पष्ट न हो कि ग्रहण विमुक्तकारी है या सह-अस्तित्वकारी, तो उसे सह-अस्तित्वकारी ग्रहण माना जाता है। इसलिए अनुबंध में प्रयुक्त शब्दों के साथ-साथ पक्षकारों के बीच तय की गई शर्तें भी महत्वपूर्ण हैं।
Q. सह-अस्तित्वकारी ऋण-ग्रहण में ऋण-ग्रहणकर्ता से सीधे दावा करने के लिए क्या लेनदार को सहमति देनी होगी?
लेनदार की स्वीकृति सह-अस्तित्वकारी ऋण-ग्रहण के प्रभावी होने की शर्त नहीं है। हालांकि, यदि ऋणी और ऋण-ग्रहणकर्ता के बीच का समझौता किसी तीसरे पक्ष के हित में किया गया अनुबंध है, तो लेनदार ऋण-ग्रहणकर्ता से निष्पादन की मांग करके लाभ स्वीकार करने की अपनी मंशा व्यक्त कर सकता है और इस प्रकार सीधे दावा करने का अधिकार प्राप्त कर सकता है।
Q. यदि विमुक्तकारी ऋण-ग्रहण माना जाता है, तो क्या मूल निर्णय के आधार पर ऋण-ग्रहणकर्ता के विरुद्ध सीधे जबरन निष्पादन किया जा सकता है?
यदि विमुक्तकारी ऋण-ग्रहण के कारण ऋण-ग्रहणकर्ता ने मूल ऋणी का स्थान ले लिया है, तो उत्तराधिकार-निष्पादन आदेश प्राप्त करके निष्पादन किया जा सकता है। सह-अस्तित्वकारी ग्रहण के मामले में, मूल निर्णय की निष्पादन-शक्ति ऋण-ग्रहणकर्ता तक विस्तारित नहीं की जा सकती; ऋण-ग्रहणकर्ता के विरुद्ध अलग दावा करना पड़ सकता है।
Q. यदि किरायेदार ने नए मकान-मालिक पर आपत्ति किए बिना किराया दिया, तो क्या उसने जमा राशि लौटाने के ऋण के ग्रहण पर सहमति दी?
ऐसे आचरण को निहित स्वीकृति माना जा सकता है, लेकिन केवल इसी आधार पर निर्णायक निष्कर्ष नहीं निकाला जा सकता। यह देखा जाना चाहिए कि क्या उस समय जमा राशि की वसूली की संभावना पर संदेह जैसी ठोस परिस्थितियां थीं; बाद में मूल मकान-मालिक से राशि लौटाने की मांग किए जाने की बात भी ध्यान में रखी जा सकती है।
Q. यदि व्यवसाय-हस्तांतरण अनुबंध में माल की कीमत का ऋण शामिल नहीं था, तो भी क्या व्यवसाय पाने वाले पक्ष को भुगतान करना पड़ सकता है?
भले ही व्यवसाय का हस्तांतरण पाने वाला पक्ष हस्तांतरणकर्ता का व्यापारिक नाम इस्तेमाल न करे, यदि उसने लेनदार को अलग से सूचित किया हो कि वह हस्तांतरणकर्ता का ऋण ग्रहण कर रहा है, तो उस लेनदार के प्रति भुगतान की जिम्मेदारी मान्य हो सकती है। केवल यह तथ्य कि हस्तांतरण अनुबंध में संबंधित ऋण को उत्तराधिकार में मिलने वाली देनदारियों से बाहर रखा गया था, जिम्मेदारी को खारिज करने के लिए पर्याप्त नहीं है।
Q. यदि ऋण-ग्रहणकर्ता ने ब्याज का भुगतान किया है, तो क्या परिसीमा-अवधि भी निलंबित हो जाती है?
भले ही निष्पादन-ग्रहणकर्ता ने ऋणी के ऋण को स्वीकार किया हो या ब्याज का भुगतान किया हो, विशेष परिस्थितियां न होने पर ऋण की स्वीकृति से उत्पन्न परिसीमा-अवधि के निलंबन का प्रभाव नहीं होगा। इसका कारण यह है कि निष्पादन-ग्रहणकर्ता लेनदार के प्रति सीधे ऋणी नहीं होता।
संबंधित क़ानून
- सिविल अधिनियम, अनुच्छेद 454(1) (민법 제454조 제1항)
- सिविल प्रवर्तन अधिनियम, अनुच्छेद 31(1) (민사집행법 제31조 제1항)
- खेल-सुविधाओं की स्थापना और उपयोग संबंधी अधिनियम, अनुच्छेद 27(1) (체육시설의 설치·이용에 관한 법률 제27조 제1항)
- वाणिज्यिक अधिनियम, अनुच्छेद 44 (상법 제44조)
- आयकर अधिनियम, अनुच्छेद 88(1) (소득세법 제88조 제1항)
ध्यान दें
- भले ही अनुबंध में ‘ऋण ग्रहण करता है’ लिखा हो, इससे तुरंत यह निष्कर्ष नहीं निकाला जा सकता कि वह विमुक्तकारी ऋण-ग्रहण है। यह भी देखना होगा कि क्या ऋणी को मुक्त करने और लेनदार को सीधे अधिकार देने की मंशा थी।
- विमुक्तकारी ऋण-ग्रहण की निहित स्वीकृति मानी जाएगी या नहीं, यह मामले की परिस्थितियों के अनुसार अलग-अलग हो सकता है। केवल आपत्ति न करने या ऋण-ग्रहणकर्ता को किराया देने के आधार पर स्वीकृति को निश्चित नहीं माना जा सकता।
- परिसीमा-अवधि ऋण की प्रकृति के अनुसार बदल सकती है। उदाहरण में बताए गए वाणिज्यिक ऋण के संबंध में कहा गया है कि विमुक्तकारी ग्रहण के बाद भी मूल वाणिज्यिक परिसीमा-अवधि बनी रहती है; इसे सभी प्रकार के ऋणों पर उसी तरह लागू नहीं करना चाहिए।
- व्यवसाय का हस्तांतरण पाने वाले पक्ष की भुगतान-जिम्मेदारी या खेल-सुविधा व्यवसाय का हस्तांतरण पाने वाले पक्ष द्वारा ऋण का उत्तराधिकार, लागू कानून और मामले की ठोस परिस्थितियों के अनुसार बदल सकता है। इसलिए इन्हें ऋण-ग्रहण के सामान्य सिद्धांतों से अलग समझना चाहिए।
स्रोत मामले
यह गाइड कोरिया लीगल एड कॉर्पोरेशन के निम्न परामर्श मामलों (कोरियाई में) से AI द्वारा तैयार की गई है।
- 면책적채무인수와 승계집행문부여
- 병존적 채무인수와 이행인수의 구별
- 면책적 채무인수에 대한 묵시적 승낙
- 면책적 채무인수와 소멸시효기간
- 면책적 채무인수를 승낙하지 아니한다는 의사표시를 한 채권자가 다시 중첩적 수익의 의사표시를 하여 인수인에 대한 채권을 취득할 ...
- 채무자와의 계약에 의한 채무인수의 성질
- 영업양도와 채무인수
- 부담부증여와 양도취득세
- 이행인수인이 채권자에 대하여 채무자의 채무를 승인한 경우, 시효중단 사유가 되는 채무승인의 효력이 발생하는지 여부
- 제3자의 보증적 채무인수가 있는 때의 이행최고의 상대방
- 채무자의 의사에 반하는 채무인수
- 중첩적 채무인수에서의 채권자의 승낙
- 채무인수가 면책적인 것인지 병존적인 것인지 불분명할 경우
- 이행인수인에 대한 채무 이행 청구
- 채무인수의 방법
यह कोरियाई क़ानून की सामान्य जानकारी है, आपके मामले के लिए क़ानूनी सलाह नहीं। किसी विशेष मामले के लिए वकील या कोरिया लीगल एड कॉर्पोरेशन (कोरिया में 132) से संपर्क करें।