
दावे की समाप्ति के लिए मार्गदर्शिका: भुगतान हेतु जमा, सेट-ऑफ और अधिकारों में स्थानापन्न होना
91 परामर्श मामलों पर आधारित · अपडेट · कोरियाई मूल से अनुवादित।
ऋण विधिसम्मत भुगतान-जमा या सेट-ऑफ आदि से समाप्त हो सकता है, लेकिन जमा का आधार और राशि तथा सेट-ऑफ की शर्तें पूरी होनी चाहिए। जमा राशि प्राप्त करते समय आपत्ति का अधिकार सुरक्षित न रखना या कुर्क किए गए दावे का गलत भुगतान करना अतिरिक्त दावों या दोहरे भुगतान की समस्या पैदा कर सकता है, इसलिए सावधानी बरतें।
एक नज़र में
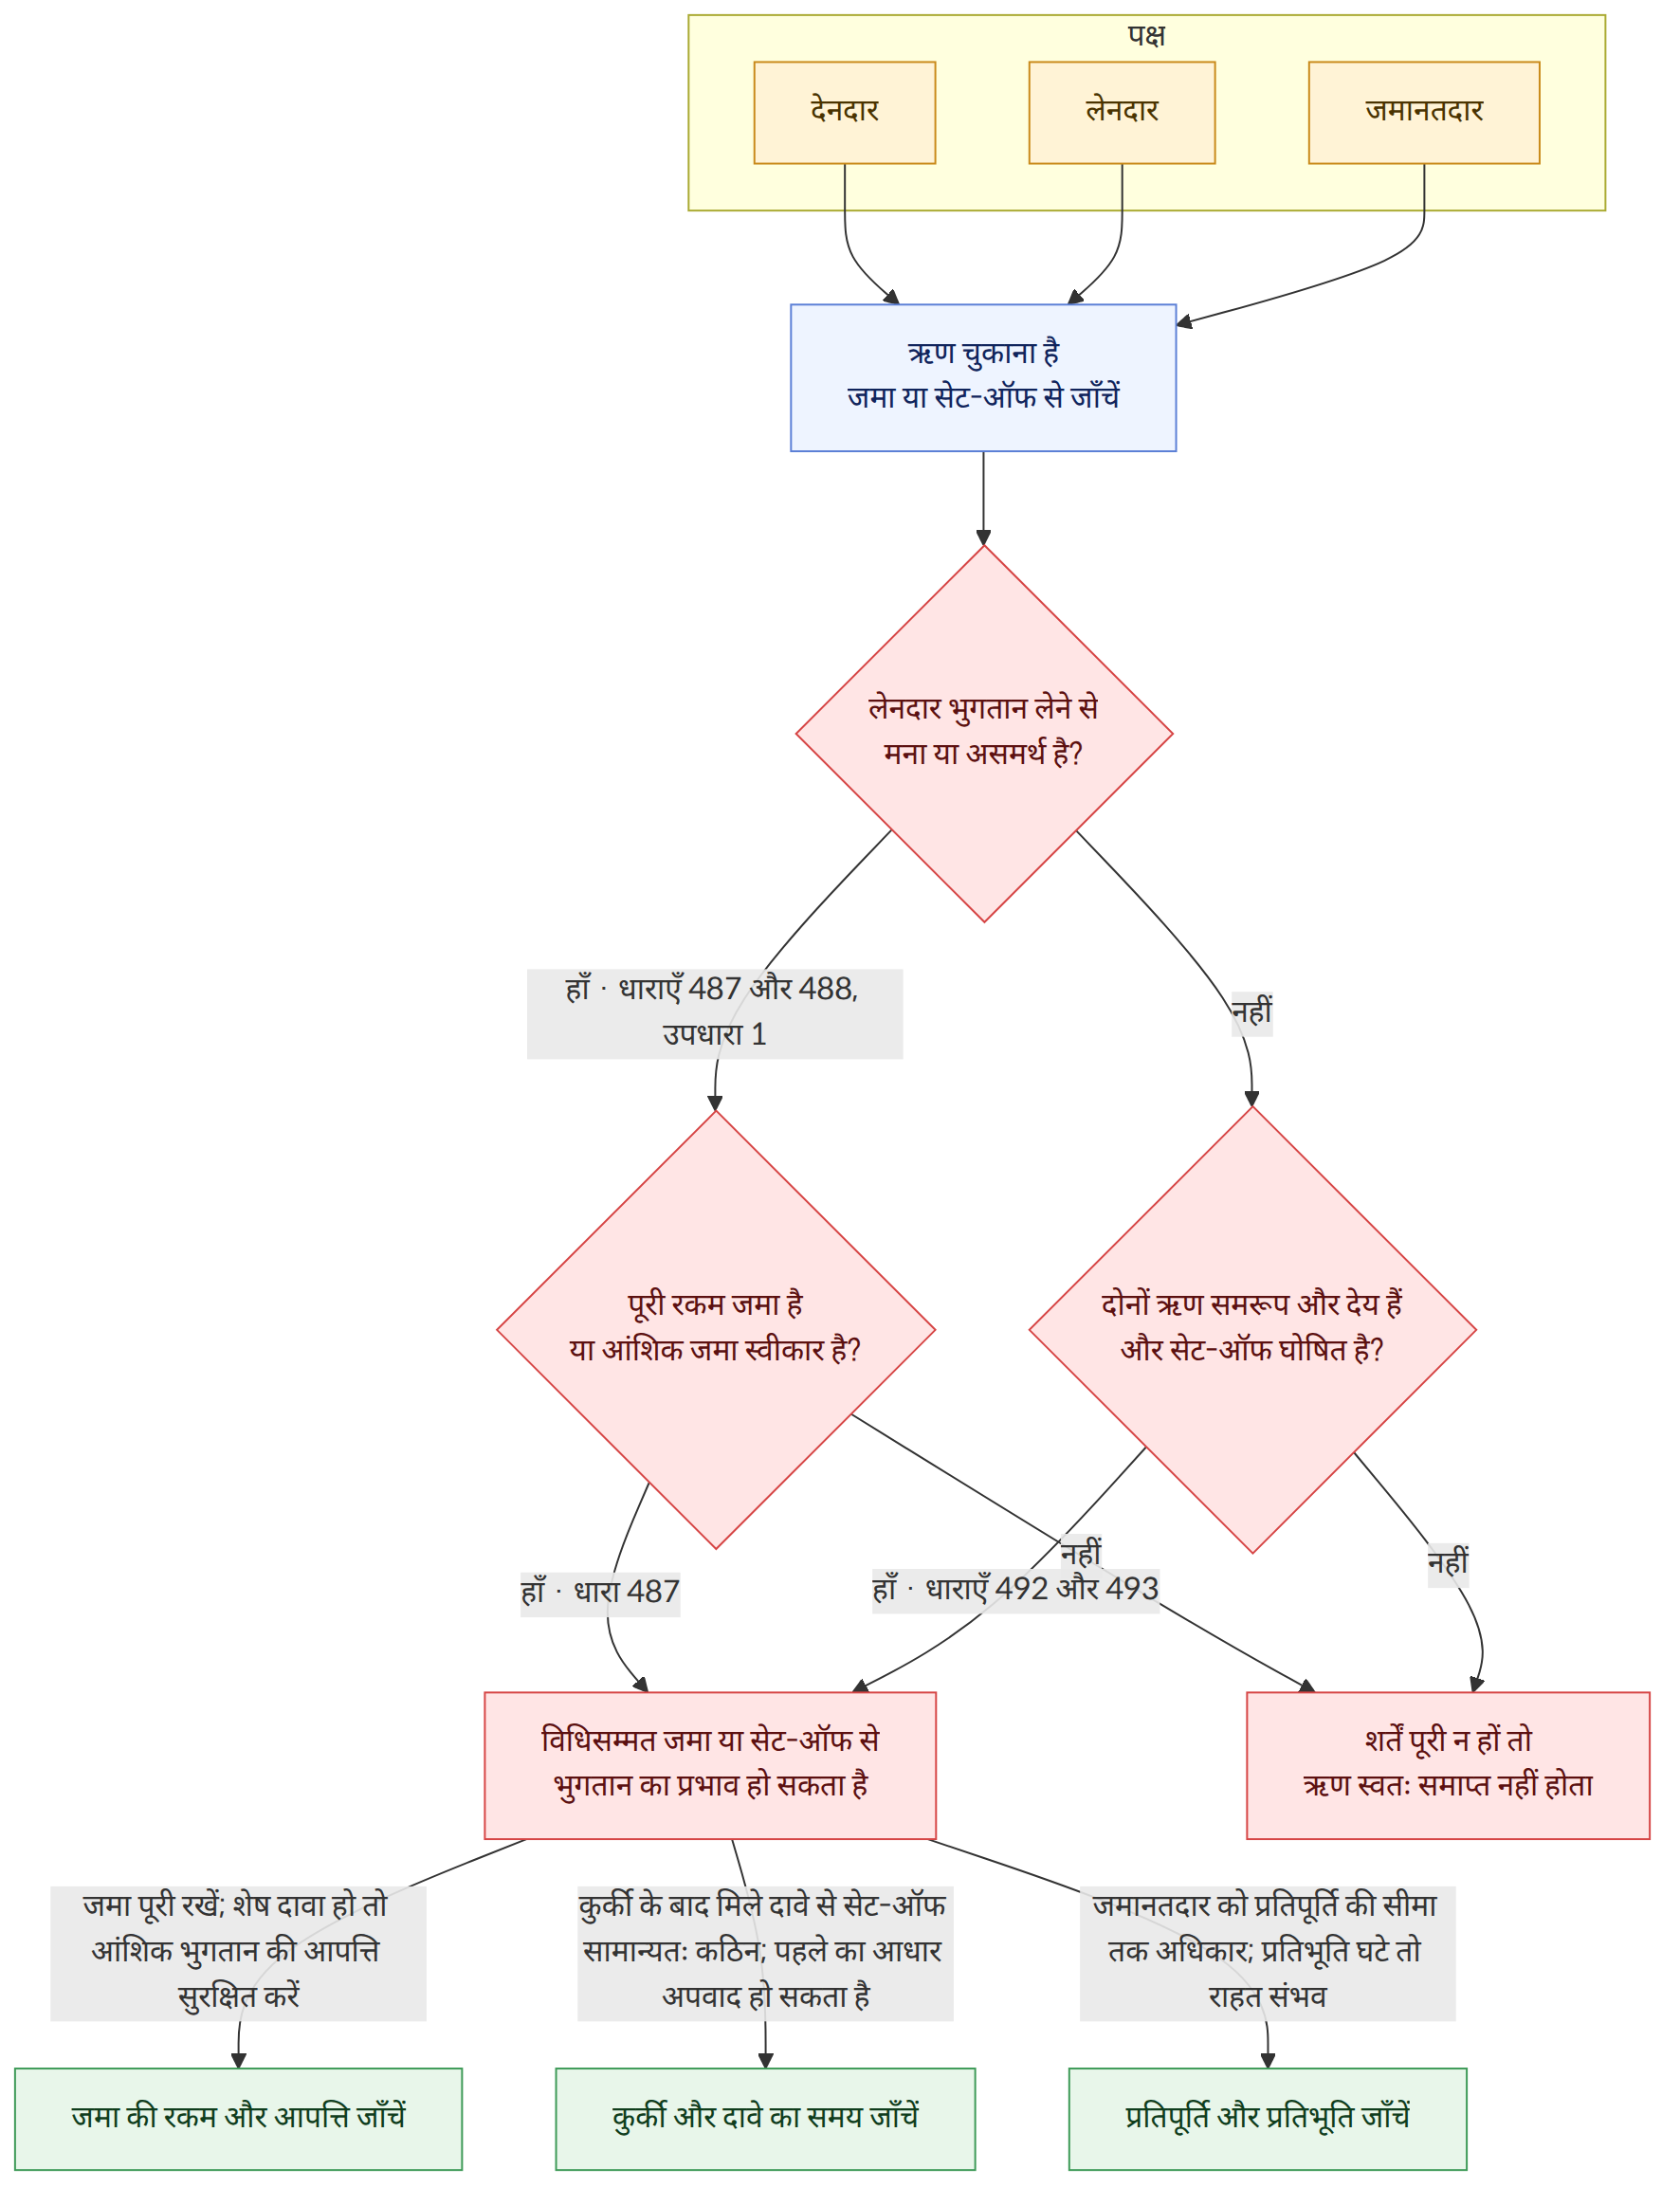
मुख्य बातें
- यदि लेनदार भुगतान स्वीकार नहीं करता या स्वीकार नहीं कर सकता, तो देनदार लेनदार के हित में भुगतान हेतु जमा कर सकता है; विधिसम्मत जमा से जमा किए जाने के समय ही भुगतान का प्रभाव उत्पन्न होता है (नागरिक संहिता की धारा 487 (민법 제487조), धारा 488, उपधारा 1 (민법 제488조 제1항))।
- सिद्धांततः, ऋण की पूरी राशि जमा करनी चाहिए। जब तक लेनदार आंशिक जमा स्वीकार न करे या ऐसी कोई विशेष परिस्थिति न हो जिसमें आंशिक भुगतान को वैध माना जाए, आंशिक जमा से भुगतान का प्रभाव उत्पन्न नहीं हो सकता (नागरिक संहिता की धारा 487 (민법 제487조), सुप्रीम कोर्ट का 10 जुलाई 2008 का निर्णय 2008다10051)।
- जमा राशि प्राप्त करने के बाद भी अतिरिक्त दावा करना हो, तो यह आपत्ति सुरक्षित रखना महत्वपूर्ण है कि राशि आंशिक भुगतान के रूप में स्वीकार की जा रही है। यह आपत्ति जमा अधिकारी या जमा करने वाले व्यक्ति के समक्ष की जा सकती है (मामला 10·21)।
- सेट-ऑफ के लिए आवश्यक है कि दोनों ऋण एक ही प्रकार के हों और दोनों के भुगतान की नियत तिथि आ चुकी हो। सेट-ऑफ के आशय की घोषणा भी आवश्यक है। परिसीमा अवधि पूरी हो चुके दावे का भी सेट-ऑफ किया जा सकता है, यदि परिसीमा अवधि पूरी होने से पहले उसका सेट-ऑफ संभव था (नागरिक संहिता की धारा 492, उपधारा 1 (민법 제492조 제1항), धारा 493 (민법 제493조), धारा 495 (민법 제495조))।
- दावा-कुर्की के बाद अर्जित दावे से सेट-ऑफ करके सिद्धांततः कुर्की-दावे के लेनदार के विरुद्ध बचाव करना कठिन है। हालांकि, कुर्की से पहले से मौजूद आधार वाले दावे और ऐसा दावा जिसका भुगतान उस दावे के साथ एकसाथ किया जाना है जिस पर सेट-ऑफ किया जा रहा है, अलग रूप से तय किए जा सकते हैं (नागरिक संहिता की धारा 498 (민법 제498조), मामला 22)।
- यदि जमानतदार या भुगतान करने में वैध हित रखने वाला कोई अन्य व्यक्ति भुगतान करता है, तो वह लेनदार के अधिकारों में स्थानापन्न हो सकता है; लेकिन वह अधिकारों का प्रयोग केवल प्रतिपूर्ति पाने की सीमा तक कर सकता है (नागरिक संहिता की धारा 481 (민법 제481조), धारा 482 (민법 제482조))।
- यदि लेनदार के जानबूझकर किए गए कार्य या लापरवाही के कारण प्रतिभूति नष्ट या कम हो जाती है, तो वैधानिक रूप से स्थानापन्न व्यक्ति उस सीमा तक दायित्व से मुक्त हो सकता है, जितनी सीमा तक उसे प्रतिपूर्ति नहीं मिल सकती। हालांकि, जमानत आदि—जो वैधानिक स्थानापन्नता की पूर्वशर्त है—के स्थापित होने से पहले ही समाप्त हो चुकी प्रतिभूति पर यह प्रावधान लागू नहीं होता (नागरिक संहिता की धारा 485 (민법 제485조), मामले 23·25)।
- यदि दावा और ऋण एक ही व्यक्ति के अधिकार में आ जाएँ, तो सिद्धांततः वे अधिकारों के एक ही व्यक्ति में मिल जाने के कारण समाप्त हो जाते हैं। हालांकि, तीसरे पक्ष के अधिकार जैसी कोई वैध वजह हो जिसके कारण दावा जारी रहना चाहिए, तो अपवाद लागू हो सकता है (नागरिक संहिता की धारा 507 (민법 제507조), मामला 14)।
अक्सर पूछे जाने वाले प्रश्न
Q. यदि लेनदार भुगतान स्वीकार करने से इनकार करे, तो क्या करना चाहिए?
यदि लेनदार भुगतान स्वीकार नहीं करता या स्वीकार नहीं कर सकता, तो देनदार ऋण के भुगतान-स्थल के जमा कार्यालय में भुगतान हेतु जमा कर सकता है। यदि जमा विधिसम्मत है, तो लेनदार ने जमा राशि प्राप्त की है या नहीं, इससे अलग, जमा किए जाने के समय ही भुगतान का प्रभाव उत्पन्न होता है (मामला 2)।
Q. क्या ऋण की पूरी राशि से कम जमा करने पर भी ऋण समाप्त हो जाता है?
सिद्धांततः, ऋण की पूरी राशि जमा करनी चाहिए। जब तक लेनदार आंशिक जमा स्वीकार न करे या ऐसी कोई विशेष परिस्थिति न हो जिसमें आंशिक भुगतान को वैध माना जाए, आंशिक जमा से ऋण समाप्त नहीं हो सकता (मामला 2·10)।
Q. हर्जाने की जमा राशि प्राप्त करने पर क्या शेष हर्जाने का दावा नहीं किया जा सकता?
यदि जमा इस आशय से किया गया हो कि वह ऋण की पूरी राशि का भुगतान है, तो बिना किसी आपत्ति का अधिकार सुरक्षित रखे जमा राशि प्राप्त करने पर यह माना जा सकता है कि उसे जमा के उद्देश्य के अनुसार स्वीकार किया गया है। अतिरिक्त दावा करना हो, तो यह आपत्ति सुरक्षित रखें कि जमा राशि हर्जाने के केवल एक भाग के रूप में स्वीकार की जा रही है, और जमा-राशि निकासी आवेदन में इस आशय का उल्लेख करना उचित होगा (मामला 10·21)।
Q. यदि दोनों पक्षों को एक-दूसरे से धन लेना हो, तो क्या अपने-आप सेट-ऑफ हो जाता है?
सेट-ऑफ अपने-आप नहीं होता। पहले यह आवश्यक है कि दोनों ऋण एक ही प्रकार के हों और उनके भुगतान की नियत तिथि आ चुकी हो; इसके बाद सेट-ऑफ करने के आशय की घोषणा करनी होती है (मामला 5·7·18)।
Q. क्या परिसीमा अवधि पूरी हो चुके किराये को किरायेदारी की सुरक्षा-जमा राशि से काटा जा सकता है?
यह प्रश्न महत्वपूर्ण है कि क्या किराया-दावे की परिसीमा अवधि पूरी होने से पहले किराया-दावा और किरायेदारी की सुरक्षा-जमा राशि लौटाने का दायित्व सेट-ऑफ किए जा सकने की स्थिति में थे। नागरिक संहिता में प्रावधान है कि जिस दावे का सेट-ऑफ परिसीमा अवधि पूरी होने से पहले किया जा सकता था, उसका सेट-ऑफ किया जा सकता है। इसलिए दावे के उत्पन्न होने का सटीक समय और ऋण के भुगतान की नियत तिथि जाँचनी चाहिए (मामला 7)।
Q. क्या कुर्क किए गए दावे के विरुद्ध कुर्की के बाद उत्पन्न हुए दावे से सेट-ऑफ किया जा सकता है?
सिद्धांततः, भुगतान-निषेध आदेश प्राप्त होने के बाद अर्जित दावे के आधार पर कुर्की-दावे के लेनदार के विरुद्ध सेट-ऑफ का बचाव करना कठिन है। हालांकि, अपवाद लागू हो सकते हैं—मसलन ऐसा दावा जिसका आधार कुर्की से पहले ही मौजूद था और जिसका भुगतान उस दावे के साथ एकसाथ किया जाना है जिस पर सेट-ऑफ किया जा रहा है। इसलिए दावे के उत्पन्न होने के आधार और एकसाथ भुगतान किए जाने के संबंध की जाँच करनी चाहिए (मामला 22)।
Q. यदि जमानतदार मूल देनदार की ओर से भुगतान करे, तो क्या वह मूल लेनदार के प्रतिभूति-अधिकारों का भी प्रयोग कर सकता है?
जमानतदार जैसे व्यक्ति, जिन्हें भुगतान करने में वैध हित है, भुगतान करके लेनदार के अधिकारों में स्थानापन्न हो सकते हैं और प्रतिपूर्ति पाने की सीमा तक दावे तथा प्रतिभूति से जुड़े अधिकारों का प्रयोग कर सकते हैं। हालांकि, यदि प्रतिपूर्ति का अधिकार नहीं है, तो लेनदार के अधिकारों में स्थानापन्न होने का अधिकार भी प्रयोग नहीं किया जा सकता; और आंशिक भुगतान करने वाले व्यक्ति के अधिकार की सीमा उसके भुगतान की राशि और प्रतिपूर्ति के अधिकार तक हो सकती है (मामला 8·9·13)।
Q. क्या कुर्की के परस्पर प्रतिस्पर्धी आदेशों से प्रभावित दावे का भुगतान पूर्ण हस्तांतरण आदेश प्राप्त करने वाले व्यक्ति को किया जा सकता है?
कुर्की के परस्पर प्रतिस्पर्धी आदेशों से प्रभावित दावे के संबंध में पूर्ण हस्तांतरण आदेश प्रभावहीन हो सकता है, इसलिए ऐसा आदेश प्राप्त करने वाले व्यक्ति को तुरंत भुगतान करना जोखिमपूर्ण है। तीसरा ऋणी न्यायालय में निष्पादन-जमा करने पर विचार कर सकता है। अमान्य पूर्ण हस्तांतरण आदेश प्राप्त करने वाले व्यक्ति को भुगतान किए जाने पर भी, भुगतानकर्ता सद्भावना से और बिना लापरवाही के काम कर रहा था या नहीं, इसके आधार पर भुगतान का प्रभाव अलग हो सकता है (मामला 19)।
Q. यदि विरासत के कारण देनदार और लेनदार एक ही व्यक्ति बन जाएँ, तो क्या दावा समाप्त हो जाता है?
यदि दावा और ऋण एक ही व्यक्ति के अधिकार में आ जाएँ, तो सिद्धांततः वे अधिकारों के एक ही व्यक्ति में मिल जाने के कारण दावा समाप्त हो जाता है। हालांकि, यदि उस दावे को जारी रखने का वैध कारण हो, तो वह समाप्त नहीं भी हो सकता है। इसलिए तीसरे पक्ष के विरुद्ध अधिकारों का प्रयोग जैसी विशिष्ट परिस्थितियों पर विचार करना चाहिए (मामला 14)।
संबंधित क़ानून
- नागरिक संहिता की धारा 378 (민법 제378조)
- नागरिक संहिता की धारा 470 (민법 제470조)
- नागरिक संहिता की धारा 476 (민법 제476조)
- नागरिक संहिता की धारा 477 (민법 제477조)
- नागरिक संहिता की धारा 479 (민법 제479조)
- नागरिक संहिता की धारा 481 (민법 제481조)
- नागरिक संहिता की धारा 482 (민법 제482조)
- नागरिक संहिता की धारा 485 (민법 제485조)
- नागरिक संहिता की धारा 487 (민법 제487조)
- नागरिक संहिता की धारा 488, उपधारा 1 (민법 제488조 제1항)
- नागरिक संहिता की धारा 490 (민법 제490조)
- नागरिक संहिता की धारा 492, उपधारा 1 (민법 제492조 제1항)
- नागरिक संहिता की धारा 493 (민법 제493조)
- नागरिक संहिता की धारा 495 (민법 제495조)
- नागरिक संहिता की धारा 498 (민법 제498조)
ध्यान दें
- जमा करने से पहले जमा का आधार और राशि सही है या नहीं, इसकी जाँच करें। आंशिक जमा से ऋण समाप्त नहीं हो सकता।
- जमा राशि प्राप्त करने के बाद अतिरिक्त दावा करना हो, तो यह स्पष्ट रूप से आपत्ति सुरक्षित रखें कि राशि आंशिक भुगतान के रूप में स्वीकार की जा रही है।
- कुर्की, अस्थायी कुर्की या पूर्ण हस्तांतरण आदेश से प्रभावित दावे के मामले में पहले यह जाँचें कि भुगतान किसे और किस तरीके से करना है। गलत भुगतान करने पर दोबारा भुगतान करना पड़ सकता है।
- भुगतानकर्ता के लेनदार के अधिकारों में स्थानापन्न होने और प्रतिभूति खोने के कारण दायित्व से मुक्ति का प्रश्न, प्रतिपूर्ति के अधिकार के अस्तित्व तथा प्रतिभूति के समाप्त होने के समय और कारण के आधार पर अलग-अलग हो सकता है।
संबंधित लेख
स्रोत मामले
यह गाइड कोरिया लीगल एड कॉर्पोरेशन के निम्न परामर्श मामलों (कोरियाई में) से AI द्वारा तैयार की गई है।
- 제권판결 선고로 사고신고담보금을 지급한 후 제권판결 취소된 때 은행책임
- 채권자가 변제받기를 거부할 경우 채무자의 변제공탁방법
- 훔친 통장과 도장 등으로 예금이 인출된 경우 은행의 책임여부
- 약관조항이 무효인 경우 손해배상예정액으로 감액할 수 있는지
- 판결로 확정된 채권을 자동채권으로 상계항변 할 수 있는지
- 계약당사자 일방에게 불리한 약관도 효력이 있는지
- 임대차 존속 중 차임채권의 소멸시효가 완성된 후 임대인이 소멸시효가 완성된 차임채권을 자동채권으로 삼아 임대차보증금 반환채무와...
- 물상보증인이 채무를 변제하였으나 다른 사정에 의하여 채무자에 대하여 구상권이 없는 경우, 물상보증인이 채권자를 대위하여 채권자...
- 형식상 주채무자가 보증채무를 이행한 연대보증인에 대한 구상의무 범위
- 형사사건의 가해자가 합의금조로 공탁한 돈을 찾을 경우 그 효력
- 가맹점계약상 ‘판매지역권’을 부당하게 침해하는 조항도 효력이 있는지
- 보증채무와 주채무가 변제이익에 있어 우열이 있는지 여부
- 일부 대위변제자의 채무자에 대한 구상채권에 대하여 보증한 자가 자신의 보증채무를 변제함으로써 일부 대위변제자를 다시 대위하는 ...
- 자동차 운행 중 사고로 인한 손해배상채권과 채무가 상속으로 동일인에게 귀속하는 경우 피해자의 운행자에 대한 손해배상청구권이 상...
- 채권자의 잘못으로 배당받지 못한 금액에 대한 연대보증인의 면책 여부
- 지방자치단체의 택지공급계약서가 약관규제법상의 약관에 해당되는지
- 근로복지공단이 유족급여를 지급하고 유족급여수급자를 대위하여 행사하는 보험사업자등 제3자에 대한 손해배상채권에 대하여, 구 자동...
- 송금의뢰인이 수취인의 계좌 착오로 송금한 경우, 수취은행이 수취인에 대한 대출채권을 자동채권으로 하여 상계하는 것이 유효한지 ...
- 무효인 전부명령권자에 대한 제3채무자의 변제가 효력이 있는지
- 국내통화로 외화채권에 변제충당할 경우 그 환산기준시점은 언제인지
- 공탁금수령에 관한 이의유보의 의사표시는 누구에게 하여야 하는지
- 수동채권과 동시이행관계인 자동채권이 압류 후 발생하여도 상계 가능한지
- 채권자의 고의·과실로 담보상실 된 경우 법정대위권자의 면책범위
- 은행이 공동명의예금자 중 1인에 대한 채권으로 예금채권과 상계가 가능한지
- 법정대위의 전제가 되는 보증 등의 시점 이전에 이미 소멸한 채권자의 담보에 대해서 민법 제485조가 적용되는지 여부
यह कोरियाई क़ानून की सामान्य जानकारी है, आपके मामले के लिए क़ानूनी सलाह नहीं। किसी विशेष मामले के लिए वकील या कोरिया लीगल एड कॉर्पोरेशन (कोरिया में 132) से संपर्क करें।