
क्षतिपूर्ति का सामान्य परिचय: दावे और गणना के मुख्य बिंदु
222 परामर्श मामलों पर आधारित · अपडेट · कोरियाई मूल से अनुवादित।
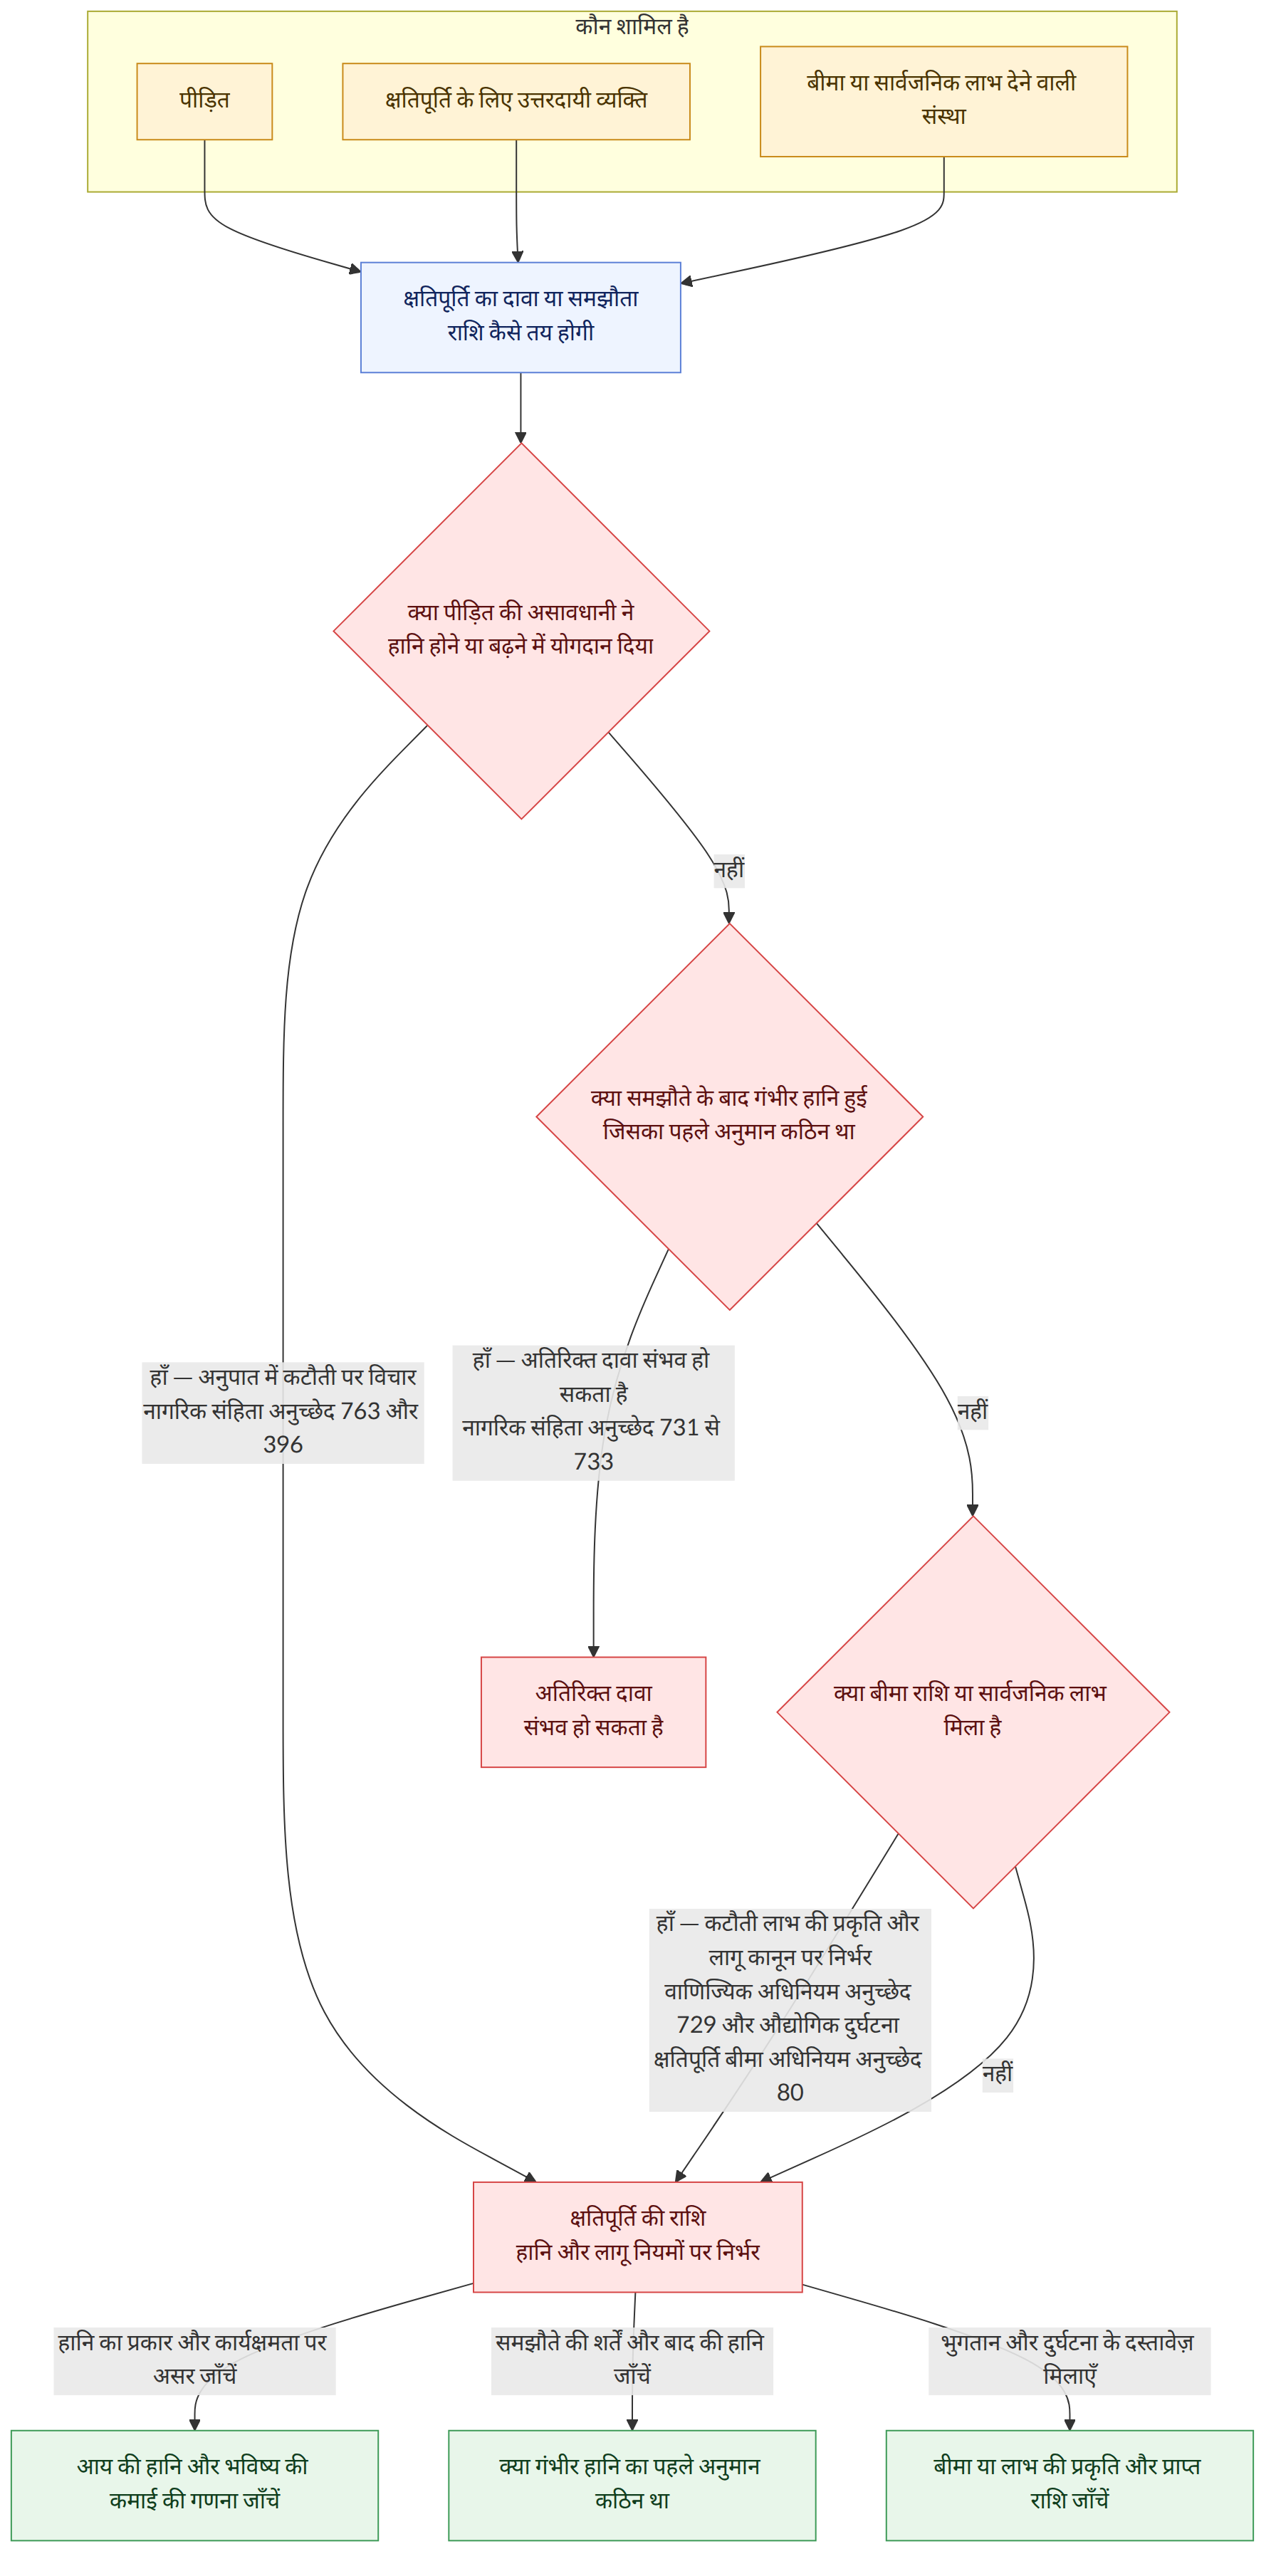
क्षतिपूर्ति की राशि निर्धारित करते समय हानि का प्रकार और उसके होने की परिस्थितियाँ, पीड़ित की लापरवाही, समझौते की शर्तें तथा बीमा राशि या लाभ प्राप्त किए गए हैं या नहीं—इन सब पर विचार किया जाता है। समझौते के बाद अतिरिक्त दावा करने या परिसीमा अवधि के बाधित होने जैसे मुद्दों का निर्णय मामले के तथ्यों के आधार पर करना पड़ सकता है। इसलिए समझौता-पत्र, भुगतान का विवरण और दुर्घटना से संबंधित दस्तावेज़ साथ में देखकर जाँचने चाहिए।
एक नज़र में
मुख्य बातें
- अपकृत्य के लिए क्षतिपूर्ति की राशि तय करते समय, यदि पीड़ित की असावधानी ने हानि होने या बढ़ने में योगदान दिया हो, तो उसकी लापरवाही के अनुपात में क्षतिपूर्ति घटाने पर विचार किया जा सकता है। लापरवाही का अनुपात मामले की विशिष्ट परिस्थितियों के आधार पर तय होता है (नागरिक संहिता, अनुच्छेद 763 और 396 (민법 제763조, 제396조); मामला 14)।
- भविष्य में होने वाली आय की हानि की एकमुश्त गणना करते समय मध्यवर्ती ब्याज की कटौती का प्रश्न उठता है। होफ़मैन पद्धति और लाइबनिट्ज़ पद्धति में से कौन-सी गणना-पद्धति लागू होगी, यह अदालत तय कर सकती है (सर्वोच्च न्यायालय का 28 जून 1983 का फैसला, 83दा191; मामला 1)।
- सामान्यतः समझौता बाद में अतिरिक्त दावा करने पर रोक लगा सकता है। हालांकि, यदि बाद में हुई गंभीर हानि की समझौते के समय पूर्वानुमान लगाना कठिन था, तो अतिरिक्त दावा संभव हो सकता है (नागरिक संहिता, अनुच्छेद 731 से 733 (민법 제731조부터 제733조); मामले 4 और 5)।
- यदि दुर्घटना के बाद के स्थायी प्रभावों के कारण नई हानि हुई या हानि अपेक्षा से अधिक बढ़ गई, तो उस हानि के हिस्से के लिए परिसीमा अवधि उस समय से शुरू हो सकती है जब नई हानि का पता चला (नागरिक संहिता, अनुच्छेद 766 (민법 제766조); मामला 4)।
- भले ही पीड़ित दुर्घटना के बाद अपने पुराने कार्यस्थल पर काम करता रहे या वास्तव में नौकरी न छोड़े, उसकी कार्यक्षमता में कमी से हुई आर्थिक हानि या नौकरी छोड़ने पर मिलने वाली राशि की हानि को मान्यता दी जा सकती है (मामला 12)।
- बीमा राशि या सार्वजनिक लाभ को क्षतिपूर्ति में से घटाया जाएगा या नहीं, यह लाभ की प्रकृति और लागू कानून पर निर्भर करता है। दुर्घटना बीमा की राशि या औद्योगिक दुर्घटना के कारण विकलांगता पेंशन के मामले में, कटौती का आधार केवल प्राप्त राशि नहीं, बल्कि एकमुश्त राशि में परिवर्तित रकम भी हो सकती है (वाणिज्यिक अधिनियम, अनुच्छेद 729 (상법 제729조); औद्योगिक दुर्घटना क्षतिपूर्ति बीमा अधिनियम, अनुच्छेद 80 (산업재해보상보험법 제80조); मामले 15 और 25)।
- संयुक्त अपकृत्य करने वाले व्यक्ति पीड़ित के प्रति पूरी हानि के लिए उत्तरदायी हो सकते हैं, लेकिन अलग-अलग मुकदमों में प्रस्तुत साक्ष्यों आदि के आधार पर लापरवाही के अनुपात या हानि की राशि अलग-अलग तय हो सकती है (नागरिक संहिता, अनुच्छेद 760 (민법 제760조); मामला 21)।
- अनुचित अस्थायी कुर्की या नीलामी की कार्यवाही रोके जाने से हानि होने पर, इसके लिए आवेदन करने वाले व्यक्ति को क्षतिपूर्ति के लिए उत्तरदायी ठहराया जा सकता है। हालांकि, गारंटी बीमा कंपनी से सीधे दावा किया जा सकता है या नहीं, यह गारंटी की प्रकृति और निष्पादन-आधार होने या न होने जैसे पहलुओं को देखकर तय करना होगा (मामले 16, 17 और 24)।
अक्सर पूछे जाने वाले प्रश्न
Q. मैंने क्षतिपूर्ति के समझौते पर हस्ताक्षर कर दिए हैं। क्या बाद में भी अतिरिक्त दावा कर सकता हूँ?
सामान्यतः समझौते की शर्तों का पालन करना होता है, इसलिए अतिरिक्त दावा सीमित हो सकता है। हालांकि, यदि समझौते के समय ऐसी गंभीर हानि का पूर्वानुमान लगाना कठिन था जो बाद में हुई, और यह नहीं माना जा सकता कि आपने उस हानि के लिए भी दावा करने का अधिकार छोड़ा था, तो अतिरिक्त दावा संभव हो सकता है।
Q. यदि बीमा कंपनी इलाज का खर्च देती है और समझौते का प्रस्ताव रखती है, तो क्या इससे परिसीमा अवधि बाधित होती है?
यदि बीमा कंपनी ने बीमाधारक की ओर से क्षतिपूर्ति दायित्व को स्वीकार करते हुए इलाज का खर्च दिया या समझौते की राशि का प्रस्ताव रखा, तो कुछ मामलों में इसे क्षतिपूर्ति के ऋण की स्वीकृति माना जा सकता है। हालांकि, यह बीमा कंपनी के प्रतिनिधित्व के अधिकार तथा भुगतान और समझौते की विशिष्ट परिस्थितियों पर निर्भर कर सकता है, इसलिए संबंधित दस्तावेज़ जाँचने चाहिए।
Q. यदि पीड़ित की भी गलती हो, तो क्या उसे इलाज का पूरा खर्च नहीं मिलेगा?
क्षतिपूर्ति की राशि तय करते समय पीड़ित की लापरवाही पर विचार किया जा सकता है। भले ही मोटर बीमा की शर्तों में इलाज-संबंधी खर्च के भुगतान का मानदंड तय हो, मुकदमे में अदालत द्वारा स्वीकार की गई हानि की राशि और उसमें लापरवाही के अनुपात में की गई कटौती महत्वपूर्ण होती है। इसलिए पॉलिसी के तहत भुगतान और अदालत के निर्णय में अंतर करना चाहिए।
Q. दुर्घटना के स्थायी प्रभावों से मेरी कार्यक्षमता कम हो गई है, लेकिन मैं अब भी काम कर रहा हूँ। क्या मुझे क्षतिपूर्ति मिल सकती है?
सिर्फ इसलिए कि आप काम जारी रख रहे हैं या आपको पहले जितनी आय मिल रही है, यह निष्कर्ष नहीं निकाला जा सकता कि कोई आर्थिक हानि नहीं हुई। कार्यक्षमता में कमी की सीमा, पेशे और अनुभव जैसी विशिष्ट परिस्थितियों के आधार पर आय की हानि या नौकरी छोड़ने पर मिलने वाली राशि की हानि को मान्यता दी जा सकती है।
Q. यदि मुझे औद्योगिक दुर्घटना के कारण मिलने वाली विकलांगता पेंशन अग्रिम रूप से दी गई थी, तो क्या क्षतिपूर्ति से केवल वह अग्रिम राशि घटाई जाएगी?
उदाहरण में उद्धृत निर्णय के अनुसार, यदि विकलांगता पेंशन का विकल्प चुनकर कुछ अवधि की पेंशन अग्रिम रूप से प्राप्त की गई हो, तो केवल अग्रिम राशि घटाने के बजाय, भविष्य में मिलने वाली पेंशन को विकलांगता के लिए एकमुश्त मुआवज़े में परिवर्तित करके प्राप्त रकम घटाई जाती है। इसे लागू करते समय दुर्घटना के समय लागू कानून और लाभ के विवरण की जाँच करनी चाहिए।
Q. क्या मैं पीड़ित को आपराधिक समझौते के तहत दी गई रकम मोटर बीमा कंपनी से माँग सकता हूँ?
विशेष परिस्थितियाँ न होने पर, आपराधिक समझौते के तहत दी गई रकम को नागरिक क्षतिपूर्ति का हिस्सा माना जा सकता है, इसलिए बीमा कंपनी से उसका दावा करने की गुंजाइश हो सकती है। हालांकि, यह जाँचना चाहिए कि बीमा पॉलिसी में पहले से सूचना देने या सहमति लेने की शर्त है या नहीं, और समझौते की रकम किस उद्देश्य से दी गई थी।
Q. यदि भूस्खलन जैसी प्राकृतिक शक्ति ने भी दुर्घटना में योगदान दिया हो, तो क्या क्षतिपूर्ति कम हो जाती है?
यदि प्राकृतिक शक्ति ने हानि होने में योगदान दिया हो, तो क्षतिपूर्ति के दायरे में उसके योगदान पर विचार किया जा सकता है। लेकिन यदि जोखिम का पहले से अनुमान लगाया जा सकता था और उचित सुरक्षा उपायों से दुर्घटना रोकी जा सकती थी, फिर भी ऐसे उपाय नहीं किए गए, तो प्राकृतिक शक्ति के योगदान के आधार पर क्षतिपूर्ति का दायरा कम नहीं किया जा सकता।
Q. यदि मुख्य मुकदमे में अस्थायी कुर्की अनुचित साबित हो जाए, तो क्या मैं क्षतिपूर्ति का दावा कर सकता हूँ?
यदि अस्थायी कुर्की कराने वाला व्यक्ति मुख्य मुकदमे में अंतिम रूप से हार जाता है, तो इसके विपरीत विशेष साक्ष्य न होने पर उसके जानबूझकर किए गए कृत्य या लापरवाही का अनुमान लगाया जा सकता है और उसे क्षतिपूर्ति के लिए उत्तरदायी ठहराया जा सकता है। यदि कुर्की हटाने के लिए मुक्ति-जमा राशि जमा की गई थी, तो जमा राशि के उपयोग से संबंधित हानि आदि का प्रश्न उठ सकता है, लेकिन हानि की राशि विशिष्ट परिस्थितियों के आधार पर तय होगी।
Q. यदि संयुक्त अपकृत्य करने वाले व्यक्तियों के विरुद्ध अलग-अलग मुकदमे किए जाएँ, तो क्या लापरवाही का अनुपात बदल सकता है?
हाँ। यदि संयुक्त अपकृत्य करने वाले व्यक्तियों के विरुद्ध अलग-अलग मुकदमे चलाए जाते हैं, तो प्रत्येक मुकदमे में प्रस्तुत साक्ष्य और स्वीकार की गई दुर्घटना की परिस्थितियाँ अलग हो सकती हैं। इस कारण लापरवाही का अनुपात और हानि की राशि भी अलग-अलग तय हो सकती है।
संबंधित क़ानून
- नागरिक संहिता, अनुच्छेद 396 (민법 제396조)
- नागरिक संहिता, अनुच्छेद 398 (민법 제398조)
- नागरिक संहिता, अनुच्छेद 507 (민법 제507조)
- नागरिक संहिता, अनुच्छेद 731 (민법 제731조)
- नागरिक संहिता, अनुच्छेद 732 (민법 제732조)
- नागरिक संहिता, अनुच्छेद 733 (민법 제733조)
- नागरिक संहिता, अनुच्छेद 760 (민법 제760조)
- नागरिक संहिता, अनुच्छेद 763 (민법 제763조)
- नागरिक संहिता, अनुच्छेद 766 (민법 제766조)
- नागरिक संहिता, अनुच्छेद 178 (민법 제178조)
- मोटर वाहन क्षति प्रतिकर गारंटी अधिनियम, अनुच्छेद 3 (자동차손해배상 보장법 제3조)
- वाणिज्यिक अधिनियम, अनुच्छेद 682 (상법 제682조)
- वाणिज्यिक अधिनियम, अनुच्छेद 724, पैराग्राफ 2 (상법 제724조 제2항)
- वाणिज्यिक अधिनियम, अनुच्छेद 729 (상법 제729조)
- राज्य क्षतिपूर्ति अधिनियम, अनुच्छेद 2 (국가배상법 제2조)
ध्यान दें
- भले ही समझौते-पत्र में अतिरिक्त दावा करने का अधिकार छोड़ने की शर्त हो, उस शर्त का दायरा और यह बात भी देखनी चाहिए कि समझौते के समय संबंधित हानि का पूर्वानुमान लगाया जा सकता था या नहीं।
- क्षतिपूर्ति के दावे की परिसीमा अवधि कब से शुरू होती है, यह दावे के प्रकार और हानि का पता चलने के समय आदि के आधार पर बदल सकता है। बीमा कंपनी द्वारा इलाज का खर्च देने या समझौते का प्रस्ताव रखने से परिसीमा अवधि पर क्या असर पड़ता है, यह भी विशिष्ट परिस्थितियों के अनुसार जाँचना चाहिए।
- लापरवाही का अनुपात, खोई हुई आय, काम करने की आयु-सीमा, स्थायी प्रभावों से हुई विकलांगता और हानि की राशि पर कोई तय संख्या सभी मामलों में एक समान लागू नहीं होती। ये दुर्घटना की परिस्थितियों और पीड़ित की विशिष्ट स्थिति के अनुसार बदल सकते हैं।
- उदाहरणों में उद्धृत कुछ बीमा पॉलिसी की शर्तें, कानून की भाषा और ब्याज दरें उदाहरण तैयार किए जाने के समय की हो सकती हैं। वर्तमान मामले में उन्हें लागू करने से पहले मौजूदा मानकों और पॉलिसी की शर्तों की जाँच करनी चाहिए।
स्रोत मामले
यह गाइड कोरिया लीगल एड कॉर्पोरेशन के निम्न परामर्श मामलों (कोरियाई में) से AI द्वारा तैयार की गई है।
- 호프만식계산법 중 240이 넘는 단리연금현가율 적용가능 여부
- 과실상계된 손해배상액보다 치료비가 더 많은 경우 그 청구 여부
- 교통사고의 공동불법행위자 사이 구상금채권의 소멸시효기간
- 식물인간상태에서 손해배상합의 후 여명기간 연장된 때 추가청구 여부
- 불법행위로 인한 손해배상에 합의한 후 추가청구가 가능한지
- 자기 소유 토지에 토양오염을 유발한 자의 불법행위 책임
- 특수자연조건에 의한 사고라도 가해자의 배상범위가 감소되지 않는 경우
- 증권회사 직원만 믿고 방치하여 손실을 본 고객의 과실 인정 여부
- 공무원의 국가배상청구 시 공무원연금법상 장해보상금 공제 여부
- 가해자가 피해자에게 지급한 형사합의금을 보험회사에 청구할 수 있는지
- 불법행위로 사망한 농민의 노동능력가동연한은 얼마인지
- 신체장해 피해자가 종전직장에 계속 근무할 경우 일실퇴직금의 산정방법
- 보험회사가 손해배상 합의를 시도한 경우 소멸시효가 중단되는지
- 불법행위로 인한 손해배상청구 시 일실소득의 산정기준
- 해외여행보험금이 손익상계로서 공제하여야 할 이익인지
- 본안소송에서 패소한 가압류권자에 대하여 손해배상청구 가능한지
- 가압류공탁금의 보증보험회사에 대하여 직접 손해배상청구 가능한지
- 공동불법행위자 일방에게 손해배상감액사유 있는 경우 구상관계
- 주인차량의 사고로 동승한 종업원의 보험금 산정 시 주인과실 참작되는지
- 계약서에 기재한 손해배상 예정액 약정이 불명확한 경우 해석 방법
- 공동불법행위자에 대한 별소(別訴)에서 과실상계비율이 다를 수 있는지
- 외국인에 대한 위자료액 산정 시 본국에서의 소득수준을 참작하는지
- 형의 운전부주의로 동생사망 시 상속인인 부모의 보험회사에 대한 손해배상청구권
- 경매절차의 부당한 정지로 경매채권자가 입은 손해의 범위
- 장해보상연금 일부를 선급신청한 경우 일실수입 산정 시 공제할 금액
यह कोरियाई क़ानून की सामान्य जानकारी है, आपके मामले के लिए क़ानूनी सलाह नहीं। किसी विशेष मामले के लिए वकील या कोरिया लीगल एड कॉर्पोरेशन (कोरिया में 132) से संपर्क करें।