
उत्तराधिकार में आरक्षित अंश के दावे के मानदंड और गणना की विधि
14 परामर्श मामलों पर आधारित · अपडेट · कोरियाई मूल से अनुवादित।
आरक्षित उत्तराधिकारांश वह व्यवस्था है जिसके तहत कानून उत्तराधिकारी को कानून द्वारा निर्धारित न्यूनतम हिस्सा वापस पाने का अधिकार देता है, यदि वसीयती दान या दान के कारण उसे उत्तराधिकार की संपत्ति का लगभग कुछ भी न मिले। दावा किया जा सकता है या नहीं और राशि कितनी होगी, यह उत्तराधिकारियों के आपसी संबंध, दान का समय और प्राप्तकर्ता, पहले से मिली संपत्ति तथा उत्तराधिकार के ऋण—इन सभी बातों को ध्यान में रखकर तय किया जाना चाहिए।
एक नज़र में
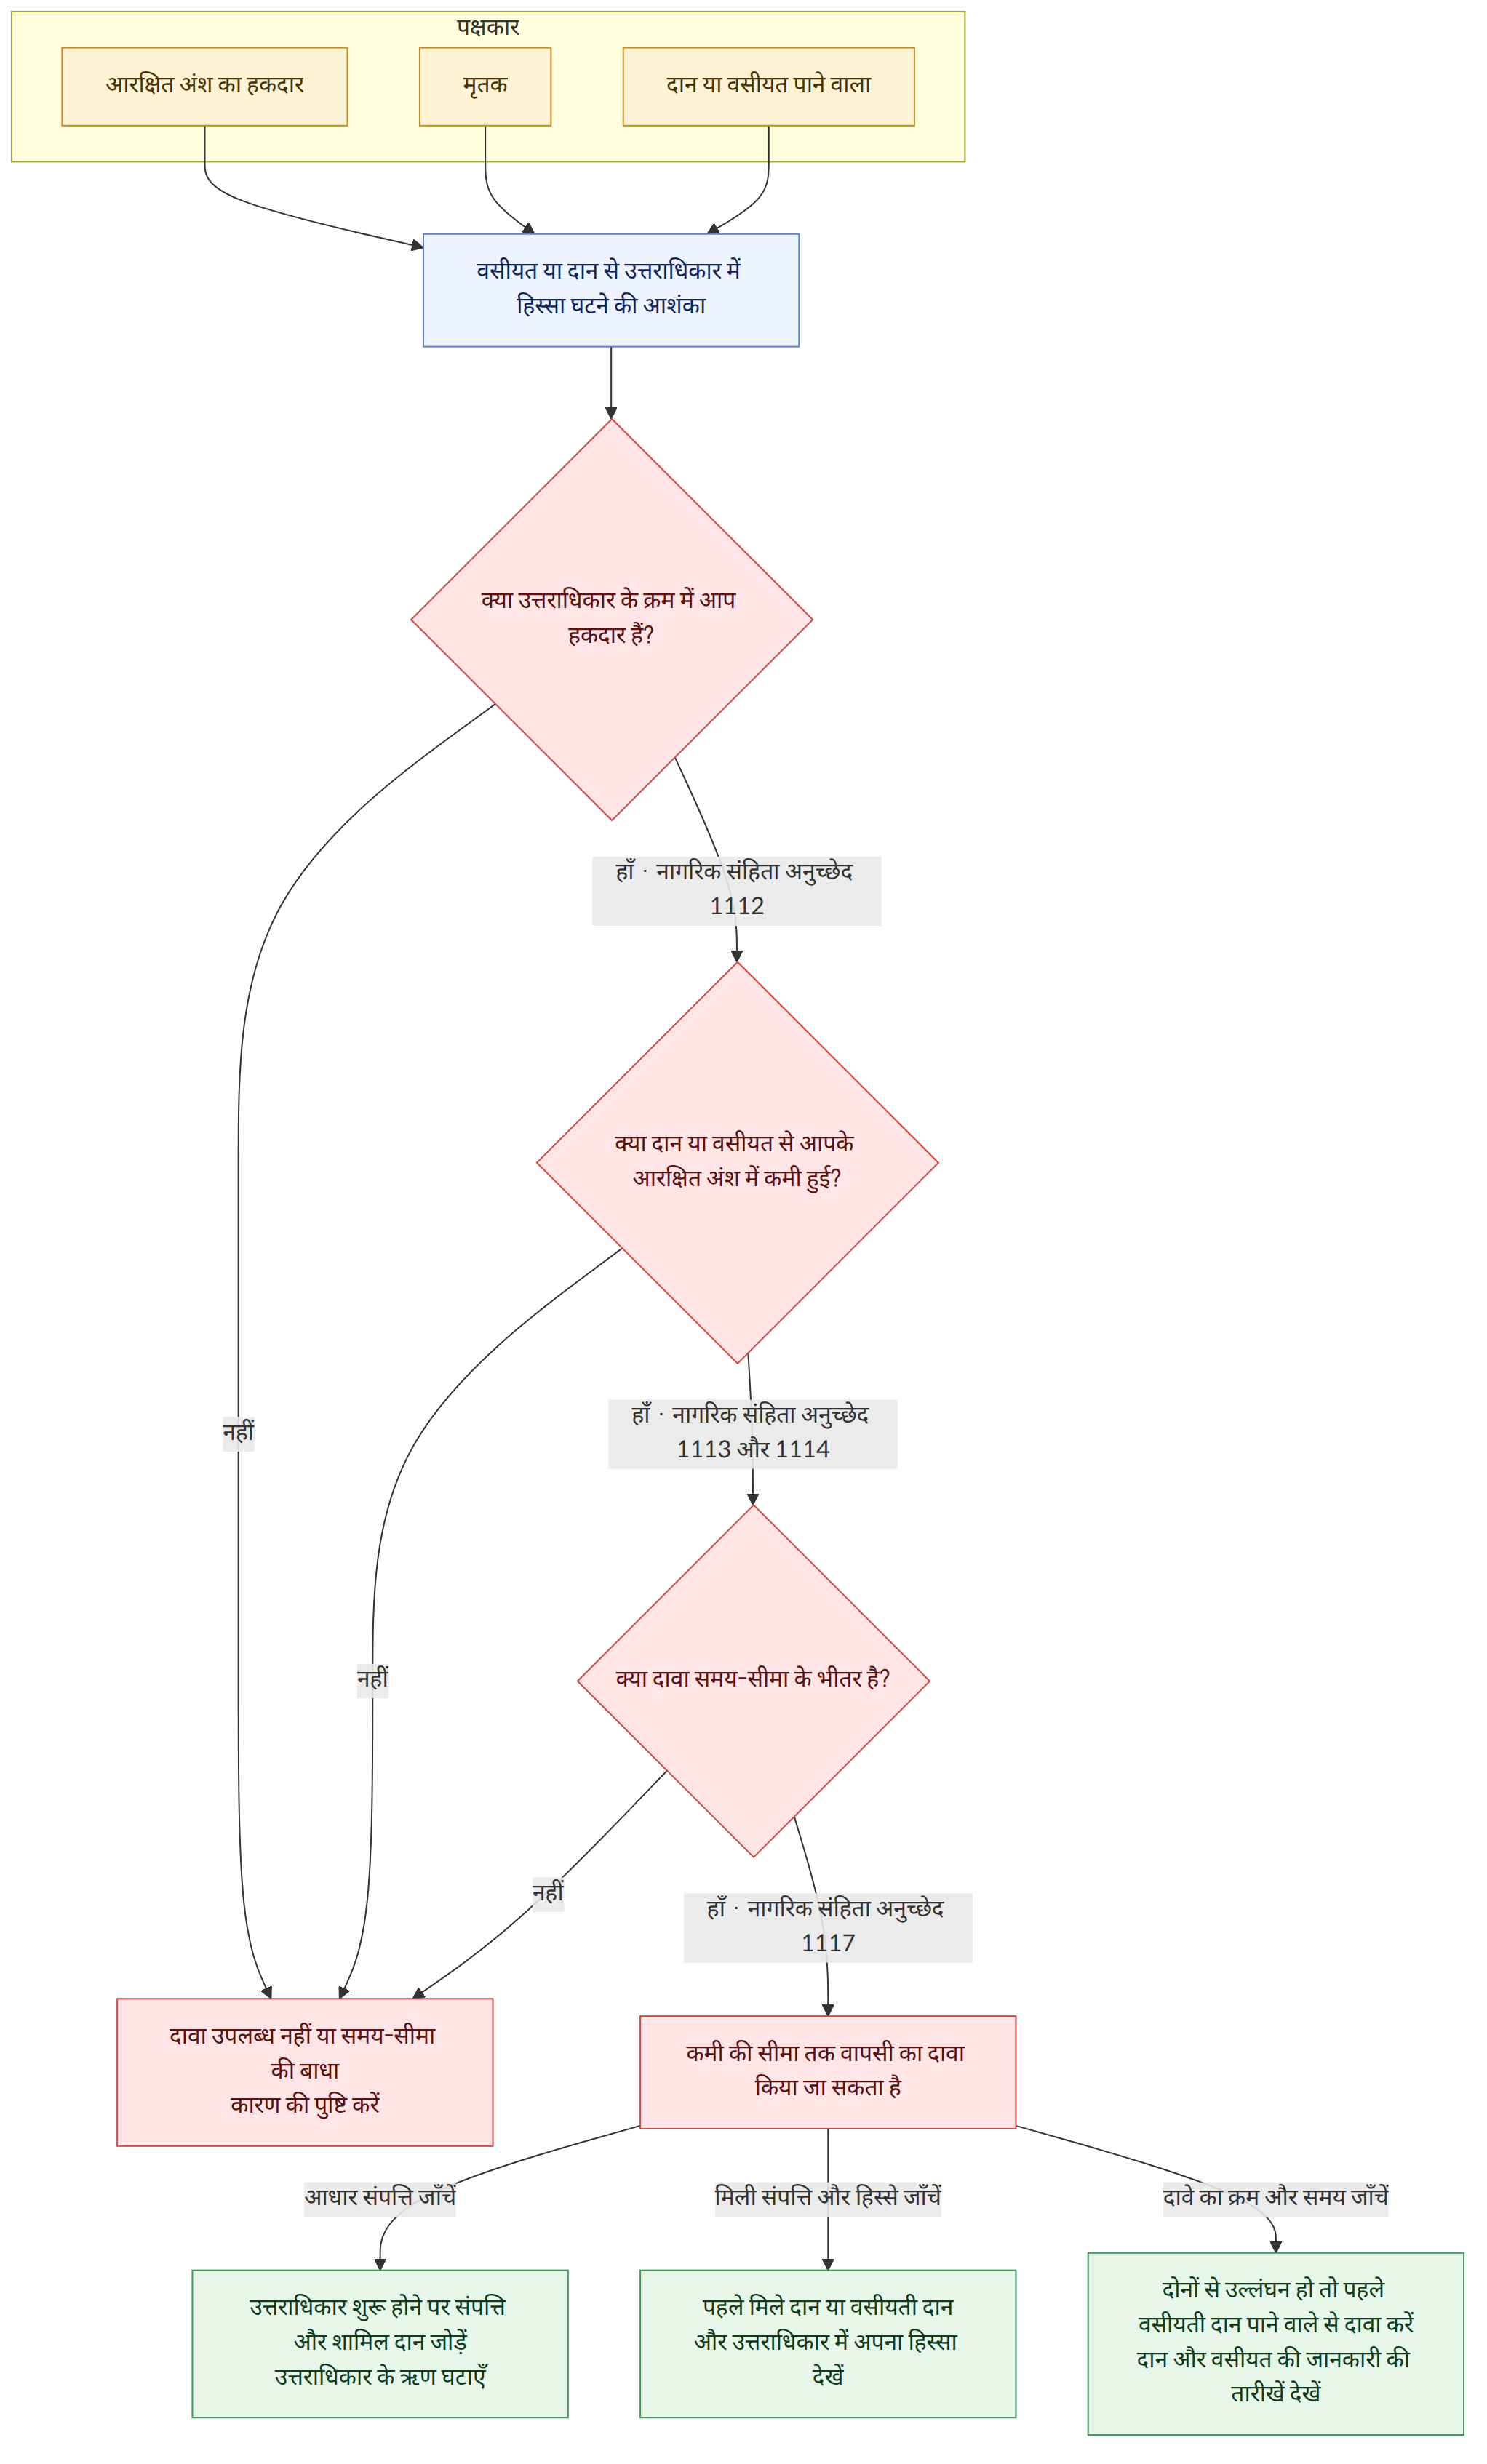
मुख्य बातें
- उत्तराधिकार के क्रम के अनुसार उत्तराधिकार का अधिकार रखने वाले सीधे वंशज, पति या पत्नी, सीधे पूर्वज और भाई-बहन आरक्षित उत्तराधिकारांश के हकदार हो सकते हैं। इसका अनुपात कानूनी उत्तराधिकार हिस्से का आधा या एक-तिहाई होता है (नागरिक संहिता, अनुच्छेद 1112 (민법 제1112조))।
- आरक्षित उत्तराधिकारांश की गणना उत्तराधिकार शुरू होने के समय की संपत्ति में शामिल किए जाने वाले दान जोड़कर और उत्तराधिकार के ऋण घटाकर की जाती है (नागरिक संहिता, अनुच्छेद 1113 और 1114 (민법 제1113조, 제1114조))।
- सह-उत्तराधिकारी को मिला विशेष लाभ आधार संपत्ति में शामिल हो सकता है, भले ही दान उत्तराधिकार शुरू होने से एक वर्ष से अधिक पहले किया गया हो।
- आरक्षित अंश की कमी की गणना आधार संपत्ति को आरक्षित अंश के अनुपात से गुणा करने के बाद, हकदार को मिले दान या वसीयती दान और उत्तराधिकार की संपत्ति में से उसके हिस्से आदि को ध्यान में रखकर की जाती है।
- यदि वसीयती दान और दान—दोनों से आरक्षित उत्तराधिकारांश का उल्लंघन होता है, तो पहले वसीयती दान पाने वाले व्यक्ति से वापसी का दावा किया जाता है (नागरिक संहिता, अनुच्छेद 1116 (민법 제1116조))।
- यदि दान में मिली संपत्ति किसी तीसरे व्यक्ति को हस्तांतरित की गई हो, तो भी उससे वापसी का दावा किया जा सकता है, यदि हस्तांतरण के समय उसे पता था कि इससे आरक्षित अंश के हकदार को नुकसान होगा।
- आरक्षित अंश की वापसी के दावे के लिए समय-सीमा का प्रश्न उस दान या वसीयती दान की जानकारी होने से एक वर्ष और उत्तराधिकार शुरू होने से दस वर्ष की अवधि से जुड़ा है (नागरिक संहिता, अनुच्छेद 1117 (민법 제1117조))।
अक्सर पूछे जाने वाले प्रश्न
Q. यदि कोई व्यक्ति वसीयत के जरिए अपनी सारी संपत्ति किसी दूसरे व्यक्ति या संस्था को दे दे, तो क्या उत्तराधिकारियों को कुछ भी नहीं मिल सकता?
यदि वसीयत के अनुसार वसीयती दान के कारण आरक्षित उत्तराधिकारांश में कमी हो जाती है, तो आरक्षित अंश का हकदार उस कमी की सीमा तक वापसी का दावा कर सकता है। हालांकि, पहले यह जाँचना होगा कि उत्तराधिकार के क्रम के अनुसार उसे उत्तराधिकार का अधिकार है या नहीं और उसका आरक्षित अंश कितना है।
Q. क्या उत्तराधिकारी को जीवनकाल में मिली संपत्ति भी आरक्षित उत्तराधिकारांश की गणना में शामिल होती है?
यदि सह-उत्तराधिकारी को मृतक से विशेष लाभ मिला हो, तो उत्तराधिकार शुरू होने से एक वर्ष से अधिक पहले किया गया दान भी आधार संपत्ति में शामिल हो सकता है। इसके विपरीत, किसी तीसरे व्यक्ति को किया गया दान सामान्यतः उत्तराधिकार शुरू होने से पहले के एक वर्ष के दौरान किए गए दानों तक सीमित होता है। लेकिन यदि दान के समय दोनों पक्ष जानते थे कि इससे आरक्षित अंश के हकदार को नुकसान होगा, तो एक वर्ष से पहले किया गया दान भी शामिल हो सकता है।
Q. आरक्षित उत्तराधिकारांश की कमी की गणना कैसे की जाती है?
उदाहरण में दी गई गणना-पद्धति में आधार संपत्ति को आरक्षित अंश के अनुपात से गुणा करने के बाद, हकदार को मिले विशेष लाभ और उसके शुद्ध उत्तराधिकार हिस्से को ध्यान में रखा जाता है। आधार संपत्ति की गणना उत्तराधिकार शुरू होने के समय की संपत्ति और शामिल किए जाने वाले दान को जोड़कर तथा उत्तराधिकार के ऋण घटाकर की जाती है। इसलिए संपत्ति, दान और ऋण की पूरी जानकारी जाँचना आवश्यक है।
Q. यदि वसीयती दान और दान, दोनों हुए हों, तो पहले किससे वापसी का दावा करना चाहिए?
यदि वसीयती दान और दान—दोनों से आरक्षित उत्तराधिकारांश का उल्लंघन होता है, तो पहले वसीयती दान पाने वाले व्यक्ति से वापसी का दावा किया जाता है। वापसी मिलने के बाद भी कमी बचती है या नहीं और प्रत्येक दान-प्राप्तकर्ता से कितनी वापसी माँगी जा सकती है, यह संपत्ति की वास्तविक स्थिति के आधार पर तय करना होगा।
Q. क्या दान में मिली संपत्ति किसी दूसरे व्यक्ति को हस्तांतरित हो जाने के बाद भी उस व्यक्ति से दावा किया जा सकता है?
यदि संपत्ति का हस्तांतरण प्राप्त करते समय हस्तांतरण-प्राप्तकर्ता जानता था कि इससे आरक्षित अंश के हकदार को नुकसान होगा, तो उससे भी संपत्ति की वापसी का दावा किया जा सकता है। ऐसी परिस्थितियाँ न होने पर यह निश्चित रूप से कहना कठिन है कि किसी तीसरे व्यक्ति के विरुद्ध दावा किया जा सकता है।
Q. आरक्षित उत्तराधिकारांश की वापसी का दावा कब तक करना चाहिए?
उदाहरण में उद्धृत नियम के अनुसार, दावा उस समय से एक वर्ष के भीतर करना होगा जब यह पता चले कि ऐसा दान या वसीयती दान मौजूद है जिसे वापस करना होगा। इसके अलावा, उत्तराधिकार शुरू होने के दस वर्ष बाद दावा करने में भी समस्या हो सकती है। केवल इस आधार पर कि दान की वैधता को चुनौती देने वाला कोई दूसरा मुकदमा दायर किया गया था, यह निश्चित न मानें कि आरक्षित अंश की वापसी का दावा समय-सीमा के भीतर किया गया है। यह जाँचना आवश्यक है कि वापसी की मंशा उस दान या वसीयती दान के संबंध में स्पष्ट की गई थी या नहीं।
Q. क्या आरक्षित उत्तराधिकारांश की गणना में अंतिम संस्कार का खर्च और उत्तराधिकार कर भी उत्तराधिकार ऋण की तरह घटाए जाते हैं?
उदाहरण में दिए गए निर्णय के अनुसार, अंतिम संस्कार का खर्च और उत्तराधिकार कर मृतक की मृत्यु के बाद किए गए खर्च हैं, इसलिए उन्हें उत्तराधिकार शुरू होने के समय की संपत्ति से घटाए जाने वाले उत्तराधिकार ऋण के समान नहीं माना जा सकता। अतः यह मानना कठिन है कि उन्हें आधार संपत्ति से स्वतः घटाया जा सकता है।
Q. क्या आरक्षित अंश के हकदार का लेनदार उसकी ओर से आरक्षित अंश की वापसी का दावा कर सकता है?
आरक्षित अंश की वापसी का दावा करने का अधिकार ऐसा अधिकार है जिसका प्रयोग करना है या नहीं, यह हकदार के स्वतंत्र निर्णय पर निर्भर करता है। इसलिए यदि यह साबित न हो कि हकदार ने इसका प्रयोग करने का निश्चित इरादा बनाया था, तो लेनदार के लिए उसकी ओर से यह अधिकार इस्तेमाल करना कठिन है। केवल यह तथ्य कि देनदार की संपत्ति अपर्याप्त है, अपने-आप प्रतिनिधि के रूप में दावा करने की अनुमति नहीं देता।
संबंधित क़ानून
- नागरिक संहिता, अनुच्छेद 1001 (민법 제1001조)
- नागरिक संहिता, अनुच्छेद 1008 (민법 제1008조)
- नागरिक संहिता, अनुच्छेद 1009 (민법 제1009조)
- नागरिक संहिता, अनुच्छेद 1010 (민법 제1010조)
- नागरिक संहिता, अनुच्छेद 1112 (민법 제1112조)
- नागरिक संहिता, अनुच्छेद 1113 (민법 제1113조)
- नागरिक संहिता, अनुच्छेद 1114 (민법 제1114조)
- नागरिक संहिता, अनुच्छेद 1115 (민법 제1115조)
- नागरिक संहिता, अनुच्छेद 1116 (민법 제1116조)
- नागरिक संहिता, अनुच्छेद 1117 (민법 제1117조)
- नागरिक संहिता, अनुच्छेद 1118 (민법 제1118조)
ध्यान दें
- एक वर्ष की अवधि केवल उत्तराधिकार शुरू होने की जानकारी से नहीं, बल्कि इस जानकारी से भी जुड़ी है कि ऐसा दान या वसीयती दान मौजूद है जिसे वापस करना होगा। इसलिए यह जाँचना आवश्यक है कि संबंधित व्यक्ति को यह जानकारी वास्तव में कब और किन परिस्थितियों में हुई।
- उत्तराधिकार शुरू होने के दस वर्ष बाद दावा करने का अधिकार समाप्त हो सकता है, भले ही दान के कारण स्वामित्व हस्तांतरण का पंजीकरण अभी तक न हुआ हो।
- केवल दान होने के तथ्य से वह आधार संपत्ति में शामिल नहीं हो जाता। यह देखना होगा कि दान पाने वाला सह-उत्तराधिकारी है या नहीं, उसे विशेष लाभ मिला था या नहीं, दान कब किया गया था और क्या आरक्षित अंश के उल्लंघन की जानकारी थी।
- आधार संपत्ति और कमी की राशि उत्तराधिकार की संपत्ति के मूल्य, दान या वसीयती दान, ऋण और हकदार को पहले से मिली राशि के अनुसार बदलती है। इसलिए किसी उदाहरण में निकली गणना को दूसरे उत्तराधिकार संबंधों पर ज्यों का त्यों लागू न करें।
स्रोत मामले
यह गाइड कोरिया लीगल एड कॉर्पोरेशन के निम्न परामर्श मामलों (कोरियाई में) से AI द्वारा तैयार की गई है।
यह कोरियाई क़ानून की सामान्य जानकारी है, आपके मामले के लिए क़ानूनी सलाह नहीं। किसी विशेष मामले के लिए वकील या कोरिया लीगल एड कॉर्पोरेशन (कोरिया में 132) से संपर्क करें।