
किस्त लेन-देन, द्वार पर बिक्री और क्रेडिट कार्ड उपभोक्ता मार्गदर्शिका
42 परामर्श मामलों पर आधारित · अपडेट · कोरियाई मूल से अनुवादित।
किस्त और द्वार पर बिक्री के अनुबंधों से निर्धारित अवधि के भीतर हट सकते हैं, लेकिन यह अधिकार लेन-देन के उद्देश्य या वस्तु के प्रकार और इस्तेमाल की स्थिति के आधार पर सीमित हो सकता है। क्रेडिट कार्ड के अनधिकृत इस्तेमाल और पूर्व-भुगतान किस्त-बिक्री में धनवापसी की जिम्मेदारी भी हस्ताक्षर किए जाने, सदस्य की लापरवाही और कारोबार हस्तांतरित होने जैसी परिस्थितियों के अनुसार अलग-अलग हो सकती है।
एक नज़र में
मुख्य बातें
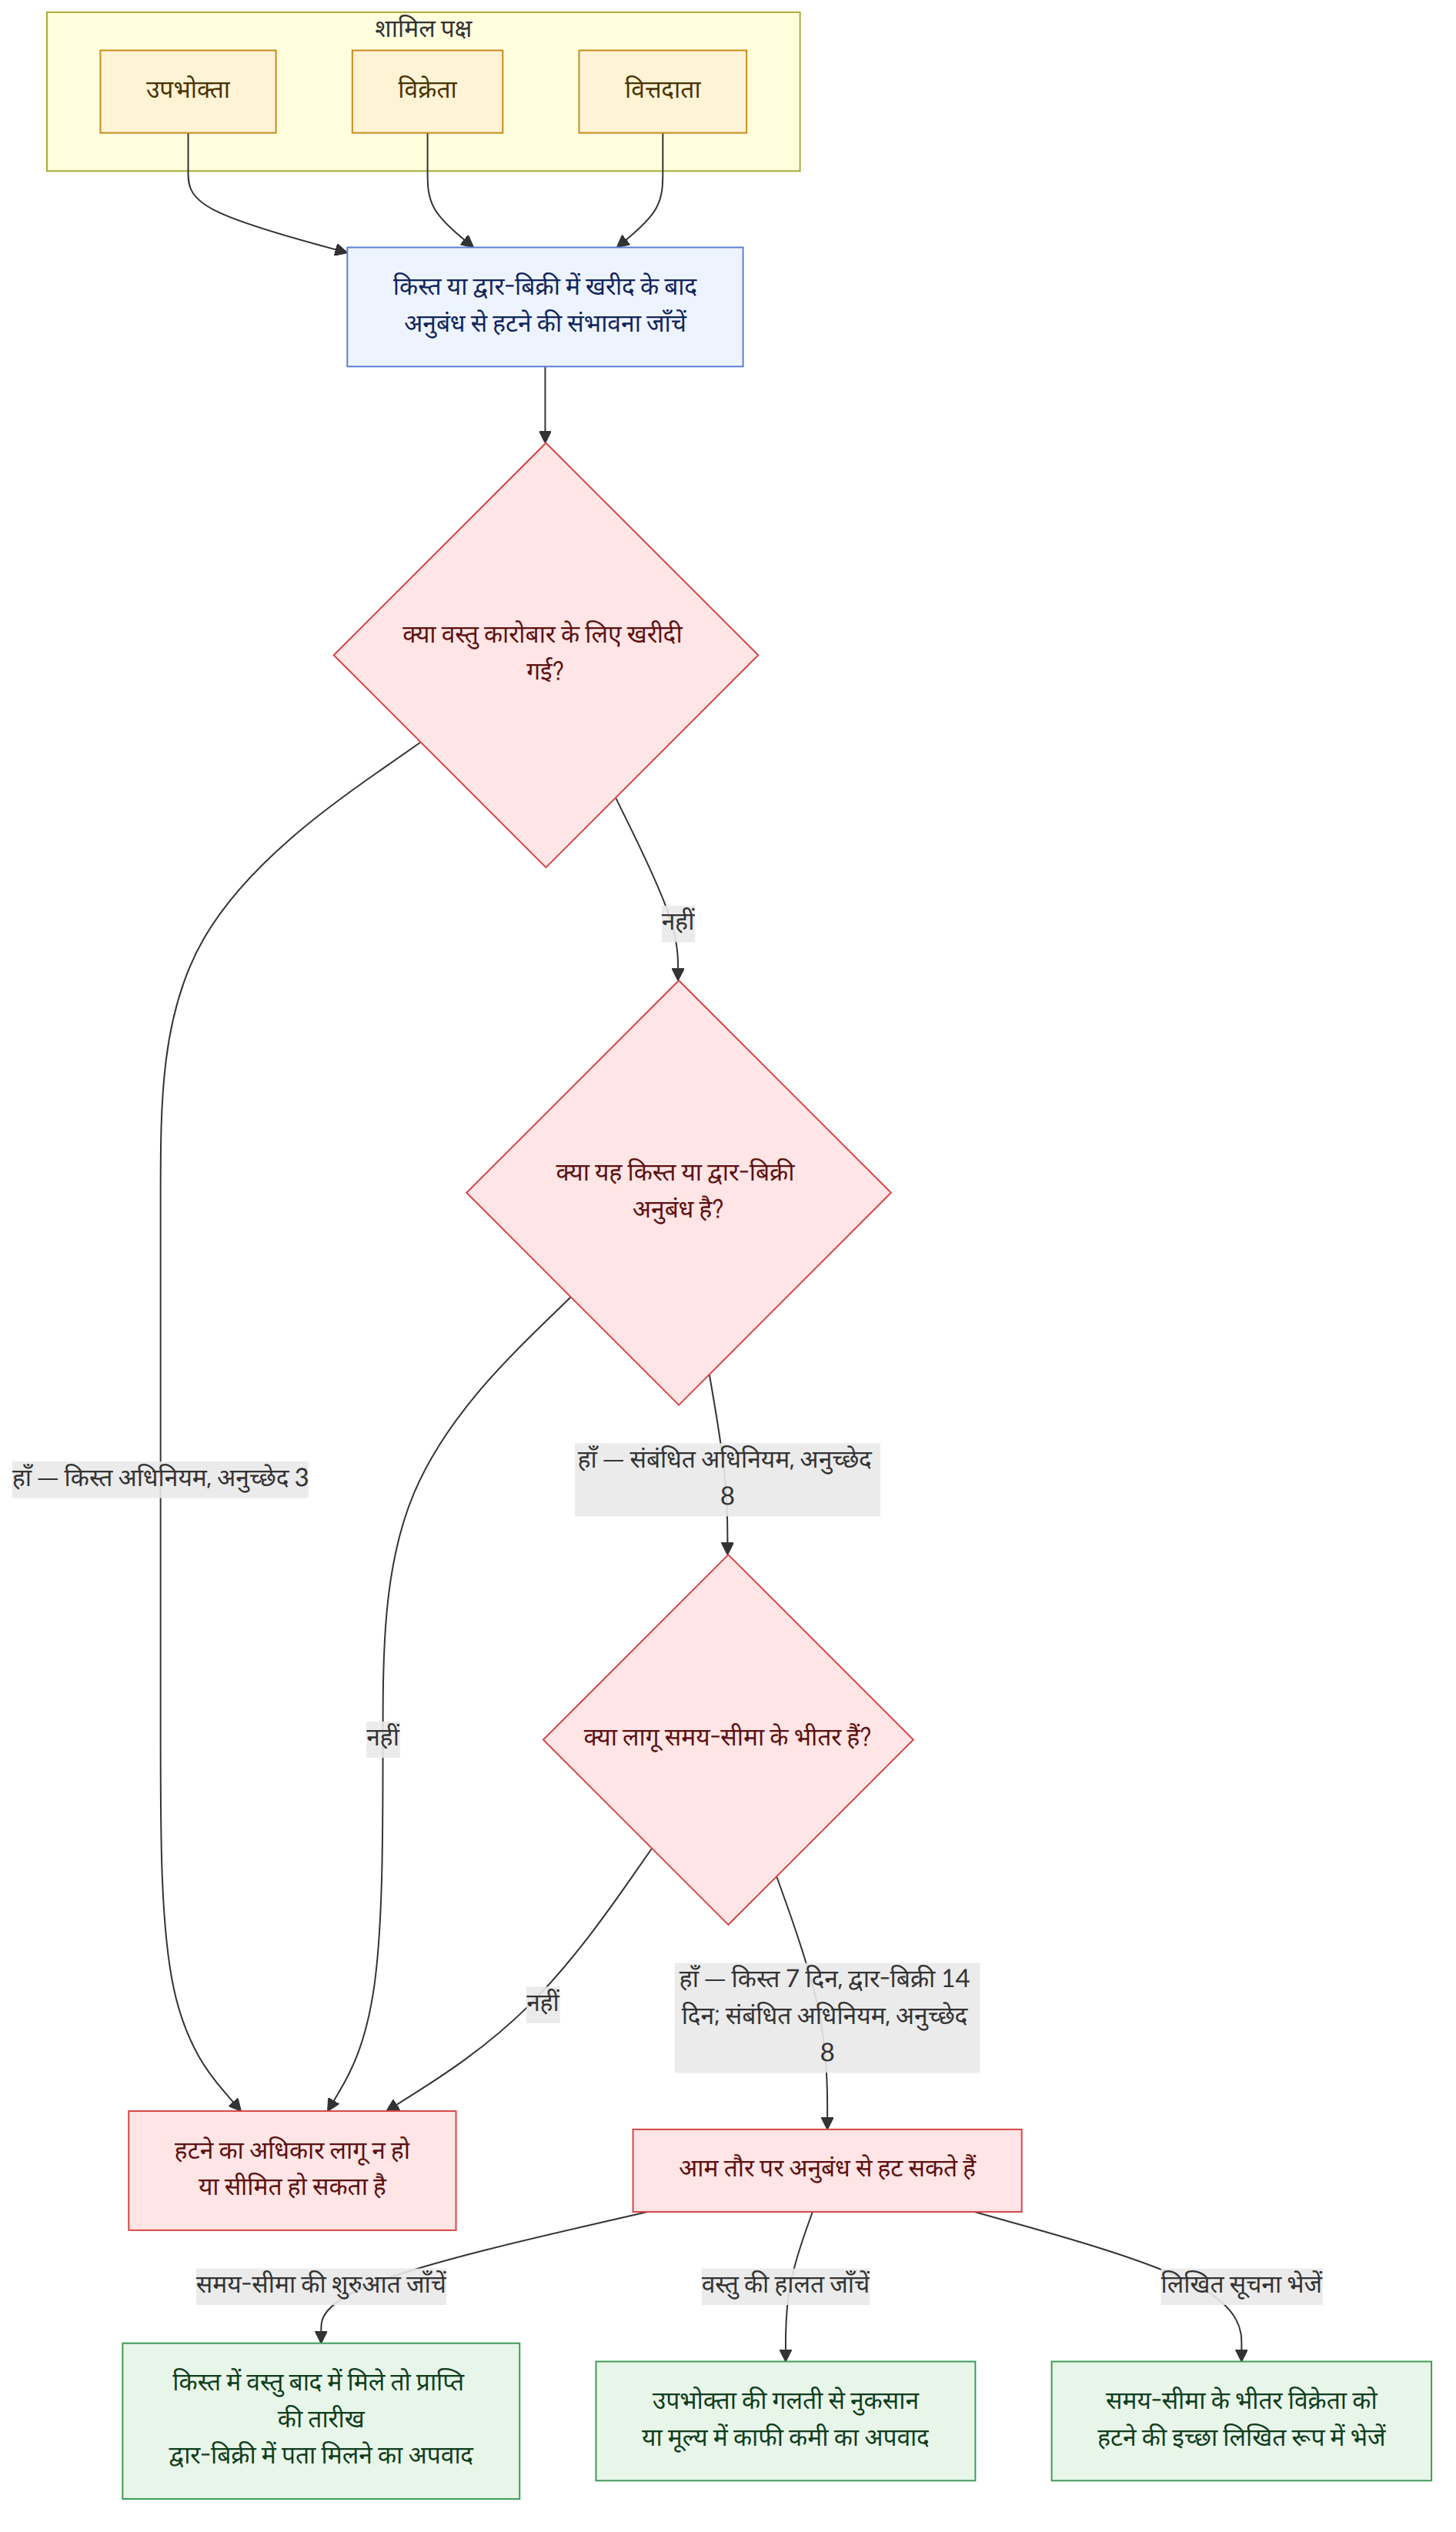
- किस्त लेन-देन में अनुबंध से हटने की अवधि सामान्यतः अनुबंध-पत्र प्राप्त होने की तारीख से 7 दिन होती है। यदि वस्तु की आपूर्ति बाद में हो, तो अवधि की गणना वस्तु प्राप्त होने की तारीख से की जाती है (किस्त लेन-देन संबंधी अधिनियम, अनुच्छेद 8 (할부거래에 관한 법률 제8조)).
- द्वार पर बिक्री के अनुबंध से सामान्यतः अनुबंध-पत्र प्राप्त होने की तारीख से 14 दिनों के भीतर हट सकते हैं। यदि अनुबंध-पत्र नहीं दिया गया हो या विक्रेता का पता मालूम न हो, तो अवधि की गणना उस दिन से की जा सकती है जिस दिन पता मालूम हुआ या मालूम हो सकता था (द्वार पर बिक्री आदि संबंधी अधिनियम, अनुच्छेद 8 (방문판매 등에 관한 법률 제8조)).
- यदि कानून में निर्धारित आधार मौजूद हों—जैसे उपभोक्ता की गलती से वस्तु क्षतिग्रस्त होना या उसका मूल्य काफी कम हो जाना—तो अनुबंध से हटने का अधिकार सीमित हो सकता है।
- कारोबार के लिए वस्तु खरीदने जैसे व्यावसायिक उद्देश्य से किए गए किस्त-अनुबंधों पर किस्त लेन-देन संबंधी अधिनियम लागू नहीं हो सकता (किस्त लेन-देन संबंधी अधिनियम, अनुच्छेद 3 (할부거래에 관한 법률 제3조)).
- यदि पूर्व-भुगतान किस्त-बिक्री व्यवसायी अपना पूरा कारोबार हस्तांतरित करता है, तो अधिग्रहण करने वाली कंपनी अनुबंध के अधिकारों और दायित्वों को ग्रहण करती है, जिसमें अनुबंध समाप्त करने पर धनवापसी का दायित्व भी शामिल है। इसे बाहर रखने वाला समझौता प्रभावहीन है (किस्त लेन-देन संबंधी अधिनियम, अनुच्छेद 22, उप-अनुच्छेद 1 (할부거래에 관한 법률 제22조 제1항); सुप्रीम कोर्ट का 14 जनवरी 2016 का फैसला, 2015다50200).
- कार्ड खोने या चोरी होने के बाद उसके अनधिकृत इस्तेमाल पर मुआवजा मिलना, कार्ड पर हस्ताक्षर न होना, रिपोर्ट करने में देरी और सदस्य की लापरवाही जैसी अनुबंध की शर्तों के अनुसार अलग हो सकता है। कार्ड खोने की जानकारी मिलते ही तुरंत रिपोर्ट करें। यदि इस बात पर विवाद हो कि सदस्य की कोई गलती नहीं थी, तो इसे साबित करने वाले साक्ष्यों की जांच करनी चाहिए।
- क्रेडिट कार्ड से भुगतान करने के कारण भुगतान अस्वीकार करना या नकद भुगतान करने वालों को लाभकारी कीमत देना प्रतिबंधित हो सकता है (विशेषीकृत ऋण-वित्तीय व्यवसाय अधिनियम, अनुच्छेद 19, उप-अनुच्छेद 1 (여신전문금융업법 제19조 제1항)).
अक्सर पूछे जाने वाले प्रश्न
Q. किस्तों पर खरीदी गई वस्तु को कितने दिनों के भीतर रद्द किया जा सकता है?
उदाहरण के अनुसार, अनुबंध-पत्र प्राप्त होने की तारीख से 7 दिनों के भीतर अनुबंध से हट सकते हैं। यदि वस्तु बाद में मिली हो, तो अवधि की गणना वस्तु प्राप्त होने की तारीख से की जा सकती है। हालांकि, वस्तु के क्षतिग्रस्त होने या इस्तेमाल किए जाने जैसे कानून में निर्धारित अपवाद लागू होने पर अनुबंध से हटने का अधिकार सीमित हो सकता है। अनुबंध से हटने की इच्छा लिखित रूप में अवधि के भीतर विक्रेता को भेजनी होगी।
Q. मैं द्वार पर बिक्री के दौरान खरीदी गई किताब लौटाना चाहता/चाहती हूँ, लेकिन विक्रेता से संपर्क नहीं हो पा रहा है।
द्वार पर बिक्री के अनुबंध से, सामान्यतः अनुबंध-पत्र प्राप्त होने की तारीख से 14 दिनों के भीतर, हट सकते हैं। यदि अनुबंध-पत्र नहीं मिला हो या विक्रेता का पता मालूम न होने के कारण अनुबंध से नहीं हट पाए हों, तो अवधि की गणना उस दिन से की जा सकती है जिस दिन पता मालूम हुआ या मालूम हो सकता था। उदाहरण में अनुबंध से हटने की इच्छा लिखित रूप में भेजने का तरीका बताया गया है।
Q. मैंने दुकान के कारोबार में इस्तेमाल के लिए कोई वस्तु किस्तों पर खरीदी है। मन बदलने पर क्या मैं इसे रद्द कर सकता/सकती हूँ?
उदाहरण में बताया गया है कि रेस्तरां का कारोबार चलाने के लिए आवश्यक रेफ्रिजरेटर खरीदने का अनुबंध, व्यावसायिक लेन-देन के उद्देश्य से किया गया किस्त-अनुबंध माना जाएगा और इसलिए किस्त लेन-देन अधिनियम के तहत संरक्षण मिलना कठिन है। यह अधिनियम लागू होगा या नहीं, यह इस बात पर निर्भर कर सकता है कि खरीद का उद्देश्य कारोबार से संबंधित है या नहीं।
Q. वस्तु की बिक्री का अनुबंध रद्द हो गया है। क्या मुझे कार्ड की किस्तें फिर भी चुकानी होंगी?
यदि अप्रत्यक्ष किस्त-अनुबंध में बिक्री-अनुबंध अमान्य, रद्द या समाप्त होने का कोई आधार हो, तो उस आधार पर ऋणदाता को किस्तों का भुगतान करने से इनकार किया जा सकता है। उदाहरण के अनुसार, इस इनकार को ऋणदाता के विरुद्ध लागू करने के लिए भुगतान से इनकार करने की सूचना उस तक पहुँचनी चाहिए।
Q. यदि मेरी पूर्व-भुगतान सदस्यता कंपनी किसी दूसरी कंपनी को हस्तांतरित हो जाए, तो अनुबंध समाप्त करने पर धनवापसी कौन करेगा?
यदि पूर्व-भुगतान किस्त-बिक्री व्यवसायी अपना पूरा कारोबार किसी दूसरी कंपनी को हस्तांतरित करता है, तो अधिग्रहण करने वाली कंपनी अनुबंध के अधिकारों और दायित्वों को ग्रहण करती है, जिसमें अनुबंध समाप्त करने पर धनवापसी करने का दायित्व भी शामिल है। उदाहरण के अनुसार, हस्तांतरण-अनुबंध में धनवापसी की जिम्मेदारी पुरानी कंपनी पर छोड़ने की सहमति होने पर भी उपभोक्ता के प्रति दायित्व का हस्तांतरण नहीं रोका जा सकता।
Q. मेरा बिना हस्ताक्षर वाला कार्ड चोरी हो गया और उसका अनधिकृत इस्तेमाल हुआ। क्या मुझे मुआवजा मिल सकता है?
उदाहरण में बिना हस्ताक्षर वाले कार्ड को मानक शर्तों के तहत मुआवजे से बाहर किए जाने का आधार बताया गया है, इसलिए मुआवजा मिलना कठिन हो सकता है। हालांकि, एक न्यायिक फैसले का भी उल्लेख है कि कार्ड की चोरी या पासवर्ड के लीक होने में सदस्य की कोई गलती न होने पर भी सारी जिम्मेदारी सदस्य पर डालने वाली शर्त अमान्य हो सकती है। इसलिए लागू शर्तों और मामले में वास्तव में हुई लापरवाही की जांच करनी होगी।
Q. मेरी व्यक्तिगत जानकारी लीक हो गई और मेरे कार्ड से ऐसा भुगतान हुआ जिसके बारे में मुझे जानकारी नहीं है। क्या मुझे इसकी रकम चुकानी होगी?
उदाहरण के अनुसार, हैकिंग या अंदरूनी व्यक्ति द्वारा जानकारी लीक किए जाने जैसे अनुचित तरीकों से प्राप्त कार्ड जानकारी का इस्तेमाल करके किए गए लेन-देन के लिए क्रेडिट कार्ड कंपनी जिम्मेदार होती है। हालांकि, यदि सदस्य ने जानबूझकर ऐसा किया हो या उससे गंभीर लापरवाही हुई हो, तो स्थिति अलग हो सकती है। इसलिए अपनी जानकारी की सुरक्षा या अपनाए गए सुरक्षा उपायों से जुड़ी परिस्थितियों की जांच करनी चाहिए।
Q. क्या नकद भुगतान करने पर छूट देकर कार्ड से भुगतान करने वालों से अधिक कीमत लेना ठीक है?
उदाहरण में बताया गया है कि क्रेडिट कार्ड से भुगतान करने के कारण सदस्य के साथ प्रतिकूल व्यवहार करना या नकद भुगतान करने वालों को तरजीह देना प्रतिबंधित हो सकता है। यह भी बताया गया है कि इस नियम का उल्लंघन करने पर दंड मिल सकता है।
Q. यदि कोई नाबालिग कार्ड इस्तेमाल करने का अनुबंध रद्द करता है, तो क्या उसे कार्ड से खरीदी गई वस्तु की कीमत भी लौटानी होगी?
उदाहरण के अनुसार, कार्ड इस्तेमाल करने का अनुबंध रद्द करने पर भी विक्रेता के साथ किया गया अलग बिक्री-अनुबंध वैध बना रह सकता है। यदि कार्ड कंपनी ने विक्रेता को भुगतान कर दिया हो और इस कारण नाबालिग बिक्री-मूल्य चुकाने के दायित्व से मुक्त हुआ हो, तो उस लाभ के अभी मौजूद रहने की सीमा तक उसे लौटाने की जिम्मेदारी हो सकती है।
संबंधित क़ानून
- किस्त लेन-देन संबंधी अधिनियम, अनुच्छेद 2 (할부거래에 관한 법률 제2조)
- किस्त लेन-देन संबंधी अधिनियम, अनुच्छेद 3 (할부거래에 관한 법률 제3조)
- किस्त लेन-देन संबंधी अधिनियम, अनुच्छेद 8 (할부거래에 관한 법률 제8조)
- किस्त लेन-देन संबंधी अधिनियम, अनुच्छेद 12, उप-अनुच्छेद 2 (할부거래에 관한 법률 제12조 제2항)
- किस्त लेन-देन संबंधी अधिनियम, अनुच्छेद 22, उप-अनुच्छेद 1 (할부거래에 관한 법률 제22조 제1항)
- किस्त लेन-देन संबंधी अधिनियम, अनुच्छेद 25 (할부거래에 관한 법률 제25조)
- द्वार पर बिक्री आदि संबंधी अधिनियम, अनुच्छेद 2, खंड 1 (방문판매 등에 관한 법률 제2조 제1호)
- द्वार पर बिक्री आदि संबंधी अधिनियम, अनुच्छेद 7, उप-अनुच्छेद 2 (방문판매 등에 관한 법률 제7조 제2항)
- द्वार पर बिक्री आदि संबंधी अधिनियम, अनुच्छेद 8 (방문판매 등에 관한 법률 제8조)
- विशेषीकृत ऋण-वित्तीय व्यवसाय अधिनियम, अनुच्छेद 14, उप-अनुच्छेद 4 (여신전문금융업법 제14조 제4항)
- विशेषीकृत ऋण-वित्तीय व्यवसाय अधिनियम, अनुच्छेद 14-2 (여신전문금융업법 제14조의2)
- विशेषीकृत ऋण-वित्तीय व्यवसाय अधिनियम, अनुच्छेद 14-4 (여신전문금융업법 제14조의4)
- विशेषीकृत ऋण-वित्तीय व्यवसाय अधिनियम, अनुच्छेद 14-5, उप-अनुच्छेद 3 (여신전문금융업법 제14조의5 제3항)
- विशेषीकृत ऋण-वित्तीय व्यवसाय अधिनियम, अनुच्छेद 16, उप-अनुच्छेद 5 (여신전문금융업법 제16조 제5항)
- विशेषीकृत ऋण-वित्तीय व्यवसाय अधिनियम, अनुच्छेद 17, उप-अनुच्छेद 1 (여신전문금융업법 제17조 제1항)
ध्यान दें
- अनुबंध से हटने की अवधि लेन-देन के प्रकार के अनुसार अलग होती है। किस्त लेन-देन में सामान्यतः 7 दिन और द्वार पर बिक्री में सामान्यतः 14 दिन होते हैं। अनुबंध-पत्र न दिए जाने या वस्तु की आपूर्ति में देरी जैसी स्थितियों में अवधि की गणना शुरू होने का समय बदल सकता है।
- वस्तु का इस्तेमाल या उसे क्षतिग्रस्त करने पर अनुबंध से हटने का अधिकार सीमित हो सकता है। इसलिए वस्तु की जांच करते समय पैकेजिंग और वस्तु की स्थिति का ध्यान रखें।
- कार्ड के अनधिकृत इस्तेमाल पर मुआवजा मिलना कार्ड पर हस्ताक्षर किए जाने, रिपोर्ट करने के समय, सदस्य की मंशा या लापरवाही और अनुबंध की शर्तों के अनुसार अलग हो सकता है। इसलिए कार्ड खोने या चोरी होने की जानकारी मिलते ही कार्ड कंपनी को सूचित करें।
- यह मार्गदर्शिका दिए गए परामर्श-उदाहरणों में दी गई व्याख्या पर आधारित सामान्य जानकारी है। किसी विशिष्ट मामले में इसका लागू होना अनुबंध की शर्तों और तथ्यों के अनुसार अलग हो सकता है।
स्रोत मामले
यह गाइड कोरिया लीगल एड कॉर्पोरेशन के निम्न परामर्श मामलों (कोरियाई में) से AI द्वारा तैयार की गई है।
- 할부거래에 있어서 계약철회가 가능한 경우
- 출판사 영업사원이 방문판매한 책을 반품할 수 있는지
- 서명 없는 신용카드 도난 시 부정사용대금에 관한 책임
- 여신거래기본약관과 개별약정서상의 이율이 서로 다른 경우
- 신용카드가 아닌 현금 결제 우대의 위법성
- 선불식 할부거래인 상조계약의 상조회사의 영업양도의 경우 지위 승계
- 전자복권을 신용카드로 구입할수 있는지 여부
- 기업구매전용카드의 신용카드 여부
- 미성년자의 신용카드 이용시 법정대리인의 묵시적 동의 및 처분허락
- 선불식 할부거래 업체의 양도, 양수
- 항공 마일리지 제공 약관이 고액에게 불리하게 변경된 경우
- 명의도용신용카드의 경우 신용카드회원이 책임을 지는지
- 신용카드 소득공제액에 관하여
- 할부거래에 관한 법률이 적용되지 않는 경우
- 할부거래의 승계
- 미성년자의 신용카드 이용계약 취소시 신용카드 이용대금 지급 책임
- 해약환급금 지급 제한 무효
- 방문판매의 정의
- 할부거래에서의 지급거절통지
- 제3자 부정사용 신용카드에 있어 신용카드가맹점의 귀책사유 약정의 해석
- 신용카드 도난으로 인한 책임
- 방문판매한 책의 반품
- 서명않은 신용카드 도난 후 부정사용시 그 대금에 대한 책임
- 길거리에서 신용카드 회원을 모집하는게 위법한지
- 신용카드가맹점의 본인 확인의무
यह कोरियाई क़ानून की सामान्य जानकारी है, आपके मामले के लिए क़ानूनी सलाह नहीं। किसी विशेष मामले के लिए वकील या कोरिया लीगल एड कॉर्पोरेशन (कोरिया में 132) से संपर्क करें।