
संयुक्त एवं पृथक ऋण और गारंटी-दायित्व तथा वसूली के अधिकार पर मार्गदर्शिका
89 परामर्श मामलों पर आधारित · अपडेट · कोरियाई मूल से अनुवादित।
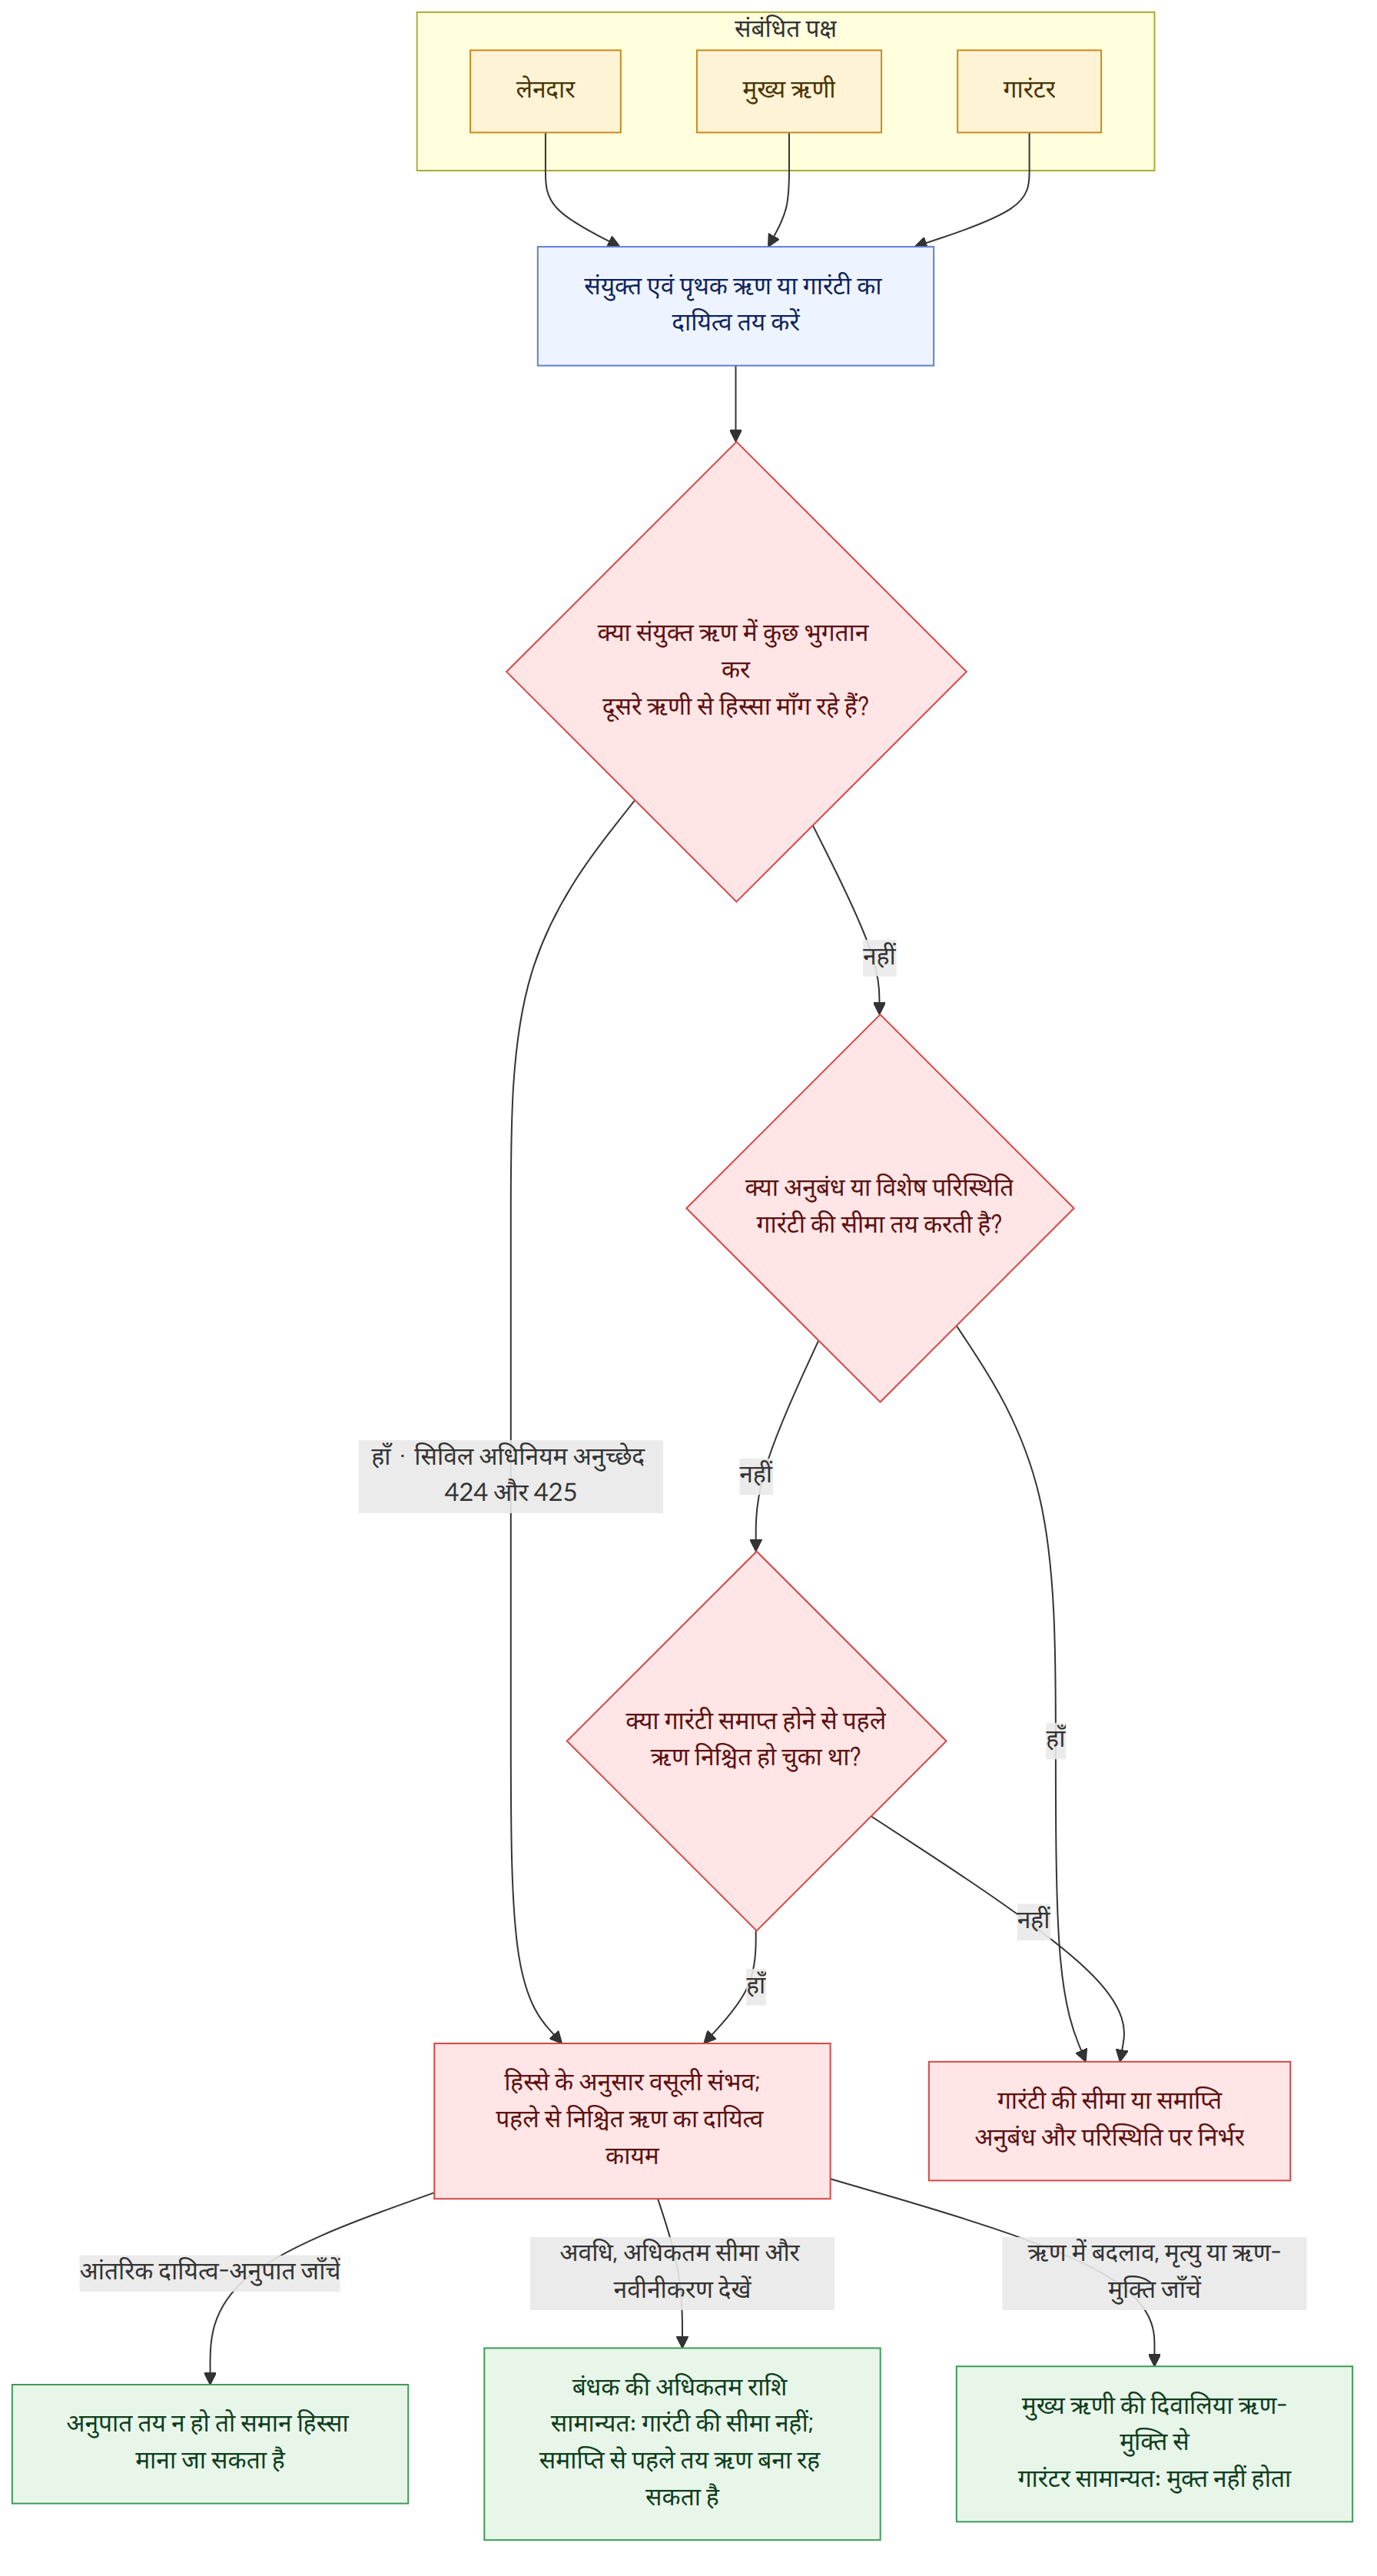
संयुक्त एवं पृथक ऋण और गारंटी-दायित्व के मामले में लेनदार के प्रति दायित्व के साथ-साथ ऋणियों के बीच दायित्व-अनुपात और एक-दूसरे से वसूली के अधिकार पर भी विचार करना चाहिए। गारंटी-दायित्व अनुबंध की शर्तों, गारंटी अवधि, ऋण में बदलाव, गारंटर की मृत्यु या मुख्य ऋणी को मिली ऋण-मुक्ति आदि के आधार पर बदल सकता है। इसलिए अनुबंध और मामले की विशिष्ट परिस्थितियों, दोनों की जांच करनी चाहिए।
एक नज़र में
मुख्य बातें
- संयुक्त एवं पृथक रूप से उत्तरदायी ऋणी अपने आंतरिक दायित्व-अनुपात के अनुसार वसूली का दावा कर सकते हैं। केवल कुछ राशि चुकाने पर भी, दूसरे ऋणी के दायित्व-अनुपात के बराबर राशि के लिए वसूली का अधिकार उत्पन्न हो सकता है (सिविल अधिनियम, अनुच्छेद 424 (민법 제424조)·अनुच्छेद 425 (민법 제425조), उदाहरण 25)।
- संयुक्त एवं पृथक गारंटी का अनुबंध और अधिकतम राशि वाले बंधक की स्थापना का अनुबंध अलग-अलग हैं। इसलिए संयुक्त एवं पृथक गारंटी का दायित्व केवल बंधक में सुरक्षित दावे की अधिकतम राशि तक सीमित नहीं होता। प्रश्न यह है कि क्या दायित्व को उस सीमा तक सीमित करने वाली कोई विशेष परिस्थिति मौजूद है (उदाहरण 5·13)।
- जारी रहने वाली गारंटी के दायित्व की सीमा अनुबंध की अवधि, गारंटी की अधिकतम सीमा, अपने-आप अवधि बढ़ाने वाले प्रावधान की वैधता और समाप्ति की सूचना दिए जाने के समय पर निर्भर कर सकती है। गारंटी अनुबंध समाप्त होने से पहले ही निश्चित हो चुका ऋण अपने-आप समाप्त नहीं होता (उदाहरण 7·10)।
- गारंटर की सहमति के बिना किसी निश्चित ऋण की भुगतान-तारीख बढ़ा दिए जाने पर भी गारंटी-दायित्व सामान्यतः कायम रहता है। हालांकि, यदि पक्षों ने अलग व्यवस्था तय की है, तो उस समझौते के अनुसार निर्णय हो सकता है (उदाहरण 16)।
- यदि मुख्य ऋण का उद्देश्य या स्वरूप गारंटर की जानकारी के बिना बदल दिया जाता है, तो वास्तविक सार समान न रहने पर गारंटी-दायित्व समाप्त हो सकता है। यदि दायित्व घटता या बढ़ता है, तो दायित्व की सीमा बदलाव की शर्तों के अनुसार बदल सकती है (उदाहरण 20·24)।
- मुख्य ऋणी को दिवालियापन में ऋण-मुक्ति मिलने पर सामान्यतः गारंटर का दायित्व प्रभावित नहीं होता। एक उदाहरण के अनुसार, यदि जारी रहने वाली गारंटी की अवधि और सीमा तय नहीं है, तो गारंटर की मृत्यु के बाद नए सिरे से उत्पन्न हुए ऋण का उत्तराधिकार नहीं होता (उदाहरण 14·23)।
- सामान्य गारंटी से अलग, व्यक्तिगत गारंटी के लिए कानून में अवधि और सूचना देने के दायित्व आदि निर्धारित हैं। गारंटर की मृत्यु से अनुबंध समाप्त हो जाता है, लेकिन मृत्यु से पहले उत्पन्न हुआ दायित्व उत्तराधिकार का प्रश्न बन सकता है (व्यक्तिगत गारंटी अधिनियम, अनुच्छेद 3 (신원보증법 제3조)·अनुच्छेद 4 (신원보증법 제4조)·अनुच्छेद 7 (신원보증법 제7조), उदाहरण 1·12)।
- अपूर्ण संयुक्त एवं पृथक ऋणियों में से किसी एक के विरुद्ध दावा छोड़ने या उसे माफ करने का प्रभाव सामान्यतः दूसरे ऋणी पर नहीं पड़ता। हालांकि, एक ऋणी से वास्तव में भुगतान के रूप में मिली राशि को उस सीमा तक दूसरे ऋणी के दायित्व में भी शामिल किया जाता है (उदाहरण 21)।
अक्सर पूछे जाने वाले प्रश्न
Q. क्या संयुक्त एवं पृथक रूप से उत्तरदायी ऋणी, केवल कुछ राशि चुकाने पर भी अन्य ऋणी से वसूली का दावा कर सकते हैं?
संयुक्त एवं पृथक रूप से उत्तरदायी ऋणी केवल तभी अन्य ऋणी से वसूली का दावा कर सकते हैं, ऐसा नहीं है जब उन्होंने अपने हिस्से से अधिक भुगतान किया हो। आंतरिक दायित्व-अनुपात के अनुसार वे अन्य ऋणी से साझा रूप से चुकाई गई राशि के एक हिस्से की मांग कर सकते हैं। यदि दायित्व-अनुपात तय नहीं किया गया है, तो यह माना जा सकता है कि सभी का अनुपात समान है (उदाहरण 25)।
Q. यदि अधिकतम राशि वाला बंधक स्थापित किया गया है, तो क्या संयुक्त एवं पृथक गारंटी का दायित्व भी सुरक्षित दावे की अधिकतम राशि तक सीमित होगा?
अधिकतम राशि वाले बंधक की स्थापना और संयुक्त एवं पृथक गारंटी अलग-अलग अनुबंध हैं। इसलिए, सामान्यतः बंधक में सुरक्षित दावे की अधिकतम राशि संयुक्त एवं पृथक गारंटी के दायित्व की सीमा नहीं होती। यह देखना होगा कि क्या कोई विशेष परिस्थिति थी जिसके तहत दोनों दायित्वों को उस राशि तक सीमित करने पर सहमति हुई थी (उदाहरण 13)।
Q. यदि मुख्य ऋणी को दिवालियापन में ऋण-मुक्ति मिल जाए, तो क्या संयुक्त एवं पृथक गारंटर भी दायित्व से मुक्त हो जाता है?
उदाहरण के अनुसार, मुख्य ऋणी को दिवालियापन में ऋण-मुक्ति मिलने पर भी गारंटर के भुगतान-दायित्व पर इसका प्रभाव नहीं पड़ता। इसलिए, केवल इस आधार पर कि मुख्य ऋणी को ऋण-मुक्ति मिल गई है, यह नहीं माना जा सकता कि गारंटी-दायित्व भी समाप्त हो गया है (उदाहरण 14)।
Q. यदि गारंटर की सहमति के बिना ऋण की अवधि बढ़ा दी जाए, तो क्या गारंटी-दायित्व समाप्त हो जाता है?
पहले से निश्चित ऋण की गारंटी सामान्यतः तब भी कायम रहती है, जब गारंटर की सहमति के बिना भुगतान की नियत तारीख बढ़ा दी गई हो। हालांकि, यदि पक्षों ने गारंटर की सहमति के बिना अवधि बढ़ाने के बारे में कोई अलग समझौता किया है, तो वही समझौता लागू होगा (उदाहरण 16)।
Q. क्या मुख्य ऋणी की कंपनी से नौकरी छोड़ने पर जारी रहने वाली गारंटी अपने-आप समाप्त हो जाती है?
केवल नौकरी छोड़ने से गारंटी-दायित्व अपने-आप समाप्त नहीं होता। हालांकि, उदाहरण में बताया गया है कि कुछ परिस्थितियों में जारी रहने वाली गारंटी के अनुबंध को समाप्त करना मान्य हो सकता है। लेकिन यदि अनुबंध समाप्त करने से पहले लेन-देन पूरा हो चुका हो या मुख्य ऋण निश्चित हो चुका हो, तो पहले से उत्पन्न ऋण के लिए दायित्व बना रह सकता है (उदाहरण 10)।
Q. यदि मैंने गारंटी अवधि अपने-आप बढ़ाने वाले प्रावधान पर सहमति नहीं दी, तो क्या फिर भी गारंटी बढ़ जाएगी?
यदि निरंतर लेन-देन के अनुबंध और गारंटी की अवधि को बिना सूचना के अपने-आप बढ़ाने का प्रावधान गारंटर को अनुचित नुकसान पहुंचाने की आशंका पैदा करता है, तो वह अमान्य हो सकता है। प्रावधान की विशिष्ट शर्तें महत्वपूर्ण हैं, जैसे कि अनुबंध समाप्त होने पर गारंटर के रूप में अपनी स्थिति से बाहर निकलने का कोई तरीका उपलब्ध था या नहीं (उदाहरण 7)।
Q. क्या गारंटर की मृत्यु के बाद वारिस को आगे उत्पन्न होने वाले निरंतर ऋणों की भी गारंटी देनी होगी?
एक उदाहरण के अनुसार, यदि जारी रहने वाली गारंटी की अवधि और अधिकतम सीमा तय नहीं की गई थी, तो गारंटर की मृत्यु के बाद नए सिरे से उत्पन्न हुए मुख्य ऋण के लिए वारिस गारंटी-दायित्व नहीं लेते। हालांकि, मृत्यु से पहले ही उत्पन्न हुए गारंटी-दायित्व के मामले में उत्तराधिकार के प्रश्न पर अलग से विचार करना होगा (उदाहरण 23)।
Q. यदि मुख्य ऋणी और लेनदार गारंटर की जानकारी के बिना क्षतिपूर्ति राशि बढ़ा दें, तो क्या गारंटर को भी बढ़ी हुई राशि चुकानी होगी?
यदि गारंटी अनुबंध के बाद गारंटर की भागीदारी के बिना तय की गई क्षतिपूर्ति राशि, पहले से मौजूद अनुबंध-भंग के दायित्व की सीमा से अधिक हो, तो गारंटर उस अतिरिक्त राशि के लिए उत्तरदायी नहीं हो सकता। मुख्य ऋण में बदलाव होने पर भी, दायित्व की सीमा इस बात पर निर्भर करती है कि उसका वास्तविक सार समान बना रहा या नहीं, और दायित्व बढ़ा या घटा या नहीं (उदाहरण 20·24)।
Q. यदि मैं किसी एक संयुक्त अपकृत्यकर्ता के साथ समझौता करके दावा छोड़ दूं, तो क्या मैं कंपनी से भी और राशि नहीं मांग सकता?
किसी एक संयुक्त अपकृत्यकर्ता के विरुद्ध दावा छोड़ देने या उसे माफ कर देने का प्रभाव अपने-आप दूसरे ऋणी पर नहीं पड़ता। हालांकि, वास्तव में भुगतान के रूप में मिली राशि को उस सीमा तक दूसरे ऋणी के दायित्व में भी शामिल किया जा सकता है। यह भी देखना होगा कि क्या समझौते में ऐसी परिस्थिति थी जिससे यह पता चले कि उसमें अन्य ऋणी भी शामिल थे (उदाहरण 21)।
संबंधित क़ानून
- सिविल अधिनियम, अनुच्छेद 2 (민법 제2조)
- सिविल अधिनियम, अनुच्छेद 105 (민법 제105조)
- सिविल अधिनियम, अनुच्छेद 110 (민법 제110조)
- सिविल अधिनियम, अनुच्छेद 126 (민법 제126조)
- सिविल अधिनियम, अनुच्छेद 424 (민법 제424조)
- सिविल अधिनियम, अनुच्छेद 425 (민법 제425조)
- सिविल अधिनियम, अनुच्छेद 428 (민법 제428조)
- सिविल अधिनियम, अनुच्छेद 429 (민법 제429조)
- सिविल अधिनियम, अनुच्छेद 430 (민법 제430조)
- सिविल अधिनियम, अनुच्छेद 433 (민법 제433조)
- सिविल अधिनियम, अनुच्छेद 445 (민법 제445조)
- सिविल अधिनियम, अनुच्छेद 446 (민법 제446조)
- सिविल अधिनियम, अनुच्छेद 448 (민법 제448조)
- सिविल अधिनियम, अनुच्छेद 459 (민법 제459조)
- सिविल अधिनियम, अनुच्छेद 1019 (민법 제1019조)
ध्यान दें
- भले ही संयुक्त एवं पृथक गारंटी और अधिकतम राशि वाले बंधक की स्थापना साथ-साथ की गई हो, यह न मानें कि दोनों की दायित्व-सीमा समान है। अनुबंध की भाषा और पक्षों के बीच सहमति की शर्तें जांचें।
- जारी रहने वाली गारंटी समाप्त करने के लिए, समाप्ति की सूचना दिए जाने का समय और उससे पहले उत्पन्न या निश्चित हो चुके ऋणों की मौजूदगी जांचें।
- व्यक्तिगत गारंटी के मामले में अवधि की सीमा और नियोक्ता का सूचना देने का दायित्व महत्वपूर्ण हो सकते हैं। इसलिए काम में बदलाव या गारंटर की मृत्यु का समय जैसी विशिष्ट परिस्थितियों की जांच करें।
- गारंटर की मृत्यु के बाद उत्पन्न हुए ऋण और मृत्यु से पहले ही उत्पन्न हुए ऋण का निर्णय अलग-अलग हो सकता है। वारिसों को सीमित स्वीकृति या उत्तराधिकार का त्याग करने के विकल्पों पर भी विचार करना चाहिए।
स्रोत मामले
यह गाइड कोरिया लीगल एड कॉर्पोरेशन के निम्न परामर्श मामलों (कोरियाई में) से AI द्वारा तैयार की गई है।
- 신원보증인의 책임한계는 어떻게 되는지
- 할부구입자동차가 양도된 경우 할부금에 대한 연대보증인의 책임
- 연대보증계약에서 주채무자가 바뀐 경우 연대보증인의 책임이 있는지
- 당사자 사이 사회질서에 반하지 않는 보증책임면책특약의 효력
- 근저당권설정계약서에 부동문자로 된 ‘연대보증’ 문구의 효력
- 신용보증서상 대출과목과 실제 대출과목이 다른 경우 보증책임이 면책되는지
- 계속적 보증에 있어서 보증기간 자동연장조항(약관)의 효력
- 회생절차개시 후 연대보증인이 대위변제한 경우 회생채권자가 되는지
- 법정이자 보다 높게 빌린 돈으로 공동면책한 경우 구상권의 범위
- 회사임직원 지위에서 계속적 보증계약을 한 후 퇴직 시 해지 가능한지
- 응급환자의 치료비에 대한 연대보증의 경우 보증책임범위를 감축할 수 있는지
- 신원보증인이 사망한 경우 상속인에게 그 보증책임이 있는지
- 동일 채무에 대하여 연대보증과 근저당권설정등기를 해준 경우 그 효력
- 개인파산으로 면책결정된 경우 면책된 채무에 대한 보증인의 책임
- 근보증계약서에 채무의 최고액이 특정되지 않아도 유효한 경우
- 확정채무에 관하여 보증인의 동의 없이 대출기간을 연장할 수 있는지
- 분할 또는 분할합병으로 인하여 설립되는 회사 또는 존속하는 회사’와 ‘분할 또는 분할합병 전의 회사’가 부담하는 연대책임의 법...
- 수탁보증에 있어 주채무자가 면책행위를 하고도 보증인에게 통지를 하지않고 있는 동안에 보증인이 사전 통지 없이 이중의 면책행위를...
- 주채무가 해제된 경우 보증채무에 기해 기지급한 금원이 부당이득으로 되는지
- 보증계약 후 채무자와 채권자간 손해배상액을 예정한 경우 보증인의 책임범위
- 부진정연대채무자 중 일방에 대한 청구포기 약정의 다른 채무자에 대한 효력
- 물상보증과 연대보증의 피담보채무 중첩된 때 근저당권말소의 효력
- 보증한도 정함 없는 계속적 보증계약의 보증인 사망한 경우 상속인의 보증승계여부
- 보증인 동의 없이 주채무의 목적이나 형태가 변경된 경우 보증채무의 범위
- 다수의 연대채무자 관계에서의 구상요건
यह कोरियाई क़ानून की सामान्य जानकारी है, आपके मामले के लिए क़ानूनी सलाह नहीं। किसी विशेष मामले के लिए वकील या कोरिया लीगल एड कॉर्पोरेशन (कोरिया में 132) से संपर्क करें।