
करार के तहत ऋण, ब्याज और धन-वापसी के दावे के लिए मार्गदर्शिका
23 परामर्श मामलों पर आधारित · अपडेट · कोरियाई मूल से अनुवादित।
ऋण की वापसी का दावा करने के लिए यह साबित करना आवश्यक है कि धन उधार दिया गया था और करार की शर्तें क्या थीं; साथ ही भुगतान की नियत तारीख और परिसीमा पर भी ध्यान देना चाहिए। ब्याज पर सहमति या संपार्श्विक होने पर भी, अधिकतम ब्याज दर, संपार्श्विक स्थापित करने की विधि और करार के वास्तविक उद्देश्य के अनुसार दावे का दायरा बदल सकता है।
एक नज़र में
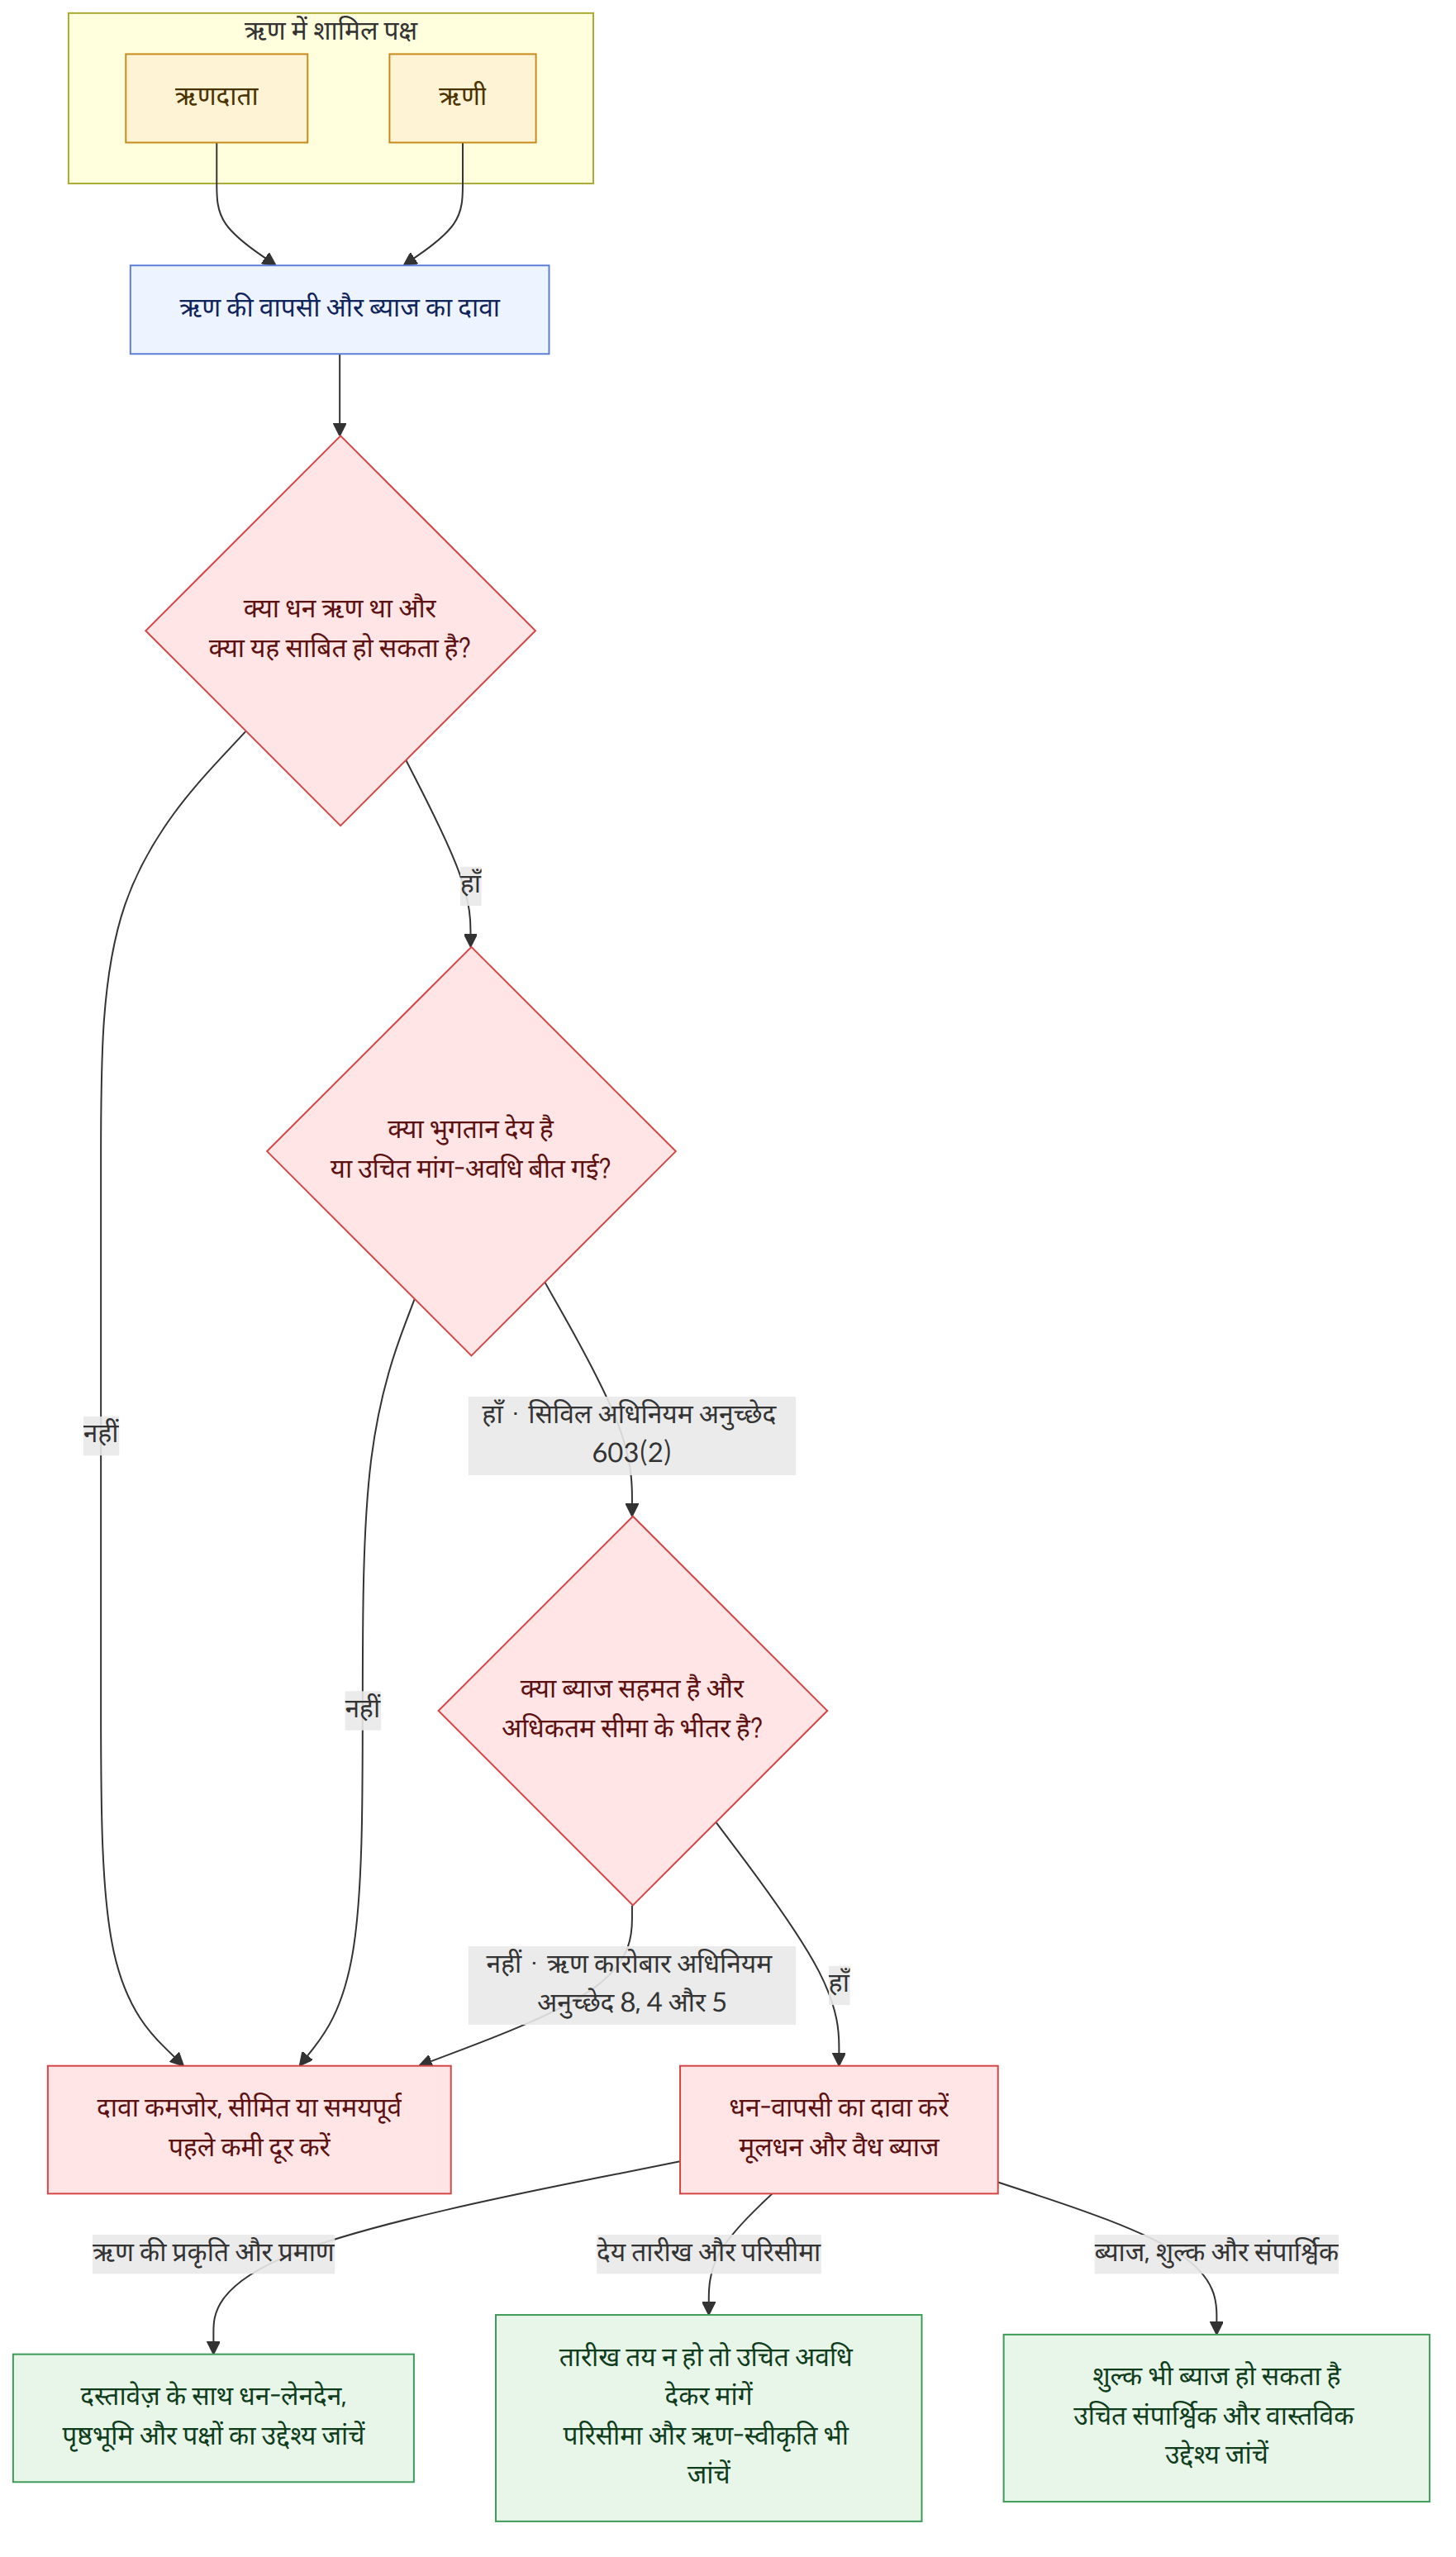
मुख्य बातें
- करार के दस्तावेज़ का शीर्षक मात्र यह तय नहीं करता कि वह ऋण था या निवेश। दस्तावेज़ के शब्दों, करार किए जाने की पृष्ठभूमि और पक्षों के उद्देश्य आदि को समग्र रूप से देखकर करार की प्रकृति तय की जाती है।
- यदि ऋण के भुगतान की नियत तारीख तय नहीं की गई है, तो उचित अवधि तय करके धन-वापसी की मांग करने के बाद दावा किया जा सकता है। नागरिक लेन-देन के तहत दिए गए ऋण पर ब्याज की सहमति न होने पर, सिद्धांततः सहमत ब्याज का दावा नहीं किया जा सकता; हालांकि, किसी व्यापारी द्वारा अपने व्यापार के सिलसिले में दिए गए ऋण पर वाणिज्यिक ब्याज दर लागू हो सकती है (सिविल अधिनियम, अनुच्छेद 603(2), वाणिज्यिक अधिनियम, अनुच्छेद 55(1)·47 (민법 제603조 제2항, 상법 제55조 제1항·제47조)).
- ऋण देने से संबंधित तौर पर ऋणदाता द्वारा प्राप्त शुल्क, नोटरीकरण खर्च, अग्रिम ब्याज आदि को उनके नाम की परवाह किए बिना ब्याज माना जा सकता है, और अधिकतम ब्याज दर से अधिक ब्याज अमान्य हो सकता है या मूलधन में समायोजित किया जा सकता है। लागू ब्याज दर तय करने के लिए करार के समय और ऋण के प्रकार की जांच करनी चाहिए (ऋण कारोबार आदि के पंजीकरण और वित्तीय उपयोगकर्ताओं के संरक्षण पर अधिनियम, अनुच्छेद 8, अनुच्छेद 4·5; उक्त अधिनियम का प्रवर्तन अध्यादेश, अनुच्छेद 5 (대부업 등의 등록 및 금융이용자 보호에 관한 법률 제8조, 제4조·제5조, 같은 법 시행령 제5조)).
- ऋण दिए जाने का तथ्य केवल ऋण-पत्र या करार-पत्र से ही नहीं, बल्कि धन के लेन-देन की परिस्थितियों आदि से भी साबित किया जाना चाहिए। प्रेमी या प्रेमिका के बीच धन हस्तांतरण या जीवन-यापन के खर्च का भुगतान, परिस्थितियों के अनुसार, ऋण के बजाय उपहार माना जा सकता है।
- धन-वापसी सुनिश्चित करने के लिए बंधक-अधिकार जैसे उचित संपार्श्विक की व्यवस्था करने या निष्पादन योग्य अधिकार देने वाले नोटरीकृत दस्तावेज़ पर विचार किया जा सकता है। केवल वाहन सौंपकर उसका कब्जा ले लेने से गिरवी-अधिकार या धारणाधिकार स्थापित नहीं हो सकता।
- यदि बिना किसी लापरवाही के यह पता न चल सके कि लेनदार कौन है या भुगतान प्राप्त करने का अधिकार किसे है, तो भुगतान-जमा करके ऋण से मुक्ति पाई जा सकती है (सिविल अधिनियम, अनुच्छेद 487 (민법 제487조)).
- परिसीमा दावे की प्रकृति के अनुसार बदल सकती है; और परिसीमा पूरी होने के बाद भी, यदि देनदार ऋण स्वीकार करता है या उसका कुछ हिस्सा चुकाता है, तो परिस्थितियों के आधार पर यह माना जा सकता है कि उसने परिसीमा के लाभ को त्याग दिया है (सिविल अधिनियम, अनुच्छेद 162(1), वाणिज्यिक अधिनियम, अनुच्छेद 64 (민법 제162조 제1항, 상법 제64조)).
- यदि देनदार का वास्तविक उद्देश्य वहां निवास करना न होकर केवल किरायेदारी का रूप देकर ऋण वसूलना है, तो आवास किरायेदारी संरक्षण अधिनियम के तहत प्राथमिकता से भुगतान पाने का अधिकार मान्य नहीं किया जा सकता (आवास किरायेदारी संरक्षण अधिनियम (주택임대차보호법)).
अक्सर पूछे जाने वाले प्रश्न
Q. यदि धन उधार देते समय भुगतान की नियत तारीख और ब्याज तय नहीं किए गए थे, तो धन कब वापस मिल सकता है?
यदि भुगतान की नियत तारीख तय नहीं की गई थी, तो उचित अवधि तय करके धन-वापसी की मांग करने के बाद, वह अवधि बीतने पर धन-वापसी का दावा किया जा सकता है। नागरिक लेन-देन के तहत दिए गए ऋण पर ब्याज की सहमति न होने पर, सिद्धांततः सहमत ब्याज का दावा नहीं किया जा सकता; लेकिन भुगतान की नियत तारीख बीतने के बाद विलंब-हानि का दावा किया जा सकता है।
Q. मैंने ऋणदाता को शुल्क या नोटरीकरण खर्च दिया है। क्या यह ब्याज में शामिल होता है?
ऋण देने से संबंधित तौर पर प्राप्त धन को, यदि वह किसी भी नाम से—जैसे शुल्क या नोटरीकरण खर्च—प्रतिफल माना जा सकता है, तो ब्याज के रूप में देखा जा सकता है। यदि अग्रिम ब्याज आदि के कारण वास्तव में प्राप्त मूलधन कम हो गया हो, तो ब्याज दर और अधिक भुगतान की राशि की गणना वास्तविक रूप से प्राप्त राशि के आधार पर करनी चाहिए।
Q. क्या प्रेमी या प्रेमिका को भेजा गया धन भी रिश्ता टूटने के बाद ऋण के रूप में वापस पाया जा सकता है?
केवल धन हस्तांतरित किए जाने से यह निश्चित नहीं होता कि वह ऋण था। कई परिस्थितियों को समग्र रूप से देखकर तय किया जाता है कि धन ऋण था या उपहार—जैसे ऋण-पत्र की वास्तविकता, धन भेजने की पृष्ठभूमि और उसका उपयोग, तथा धन-वापसी की मांग कब की गई।
Q. यदि मैं वाहन को संपार्श्विक के रूप में अपने पास रखूं, तो क्या ऋण चुकाए जाने तक उसका कब्जा रख सकता हूं?
उदाहरण में, कार का कब्जा सौंपने के तरीके से गिरवी-अधिकार का गठन स्वीकार नहीं किया गया, और केवल ऋण-वसूली के दावे के आधार पर वाहन पर धारणाधिकार भी स्वीकार नहीं किया गया। वाहन को संपार्श्विक बनाना हो, तो कार पर बंधक-अधिकार जैसी उचित प्रक्रिया पर विचार करना चाहिए।
Q. यदि यह स्पष्ट न हो कि मुझे किसे भुगतान करना चाहिए, तो मुझे क्या करना चाहिए?
यदि ऋण के हस्तांतरण और कुर्की आदि के कारण, बिना किसी लापरवाही के, यह पता न चल सके कि लेनदार कौन है या भुगतान प्राप्त करने का अधिकार किसे है, तो लेनदार की पहचान अनिश्चित होने के आधार पर भुगतान-जमा किया जा सकता है। उदाहरण में, संबंधित लेनदारों को जमा के प्राप्तकर्ता के रूप में नामित करके ऋण की मूल और ब्याज राशि के साथ जमा की तारीख तक की विलंब-हानि जमा करने की विधि बताई गई है।
Q. ऋण की परिसीमा कब पूरी होती है, और यदि कुछ राशि चुका दी जाए तो क्या होता है?
उदाहरण के अनुसार, सामान्य नागरिक दावों पर 10 वर्ष की और वाणिज्यिक लेन-देन से उत्पन्न दावों पर, किसी अलग प्रावधान के अभाव में, 5 वर्ष की परिसीमा लागू हो सकती है। परिसीमा पूरी होने के बाद यदि कुछ राशि का भुगतान किया जाता है, तो विशेष परिस्थितियों के अभाव में यह माना जा सकता है कि देनदार ने पूरे ऋण को स्वीकार किया और परिसीमा के लाभ को त्याग दिया।
Q. यदि भुगतान की नियत तारीख बढ़ाने के लिए नया ऋण-करार किया गया, तो क्या गारंटी की जिम्मेदारी भी समाप्त हो जाती है?
यदि वास्तव में धन का लेन-देन न हुआ हो और केवल खातों में नए ऋण से पुराने ऋण का भुगतान दिखाया गया हो, तो विशेष परिस्थितियों के अभाव में इसे पुराने ऋण की भुगतान-नियत तारीख बढ़ाना माना जा सकता है। ऐसी स्थिति में गारंटी की जिम्मेदारी भी सिद्धांततः जारी रह सकती है।
Q. यदि ऋण के बदले मकान किराये पर लेने का औपचारिक रूप देकर संपार्श्विक रखा जाए, तो क्या प्राथमिकता के आधार पर भुगतान मिल सकता है?
भले ही किरायेदारी का करार किया गया हो और निवास-पंजीकरण तथा निश्चित तारीख प्राप्त कर ली गई हो, यदि मुख्य उद्देश्य मकान का उपयोग और लाभ उठाना न होकर ऋण की प्राथमिक वसूली करना हो, तो किरायेदार को छोटे किरायेदार के रूप में संरक्षण नहीं मिल सकता। करार का वास्तविक उद्देश्य उसके औपचारिक रूप से अधिक महत्वपूर्ण है।
संबंधित क़ानून
- सिविल अधिनियम, अनुच्छेद 107 (민법 제107조)
- सिविल अधिनियम, अनुच्छेद 108 (민법 제108조)
- सिविल अधिनियम, अनुच्छेद 162(1) (민법 제162조 제1항)
- सिविल अधिनियम, अनुच्छेद 320(1) (민법 제320조 제1항)
- सिविल अधिनियम, अनुच्छेद 356 (민법 제356조)
- सिविल अधिनियम, अनुच्छेद 379 (민법 제379조)
- सिविल अधिनियम, अनुच्छेद 397 (민법 제397조)
- सिविल अधिनियम, अनुच्छेद 487 (민법 제487조)
- सिविल अधिनियम, अनुच्छेद 603(2) (민법 제603조 제2항)
- सिविल अधिनियम, अनुच्छेद 607 (민법 제607조)
- सिविल अधिनियम, अनुच्छेद 608 (민법 제608조)
- सिविल अधिनियम, अनुच्छेद 746 (민법 제746조)
- वाणिज्यिक अधिनियम, अनुच्छेद 3 (상법 제3조)
- वाणिज्यिक अधिनियम, अनुच्छेद 47(1)·(2) (상법 제47조 제1항·제2항)
- वाणिज्यिक अधिनियम, अनुच्छेद 55(1) (상법 제55조 제1항)
ध्यान दें
- ब्याज-सीमा से संबंधित उदाहरणों में बताई गई अधिकतम ब्याज दर उस उदाहरण के करार के समय और लागू कानून पर आधारित है। इसे मौजूदा करार पर सीधे लागू करने के बजाय करार की तारीख और ऋण के प्रकार की जांच करनी चाहिए।
- यह निश्चित रूप से नहीं कहा जा सकता कि लेनदार ऋण-पत्र या नोटरीकृत दस्तावेज़ के रिक्त स्थान अपनी इच्छा से भर सकता है। उन्हें भरने के अधिकार और करार की विशिष्ट शर्तों की जांच करें, और विशेष रूप से ब्याज दर तथा भुगतान की नियत तारीख स्पष्ट करें।
- केवल यह तथ्य कि संपार्श्विक दिया गया है, प्राथमिकता से भुगतान पाने का अधिकार या कब्जे का अधिकार उत्पन्न नहीं करता। संपार्श्विक के प्रकार के अनुरूप करार तथा पंजीकरण या रजिस्ट्रेशन जैसी आवश्यक प्रक्रियाओं की जांच करें।
- परिसीमा पूरी हुई है या नहीं, यह दावे की प्रकृति और भुगतान या ऋण-स्वीकृति जैसी बाद की परिस्थितियों पर निर्भर हो सकता है। इसलिए भुगतान करने या नीलामी की कार्यवाही का जवाब देने से पहले संबंधित दस्तावेज़ों और घटनाक्रम की जांच करनी चाहिए।
संबंधित लेख
स्रोत मामले
यह गाइड कोरिया लीगल एड कॉर्पोरेशन के निम्न परामर्श मामलों (कोरियाई में) से AI द्वारा तैयार की गई है।
- 의사가 아닌 자가 의사에게 의료사업자금명목으로 1억원을 대여한 것이 의료법을 위반한 것으로서 무효인지 여부
- 대부업자로부터 금전을 대차할 때 할인금·수수료·공제금·선이자 등의 명목으로 차주로부터 금전을 징수한 경우, 채무자 보호를 위한...
- 건물 매매잔대금을 소비대차의 목적물로 한 준소비대차계약에 있어서 그 차용금에 대한 이자지급청구가 그 준소비대차계약 체결 경위 ...
- 연인사이에 교제 중 지급한 금원에 대해 이별 후 반환청구 가능여부
- 금전거래에 있어서 확실한 이행확보방법은 어떤 것이 있는지
- 주채무자의 차용금채무를 보증할 의사로 공정증서에 연대보증인으로 서명·날인하였으나 그 공정증서가 주채무자의 기존의 구상금채무 등...
- 상인인 주식회사와 함께 금원을 차용한 비상인에게도 상법 제64조의 상사시효가 적용되는지 여부
- 대여금계약 체결 시 대여금반환을 담보할 목적으로 인도받은 차량에 저당권을 설정하지 않은 경우 대주의 점유할 권리
- 채권자 또는 변제수령권자가 누구인지 알 수 없는 경우의 변제방법(변제공탁)
- 소멸시효가 완성된 채무를 피담보채권으로 하는 근저당권이 실행되어 채무자 소유의 부동산이 경락되고 그 대금이 배당되어 채무의 일...
- 채권자가 채무자의 대리인으로서 채무 금액이나 이율,변제기 등 일부 백지상태의 위임장을 보충하여 금전소비대차계약 공정증서의 작성...
- 대여금채권을 회수하기 위해 채무자와 가장임대차계약을 체결하는 방식의 담보효과
- 대출금 채무자로서 명의를 빌려준 자의 법적책임
- 대부업법상 최고이자율을 초과하는 이자약정의 효력 및 이미 지급한 이자를 부당이득으로 반환받을 수 있는지 여부
- 대여금계역의 목적이나 내용이 위법한 경우 대여금을 불법원인급여로 보아 반환을 청구할 수 없는지 여부.
- 변제기와 이자를 약정하지 않은 대여금
- 대여금반환청구와 소멸시효
- 대환의 경우 기존 채무에 대한 보증책임이 존속하는지 여부
- 주식회사가 타인으로부터 돈을 빌리는 소비대차계약을 체결하면서 차용금액의 일부 또는 전부를 액면가에 따라 주식으로 전환할 수 있...
- 준소비대차계약에 기하여 대물변제의 약정을 한 경우, 민법 제607조 , 제608조 의 적용 여부
- 예금계약의 당사자
- 변제기 후의 이자약정(지연손해금)이 없는 경우 당사자의 의사해석방법
- 이자제한법상 최고이자율을 초과한 금전소비대차
यह कोरियाई क़ानून की सामान्य जानकारी है, आपके मामले के लिए क़ानूनी सलाह नहीं। किसी विशेष मामले के लिए वकील या कोरिया लीगल एड कॉर्पोरेशन (कोरिया में 132) से संपर्क करें।