
व्यक्तिगत दिवालियापन और ऋण-मुक्ति के लिए आवेदन करने से पहले जानने योग्य मुख्य बातें
88 परामर्श मामलों पर आधारित · अपडेट · कोरियाई मूल से अनुवादित।
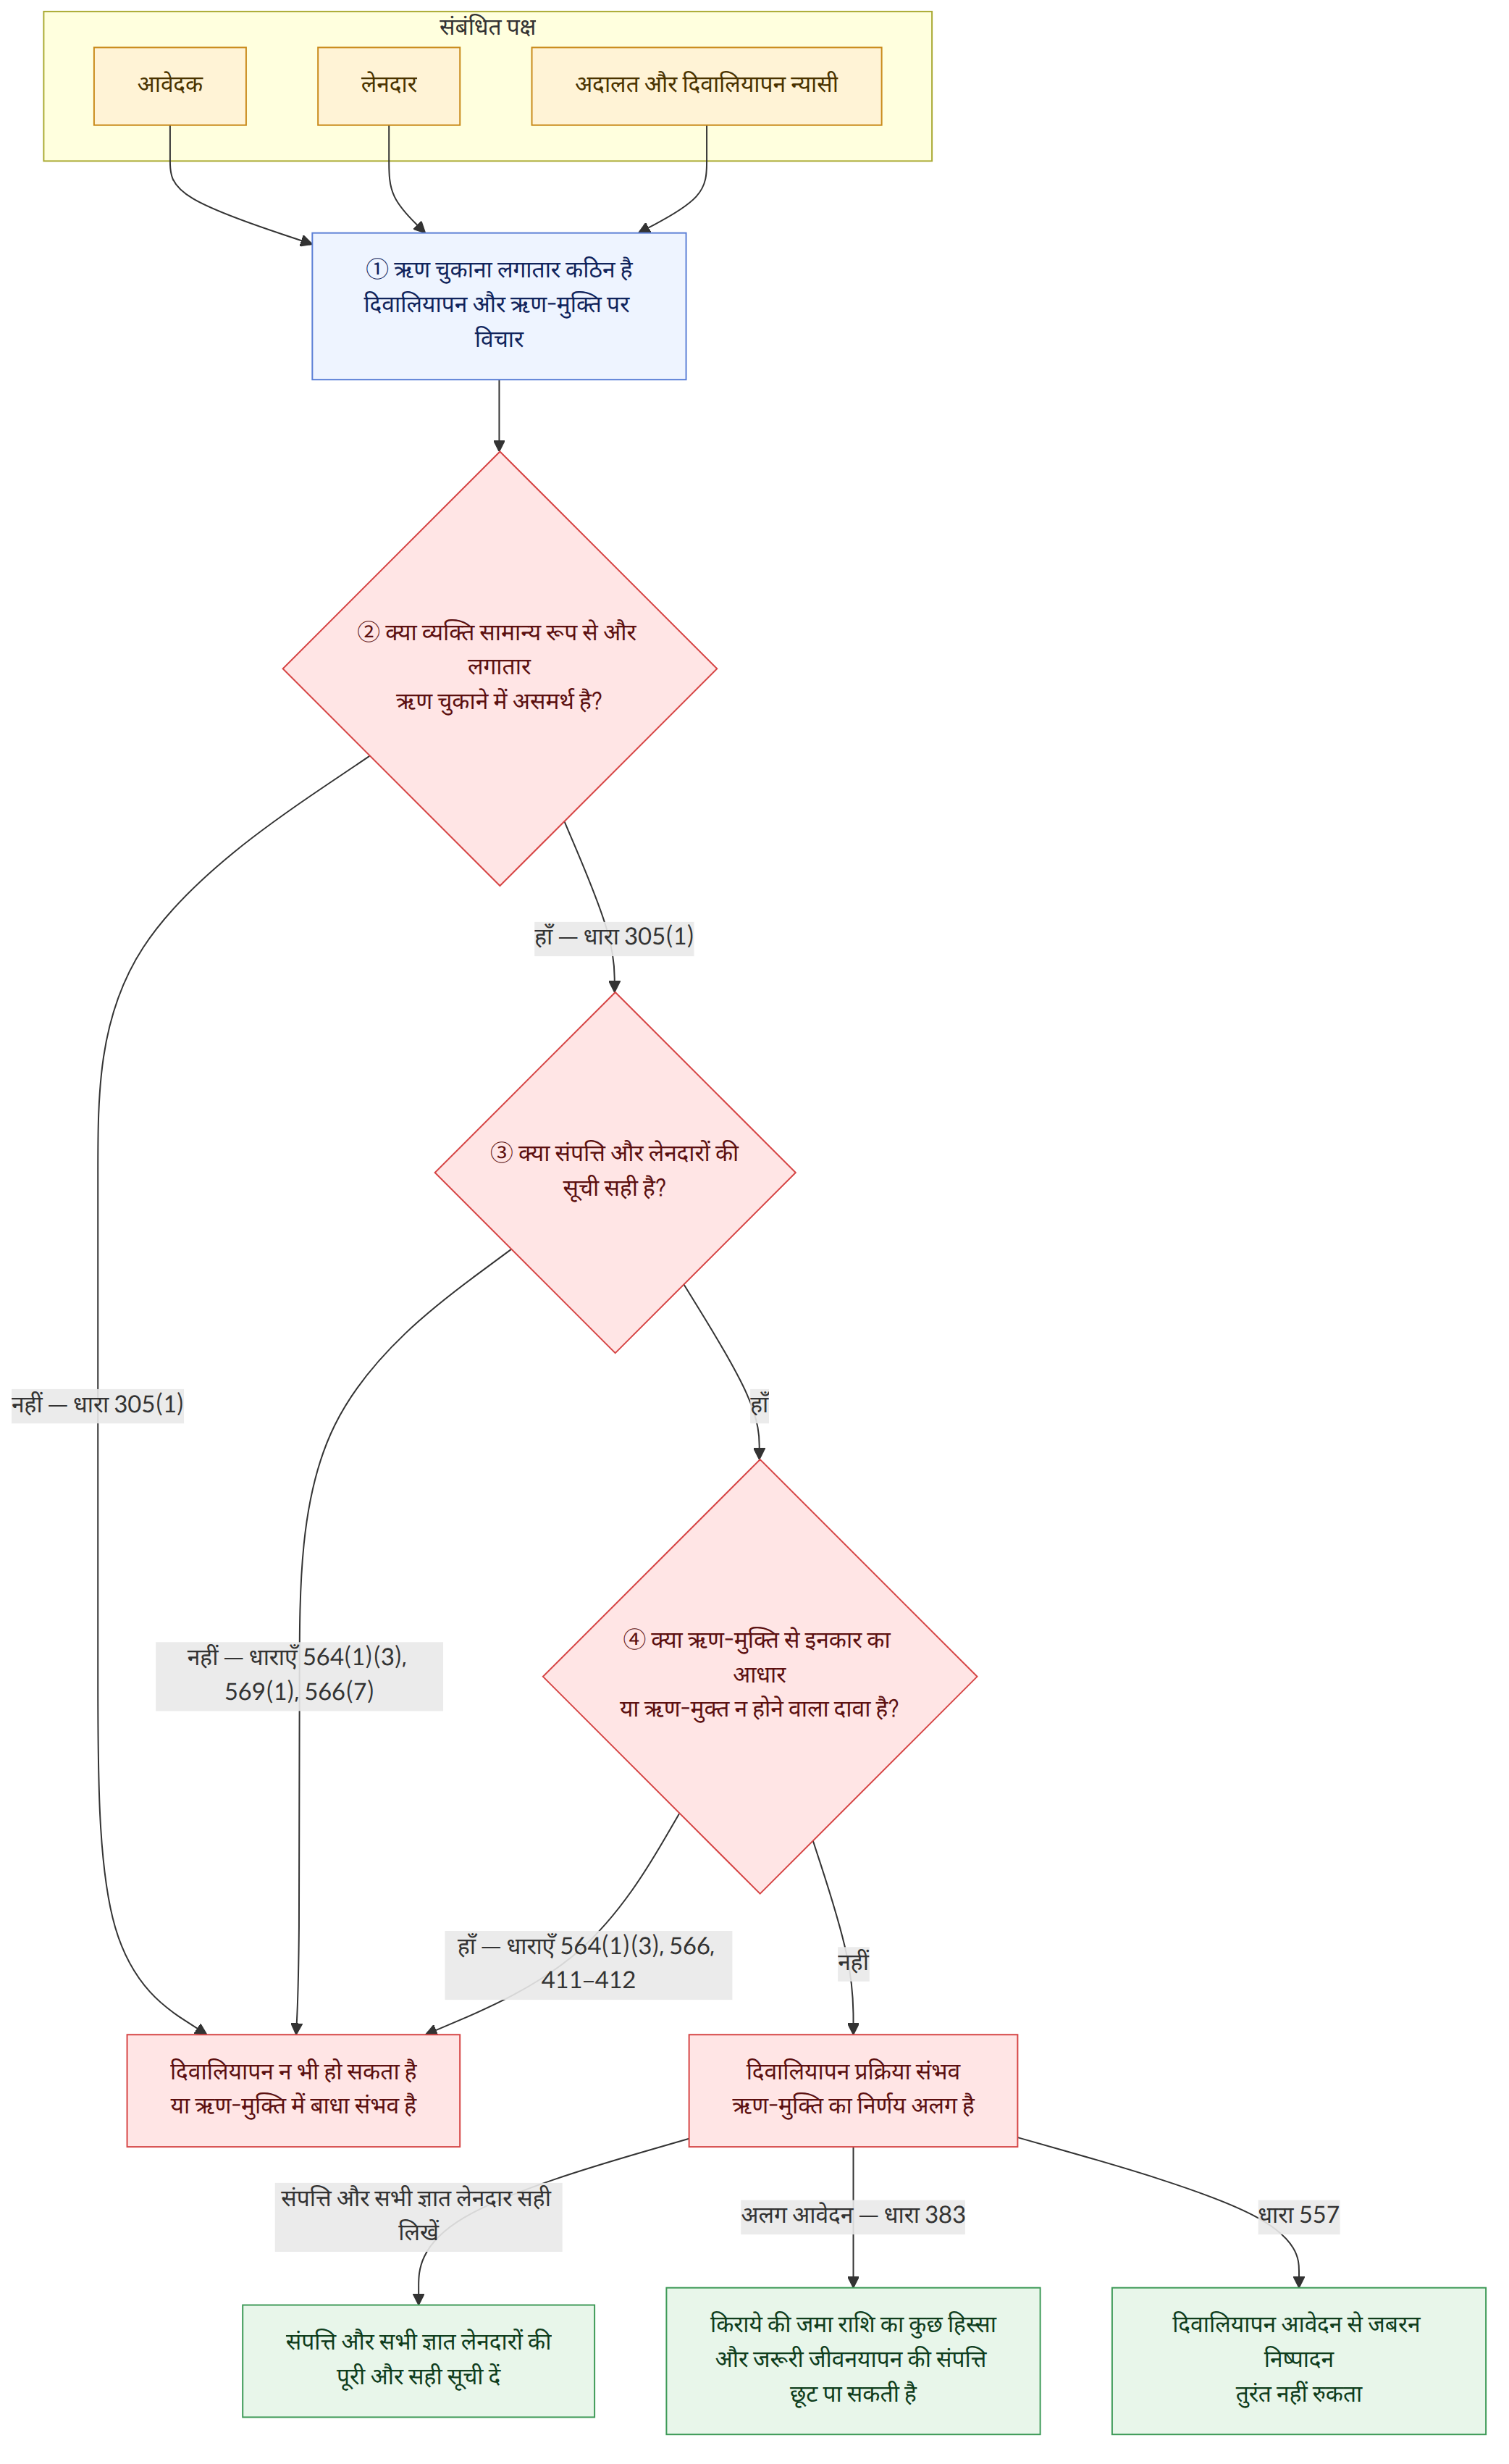
व्यक्तिगत दिवालियापन की कार्यवाही में यह जांचा जाता है कि व्यक्ति भुगतान करने में असमर्थ है या नहीं। ऋण-मुक्ति की कार्यवाही में अलग से तय किया जाता है कि दिवालियापन दावों के लिए भुगतान की जिम्मेदारी से छूट दी जाए या नहीं। संपत्ति और लेनदारों की सही जानकारी दें और यह जांचें कि ऋण-मुक्ति से इनकार करने के आधार या ऐसे दावे तो नहीं हैं जो ऋण-मुक्त नहीं होते।
एक नज़र में
मुख्य बातें
- केवल इस बात से कि ऋण बहुत अधिक हैं, दिवालियापन स्वीकार नहीं किया जाता। संपत्ति, आय, साख, काम करने की क्षमता, आयु और पारिवारिक संबंधों आदि को ध्यान में रखकर यह तय किया जाता है कि व्यक्ति ऐसी भुगतान-असमर्थता की स्थिति में है या नहीं जिसमें वह सामान्य रूप से और लगातार ऋण नहीं चुका सकता (ऋणी पुनर्वास और दिवालियापन अधिनियम, धारा 305(1) (채무자 회생 및 파산에 관한 법률 제305조 제1항)).
- दिवालियापन की कार्यवाही में संपत्ति को नकद में बदलकर लेनदारों में बांटा जाता है। ऋण-मुक्ति की कार्यवाही में यह जांचा जाता है कि ऋण-मुक्ति से इनकार करने का कोई आधार है या नहीं और भुगतान की जिम्मेदारी से छूट दी जाए या नहीं।
- संपत्ति और लेनदारों की सूची सही-सही बनानी चाहिए। संपत्ति के बारे में गलत जानकारी देने से ऋण-मुक्ति से इनकार या ऋण-मुक्ति रद्द होने का प्रश्न उठ सकता है। किसी लेनदार की जानकारी होते हुए भी उसे छोड़ देने पर, सिद्धांततः, उस दावे का ऋण-मुक्त न होना संभव है (उसी अधिनियम की धारा 564(1)(3), धारा 569(1) और धारा 566(7) (채무자 회생 및 파산에 관한 법률 제564조 제1항 제3호, 제569조 제1항, 제566조 제7호)).
- यदि संपत्ति कार्यवाही के खर्च को पूरा करने के लिए पर्याप्त न हो, तो दिवालियापन घोषित करते समय ही कार्यवाही समाप्त की जा सकती है। लेकिन यदि संपत्ति मौजूद हो या ऐसे किसी कार्य का संदेह हो जिस पर निरस्तीकरण का अधिकार इस्तेमाल किया जा सकता है, तो दिवालियापन न्यासी नियुक्त किया जा सकता है और वह संपत्ति का प्रबंधन तथा उसे नकद में बदल सकता है।
- ऋण-मुक्ति का निर्णय अंतिम होने पर, सिद्धांततः, दिवालियापन दावों के लिए भुगतान की जिम्मेदारी समाप्त हो जाती है। लेकिन कानून में निर्धारित वे दावे जो ऋण-मुक्त नहीं होते और पृथक अधिकार रखने वाले व्यक्तियों के प्रतिभूति अधिकार केवल ऋण-मुक्ति से समाप्त नहीं होते (उसी अधिनियम की धारा 566 तथा धारा 411 और 412 (채무자 회생 및 파산에 관한 법률 제566조, 제411조·제412조)).
- आवास के लिए इस्तेमाल होने वाली किराये की जमा राशि का कुछ हिस्सा और जीवनयापन के लिए आवश्यक संपत्ति छूट-प्राप्त संपत्ति के रूप में स्वीकार की जा सकती है; इसके लिए अदालत में अलग से आवेदन करना होगा (उसी अधिनियम की धारा 383 (채무자 회생 및 파산에 관한 법률 제383조)).
- दिवालियापन के लिए आवेदन करने मात्र से जबरन निष्पादन तुरंत नहीं रुकता। कार्यवाही साथ ही समाप्त करने का आदेश अंतिम होने और ऋण-मुक्ति के लिए आवेदन किए जाने सहित कार्यवाही के चरणों के अनुसार निष्पादन रुकने या प्रभावहीन होने की स्थिति अलग-अलग हो सकती है (उसी अधिनियम की धारा 557 (채무자 회생 및 파산에 관한 법률 제557조)).
अक्सर पूछे जाने वाले प्रश्न
Q. क्या ऋण चुकाना कठिन होने पर कोई भी दिवालिया घोषित होकर ऋण-मुक्ति पा सकता है?
ऐसा नहीं है। दिवालियापन के मामले में संपत्ति, आय, साख और काम करने की क्षमता आदि को ध्यान में रखकर यह तय किया जाता है कि व्यक्ति ऐसी स्थिति में है या नहीं जिसमें वह सामान्य रूप से और लगातार अपने ऋण चुका नहीं सकता। दिवालियापन घोषित किए जाने से अलग, यह भी जांचा जाता है कि ऋण-मुक्ति से इनकार करने का कोई आधार है या नहीं; कुछ दावे ऋण-मुक्त नहीं हो सकते।
Q. दिवालियापन आवेदन में संपत्ति या किसी लेनदार का उल्लेख छूट जाए तो क्या होगा?
संपत्ति की सूची दिवालियापन घोषित किए जाने के समय आपके पास मौजूद संपत्ति के आधार पर बनानी चाहिए। लेनदारों की सूची में भी उन सभी लेनदारों का सही उल्लेख होना चाहिए जिनकी जानकारी आपको है। जानबूझकर संपत्ति छिपाने या गलत जानकारी देने से ऋण-मुक्ति से इनकार या ऋण-मुक्ति रद्द किए जाने का प्रश्न उठ सकता है। इसी तरह, किसी ऋण के अस्तित्व की जानकारी होने के बावजूद लेनदार को सूची से छोड़ देने पर उस दावे का ऋण-मुक्त न होना संभव है।
Q. यदि लेनदारों की सूची में केवल मूलधन दर्ज किया और ब्याज नहीं लिखा, तो क्या ब्याज भी ऋण-मुक्त नहीं होगा?
उदाहरण में उद्धृत न्यायिक निर्णय के आशय के अनुसार, यदि लेनदार और मूलधन का दावा दर्ज किया गया है और उस लेनदार को ऋण-मुक्ति की कार्यवाही में भाग लेने का अवसर सुनिश्चित हुआ है, तो केवल इस कारण कि ब्याज जैसे आनुषंगिक दावे अलग से दर्ज नहीं किए गए, वे दावे ऋण-मुक्ति के दायरे से बाहर नहीं हो जाते। हालांकि, यह उस स्थिति से अलग है जिसमें लेनदार की जानकारी होते हुए भी उसे सूची से छोड़ दिया गया हो।
Q. क्या परिवार के किसी सदस्य के नाम पर बीमा या किराये की जमा राशि भी संपत्ति की सूची में दर्ज करनी चाहिए?
बीमा पॉलिसी को रद्द करने पर मिलने वाली राशि, सिद्धांततः, पॉलिसीधारक की होती है। इसलिए यदि आप पॉलिसीधारक हैं, तो इसे सूची में दर्ज करना चाहिए। यदि किराये के अनुबंध में परिवार का कोई सदस्य किरायेदार है, तो सिद्धांततः किराये की जमा राशि वापस पाने का दावा आपका नहीं होता। लेकिन यदि नाम का इस्तेमाल आपकी संपत्ति छिपाने के लिए किया गया हो या ऐसी परिस्थितियां हों जिनसे संपत्ति को पति-पत्नी द्वारा संयुक्त रूप से अर्जित संपत्ति माना जा सकता हो, तो उन परिस्थितियों की व्याख्या करना उचित है।
Q. यदि दिवालियापन न्यासी परिवार की संपत्ति या धन के स्रोत के बारे में पूछे, तो क्या जवाब देना होगा?
दिवालियापन से संबंधित आवश्यक स्पष्टीकरण उन बातों तक हो सकता है जो दिवालियापन संपदा या संपत्ति के वास्तविक स्वामित्व संबंध जैसी दिवालियापन न्यासी के काम के लिए आवश्यक हों। उचित कारण के बिना स्पष्टीकरण देने से इनकार करने या गलत स्पष्टीकरण देने से आपराधिक दंड और ऋण-मुक्ति से इनकार का प्रश्न उठ सकता है। इसलिए, मांग अनुचित लगने पर भी बिना जवाब दिए रहने के बजाय यह पता करना चाहिए कि किस सीमा तक स्पष्टीकरण मांगा जा रहा है और उसका कारण क्या है।
Q. दिवालियापन के लिए आवेदन करते ही क्या लेनदार की कुर्की या सार्वजनिक नीलामी रुक जाती है?
केवल दिवालियापन के लिए आवेदन करने से जबरन निष्पादन या संरक्षणात्मक उपाय अपने-आप नहीं रुकते। यदि दिवालियापन कार्यवाही साथ ही समाप्त करने का आदेश अंतिम हो जाता है और ऋण-मुक्ति के लिए आवेदन किया गया है, तो कुछ प्रकार के निष्पादन रुक सकते हैं या बाद में ऋण-मुक्ति का निर्णय अंतिम होने पर प्रभावहीन हो सकते हैं। आवश्यक आवेदन और दस्तावेज निष्पादन के प्रकार और कार्यवाही के चरण के अनुसार अलग-अलग होते हैं।
Q. क्या आवास की जमा राशि या जीवनयापन के लिए आवश्यक संपत्ति भी दिवालियापन संपदा में शामिल होती है?
कानून में ऋणी या उस पर आश्रित व्यक्ति के आवास के लिए इस्तेमाल होने वाली किराये की जमा राशि वापस पाने के कुछ दावों और जीवनयापन के लिए आवश्यक संपत्ति को छूट-प्राप्त संपत्ति के रूप में निर्धारित किया गया है। इस छूट को पाने के लिए छूट-प्राप्त संपत्ति की सूची और समर्थनकारी दस्तावेजों के साथ अदालत में आवेदन करना होगा। उदाहरण में दिवालियापन घोषित होने के बाद 14 दिनों के भीतर आवेदन करने की समय-सीमा बताई गई है।
Q. क्या ऋण-मुक्ति मिलने पर प्रतिभूति अधिकार भी समाप्त हो जाते हैं और प्रतिभूति से जुड़े सभी ऋण माफ हो जाते हैं?
ऋण-मुक्ति का निर्णय अंतिम हो जाने पर भी बंधक अधिकार जैसे पृथक अधिकार रखने वाला व्यक्ति गिरवी रखी संपत्ति पर अपने प्रतिभूति अधिकार का प्रयोग कर सकता है। हालांकि, उस अधिकार का प्रयोग करने के बाद भी यदि कोई दावा शेष रहता है, तो दिवालियापन दावे के रूप में उस पर ऋण-मुक्ति का प्रभाव पड़ सकता है।
संबंधित क़ानून
- ऋणी पुनर्वास और दिवालियापन अधिनियम, धारा 3 (채무자 회생 및 파산에 관한 법률 제3조)
- ऋणी पुनर्वास और दिवालियापन अधिनियम, धारा 8 (채무자 회생 및 파산에 관한 법률 제8조)
- ऋणी पुनर्वास और दिवालियापन अधिनियम, धारा 32-2 (채무자 회생 및 파산에 관한 법률 제32조의2)
- ऋणी पुनर्वास और दिवालियापन अधिनियम, धारा 305(1) (채무자 회생 및 파산에 관한 법률 제305조 제1항)
- ऋणी पुनर्वास और दिवालियापन अधिनियम, धारा 317 (채무자 회생 및 파산에 관한 법률 제317조)
- ऋणी पुनर्वास और दिवालियापन अधिनियम, धारा 321 (채무자 회생 및 파산에 관한 법률 제321조)
- ऋणी पुनर्वास और दिवालियापन अधिनियम, धारा 348(1) (채무자 회생 및 파산에 관한 법률 제348조 제1항)
- ऋणी पुनर्वास और दिवालियापन अधिनियम, धारा 383 (채무자 회생 및 파산에 관한 법률 제383조)
- ऋणी पुनर्वास और दिवालियापन अधिनियम, धारा 391 (채무자 회생 및 파산에 관한 법률 제391조)
- ऋणी पुनर्वास और दिवालियापन अधिनियम, धारा 396 (채무자 회생 및 파산에 관한 법률 제396조)
- ऋणी पुनर्वास और दिवालियापन अधिनियम, धारा 405 (채무자 회생 및 파산에 관한 법률 제405조)
- ऋणी पुनर्वास और दिवालियापन अधिनियम, धारा 411 और 412 (채무자 회생 및 파산에 관한 법률 제411조·제412조)
- ऋणी पुनर्वास और दिवालियापन अधिनियम, धारा 449, 451, 460, 461 और 462 (채무자 회생 및 파산에 관한 법률 제449조·제451조·제460조·제461조·제462조)
- ऋणी पुनर्वास और दिवालियापन अधिनियम, धारा 473(10) और 475 (채무자 회생 및 파산에 관한 법률 제473조 제10호·제475조)
- ऋणी पुनर्वास और दिवालियापन अधिनियम, धारा 556, 557, 558 और 562 (채무자 회생 및 파산에 관한 법률 제556조·제557조·제558조·제562조)
ध्यान दें
- ऋण के अस्तित्व की जानकारी होते हुए भी लेनदारों की सूची में किसी लेनदार का नाम छोड़ देने पर, भले ही वह भूलवश छूटा हो, उस ऋण का ऋण-मुक्त न होना संभव है। यह भी जांचें कि दावा हस्तांतरित हुआ है या नहीं और वर्तमान लेनदार कौन है, और उसका उल्लेख करें।
- छूट-प्राप्त संपत्ति अपने-आप सुरक्षित नहीं होती; इसके लिए आवेदन और समर्थनकारी दस्तावेज जमा करने होंगे। उदाहरण में आवेदन की तारीख से लेकर दिवालियापन घोषित होने के 14 दिनों के भीतर आवेदन करने का निर्देश दिया गया है।
- यह मानकर नहीं चलना चाहिए कि केवल दिवालियापन के लिए आवेदन करने से कुर्की या जबरन निष्पादन रुक जाएगा। दिवालियापन घोषित होने, कार्यवाही साथ ही समाप्त करने का आदेश अंतिम होने, ऋण-मुक्ति के लिए आवेदन किए जाने और निष्पादन के चरण के अनुसार उठाए जाने वाले कदम अलग-अलग होते हैं।
- दिवालियापन घोषित होने के बाद भी प्रतिभूति अधिकार का प्रवर्तन या कानून के अनुसार ऐसे ऋणों का भुगतान करने की जिम्मेदारी बनी रह सकती है जो ऋण-मुक्त नहीं होते। इसलिए यह नहीं मानना चाहिए कि केवल ऋण-मुक्ति का निर्णय मिलने से सभी ऋण और अधिकार समाप्त हो जाते हैं।
स्रोत मामले
यह गाइड कोरिया लीगल एड कॉर्पोरेशन के निम्न परामर्श मामलों (कोरियाई में) से AI द्वारा तैयार की गई है।
- 파산신청서의 재산목록 작성 방법
- 낭비로 인한 파산의 경우 면책불허가 사유인지
- 파산신청서의 채권자목록 및 채권자주소록 작성 방법
- 채권자를 누락하거나 오기한 경우 면책의 효력
- 파산관재인의 설명요구에 불응시 면책이 불허가 되는지
- 면책과 형사처벌
- 재도의 파산신청이 허용되는지 여부
- 파산선고를 받을 경우 어떤 불이익이 있는지
- 부인권(否認權) 대상행위
- 면책과 강제집행의 관계
- 재산이 있는 경우의 파산절차
- 주민등록상 등록된 주소와 거소가 상이한 경우 파산 관할법원
- 면책채권에 대한 지급약정의 효력
- 면제재산제도
- 파산채권자로서 다른 채권자의 채권에 이의가 있는 경우 불복방법이 있는지
- 이혼에 따른 재산분할이 면책불허가 사유에 해당하는지 여부
- 파산과 강제집행의 관계
- 파산선고로 인하여 근무관계가 종료되는지
- 17.채권자목록에 원본 채권만 기재하고 부수채권을 따로 기재하지 않은 경우의 효력
- 개인파산, 개인회생, 개인워크아웃 제도의 비교
- 파산의 의의와 절차
- 파산원인에 대한 판단기준
- 면책 후 별제권 행사 가능 여부 및 별제권 행사 후 잔여채무에 대한 면책 여부
- 개인 채무자가 파산원인인 지급불능상태에 있는지 여부의 판단 방법
- 재단채권이란 무엇이며 재단채권에 대하여 어떻게 변제받을 수 있는지
यह कोरियाई क़ानून की सामान्य जानकारी है, आपके मामले के लिए क़ानूनी सलाह नहीं। किसी विशेष मामले के लिए वकील या कोरिया लीगल एड कॉर्पोरेशन (कोरिया में 132) से संपर्क करें।