
व्यक्तिगत पुनर्वास के लिए आवेदन की पात्रता और पुनर्भुगतान के तरीकों की मार्गदर्शिका
90 परामर्श मामलों पर आधारित · अपडेट · कोरियाई मूल से अनुवादित।
व्यक्तिगत पुनर्वास एक ऐसी प्रक्रिया है जिसमें नियमित आय या लगातार अथवा बार-बार प्राप्त होने वाली आय से पुनर्भुगतान योजना पूरी की जाती है और अनुमोदित योजना पूरी करने पर शेष ऋण से मुक्ति मिल सकती है। आवेदन की पात्रता के साथ-साथ जीवन-यापन के खर्च, संपत्ति, प्राथमिकता से भुगतान वाले दावों, गिरवी अधिकारों और कुर्की की स्थिति पर भी विचार करके पुनर्भुगतान योजना बनानी चाहिए।
एक नज़र में
मुख्य बातें
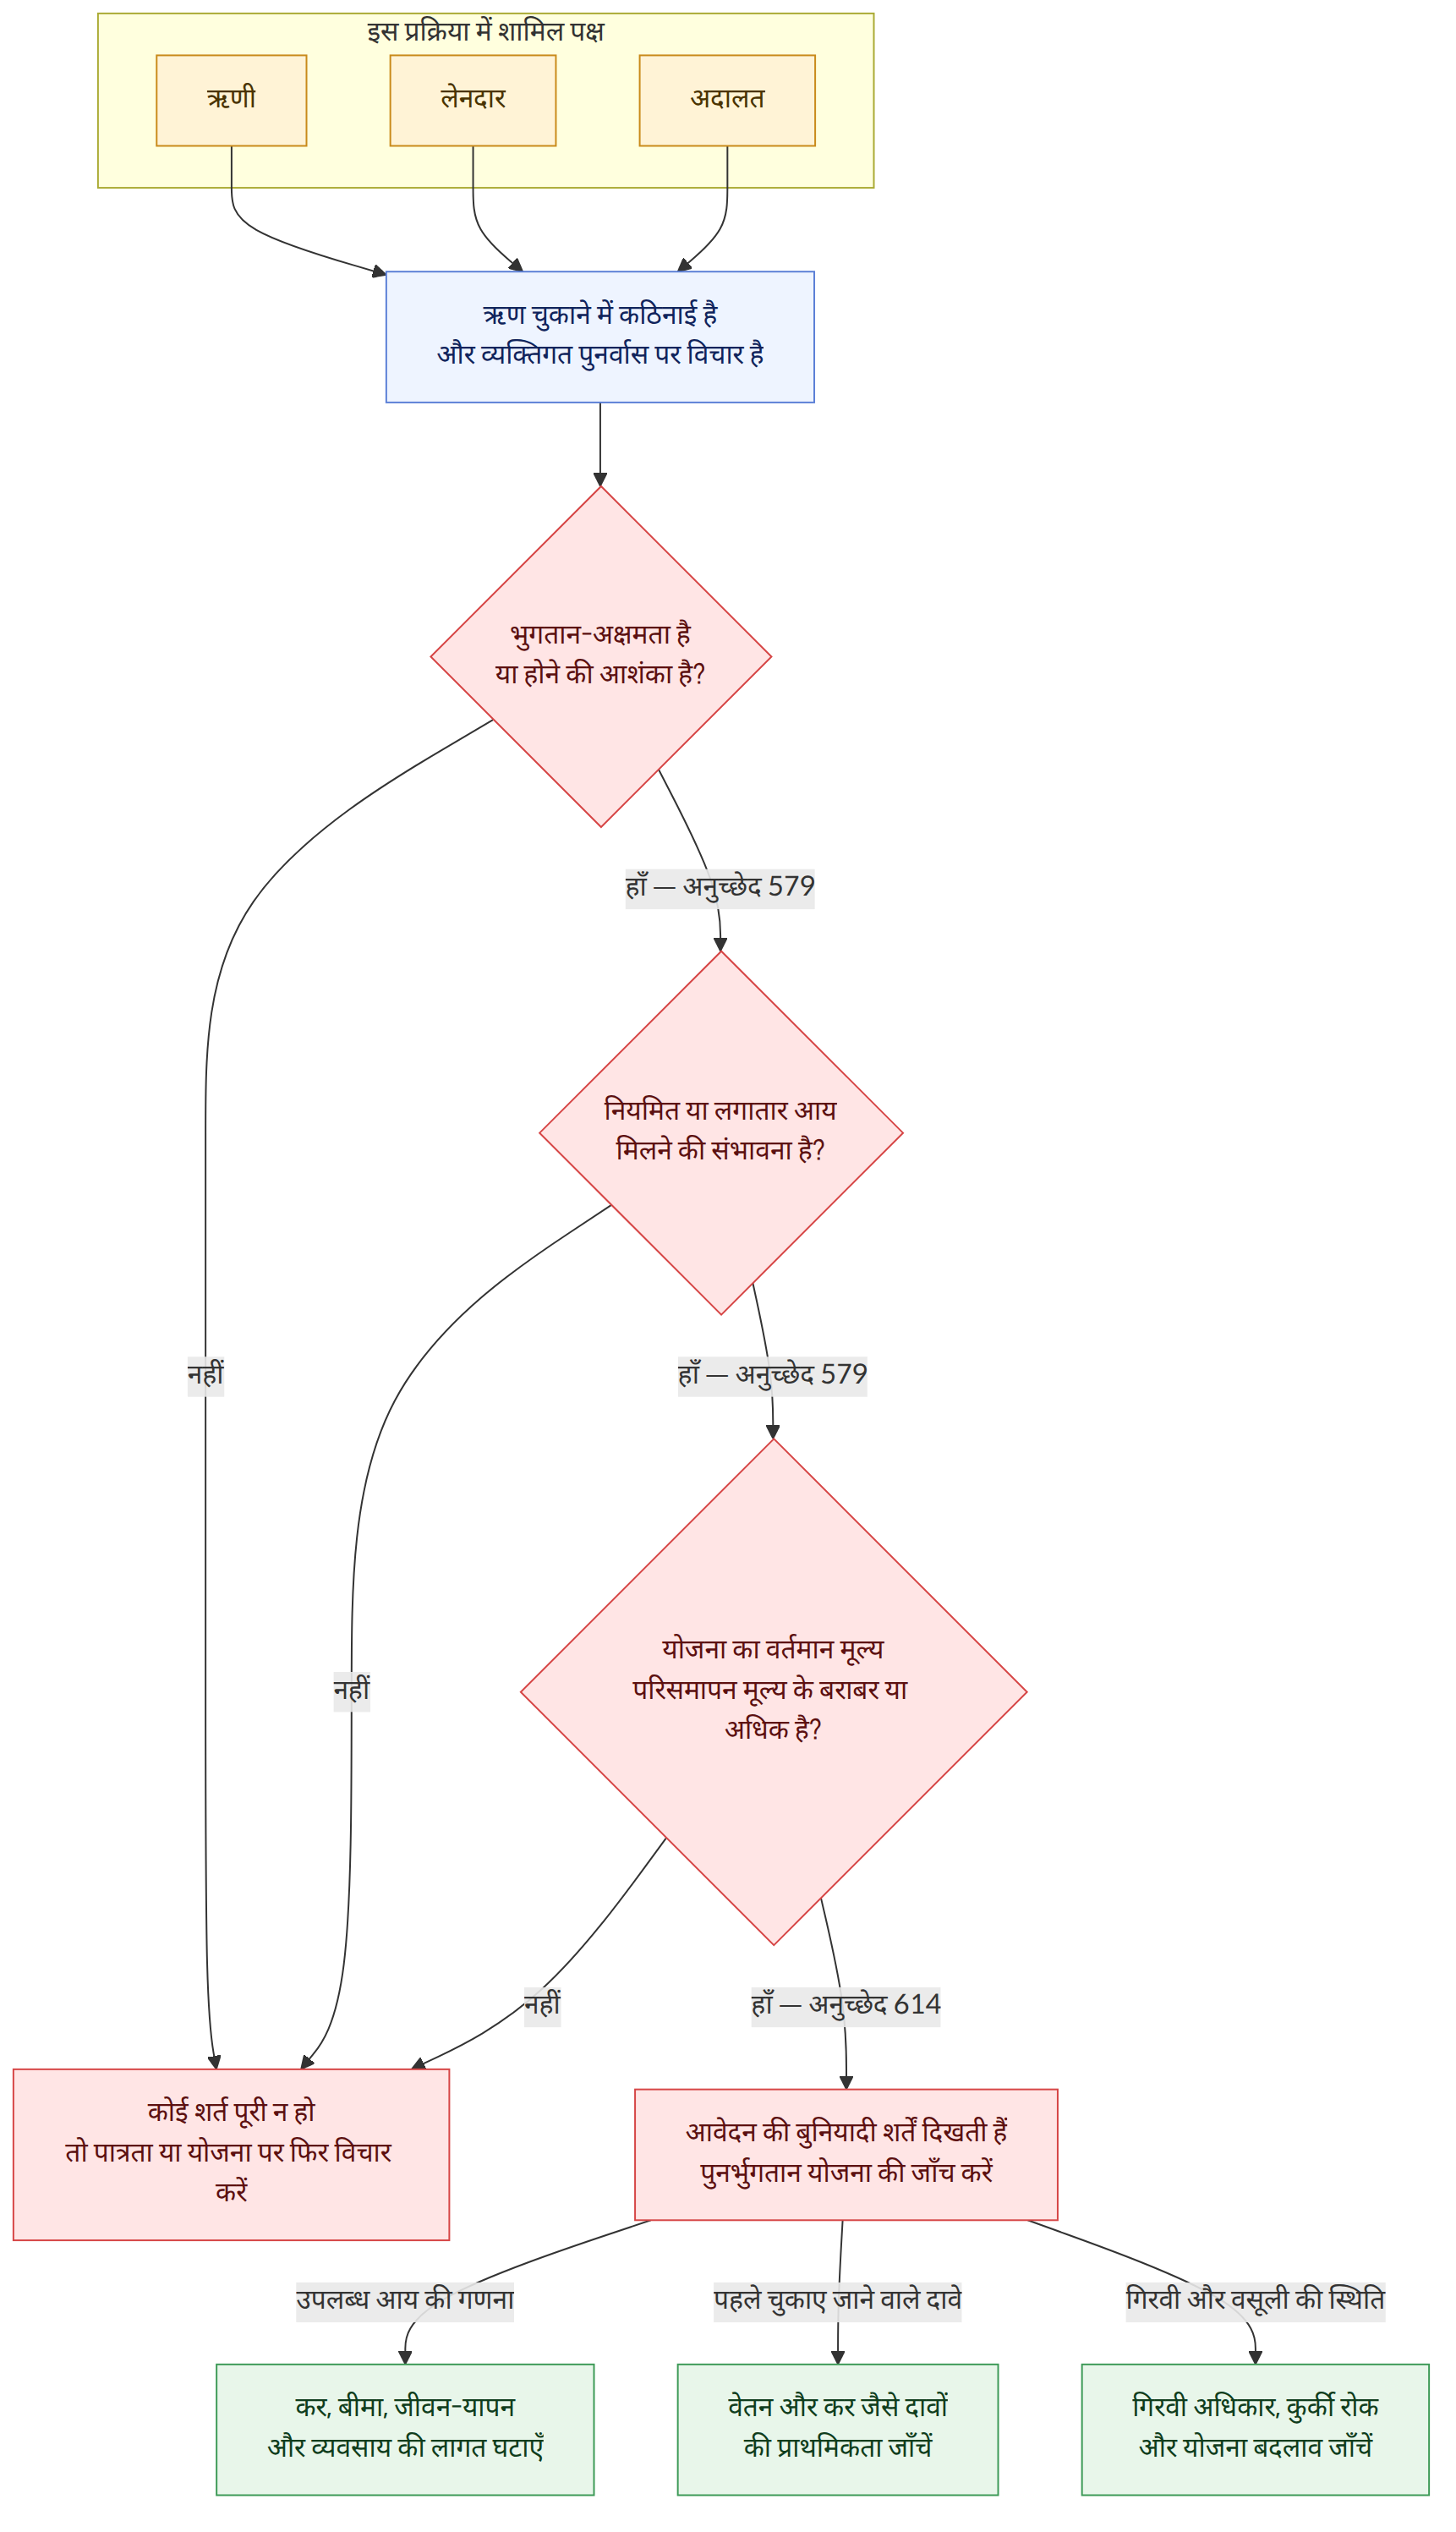
- जो व्यक्ति भुगतान-अक्षमता की स्थिति में है या जिसके ऐसी स्थिति में पहुँचने की आशंका है और जिसे नियमित तथा निरंतर आय प्राप्त होने की संभावना है, वह आवेदन कर सकता है। उदाहरण में दिए गए ऋण की सीमाएँ हैं: गिरवी-समर्थित ऋण 1 अरब वॉन और बिना गिरवी वाला ऋण 500 मिलियन वॉन या उससे कम (ऋणी पुनर्वास एवं दिवालियापन अधिनियम, अनुच्छेद 579 (채무자 회생 및 파산에 관한 법률 제579조); उदाहरण 13)।
- मासिक औसत आय में से कर और सामाजिक बीमा प्रीमियम, ऋणी और उसके आश्रितों के जीवन-यापन का खर्च तथा व्यवसाय के लिए आवश्यक लागत घटाने के बाद बची राशि उपलब्ध आय होती है और इसी का उपयोग पुनर्भुगतान के लिए किया जाता है (उसी अधिनियम का अनुच्छेद 579, उपखंड 4 (채무자 회생 및 파산에 관한 법률 제579조 제4호); उदाहरण 4–6)।
- पुनर्भुगतान योजना का वर्तमान मूल्य दिवालियापन की स्थिति में लेनदारों को वितरित किए जाने वाले परिसमापन मूल्य के बराबर या उससे अधिक होना चाहिए। इसके लिए जीवन-यापन के खर्च में बदलाव करके या संपत्ति बेचने से मिलने वाली राशि को पुनर्भुगतान में शामिल करके योजना बनाई जा सकती है (उसी अधिनियम का अनुच्छेद 614 (채무자 회생 및 파산에 관한 법률 제614조); उदाहरण 3, 9, 25)।
- कर्मचारी के वेतन आदि से संबंधित व्यक्तिगत पुनर्वास संपदा के दावों का भुगतान व्यक्तिगत पुनर्वास दावों से पहले और प्रक्रिया से अलग करना होता है। ऐसा न करने पर जबरन वसूली की कार्रवाई हो सकती है या प्रक्रिया समाप्त की जा सकती है (उसी अधिनियम के अनुच्छेद 583 और 621 (채무자 회생 및 파산에 관한 법률 제583조, 제621조); उदाहरण 1, 17)।
- आवेदन के चरण में जबरन वसूली आदि को रोकने या निषिद्ध करने का अनुरोध किया जा सकता है। प्रक्रिया शुरू करने का आदेश दिए जाने पर कानून के दायरे में आने वाली कार्रवाइयाँ रोक दी जाती हैं या निषिद्ध की जाती हैं। हालांकि, कुछ मामलों में गिरवी अधिकार रखने वाला लेनदार अनुमोदन के बाद गिरवी अधिकार का प्रवर्तन कर सकता है (उसी अधिनियम के अनुच्छेद 593, 600 और 615 (채무자 회생 및 파산에 관한 법률 제593조, 제600조, 제615조); उदाहरण 7, 10, 22)।
- यदि नौकरी छूटने, आय घटने या आश्रितों की संख्या बढ़ने जैसी अप्रत्याशित परिस्थितियाँ बदलती हैं, तो पुनर्भुगतान योजना में बदलाव का आवेदन किया जा सकता है। पूरा भुगतान न हो पाने पर भी, कुछ शर्तें पूरी होने पर अदालत अपने विवेक से ऋण-मुक्ति दे सकती है (उसी अधिनियम का अनुच्छेद 619 और अनुच्छेद 624, उपखंड 2 (채무자 회생 및 파산에 관한 법률 제619조, 제624조 제2항); उदाहरण 12, 15)।
- संपत्ति या आय छिपाने अथवा संपत्ति नष्ट करने या अनुचित तरीके से उसका निपटान करने के कृत्यों पर आपराधिक दायित्व का प्रश्न उठ सकता है। हालांकि, इसमें एक न्यायिक निर्णय का उल्लेख है जिसके अनुसार संपत्ति-सूची में जानकारी का सही विवरण न देना मात्र, धोखाधड़ीपूर्ण पुनर्वास अपराध के लिए संपत्ति छिपाना नहीं माना जाता (उसी अधिनियम का अनुच्छेद 643, उपखंड 3 (채무자 회생 및 파산에 관한 법률 제643조 제3항); कोरियाई सर्वोच्च न्यायालय का 30 जनवरी 2009 का निर्णय, 2008도6950; उदाहरण 20)।
अक्सर पूछे जाने वाले प्रश्न
Q. क्या मैं अंशकालिक या दिहाड़ी काम करते हुए भी व्यक्तिगत पुनर्वास के लिए आवेदन कर सकता/सकती हूँ?
रोज़गार के प्रकार या आय की रिपोर्टिंग के आधार पर ही आवेदन की पात्रता तय नहीं होती। यह महत्वपूर्ण है कि नियमित और निश्चित आय प्राप्त होने की संभावना है या भविष्य में लगातार अथवा बार-बार आय प्राप्त होने की संभावना है। उदाहरण में दिए गए ऋण की सीमाएँ हैं: गिरवी-समर्थित ऋण 1 अरब वॉन और बिना गिरवी वाला ऋण 500 मिलियन वॉन या उससे कम।
Q. व्यक्तिगत पुनर्वास में चुकाई जाने वाली राशि की गणना कैसे की जाती है?
मासिक औसत आय में से कर, सामाजिक बीमा प्रीमियम, ऋणी और उसके आश्रितों के जीवन-यापन का खर्च तथा व्यवसाय के लिए आवश्यक लागत घटाने के बाद बची राशि उपलब्ध आय होती है। आश्रितों की संख्या और आयु, उनकी आय और वास्तव में उन पर निर्भर होने जैसी कई परिस्थितियों को ध्यान में रखा जाता है, इसलिए यह राशि व्यक्ति के अनुसार अलग-अलग हो सकती है।
Q. क्या घर या किराये की जमानत राशि जैसी संपत्ति होने पर मैं व्यक्तिगत पुनर्वास के लिए आवेदन नहीं कर सकता/सकती?
संपत्ति होने का अर्थ यह नहीं है कि आवेदन करना तुरंत असंभव हो जाता है। हालांकि, पुनर्भुगतान योजना के तहत चुकाई जाने वाली राशि का वर्तमान मूल्य परिसमापन मूल्य के बराबर या उससे अधिक होना चाहिए। इसलिए, यदि आप संपत्ति अपने पास रखना चाहते हैं, तो उपलब्ध आय बढ़ानी पड़ सकती है या संपत्ति बेचने से मिलने वाली राशि को पुनर्भुगतान योजना में शामिल करना पड़ सकता है।
Q. क्या बकाया वेतन या कर का भी व्यक्तिगत पुनर्वास के तहत केवल कुछ हिस्सा चुकाकर बाकी माफ़ कराया जा सकता है?
उदाहरण में कर्मचारियों के वेतन संबंधी दावों आदि को व्यक्तिगत पुनर्वास संपदा के दावे के रूप में बताया गया है। ऐसे दावों का भुगतान व्यक्तिगत पुनर्वास दावों से पहले करना होता है और पुनर्भुगतान योजना में उनका पूरा भुगतान शामिल करना होता है। करों के मामले में भी, उनके प्रकार और प्रकृति के अनुसार प्राथमिकता से भुगतान या प्रक्रिया में अलग व्यवहार का प्रश्न उठ सकता है, इसलिए बकाया राशि की जाँच करके योजना बनानी चाहिए।
Q. क्या व्यक्तिगत पुनर्वास के लिए आवेदन करने पर वेतन की कुर्की या चल रही नीलामी तुरंत रुक जाती है?
केवल आवेदन करने से सभी प्रवर्तन कार्रवाइयाँ अपने-आप नहीं रुकतीं। आवेदन के चरण में अदालत से उन्हें रोकने या निषिद्ध करने का अनुरोध किया जा सकता है। कार्यवाही शुरू करने का आदेश दिए जाने के बाद, कानून में निर्धारित शर्तों के अंतर्गत कुछ प्रवर्तन कार्रवाइयाँ रोकी या निषिद्ध की जा सकती हैं, लेकिन गिरवी अधिकार का प्रवर्तन अनुमोदन के बाद फिर से शुरू हो सकता है।
Q. क्या घर पर बंधक होने या किरायेदार की जमानत राशि लौटाने की ज़िम्मेदारी होने पर भी मैं आवेदन कर सकता/सकती हूँ?
आवेदन किया जा सकता है, लेकिन गिरवी अधिकार रखने वाला लेनदार व्यक्तिगत पुनर्वास प्रक्रिया से अलग अपने गिरवी अधिकार का इस्तेमाल कर सकता है। गिरवी से वसूली न हो पाने वाली राशि को ही व्यक्तिगत पुनर्वास दावा माना जा सकता है। प्राथमिकता से भुगतान का अधिकार रखने वाले किरायेदार की जमानत राशि भी लेनदारों की सूची और संबंधित दस्तावेज़ों में शामिल करनी होती है, इसलिए गिरवी और किरायेदारी की शर्तों की सही जाँच करनी चाहिए।
Q. अगर मैं पुनर्भुगतान की राशि नहीं चुका पाऊँ, तो क्या मुझे ऋण-मुक्ति नहीं मिल सकती?
यदि नौकरी छूटने या आय घटने जैसी वजहों से योजना का पालन करना कठिन हो गया है, तो पूरा भुगतान करने से पहले पुनर्भुगतान योजना में बदलाव का आवेदन किया जा सकता है। यदि भुगतान पूरा नहीं हो पाया हो, तब भी कानून में निर्धारित सभी शर्तें—जैसे कि विफलता के लिए व्यक्ति ज़िम्मेदार न हो—पूरी होने पर अदालत ऋण-मुक्ति का निर्णय दे सकती है। हालांकि, शर्तें पूरी होने मात्र से ऋण-मुक्ति मिलना निश्चित नहीं होता।
Q. अगर मैं व्यक्तिगत पुनर्वास की प्रक्रिया में जाऊँ, तो क्या गारंटर को भी ऋण नहीं चुकाना पड़ेगा?
व्यक्तिगत पुनर्वास ऋणी की अपनी प्रक्रिया है, इसलिए गारंटर से लेनदार द्वारा भुगतान माँगने का प्रश्न अलग से बना रह सकता है। मुख्य ऋणी की प्रक्रिया में भविष्य में प्रतिपूर्ति का दावा करने वाले व्यक्ति को लेनदारों की सूची में दर्ज करने जैसे मामलों के लिए निर्धारित प्रक्रिया होती है। यदि लेनदार पूरे दावे के लिए अपने अधिकारों का इस्तेमाल करता है, तो प्रक्रिया में गारंटर के अधिकारों का इस्तेमाल सीमित हो सकता है।
Q. अगर मैं आवेदन में संपत्ति या आय का उल्लेख करना भूल जाऊँ, तो क्या यह धोखाधड़ीपूर्ण पुनर्वास अपराध होगा?
संपत्ति छिपाने या नष्ट करने, अथवा लेनदारों को नुकसान पहुँचाने के लिए उसका निपटान करने जैसे कृत्यों पर धोखाधड़ीपूर्ण पुनर्वास अपराध का प्रश्न उठ सकता है। हालांकि, उदाहरण में उल्लिखित न्यायिक निर्णय के अनुसार, संपत्ति-सूची आदि में संपत्ति या आय की स्थिति का ठीक से उल्लेख न करने की निष्क्रिय चूक मात्र को धोखाधड़ीपूर्ण पुनर्वास अपराध के लिए संपत्ति छिपाना नहीं माना गया। फिर भी, संपत्ति और आय का पूरा और सही विवरण देना चाहिए।
संबंधित क़ानून
- ऋणी पुनर्वास एवं दिवालियापन अधिनियम, अनुच्छेद 579 (채무자 회생 및 파산에 관한 법률 제579조)
- ऋणी पुनर्वास एवं दिवालियापन अधिनियम, अनुच्छेद 580 (채무자 회생 및 파산에 관한 법률 제580조)
- ऋणी पुनर्वास एवं दिवालियापन अधिनियम, अनुच्छेद 581 (채무자 회생 및 파산에 관한 법률 제581조)
- ऋणी पुनर्वास एवं दिवालियापन अधिनियम, अनुच्छेद 583 (채무자 회생 및 파산에 관한 법률 제583조)
- ऋणी पुनर्वास एवं दिवालियापन अधिनियम, अनुच्छेद 593 (채무자 회생 및 파산에 관한 법률 제593조)
- ऋणी पुनर्वास एवं दिवालियापन अधिनियम, अनुच्छेद 600 (채무자 회생 및 파산에 관한 법률 제600조)
- ऋणी पुनर्वास एवं दिवालियापन अधिनियम, अनुच्छेद 611 (채무자 회생 및 파산에 관한 법률 제611조)
- ऋणी पुनर्वास एवं दिवालियापन अधिनियम, अनुच्छेद 614 (채무자 회생 및 파산에 관한 법률 제614조)
- ऋणी पुनर्वास एवं दिवालियापन अधिनियम, अनुच्छेद 615 (채무자 회생 및 파산에 관한 법률 제615조)
- ऋणी पुनर्वास एवं दिवालियापन अधिनियम, अनुच्छेद 619 (채무자 회생 및 파산에 관한 법률 제619조)
- ऋणी पुनर्वास एवं दिवालियापन अधिनियम, अनुच्छेद 621 (채무자 회생 및 파산에 관한 법률 제621조)
- ऋणी पुनर्वास एवं दिवालियापन अधिनियम, अनुच्छेद 624 (채무자 회생 및 파산에 관한 법률 제624조)
- ऋणी पुनर्वास एवं दिवालियापन अधिनियम, अनुच्छेद 643 (채무자 회생 및 파산에 관한 법률 제643조)
- आवासीय किरायेदारी संरक्षण अधिनियम, अनुच्छेद 3 (주택임대차보호법 제3조)
- आवासीय किरायेदारी संरक्षण अधिनियम, अनुच्छेद 3-2 (주택임대차보호법 제3조의2)
ध्यान दें
- केवल आवेदन करने से कुर्की या नीलामी की सभी कार्रवाइयाँ नहीं रुकतीं। आवश्यकता पड़ने पर अदालत से उन्हें रोकने या निषिद्ध करने का अनुरोध करना चाहिए।
- व्यक्तिगत पुनर्वास की कार्यवाही शुरू होने के बाद गिरवी अधिकार का प्रवर्तन अस्थायी रूप से रुक भी जाए, तब भी अनुमोदन के बाद फिर से शुरू हो सकता है। इसलिए यह देखना चाहिए कि गिरवी अधिकार रखने वाले से अलग से समझौता करना आवश्यक है या नहीं।
- वेतन आदि से संबंधित व्यक्तिगत पुनर्वास संपदा के दावों का भुगतान, पुनर्भुगतान योजना के तहत सामान्य दावों के भुगतान से अलग रखते हुए, प्राथमिकता के आधार पर करना चाहिए।
- यदि पुनर्भुगतान योजना का पालन करना कठिन हो गया है, तो बकाया राशि जमा होने से पहले उसमें बदलाव की संभावना पर विचार करना चाहिए। पूरा भुगतान करने से पहले संशोधित योजना प्रस्तुत की जा सकती है, लेकिन संशोधित योजना को भी अनुमोदन की शर्तें पूरी करनी होंगी।
संबंधित लेख
स्रोत मामले
यह गाइड कोरिया लीगल एड कॉर्पोरेशन के निम्न परामर्श मामलों (कोरियाई में) से AI द्वारा तैयार की गई है।
- 개인회생신청 시 미지급 임금이나 조세는 어떻게 되는지
- 개인회생신청 시 급여에 대한 압류 해제가 가능한지
- 청산가치보장의 원칙과 면제재산의 범위
- 가용소득과 관련한 생계비의 산정은 어떻게 하는지
- 가용소득과 관련한 월평균 소득의 산정은 어떻게 하는지
- 가용소득과 관련하여 생계비 산정 방법
- 개인회생신청 시 강제집행 및 담보권실행을 막을 수 있는지
- 개인회생신청 시 주택임차보증금채무는 어떻게 되는지
- 개인회생신청 시 재산처분을 통한 변제도 해야 하는지
- 개인회생절차에서 별제권이란 무엇인지
- 개인회생신청 시 보증인은 어떻게 되는지
- 개인회생절차 종료 후 면책 가능여부
- 개인회생제도에 이용자격 제한이 있는지
- 변제계획인가 후 개인회생절차폐지
- 변제계획의 변경 또는 면책이 가능한지
- 신청불성실을 이유로 한 개인회생절차개시 기각
- 개인회생재단채권과 개인회생절차상 처리
- 급여채권에 압류 및 전부명령이 확정된 경우 개인회생신청 가능 여부
- 개인회생절차는 어떻게 진행되는지
- 사기회생죄 성립 여부
- 편파변제 등과 관련한 개인회생절차개시신청 기각사유
- 개인회생절차개시결정과 강제집행의 중지·금지
- 상속포기와 부인권 행사
- 개인회생절차에서 장래의 구상권자에 대한 처리
- 청산가치와 가용소득의 현가와의 비교 방법
यह कोरियाई क़ानून की सामान्य जानकारी है, आपके मामले के लिए क़ानूनी सलाह नहीं। किसी विशेष मामले के लिए वकील या कोरिया लीगल एड कॉर्पोरेशन (कोरिया में 132) से संपर्क करें।