
कर-संबंधी प्रशासनिक मार्गदर्शिका: कराधान, अपील और धन-वापसी
123 परामर्श मामलों पर आधारित · अपडेट · कोरियाई मूल से अनुवादित।
कर विवादों में यह जाँचना आवश्यक है कि कर का वास्तविक भार किस पर है और कराधान का आधार क्या है। कर निर्धारण को चुनौती देते समय निर्धारित प्रक्रिया और समय-सीमाओं का पालन करना चाहिए। धन-वापसी का दावा कौन कर सकता है और मुकदमे की कौन-सी प्रक्रिया अपनानी होगी, यह धन-वापसी के कारण और दावे की कानूनी प्रकृति पर निर्भर करता है।
एक नज़र में
मुख्य बातें
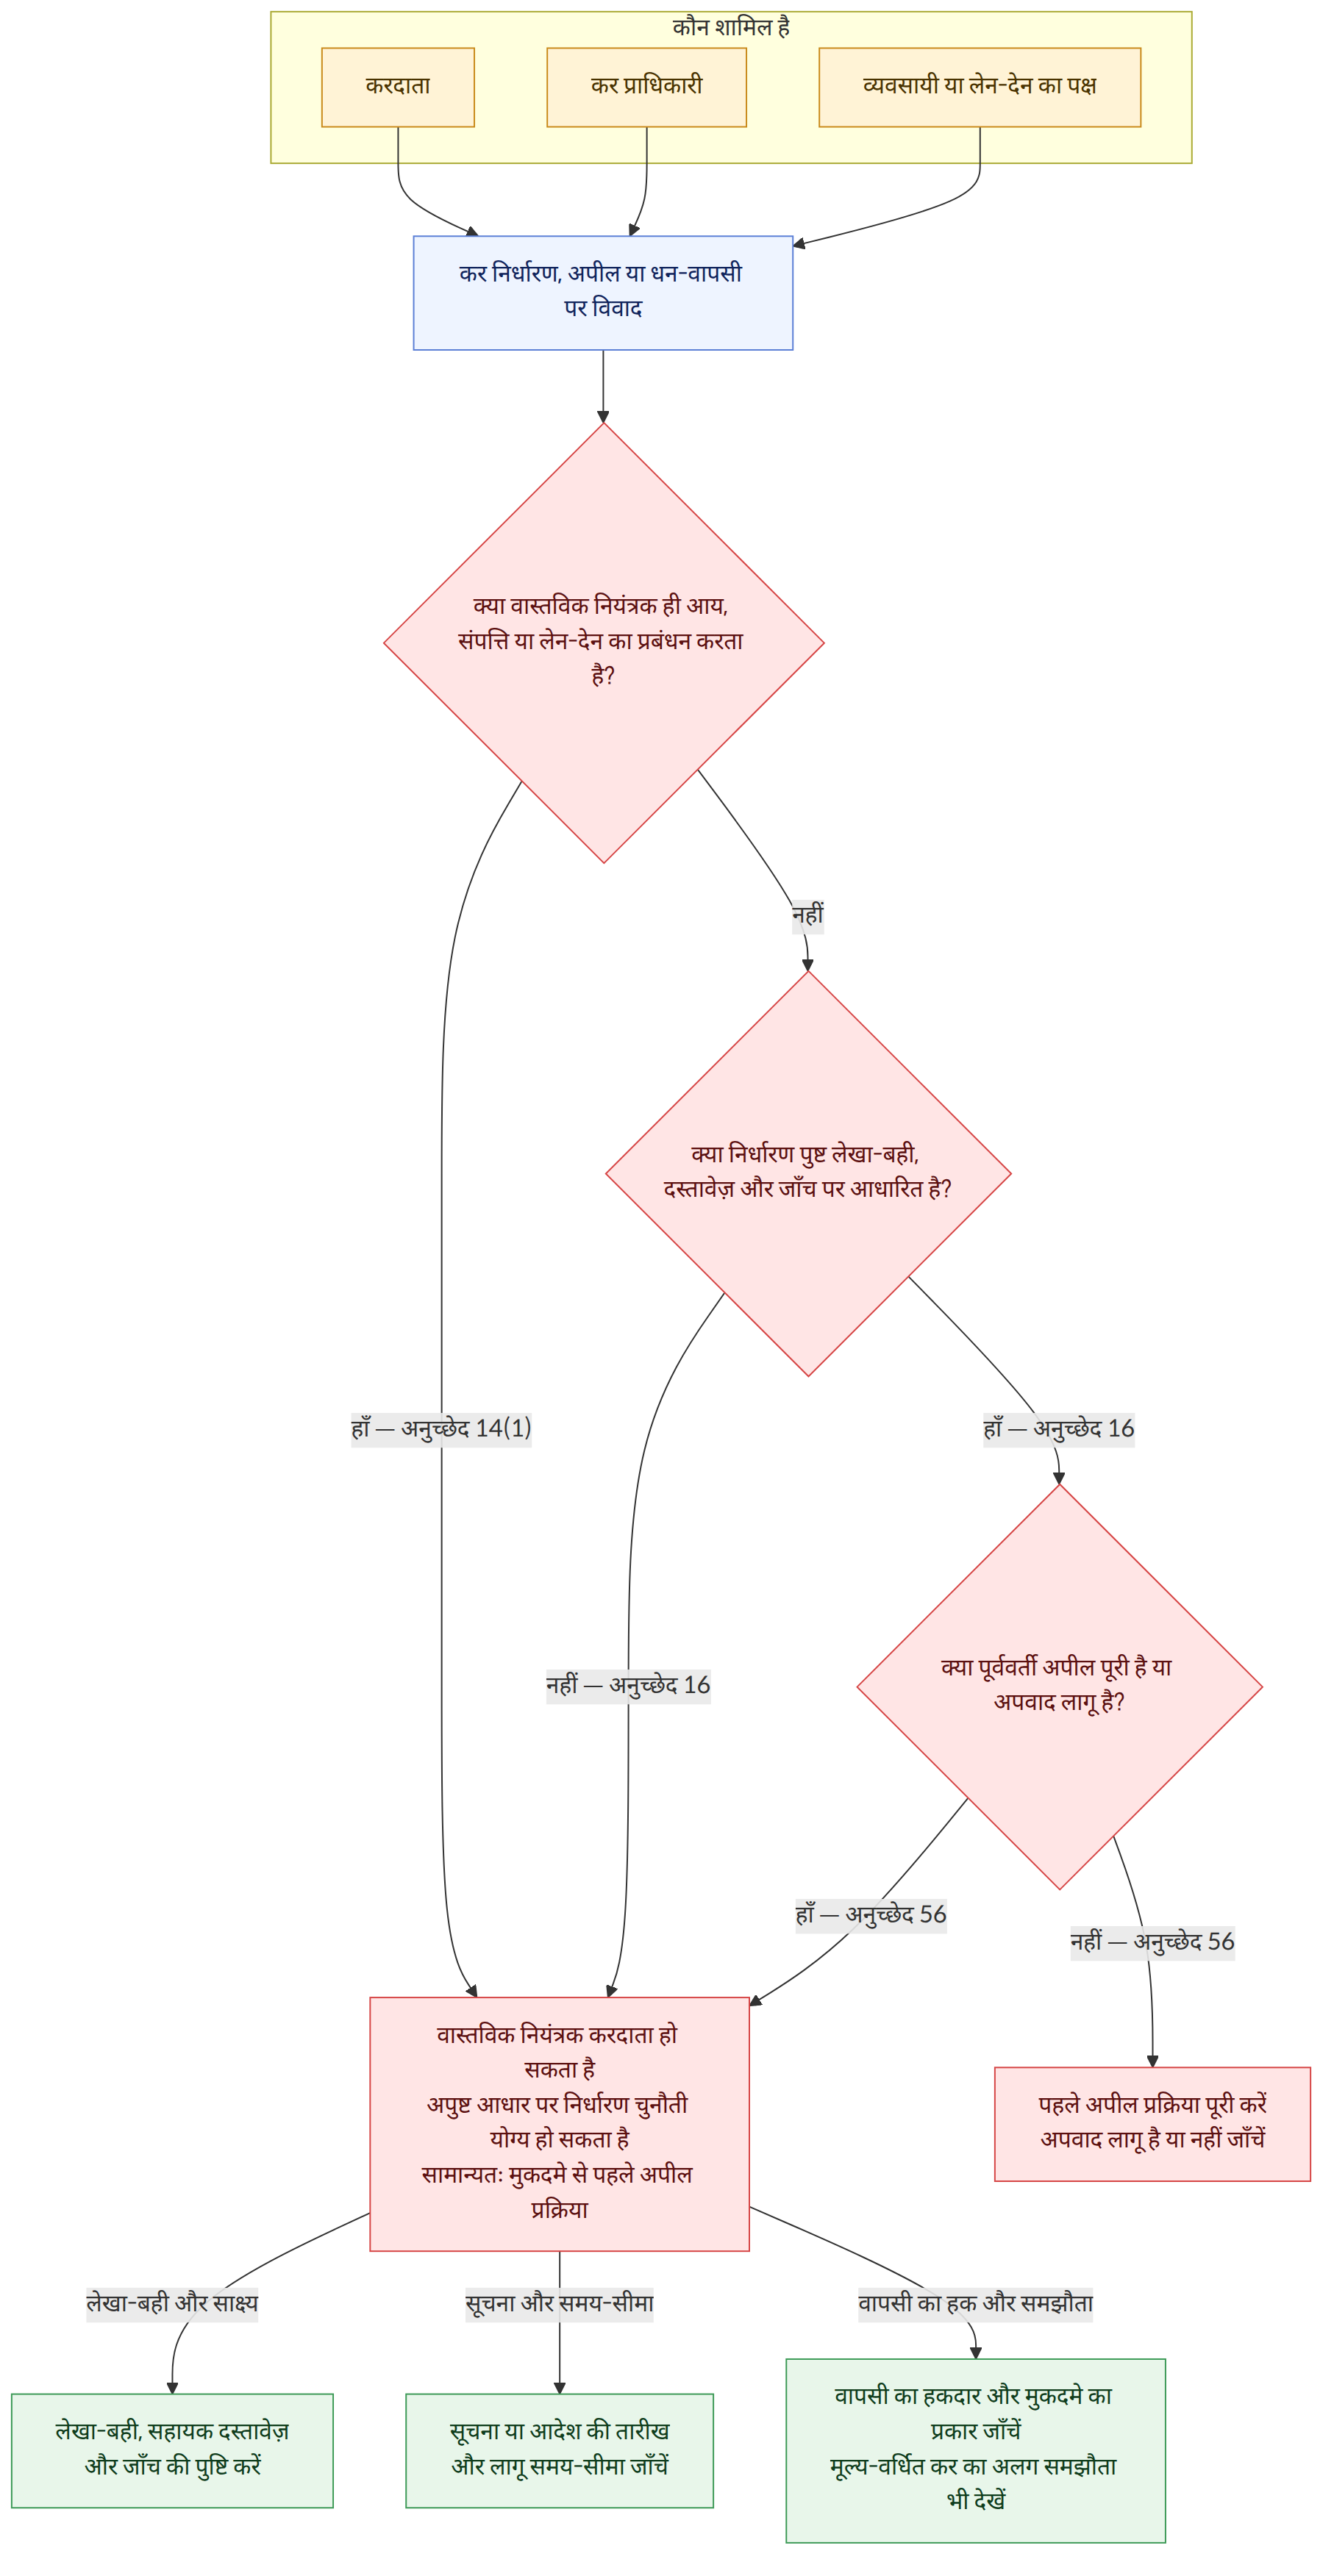
- यदि आय, संपत्ति या लेन-देन का नाममात्र धारक और उसका वास्तविक लाभार्थी अलग-अलग हों, तो उस पर वास्तविक नियंत्रण रखने और उसका प्रबंधन करने वाला व्यक्ति करदाता हो सकता है (राष्ट्रीय कर मूल अधिनियम, अनुच्छेद 14(1) (국세기본법 제14조 제1항)).
- कर निर्धारण लेखा-बही, सहायक दस्तावेज़ों और जाँच से पुष्ट तथ्यों पर आधारित होना चाहिए। यदि कराधान केवल ऐसी सामग्री के आधार पर किया गया हो जिसकी प्रामाणिकता या विषय-वस्तु की पुष्टि नहीं हुई, तो साक्ष्य-आधारित कराधान के सिद्धांत का उल्लंघन प्रश्नगत हो सकता है (राष्ट्रीय कर मूल अधिनियम, अनुच्छेद 16 (국세기본법 제16조)).
- यदि कराधान की पूर्व-सूचना आदि प्राप्त हो, तो कर निर्धारण-पूर्व उपयुक्तता समीक्षा का अनुरोध किया जा सकता है। आदेश मिलने के बाद आपत्ति, समीक्षा-अनुरोध या निर्णय-अनुरोध जैसी अपील प्रक्रियाओं पर विचार करना चाहिए (राष्ट्रीय कर मूल अधिनियम, अनुच्छेद 81-15, 66, 62 और 69 (국세기본법 제81조의15, 제66조, 제62조, 제69조)).
- राष्ट्रीय कर संबंधी आदेश के विरुद्ध प्रशासनिक मुकदमा दायर करने से पहले सामान्यतः पूर्ववर्ती अपील प्रक्रिया से गुजरना आवश्यक है। हालांकि, उदाहरण के लिए, जब समान दायित्व वाले व्यक्तियों में से किसी एक ने पूर्ववर्ती अपील प्रक्रिया पूरी कर ली हो, तो अपवाद लागू हो सकता है (राष्ट्रीय कर मूल अधिनियम, अनुच्छेद 56 (국세기본법 제56조)).
- मूल्य-वर्धित कर का भुगतान करने का दायित्व उस व्यवसायी का है जो वस्तुओं या सेवाओं की आपूर्ति करता है। यदि आपूर्ति प्राप्त करने वाले व्यक्ति ने मूल्य-वर्धित कर वहन करने का अलग समझौता न किया हो, तो केवल कर कानून के प्रावधानों के आधार पर आपूर्तिकर्ता दूसरे पक्ष से सीधे कर-राशि नहीं माँग सकता (मूल्य-वर्धित कर अधिनियम, अनुच्छेद 31 (부가가치세법 제31조)).
- राष्ट्रीय कर-वापसी की राशि का दावा कौन कर सकता है और मुकदमे की कौन-सी प्रक्रिया अपनाई जाएगी, यह मामले के अनुसार अलग-अलग होता है। यदि नाममात्र व्यवसायी पर कर लगाया और उससे वसूल किया गया कर वापस किया जाना हो, तो दावा करने का अधिकार नाममात्र व्यवसायी को हो सकता है; मूल्य-वर्धित कर की वापसी की राशि के भुगतान का दावा पक्षकारों के बीच के मुकदमे का विषय हो सकता है।
- कर में छूट और कटौतियों के लिए कानून द्वारा निर्धारित शर्तें पूरी करनी होंगी। कर-छूट या आय-कटौती की शर्तों की व्याख्या उनके शब्दों के अर्थ से अधिक व्यापक रूप में करना कठिन है (कर विशेष-उपचार प्रतिबंध अधिनियम, अनुच्छेद 77 (조세특례제한법 제77조); पुराने आयकर अधिनियम का प्रवर्तन अध्यादेश, अनुच्छेद 112(4)(1)(क) से संबंधित उदाहरण (구 소득세법 시행령 제112조 제4항 제1호 가목)).
अक्सर पूछे जाने वाले प्रश्न
Q. यदि मुझे लगता है कि कर कार्यालय द्वारा लगाया गया कर अनुचित है, तो मैं इसे कैसे चुनौती दे सकता हूँ?
यदि आपको कराधान की पूर्व-सूचना या कर-जाँच के परिणाम की सूचना मिली है, तो आप कर निर्धारण-पूर्व उपयुक्तता समीक्षा पर विचार कर सकते हैं। आदेश जारी होने के बाद, सामान्यतः आपत्ति, समीक्षा-अनुरोध या निर्णय-अनुरोध जैसी अपील प्रक्रियाओं से गुजरने के बाद प्रशासनिक मुकदमा दायर किया जाता है। उदाहरण में प्रत्येक प्रक्रिया की समय-सीमा बताई गई है, इसलिए आदेश की सूचना की तारीख और लागू कानून की पुष्टि करनी चाहिए।
Q. यदि कर निर्धारण का आधार बनी सामग्री अविश्वसनीय हो, तो क्या मैं उसे रद्द करने की माँग कर सकता हूँ?
कर प्राधिकारी को लेखा-बही और सहायक दस्तावेज़ों की जाँच करनी चाहिए और, यदि वह लेखा-प्रविष्टियों से भिन्न तथ्यों को कराधान का आधार बनाता है, तो जाँचे गए तथ्य और निर्णय का आधार बताना चाहिए। यदि जाँच एजेंसी से प्राप्त सामग्री की प्रामाणिकता या विषय-वस्तु की पुष्टि नहीं हुई है, तो केवल उस सामग्री पर भरोसा करके किया गया कर निर्धारण साक्ष्य-आधारित कराधान के सिद्धांत के विरुद्ध हो सकता है।
Q. यदि व्यवसाय पंजीकरण में दर्ज नाममात्र धारक और वास्तविक व्यवसायी अलग-अलग हों, तो किस पर कर लगाया जाना चाहिए?
यदि कराधान के अधीन वस्तु या आय केवल नाम के लिए किसी अन्य व्यक्ति की है, जबकि वास्तव में कोई दूसरा व्यक्ति उस पर नियंत्रण रखता और उसका प्रबंधन करता है, तो वास्तविक लाभार्थी को करदाता माना जा सकता है। हालांकि, वास्तविक व्यवसायी और नाममात्र धारक के बीच कर लगाने और भुगतान करने का संबंध अलग-अलग हो सकता है; इसलिए नाममात्र धारक पर लगाए गए कर की वापसी का दावा स्वतः वास्तविक व्यवसायी का अधिकार नहीं बन जाता।
Q. यदि अनुबंध में मूल्य-वर्धित कर का भार तय नहीं किया गया हो, तब भी क्या मैं लेन-देन के दूसरे पक्ष से इसकी माँग कर सकता हूँ?
मूल्य-वर्धित कर का भुगतान करने का दायित्व उस व्यवसायी का है जो वस्तुओं या सेवाओं की आपूर्ति करता है। केवल मूल्य-वर्धित कर कानून के प्रावधानों के आधार पर आपूर्ति प्राप्त करने वाले व्यक्ति से सीधे कर-राशि माँगने का अधिकार नहीं बनता। हालांकि, यदि पक्षों के बीच यह सहमति हो कि दूसरा पक्ष मूल्य-वर्धित कर वहन करेगा, तो राशि माँगी जा सकती है। यह सहमति स्पष्ट रूप से व्यक्त न की गई हो, तब भी लेन-देन की परिस्थितियों आदि से निहित रूप में स्वीकार की जा सकती है।
Q. यदि मुझे राष्ट्रीय कर-वापसी की राशि के दावे का अधिकार हस्तांतरित हो जाए, तो क्या मैं मूल करदाता की ओर से कर-निर्धारण में संशोधन का अनुरोध भी कर सकता हूँ?
उदाहरण के अनुसार, धन-वापसी की राशि के दावे का अधिकार प्राप्त करने वाला व्यक्ति मूल करदाता का कर-निर्धारण में संशोधन माँगने का अधिकार भी अपने-आप प्राप्त नहीं करता। संशोधन के अनुरोध का अधिकार उन व्यक्तियों के लिए निर्धारित है जिन्होंने कर-आधार विवरण दाखिल किया है आदि; इसलिए धन-वापसी के दावे का अधिकार हस्तांतरित होने और संशोधन का अनुरोध करने के अधिकार में अंतर करना चाहिए।
Q. क्या राज्य से मूल्य-वर्धित कर की वापसी माँगने के लिए मुझे दीवानी मुकदमा दायर करना होगा?
उदाहरण में बताया गया है कि करदाता द्वारा मूल्य-वर्धित कर की वापसी की राशि के भुगतान की माँग, मूल्य-वर्धित कर कानून के तहत उत्पन्न सार्वजनिक-कानून संबंधी दावा है। इसलिए इसे दीवानी मुकदमे के बजाय प्रशासनिक मुकदमा कानून के तहत पक्षकारों के बीच के मुकदमे के रूप में चलाया जाना चाहिए। यदि वापसी की राशि पाने का अधिकार हस्तांतरित हुआ हो, तब भी वास्तविक दावा करने वाले पक्ष और मुकदमे की प्रक्रिया की पुष्टि करना आवश्यक है।
Q. यदि तलाक के बाद संपत्ति-विभाजन में मुझे अचल संपत्ति मिले, तो क्या पूँजीगत लाभ कर या अधिग्रहण कर लगेगा?
उदाहरण के अनुसार, वास्तविक वैवाहिक संयुक्त संपत्ति का निपटारा करने के लिए संपत्ति-विभाजन के तहत संपत्ति हस्तांतरित करना, विशेष परिस्थितियाँ न होने पर, पूँजीगत लाभ कर के अधीन प्रतिफल के बदले किया गया हस्तांतरण नहीं माना जाता। इसके विपरीत, गुज़ारा-भत्ता या बच्चों के पालन-पोषण के खर्च के बदले संपत्ति हस्तांतरित करने पर पूँजीगत लाभ कर लग सकता है। संपत्ति-विभाजन के माध्यम से अचल संपत्ति प्राप्त करने पर अधिग्रहण कर सहित स्थानीय कर भी लागू हो सकते हैं।
Q. यदि बकाया कर की वसूली के लिए अचल संपत्ति की सार्वजनिक नीलामी हो, तो क्या मूलधन और ब्याज दोनों को सुरक्षित करने वाले बंधक का धारक राशि का हिस्सा पा सकता है?
उदाहरण में बताया गया है कि सार्वजनिक नीलामी से प्राप्त राशि में से कुर्क की गई संपत्ति से संबंधित बकाया कर आदि बाँटने के बाद, यदि शेष राशि हो, तो उसे बंधक द्वारा सुरक्षित दावों में भी बाँटा जाता है। मूलधन और ब्याज दोनों को सुरक्षित करने वाले बंधक का धारक सहायक दस्तावेज़ों के साथ वितरण के लिए आवेदन करे। वितरण का क्रम और दावे की राशि, सुरक्षा-अधिकार स्थापित किए जाने के समय तथा सार्वजनिक नीलामी की प्रक्रिया के अनुसार जाँची जानी चाहिए।
संबंधित क़ानून
- राष्ट्रीय कर मूल अधिनियम, अनुच्छेद 14(1) (국세기본법 제14조 제1항)
- राष्ट्रीय कर मूल अधिनियम, अनुच्छेद 16 (국세기본법 제16조)
- राष्ट्रीय कर मूल अधिनियम, अनुच्छेद 18(3) (국세기본법 제18조 제3항)
- राष्ट्रीय कर मूल अधिनियम, अनुच्छेद 26-2(1) और (2) (국세기본법 제26조의2 제1항·제2항)
- राष्ट्रीय कर मूल अधिनियम, अनुच्छेद 41(1) (국세기본법 제41조 제1항)
- राष्ट्रीय कर मूल अधिनियम, अनुच्छेद 45-2(1) और (2) (국세기본법 제45조의2 제1항·제2항)
- राष्ट्रीय कर मूल अधिनियम, अनुच्छेद 51(1) (국세기본법 제51조 제1항)
- राष्ट्रीय कर मूल अधिनियम, अनुच्छेद 56(2) और (3) (국세기본법 제56조 제2항·제3항)
- राष्ट्रीय कर मूल अधिनियम, अनुच्छेद 61, 62, 66 और 69 (국세기본법 제61조·제62조·제66조·제69조)
- राष्ट्रीय कर मूल अधिनियम, अनुच्छेद 81-15 (국세기본법 제81조의15)
- राष्ट्रीय कर वसूली अधिनियम, अनुच्छेद 35 (국세징수법 제35조)
- राष्ट्रीय कर वसूली अधिनियम, अनुच्छेद 77(1) (국세징수법 제77조 제1항)
- राष्ट्रीय कर वसूली अधिनियम, अनुच्छेद 80(1) (국세징수법 제80조 제1항)
- राष्ट्रीय कर वसूली अधिनियम, अनुच्छेद 81 (국세징수법 제81조)
- मूल्य-वर्धित कर अधिनियम, अनुच्छेद 2, 3, 29, 30 और 31 (부가가치세법 제2조·제3조·제29조·제30조·제31조)
ध्यान दें
- उदाहरणों में उद्धृत कुछ कानून और न्यायिक निर्णय किसी विशेष समय पर लागू पुराने कानून पर आधारित हैं। वास्तविक मामले में लागू समय के कानून की पुष्टि करनी चाहिए।
- अपील और मुकदमे की समय-सीमा आदेश या निर्णय की सूचना की तारीख के आधार पर तय हो सकती है; इसलिए पहले सूचना प्राप्त होने की तारीख और प्रत्येक प्रक्रिया की समय-सीमा की पुष्टि करें।
- कर निर्धारण को चुनौती देने के लिए सामान्यतः पूर्ववर्ती अपील प्रक्रिया से गुजरना आवश्यक है, लेकिन उदाहरणों में बताए गए अपवाद हर मामले पर लागू नहीं होते।
- यदि नाममात्र की स्थिति और वास्तविकता अलग हों या धन-वापसी के दावे का अधिकार हस्तांतरित हुआ हो, तो करदाता, धन-वापसी का दावा करने का अधिकार रखने वाला व्यक्ति और कर-निर्धारण में संशोधन का अनुरोध करने का अधिकार रखने वाला व्यक्ति अलग-अलग हो सकते हैं।
स्रोत मामले
यह गाइड कोरिया लीगल एड कॉर्पोरेशन के निम्न परामर्श मामलों (कोरियाई में) से AI द्वारा तैयार की गई है।
- 1세대 1주택 소유자의 주택 양도 시 양도소득세 면제요건
- 수 개의 장소에서 하던 사업 중 일부 장소에서의 사업을 포괄양도한 경우에도 제2차 납세의무를 부담하는 사업의 양수에 해당하는지...
- 혼인으로 1세대 2주택이 된 비거주자의 주택 양도 시 양도소득세의 비과세 여부
- 증여세를 증여자가 대신 납부한 것을 새로운 증여를 한 것으로 보아 증여세 과세대상이 될 수 있는지의 문제
- 의약품 도매상인 甲주식회사와 乙은행이 ‘약국운영자인 丙이 의약품 구매대금을 의약품 구매전용카드로 결제하면 甲회사가 乙은행에 수...
- 공익사업용 토지 등에 대한 양도소득세 감면의 적용 범위
- 처분금지가처분등기 후 체납처분 압류등기 시 그 효력
- 증여자가 수증자에게 이전한 보험계약상 지위에 대하여 증여세를 과세하는 경우
- 국세공매절차에서 선순위 근저당권의 피담보채권의 확정시기
- 국세환급금반환채권을 전부받은 전부채권자가 국세기본법 제45조의2 제1항에서 정한 경정청구권을 행사할 수 있는지 여부
- 납세의무자들 중 1인이 적법한 전심절차를 거침으로써 다른 납세의무자가 전심절차를 거치지 않고 곧바로 과세처분의 취소소송을 제기...
- 실질과세의 원칙이 거주자나 내국법인이 우리나라의 조세를 회피하기 위하여 조세피난처에 외형뿐인 ‘기지회사(Base Company...
- 부당한 조세부과에 대한 구제절차
- 국세징수법상 조세채권압류 후 설정된 저당권과의 우선순위
- 사업자가 공급을 받는 자로부터 부가가치세를 직접 징수할 권리가 있는지
- 수사기관에서 통보해온 수사서류를 진실한 것이라 믿고 이를 기초로 행한 조세부과처분의 적부
- 공매대금이 수 개의 국세채권의 총액에 부족한 경우 그 충당방법
- 특별소득공제의 대상이 되는 주택임차자금 차입금의 범위
- 사업자가 부가가치세 상당액을 직접 징수할 권리가 있는지
- 연예인이 독립된 자격에서 용역을 제공하고 받는 소득이 사업 소득에 해당하는지 또는 일시 소득인 기타 소득에 해당하는지 여부의 ...
- 재산분할로 부동산소유권 이전 시 양도소득세 부과되는지
- 구 지방세법 제15조 제1항 제6호의 취지 및 위 조항이 사실혼 해소시 재산분할로 인한 취득에 대해서 적용되는지 여부
- 실제사업자가 따로 있는데도 사업명의자에게 과세처분이 이루어져 사업명의자 명의로 세액이 납부되었으나 과세처분이 무효이거나 취소되...
- 특정 과세기간에 관한 국세 부과처분에 대하여 행정소송 등의 판결이 확정된 후 그 판결의 취지에 따른다는 명목으로 위 과세처분과...
- 부가가치세 환급세액 지급청구가 당사자 소송 대상인지 여부
यह कोरियाई क़ानून की सामान्य जानकारी है, आपके मामले के लिए क़ानूनी सलाह नहीं। किसी विशेष मामले के लिए वकील या कोरिया लीगल एड कॉर्पोरेशन (कोरिया में 132) से संपर्क करें।