
अवैध निजी ऋण और वॉइस फ़िशिंग से हुए नुकसान की क्षतिपूर्ति संबंधी मार्गदर्शिका
27 परामर्श मामलों पर आधारित · अपडेट · कोरियाई मूल से अनुवादित।
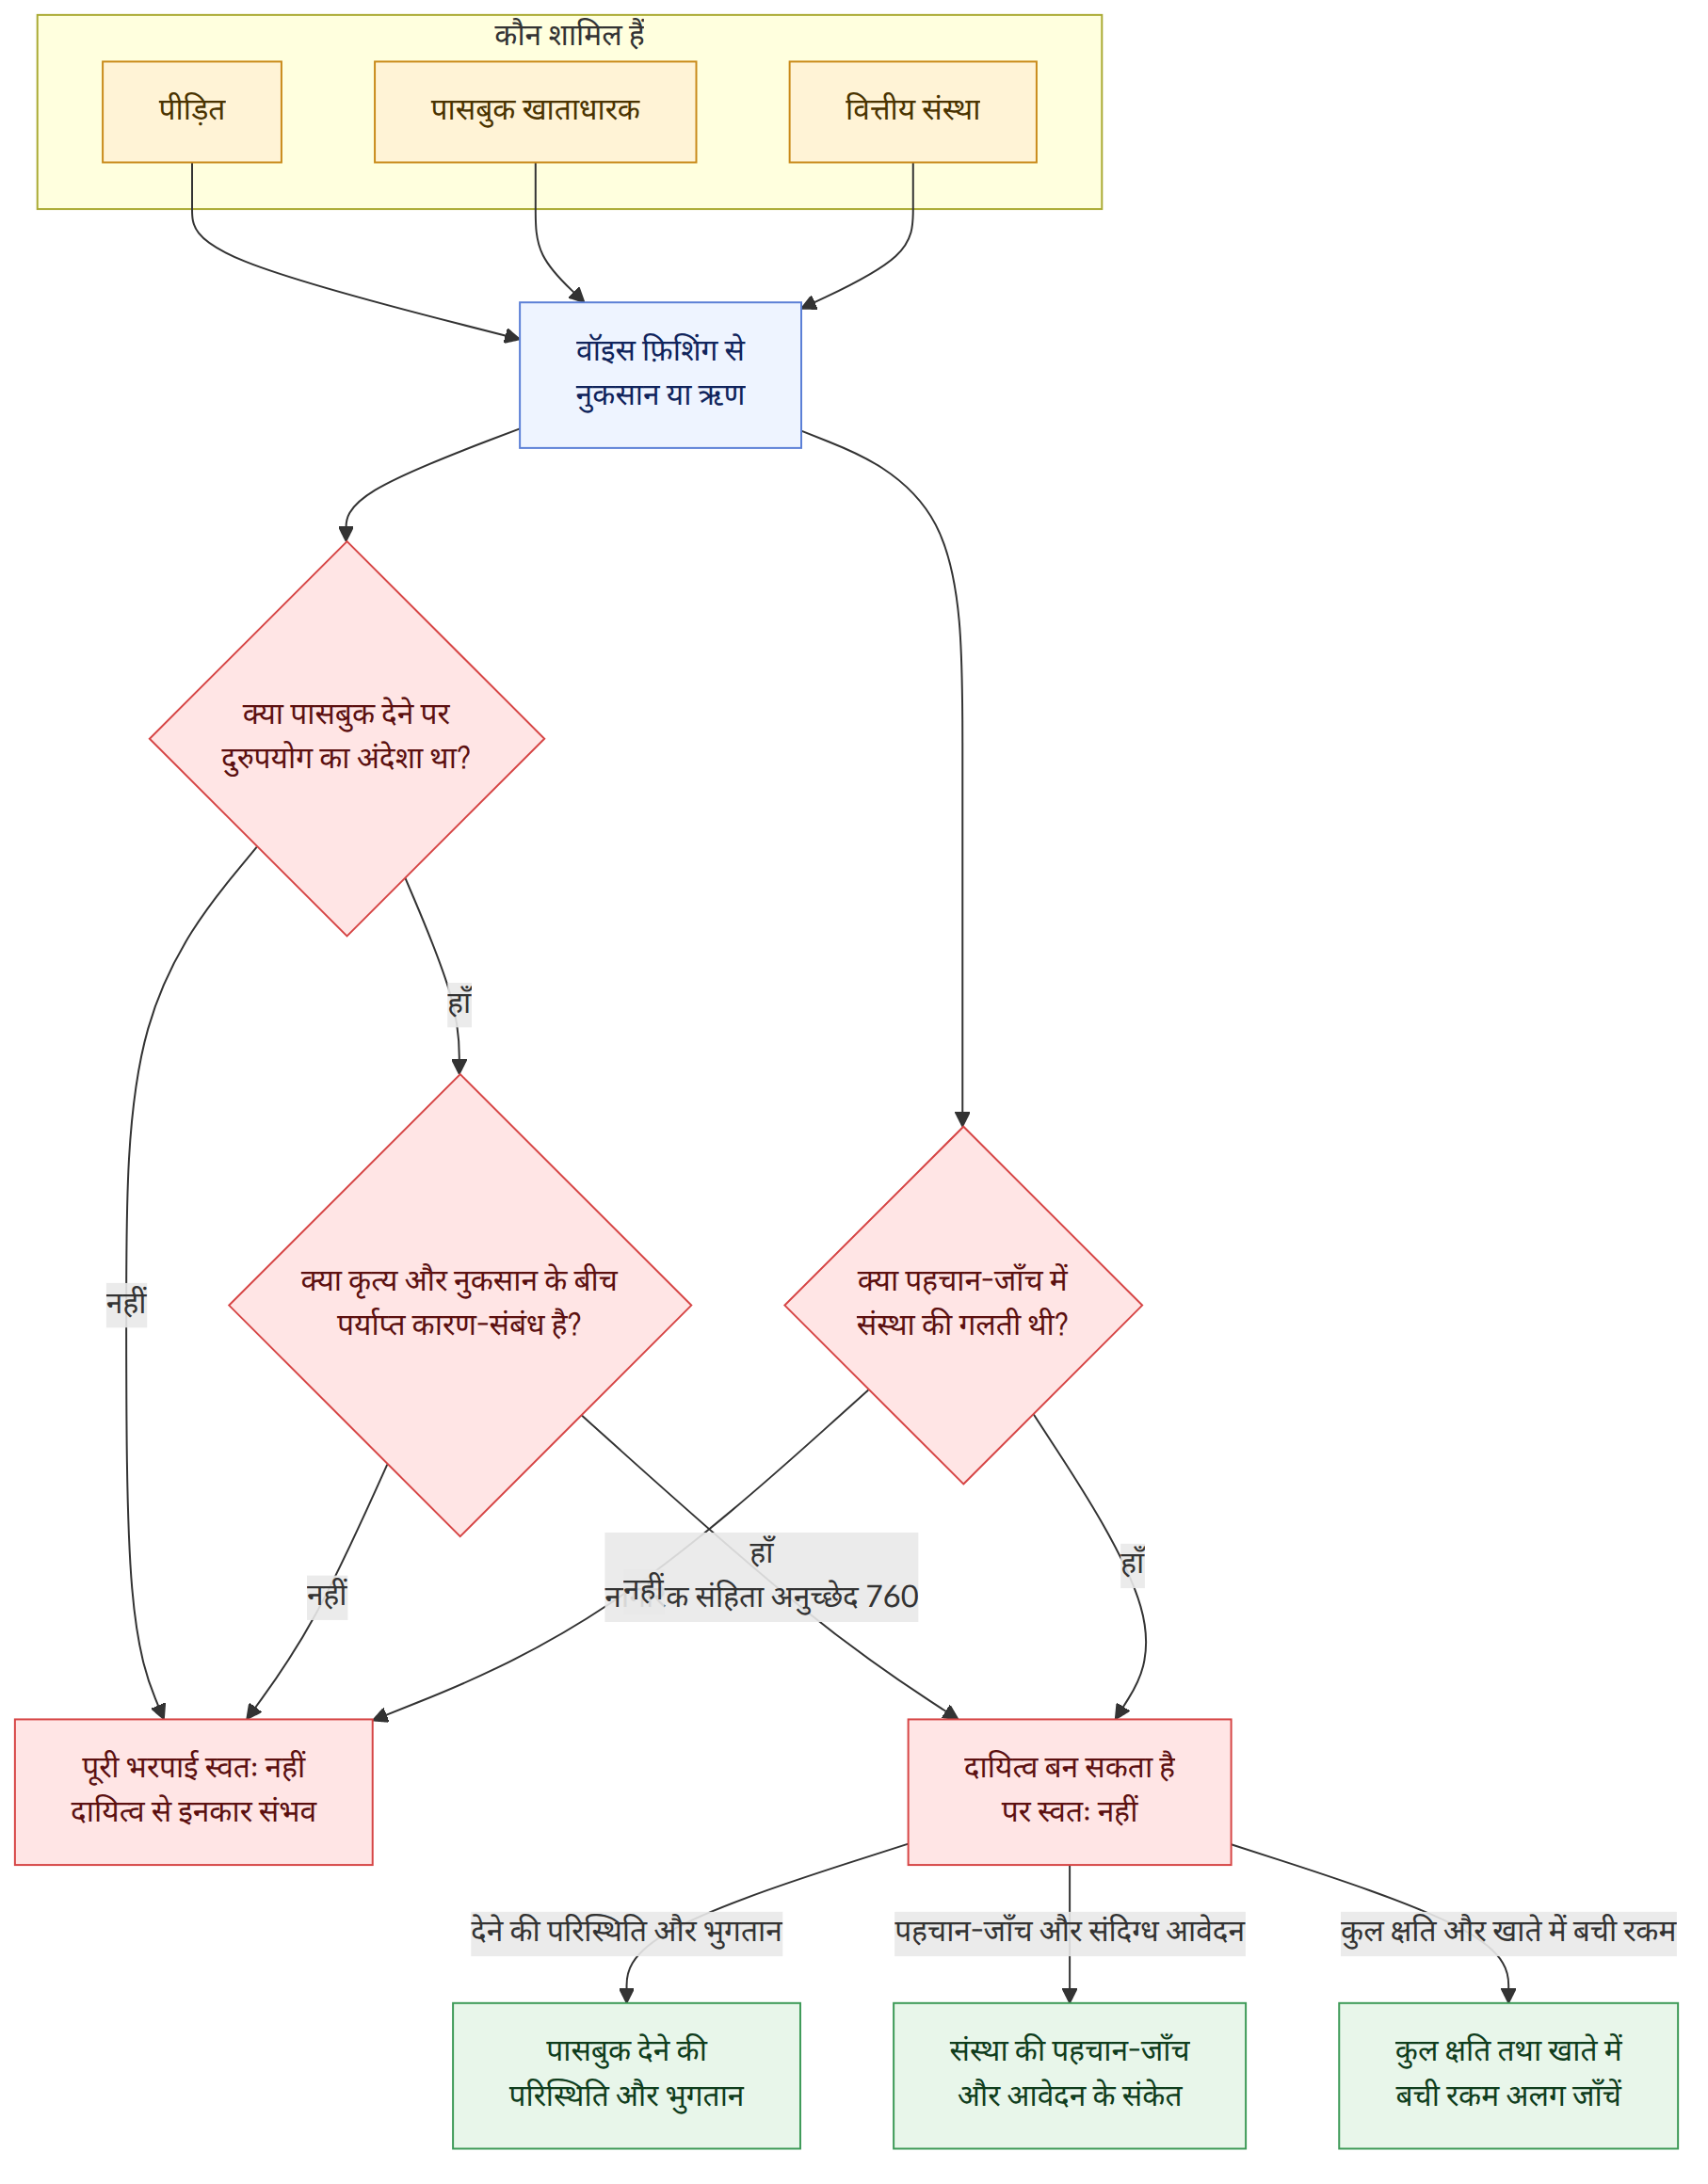
वॉइस फ़िशिंग में इस्तेमाल हुई पासबुक या व्यक्तिगत जानकारी देने का अर्थ यह नहीं है कि हर बार पूरी पीड़ित-रकम की भरपाई करनी होगी। जिम्मेदारी का निर्णय देते समय उस समय की परिस्थितियों, अपराध का अनुमान लगाया जा सकता था या नहीं, कृत्य और नुकसान के बीच कारण-संबंध था या नहीं, और वित्तीय संस्था ने पहचान की पुष्टि में कोई गलती की थी या नहीं—इन सभी बातों पर समग्र रूप से विचार किया जाता है।
एक नज़र में
मुख्य बातें
- यदि पासबुक, कार्ड या पासवर्ड धोखे से किसी को सौंपे गए हों, तो दीवानी क्षतिपूर्ति की जिम्मेदारी का निर्णय इस आधार पर किया जाता है कि वॉइस फ़िशिंग अपराध का अनुमान लगाया जा सकता था या नहीं, पासबुक आदि किन परिस्थितियों में और बदले में भुगतान लेकर दिए गए थे या नहीं (मामले 3, 14)।
- भले ही पासबुक देने वाले व्यक्ति ने अपराध में सक्रिय रूप से भाग न लिया हो, यदि वह पासबुक के वॉइस फ़िशिंग में इस्तेमाल होने की संभावना का अनुमान लगा सकता था और उसके कृत्य से अपराध करना आसान हुआ, तो संयुक्त अपकृत्य की जिम्मेदारी मानी जा सकती है (नागरिक संहिता, अनुच्छेद 760 (민법 제760조), मामला 22)।
- इसके विपरीत, यदि केवल एक पासबुक दी गई थी और बदले में कोई भुगतान नहीं मिला था आदि, जिसके कारण यह मानना कठिन हो कि व्यक्ति ने अपराध का अनुमान लगाया था, या कृत्य और नुकसान के बीच पर्याप्त कारण-संबंध साबित नहीं होता, तो जिम्मेदारी से इनकार किया जा सकता है (मामला 14)।
- यदि वॉइस फ़िशिंग में धोखा खाकर वित्तीय जानकारी दर्ज करने के बाद ऋण दिया गया, तो केवल इस तथ्य से खाताधारक ऋण-समझौते का पक्षकार नहीं बन जाता। समझौता प्रभावी है या नहीं, इसका निर्णय करते समय यह भी ध्यान में रखा जाता है कि वित्तीय संस्था ने पहचान की पर्याप्त पुष्टि की थी या नहीं (मामला 5)।
- वित्तीय जानकारी उजागर करने वाले व्यक्ति की गंभीर लापरवाही मानी जा सकती है, लेकिन यदि ऋणदाता या वित्तीय संस्था की पहचान की पुष्टि में हुई गलती ने भी नुकसान में योगदान दिया हो, तो जिम्मेदारी का निर्णय करते समय उस पर भी विचार किया जाता है (मामले 2, 11)।
- एक निर्णय में यह भी कहा गया है कि वित्तीय संस्था पर प्रमाणित इलेक्ट्रॉनिक प्रमाणपत्र को दोबारा जारी किए जाने की सूचना एसएमएस से देने की सामान्य सावधानी-संबंधी जिम्मेदारी नहीं मानी जा सकती। वित्तीय संस्था की जिम्मेदारी घटना के प्रकार, जाँच की प्रक्रिया और अन्य विशिष्ट परिस्थितियों के अनुसार बदलती है (मामला 15)।
- पूरी पीड़ित-रकम को पासबुक के खाताधारक से अनुचित लाभ के रूप में माँगने का दावा स्वीकार नहीं भी हो सकता। हालांकि, एक मामले में माना गया कि यदि पीड़ित की रकम खाते में बची हुई है और खाताधारक को जमा राशि वापस माँगने का अधिकार है, तो बची हुई रकम की वापसी माँगी जा सकती है (मामले 10, 25)।
- संयुक्त अपकृत्य की जिम्मेदारी स्वीकार होने पर, अपराध में भागीदारी कम होने के आधार पर पीड़ित के प्रति क्षतिपूर्ति की जिम्मेदारी को केवल किसी हिस्से तक सीमित नहीं किया जा सकता—ऐसा एक निर्णय है। हालांकि, प्रत्येक मामले में जिम्मेदारी बनती है या नहीं और नुकसान की रकम कितनी है, इन बातों की अलग से जाँच करनी होगी (नागरिक संहिता, अनुच्छेद 760 (민법 제760조), मामला 18)।
अक्सर पूछे जाने वाले प्रश्न
Q. नौकरी या ऋण का लालच देकर मुझसे पासबुक और कार्ड ले लिए गए। क्या मुझे वॉइस फ़िशिंग से हुई पूरी क्षति की भरपाई करनी होगी?
इसका अर्थ यह नहीं है कि हर हाल में क्षतिपूर्ति करनी होगी। जिम्मेदारी तय करते समय यह देखा जाता है कि पासबुक सौंपते समय क्या यह अनुमान लगाया जा सकता था कि उसका इस्तेमाल वॉइस फ़िशिंग में होगा, क्या इसके बदले कोई भुगतान मिला था, कितने खाते दिए गए थे और किन परिस्थितियों में दिए गए थे। यदि पासबुक ऐसे देते हुए अपराध में उसके इस्तेमाल की पर्याप्त संभावना का अनुमान था, तो संयुक्त अपकृत्य की जिम्मेदारी मानी जा सकती है।
Q. वॉइस फ़िशिंग में धोखा खाकर मैंने अपनी व्यक्तिगत और वित्तीय जानकारी दर्ज की। क्या मुझे अपने नाम पर लिए गए ऋण की रकम चुकानी होगी?
यदि खाताधारक ने स्वयं ऋण के लिए आवेदन नहीं किया था और न ही किसी अन्य व्यक्ति को अपनी ओर से कार्य करने का अधिकार दिया था, तो यह माना जा सकता है कि उसकी जानकारी का दुरुपयोग करके किया गया ऋण-समझौता उस पर बाध्यकारी नहीं है। इस पर विचार किया जाता है कि ऋणदाता ने पहचान की पर्याप्त पुष्टि की थी या नहीं और आवेदन की जानकारी में कोई संदिग्ध बात थी या नहीं।
Q. क्या वित्तीय जानकारी बताने में मेरी गलती के कारण ही बैंक या ऋणदाता की जिम्मेदारी समाप्त हो जाती है?
ऐसा निश्चित रूप से नहीं कहा जा सकता। वित्तीय जानकारी देने वाले व्यक्ति की सावधानी बरतने की जिम्मेदारी का उल्लंघन और वित्तीय संस्था द्वारा पहचान की पुष्टि में हुई गलती—दोनों प्रश्न उठ सकते हैं। एक मामले में माना गया कि ऋण आवेदन की जानकारी में असामान्य संकेतों की जाँच न करने में वित्तीय संस्था की गलती ने नुकसान में योगदान दिया था।
Q. यदि प्रमाणित इलेक्ट्रॉनिक प्रमाणपत्र दोबारा जारी होने पर बैंक ने मुझे एसएमएस से सूचित नहीं किया, तो क्या मैं क्षतिपूर्ति का दावा कर सकता हूँ?
एक निर्णय में कहा गया है कि वित्तीय संस्था पर प्रमाणित इलेक्ट्रॉनिक प्रमाणपत्र को दोबारा जारी किए जाने की सूचना एसएमएस आदि से देने की सामान्य सावधानी-संबंधी जिम्मेदारी नहीं मानी जा सकती। उस मामले में यह बात भी ध्यान में रखी गई कि उपयोगकर्ता ने अलग से सुरक्षा-सूचना संदेश सेवा के लिए आवेदन नहीं किया था।
Q. क्या मैं वॉइस फ़िशिंग की पूरी पीड़ित-रकम को अनुचित लाभ के रूप में पासबुक के खाताधारक से वापस माँग सकता हूँ?
केवल इस आधार पर कि पीड़ित ने धोखेबाज़ के साथ लेन-देन करके पैसे भेजे थे, वह पासबुक के खाताधारक से सीधे पूरी पीड़ित-रकम का दावा नहीं कर सकता। यह जाँचना होगा कि क्या पासबुक के खाताधारक ने पीड़ित से बिना किसी कानूनी आधार के सीधे कोई लाभ प्राप्त किया था।
Q. यदि पीड़ित की रकम का कुछ हिस्सा पासबुक वाले खाते में बचा है, तो क्या मैं उसे खाताधारक से वापस माँग सकता हूँ?
एक मामले में यह माना गया कि यदि पीड़ित की रकम खाते में बची हुई है और पासबुक के खाताधारक को बैंक से उस रकम की जमा राशि वापस माँगने का अधिकार है, तो बची हुई रकम के लिए अनुचित लाभ की वापसी का दावा स्वीकार किया जा सकता है। यह पूरी पीड़ित-रकम का दावा करने से अलग है।
Q. क्या वॉइस फ़िशिंग की रकम बदलने में मदद करने वाले व्यक्ति पर भी क्षतिपूर्ति की जिम्मेदारी हो सकती है?
भले ही किसी व्यक्ति ने अपराध में सक्रिय रूप से भाग न लिया हो, यदि उसने ऐसे व्यक्ति के मुद्रा बदलने के अनुरोध को स्वीकार किया जिसकी पहचान वह अच्छी तरह नहीं जानता था और वह अनुमान लगा सकता था कि इससे अपराध में मदद मिल सकती है, तो लापरवाही से अपराध में सहायता करने की जिम्मेदारी मानी जा सकती है। हालांकि, एक मामले में पीड़ित ने बिना खास पहचान-जाँच के बड़ी रकम भेजी थी; इस बात आदि को ध्यान में रखकर जिम्मेदारी सीमित की गई।
Q. यदि मुझे नहीं पता था कि पासबुक का इस्तेमाल वॉइस फ़िशिंग में होगा, तब भी क्या मुझे आपराधिक दंड दिया जा सकता है?
एक मामले में बताया गया है कि इलेक्ट्रॉनिक वित्तीय लेन-देन में इस्तेमाल होने वाले पहुँच-साधन को हस्तांतरित करना निषिद्ध है और, भले ही यह पता न हो कि उसका इस्तेमाल किस खास उद्देश्य से होगा, केवल हस्तांतरण के कृत्य के लिए भी दंड दिया जा सकता है। आपराधिक जिम्मेदारी और पीड़ित के प्रति दीवानी क्षतिपूर्ति की जिम्मेदारी का अलग-अलग निर्णय किया जाता है।
Q. यदि वॉइस फ़िशिंग गिरोह में मेरी भूमिका छोटी थी, तो क्या क्षतिपूर्ति की रकम भी कम होगी?
एक निर्णय में कहा गया है कि संयुक्त अपकृत्य की जिम्मेदारी स्वीकार होने पर, किसी अन्य सहभागी की तुलना में अपराध में भागीदारी कम होने के आधार पर पीड़ित के प्रति जिम्मेदारी को नुकसान की रकम के किसी हिस्से तक सीमित नहीं किया जा सकता। हालांकि, पहले यह तय करना होगा कि खास परिस्थितियों के आधार पर संयुक्त अपकृत्य की जिम्मेदारी बनती है या नहीं।
संबंधित क़ानून
- नागरिक संहिता, अनुच्छेद 760 (민법 제760조)
- इलेक्ट्रॉनिक वित्तीय लेन-देन अधिनियम, अनुच्छेद 6(3)(1) (전자금융거래법 제6조제3항제1호)
- इलेक्ट्रॉनिक वित्तीय लेन-देन अधिनियम, अनुच्छेद 9(2) और (3) (전자금융거래법 제9조제2항·제3항)
- इलेक्ट्रॉनिक वित्तीय लेन-देन अधिनियम, अनुच्छेद 49(4)(1) (전자금융거래법 제49조제4항제1호)
- इलेक्ट्रॉनिक हस्ताक्षर अधिनियम, अनुच्छेद 15 (전자서명법 제15조)
- इलेक्ट्रॉनिक हस्ताक्षर अधिनियम, अनुच्छेद 18-2 (전자서명법 제18조의2)
- इलेक्ट्रॉनिक हस्ताक्षर अधिनियम, अनुच्छेद 23 (전자서명법 제23조)
ध्यान दें
- केवल पासबुक देने या वित्तीय जानकारी उजागर होने से दीवानी जिम्मेदारी अपने-आप न तो स्वीकार होती है और न ही अस्वीकार। पासबुक देने की परिस्थितियाँ, बदले में भुगतान मिला था या नहीं, अपराध का अनुमान लगाया जा सकता था या नहीं और नुकसान के साथ कारण-संबंध—ये बातें महत्वपूर्ण हैं।
- पासबुक के खाताधारक के विरुद्ध क्षतिपूर्ति का दावा और अनुचित लाभ की वापसी का दावा अलग-अलग शर्तों और विषयों पर आधारित हो सकते हैं। यह भी अलग से देखना चाहिए कि खाते में पीड़ित की रकम बची है या नहीं और खाताधारक ने वास्तव में क्या लाभ प्राप्त किया।
- वित्तीय संस्था की पहचान की पुष्टि करने की जिम्मेदारी या एसएमएस से सूचना देने की जिम्मेदारी हर घटना में एक जैसी नहीं मानी जाती। यहाँ बताए गए मामलों के निष्कर्ष प्रत्येक मामले के विशिष्ट तथ्यों पर आधारित हैं।
स्रोत मामले
यह गाइड कोरिया लीगल एड कॉर्पोरेशन के निम्न परामर्श मामलों (कोरियाई में) से AI द्वारा तैयार की गई है।
- 면책된 채무에 대하여 변제를 요구하는 행위가 불법행위로 인정되는지 여부
- 보이스피싱으로 인해 제공된 개인정보로 인해 대출이 된 경우 명의자가 대출업자에 대해 손해배상책임을 지는지 여부
- 보이스피싱에 사용된 통장명의자의 법적 책임
- 유흥업소 여종업원의 대출약정의 유효성
- 보이스피싱으로 인해 제공된 개인정보로 인해 대출이 된 경우 명의자에 대해 대출계약의 효력이 발생하는지 여부
- 보이스피싱에서 은행의 책임이 부정된 사례
- 보이스피싱 공동불법행위자로 손해배상책임을 진 사례
- 이자의 최고한도
- 착오송금의 송금인이 수취은행대하여 부당이득반환을 청구할 수 있는지 여부
- 보이스피싱에 속아 통장에 입금한 자가 통장 명의자를 상대로 하여 피해금액 전체 부당이득반환 인정 여부
- 전자금융거래법 제9조 제2항에서 정한 ‘이용자의 고의나 중대한 과실’이 인정된 사례
- 과도한 이자약정에 따라 지급한 이자를 반환받을 수 있는지
- 채무자가 채권추심비용을 지급해야 하는지 여부
- 보이스피싱에 사용된 통장의 명의자가 불법행위 손해배상책임을 지지 아니하는 경우
- 은행이 공인인증서 재발급에 있어 이용자에게 이를 문자메세지 등을 이용하여 통지할 주의의무가 있는지 여부
- 허위 금융거래확인서 발급이 불법행위에 해당하는지 여부
- 채권추심행위로 피해를 입은 경우에 손해배상청구가 가능한지 여부
- 보이스피싱 가담자의 불법행위 책임의 범위
- 복리 이자약정에 대하여도 이자제한법이 적용되는지 여부
- 이자제한법 시행 전의 금전소비대차계약에도 이자제한법이 적용되는지 여부
- 여러 명의 채권자가 채무이행을 독촉하는 경우 채무자가 채무를 변제하는 방법
- 보이스피싱에 사용된 통장을 제공한 사람들에 대하여 공동불법행위가 인정되는지
- 금전을 대여하면서 선이자를 공제한 경우, 이자제한법 적용여부
- 모든 금전소비대차계약에 이자제한법이 적용되는지 여부
- 보이스피싱에 속아 통장에 입금한 자가 통장 명의자를 상대로 하여 피해금액 중 통장에 남아있는 금액에 대한 부당이득반환 인정 여...
यह कोरियाई क़ानून की सामान्य जानकारी है, आपके मामले के लिए क़ानूनी सलाह नहीं। किसी विशेष मामले के लिए वकील या कोरिया लीगल एड कॉर्पोरेशन (कोरिया में 132) से संपर्क करें।