
Asuransi Komersial: Panduan Klaim Manfaat Asuransi, Pengecualian, dan Pengakhiran Kontrak
Berdasarkan 163 kasus konsultasi · Diperbarui · Diterjemahkan dari naskah asli bahasa Korea.
Apakah manfaat asuransi akan dibayarkan bergantung tidak hanya pada kronologi kejadian, tetapi juga pada jenis asuransi dan ketentuan polis, pemenuhan kewajiban untuk mengungkapkan informasi, pembayaran premi, serta prosedur pemberitahuan. Sekalipun perusahaan asuransi menolak membayar manfaat, klausul pengecualian atau pengakhiran kontrak tidak selalu berlaku. Karena itu, dasar hukum yang berlaku dan isi kontrak perlu diperiksa bersama-sama sesuai dengan kasusnya.
Sekilas pandang
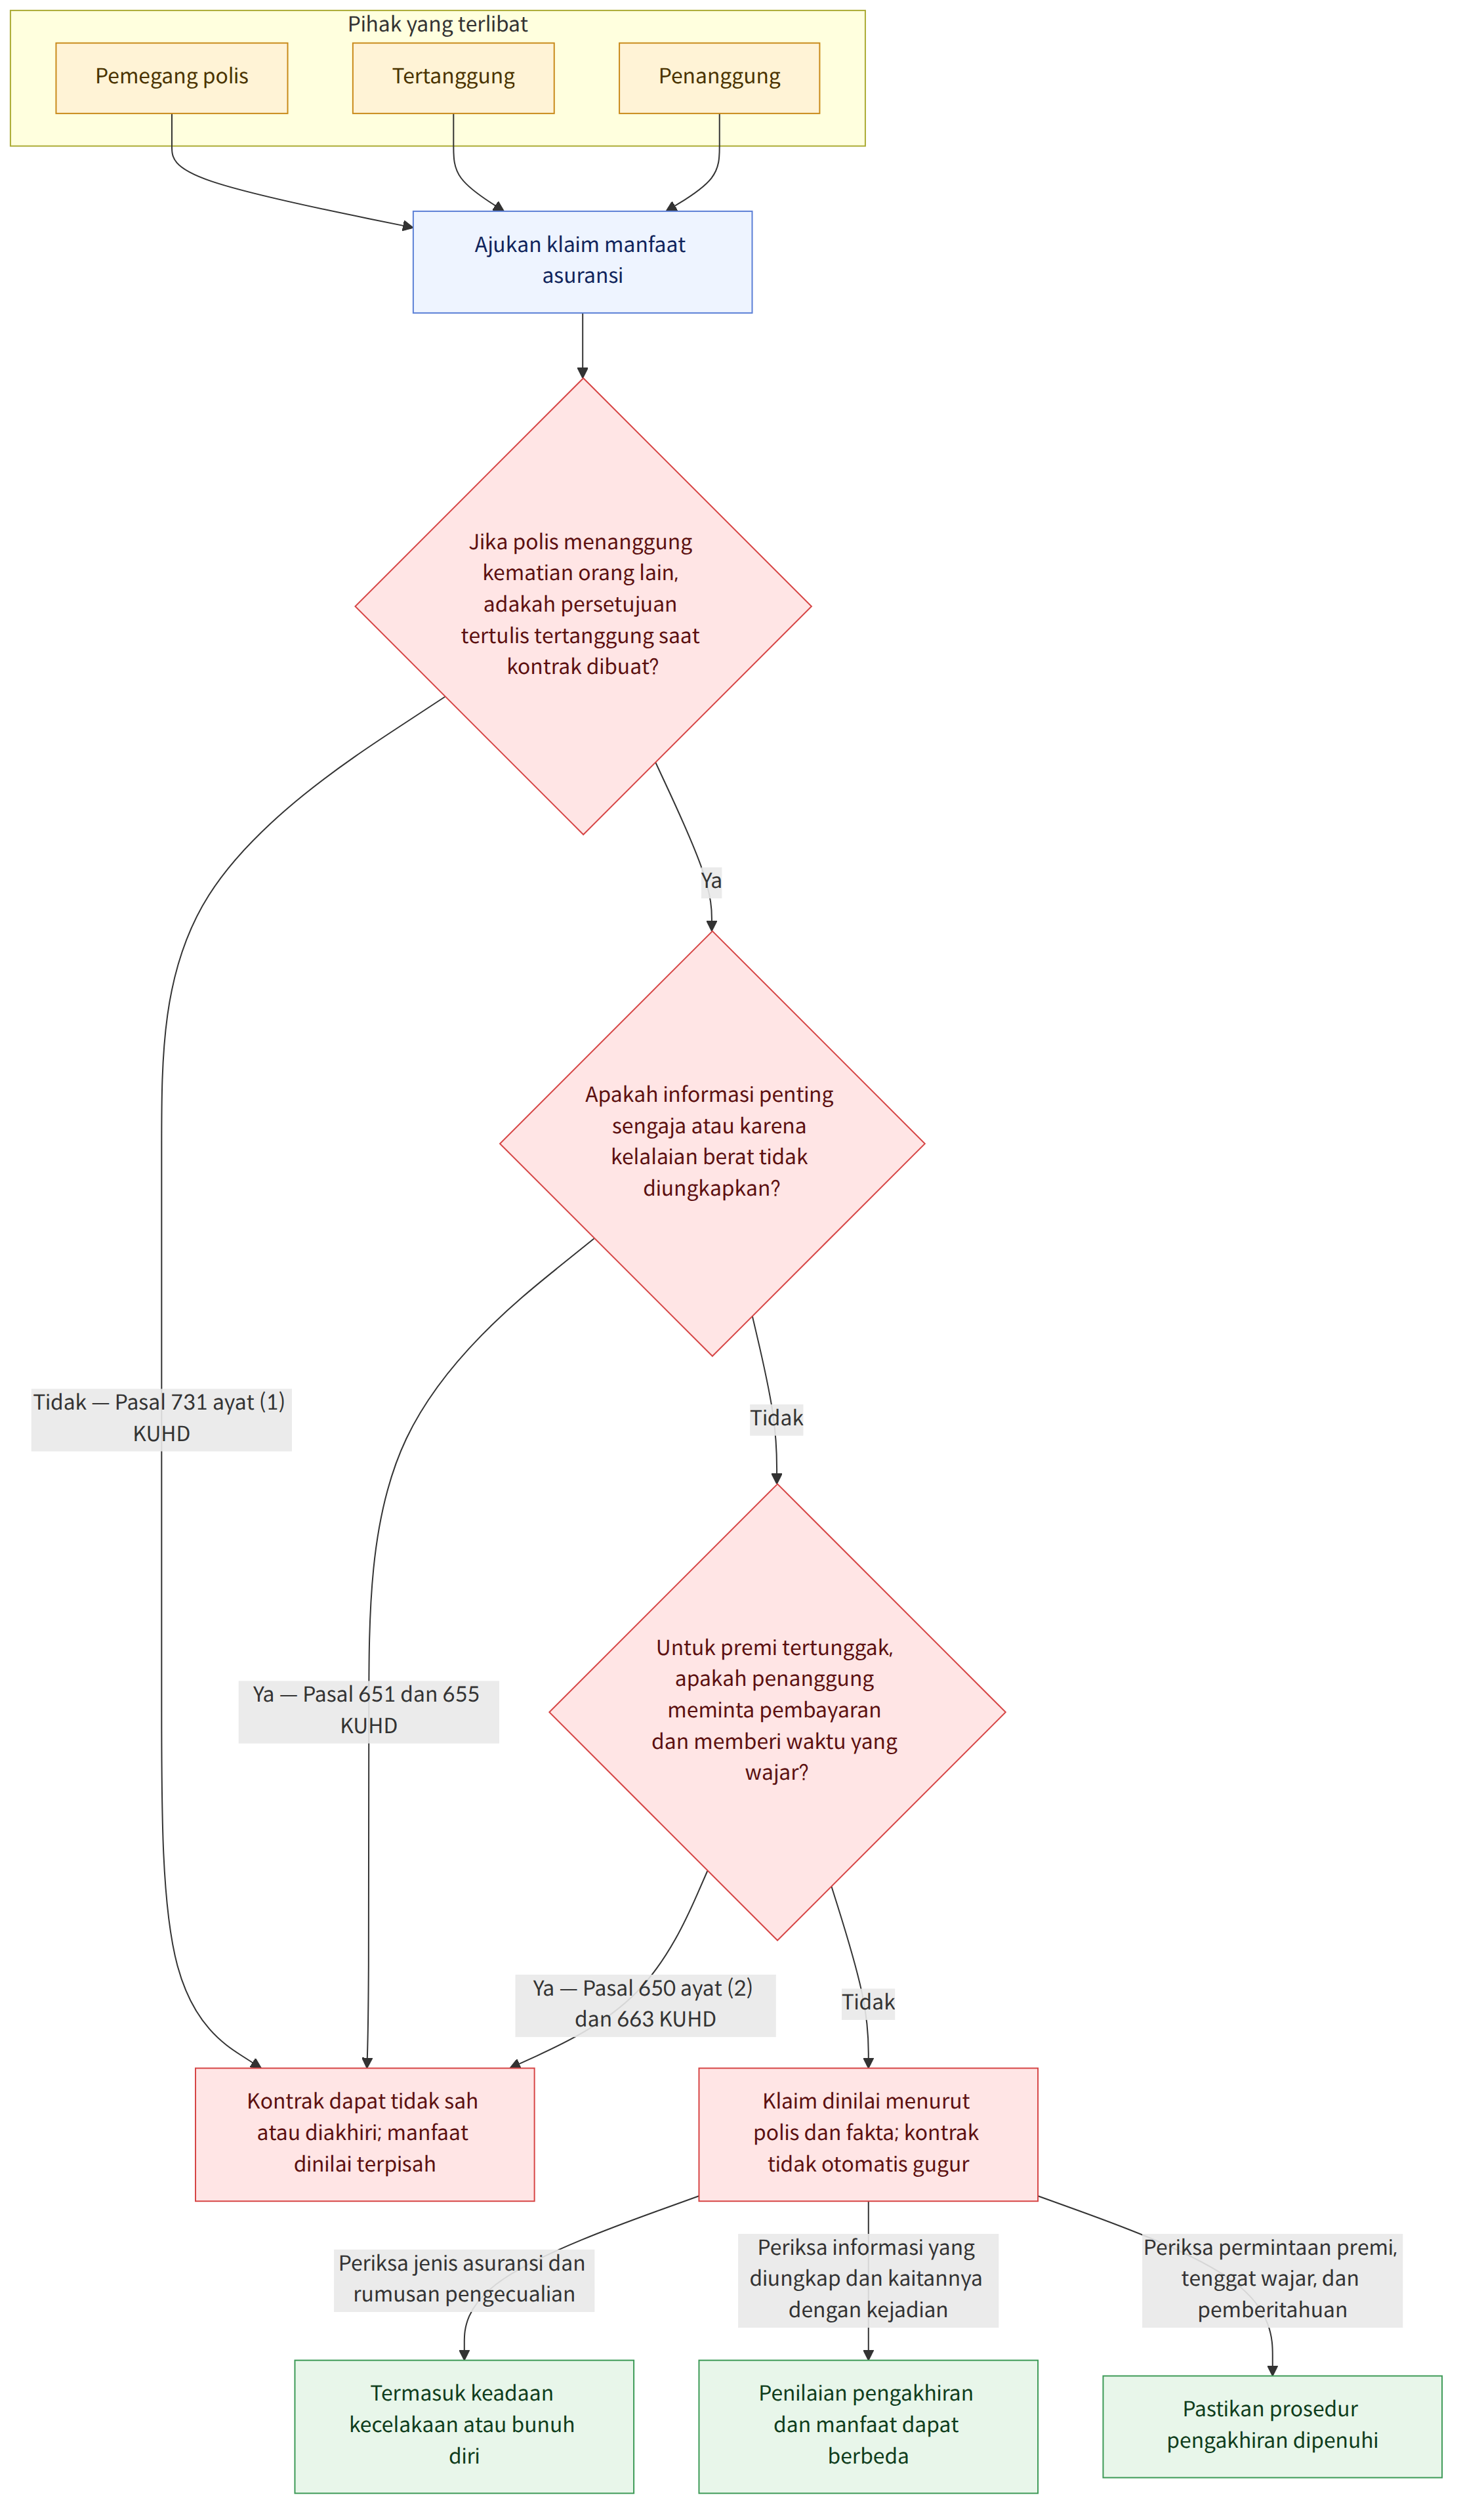
Poin penting
- Dalam kondisi tertentu, pihak yang dirugikan berdasarkan asuransi tanggung jawab dapat menuntut ganti rugi secara langsung kepada penanggung. Penanggung dari pelaku perbuatan melawan hukum bersama yang telah membayar ganti rugi kepada pihak yang dirugikan juga dapat menuntut secara langsung kepada penanggung lain atas bagian yang menjadi tanggung jawabnya (Kitab Undang-Undang Hukum Dagang, Pasal 724 ayat (2) (상법 제724조 제2항), kasus 1).
- Asuransi penjaminan pada hakikatnya dapat memiliki sifat penjaminan. Namun, penanggung asuransi penjaminan dan penjamin dalam kontrak pokok tidak serta-merta dapat dianggap sebagai penjamin bersama untuk menerapkan hubungan regres di antara mereka (Kitab Undang-Undang Hukum Perdata, Pasal 448 (민법 제448조), kasus 2).
- Ketentuan polis yang menyatakan kontrak otomatis tidak berlaku hanya karena premi belum dibayar, tanpa prosedur apa pun, dapat dipersoalkan keabsahannya. Penanggung harus menetapkan jangka waktu yang wajar dan meminta pembayaran premi. Pemberitahuan tentang pengakhiran kontrak yang disampaikan sekaligus dapat pula berlaku, bergantung pada terpenuhinya persyaratan (Kitab Undang-Undang Hukum Dagang, Pasal 650 ayat (2) dan Pasal 663 (상법 제650조 제2항, 제663조), kasus 4).
- Untuk mengakhiri kontrak karena pelanggaran kewajiban pengungkapan informasi, perlu diperiksa apakah informasi penting tidak diungkapkan dengan sengaja atau karena kelalaian berat. Kontrak mungkin dapat diakhiri meskipun tidak ada hubungan sebab akibat antara peristiwa yang dipertanggungkan dan fakta yang tidak diungkapkan, tetapi tanggung jawab untuk membayar manfaat asuransi dinilai secara terpisah (Kitab Undang-Undang Hukum Dagang, Pasal 651 dan Pasal 655 (상법 제651조, 제655조), kasus 18 dan 19).
- Dalam asuransi jiwa, apakah kematian akibat bunuh diri dikecualikan dari pertanggungan ditentukan berdasarkan keadaan konkret, termasuk apakah tertanggung secara sadar mengakhiri hidupnya berdasarkan keputusan yang dibuat secara bebas. Fakta bahwa tertanggung mengalami gangguan jiwa atau kondisi mental yang sangat berat tidak dengan sendirinya menentukan hasilnya (kasus 5 dan 16).
- Kontrak asuransi yang menjadikan kematian orang lain sebagai peristiwa yang dipertanggungkan memerlukan persetujuan tertulis dari tertanggung pada saat kontrak dibuat. Tanpa persetujuan tersebut, kontrak dapat dinyatakan tidak sah (Kitab Undang-Undang Hukum Dagang, Pasal 731 ayat (1) (상법 제731조 제1항), kasus 9).
- Klausul pengecualian dalam asuransi kecelakaan yang berkaitan dengan mengemudi tanpa SIM atau dalam keadaan mabuk dapat dibatasi keabsahannya jika klausul tersebut berarti bahwa kecelakaan yang terjadi karena kelalaian pun tidak ditanggung. Namun, rumusan konkret polis dan sifat kecelakaannya perlu diperiksa (Kitab Undang-Undang Hukum Dagang, Pasal 732-2, Pasal 739, dan Pasal 663 (상법 제732조의2, 제739조, 제663조), kasus 10).
- Cakupan hak penanggung untuk menggantikan tertanggung dalam menuntut hak terhadap pihak ketiga setelah membayar manfaat asuransi berbeda-beda, bergantung pada jenis asuransi dan hubungan para pihak. Terdapat pengecualian berdasarkan undang-undang untuk hak terhadap anggota keluarga yang hidup dalam satu rumah tangga. Ketentuan perubahan yang disebutkan dalam kasus juga perlu diperiksa (Kitab Undang-Undang Hukum Dagang, Pasal 682 (상법 제682조), kasus 13 dan 25).
Pertanyaan umum
Q. Jika satu perusahaan asuransi telah membayar seluruh ganti rugi kepada pihak yang dirugikan, apakah perusahaan asuransi itu dapat menuntut regres kepada perusahaan asuransi lain?
Penanggung dari para pelaku perbuatan melawan hukum bersama dapat secara langsung menanggung kewajiban membayar ganti rugi kepada pihak yang dirugikan. Jika satu penanggung membayar ganti rugi kepada pihak yang dirugikan sehingga kewajiban tersebut lunas bagi para pihak, penanggung itu dapat menuntut secara langsung kepada penanggung lain atas bagian yang menjadi tanggung jawab penanggung tersebut.
Q. Jika saya menerima pemberitahuan bahwa kontrak asuransi tidak berlaku karena premi belum dibayar, apakah saya tidak dapat menerima manfaat asuransi?
Ketentuan polis yang menetapkan bahwa kontrak langsung tidak berlaku hanya karena premi belum dibayar dapat bertentangan dengan ketentuan Kitab Undang-Undang Hukum Dagang dan menjadi tidak sah. Penanggung harus menetapkan jangka waktu yang wajar dan meminta pembayaran premi. Jika pemberitahuan tentang pengakhiran kontrak disampaikan sekaligus, persyaratan konkretnya, termasuk jangka waktu untuk memenuhi permintaan pembayaran, tetap perlu diperiksa.
Q. Apa yang terjadi jika saya berdamai dengan pihak yang menyebabkan kecelakaan lalu lintas setelah menjalani perawatan dengan asuransi kesehatan?
Lembaga Asuransi Kesehatan Nasional dapat memperoleh hak regres terhadap pihak yang menyebabkan kerugian sebatas manfaat asuransi yang telah dibayarkannya. Karena itu, saat berdamai, penting untuk membedakan bagian manfaat yang ditanggung lembaga tersebut dari kerugian yang dapat dituntut oleh pihak yang dirugikan, seperti biaya yang ditanggung sendiri, serta melakukan konfirmasi kepada lembaga tersebut.
Q. Apakah perusahaan asuransi dapat mengakhiri kontrak meskipun penyakit yang tidak saya ungkapkan tidak berkaitan dengan penyebab kecelakaan?
Jika informasi penting tidak diungkapkan dengan sengaja atau karena kelalaian berat, penanggung dapat mengakhiri kontrak meskipun tidak ada hubungan sebab akibat antara peristiwa yang dipertanggungkan dan fakta tersebut. Namun, apakah manfaat asuransi harus dibayar dinilai secara terpisah. Jika terbukti bahwa tidak ada hubungan sebab akibat antara peristiwa yang dipertanggungkan dan pelanggaran kewajiban pengungkapan informasi, tanggung jawab untuk membayar manfaat asuransi dapat diakui.
Q. Apakah manfaat asuransi jiwa tidak dapat diterima jika tertanggung meninggal karena bunuh diri?
Pada prinsipnya, bunuh diri dapat menjadi alasan pengecualian pertanggungan. Namun, kematian yang terjadi ketika kemampuan untuk mengambil keputusan secara bebas terbatas dapat dinilai berbeda dari tindakan sengaja mencelakakan diri sendiri sebagaimana dimaksud dalam polis. Keadaan konkret, termasuk gangguan jiwa dan kondisi tertanggung pada saat kejadian, perlu diperiksa.
Q. Dapatkah saya mengambil asuransi kematian untuk anggota keluarga tanpa persetujuan mereka?
Kontrak asuransi yang menjadikan kematian orang lain sebagai peristiwa yang dipertanggungkan memerlukan persetujuan tertulis dari tertanggung pada saat kontrak dibuat. Kontrak yang dibuat tanpa persetujuan tersebut dapat dinyatakan tidak sah. Karena itu, prosedur persetujuan tidak dapat diabaikan hanya karena tertanggung adalah anggota keluarga.
Q. Apakah manfaat asuransi kecelakaan selalu ditolak jika kecelakaan terjadi saat mengemudi tanpa SIM?
Manfaat asuransi tidak selalu ditolak hanya karena terdapat klausul pengecualian untuk mengemudi tanpa SIM. Dalam asuransi kecelakaan, klausul yang menyatakan bahwa kecelakaan yang terjadi karena kelalaian pun tidak ditanggung dapat menjadi tidak sah. Namun, perlu diperiksa apakah tindakan yang menyebabkan kecelakaan dinilai sebagai tindakan yang disengaja serta bagaimana isi polisnya.
Q. Jika perusahaan asuransi kendaraan yang menyebabkan kecelakaan mengajukan alasan pengecualian, apakah saya juga tidak dapat mengajukan klaim berdasarkan asuransi cedera akibat kendaraan bermotor yang tidak diasuransikan?
Asuransi cedera akibat kendaraan bermotor yang tidak diasuransikan dapat berlaku meskipun tanggung jawab perusahaan asuransi kendaraan yang menyebabkan kecelakaan belum dipastikan secara objektif menurut hukum. Perusahaan asuransi pihak yang dirugikan dapat terlebih dahulu membayar manfaat asuransi sesuai polis. Apakah tuntutan regres atau pengembalian pembayaran yang tidak semestinya dapat dikabulkan dinilai secara terpisah.
Q. Apakah hak atas manfaat asuransi akan kedaluwarsa jika saya terlambat mengajukan klaim?
Jangka waktu kedaluwarsa hak untuk menuntut manfaat asuransi dan saat dimulainya jangka waktu tersebut perlu diperiksa berdasarkan peraturan yang berlaku, kontrak, serta waktu terjadinya peristiwa yang dipertanggungkan. Jangka waktu berdasarkan Kitab Undang-Undang Hukum Dagang versi lama yang disebut dalam suatu kasus tidak boleh langsung diterapkan pada perkara saat ini. Bahkan setelah kedaluwarsa, apakah penanggung menyalahgunakan haknya dengan mengajukan keberatan dinilai berdasarkan keadaan khusus.
Hukum terkait
- Kitab Undang-Undang Hukum Dagang, Pasal 638-3 (상법 제638조의3)
- Kitab Undang-Undang Hukum Dagang, Pasal 650 ayat (2) (상법 제650조 제2항)
- Kitab Undang-Undang Hukum Dagang, Pasal 651 (상법 제651조)
- Kitab Undang-Undang Hukum Dagang, Pasal 652 ayat (1) (상법 제652조 제1항)
- Kitab Undang-Undang Hukum Dagang, Pasal 655 (상법 제655조)
- Kitab Undang-Undang Hukum Dagang, Pasal 659 ayat (1) (상법 제659조 제1항)
- Kitab Undang-Undang Hukum Dagang, Pasal 662 (상법 제662조)
- Kitab Undang-Undang Hukum Dagang, Pasal 663 (상법 제663조)
- Kitab Undang-Undang Hukum Dagang, Pasal 682 (상법 제682조)
- Kitab Undang-Undang Hukum Dagang, Pasal 723 (상법 제723조)
- Kitab Undang-Undang Hukum Dagang, Pasal 724 ayat (2) (상법 제724조 제2항)
- Kitab Undang-Undang Hukum Dagang, Pasal 725 (상법 제725조)
- Kitab Undang-Undang Hukum Dagang, Pasal 726-2 (상법 제726조의2)
- Kitab Undang-Undang Hukum Dagang, Pasal 731 ayat (1) (상법 제731조 제1항)
- Kitab Undang-Undang Hukum Dagang, Pasal 732 (상법 제732조)
Perhatikan
- Pengakhiran kontrak asuransi dapat tunduk pada persyaratan dan jangka waktu yang ditetapkan undang-undang. Periksa isi, waktu, dan apakah pemberitahuan benar-benar telah diterima, baik untuk permintaan pembayaran premi yang tertunggak maupun pemberitahuan terkait pelanggaran kewajiban pengungkapan informasi.
- Jangka waktu kedaluwarsa hak untuk menuntut manfaat asuransi dapat berbeda antara undang-undang lama yang dikutip dalam suatu kasus dan ketentuan yang berlaku saat ini. Pastikan untuk memeriksa peraturan yang berlaku terhadap kontrak dan waktu terjadinya peristiwa.
- Pembayaran manfaat asuransi tidak ditentukan hanya berdasarkan rumusan pengecualian dalam polis. Jenis asuransi, kronologi kecelakaan, proses pembuatan kontrak, dan apakah isi polis telah dijelaskan perlu diperiksa bersama-sama.
Kasus sumber
Panduan ini disusun oleh AI dari kasus konsultasi Korea Legal Aid Corporation berikut (bahasa Korea).
- 공동불법행위자의 보험자 상호간 발생한 직접구상권의 소멸시효기간
- 보증보험계약상 보험자와 주계약상 보증인간의 구상권 관계
- 교통사고 합의 후 국민건강보험의 보험급여 부담 여부
- 계속보험료납입지체와 해지예고부 납입최고
- 피보험자의 자살과 보험자의 면책 여부
- 다른 상해보험 가입 사실에 대한 고지의무 위반으로 인한 보험계약 해지 여부
- 차 안에서 잠자던 중 질식사한 경우 자동차보험 적용 여부
- 보험계약자의 기망에 의한 보증보험계약 취소 시 피보험자에 대한 대항력
- 피보험자의 서면에 의한 동의 없이 체결된 생명보험계약의 효력
- 무보험자동차에 의한 상해특약상 무면허·음주운전 면책조항의 효력
- 무면허운전 사실을 인식 못한 경우 무면허운전 면책약관의 적용 여부
- 15세 미만자 등의 사망을 보험사고로 한 보험계약은 무효라고 정한 상법 제732조가 효력규정인지 여부.
- 무단운전자가 보험계약자의 동거가족인 경우 상법상 보험자대위 여부
- 피보험자의 주소변경통보 불이행에 대한 보험회사 약관의 효력
- 업무용 자동차종합보험계약약관 중 대인배상 Ⅱ에서 산업재해보상보험법에 의해 재해보상을 받을 수 있는 사람에 대하여는 보상하지 않...
- 인보험에서 보험자의 면책사유로 규정한 ‘피보험자의 고의’와 자배법상 ‘승객의 고의 또는 자살행위’의 의미
- 보험금청구권의 소멸시효 기간 및 보험사의 소멸시효 항변이 권리남용에 해당하는 경우
- 보험사에게 질병진단을 받은 사실을 고지하지 않았더라도 보험금 지급을 청구할 수 있는 경우
- 고지의무 위반이 있는 경우 그 위반이 사고발생과 무관하더라도 보험해지가능한지
- 피보험자가 손해배상판결에 항소하지 않아 확정시킨 경우 보험자 면책되는지
- 의뢰인이 도중에 하차한 후 발생한 사고를 통상의 대리운전 중 사고로 볼 수 있는지 여부
- 보험계약이 선량한 풍속 기타 사회질서에 반하여 무효가 되는 경우
- 임차인이 임차건물과 그 안의 동산 및 기계 등에 대하여 자신을 소유자로 기재하여 보험계약을 체결한 경우, 그 중 건물 부분에 ...
- 상해보험계약자의 장해등급 판정에 있어 미국의사협회(a.m.a.)의 신체장해평가지침 제1판 내지 제5판의 증거채택 가부
- 무보험자동차에 의한 상해담보특약이 적용되어 보험회사가 피해자에게 보험금을 지급한 경우 가해차량 보험자에게 부당이득반환을 청구할...
Panduan ini adalah informasi umum tentang hukum Korea, bukan nasihat hukum untuk kasus Anda. Konsultasikan dengan pengacara atau Korea Legal Aid Corporation (hubungi 132 di Korea).