
Hak Pembatalan oleh Kreditur: Pembatalan Tindakan yang Merugikan Kreditur dan Cara Pemulihan
Berdasarkan 115 kasus konsultasi · Diperbarui · Diterjemahkan dari naskah asli bahasa Korea.
Jika debitur mengalihkan harta sehingga harta yang menjadi jaminan umum bagi para kreditur tidak mencukupi, dan debitur mengetahui keadaan tersebut, kreditur dapat menuntut pembatalan tindakan yang merugikan kreditur serta pemulihan ke keadaan semula terhadap penerima manfaat dan pihak lainnya. Namun, cakupan pembatalan dan cara pemulihan bergantung pada hak jaminan, apakah proses lelang sedang berlangsung, tujuan dan waktu pengalihan, serta hal-hal lainnya. Gugatan harus diajukan dalam tenggat yang ditentukan.
Sekilas pandang
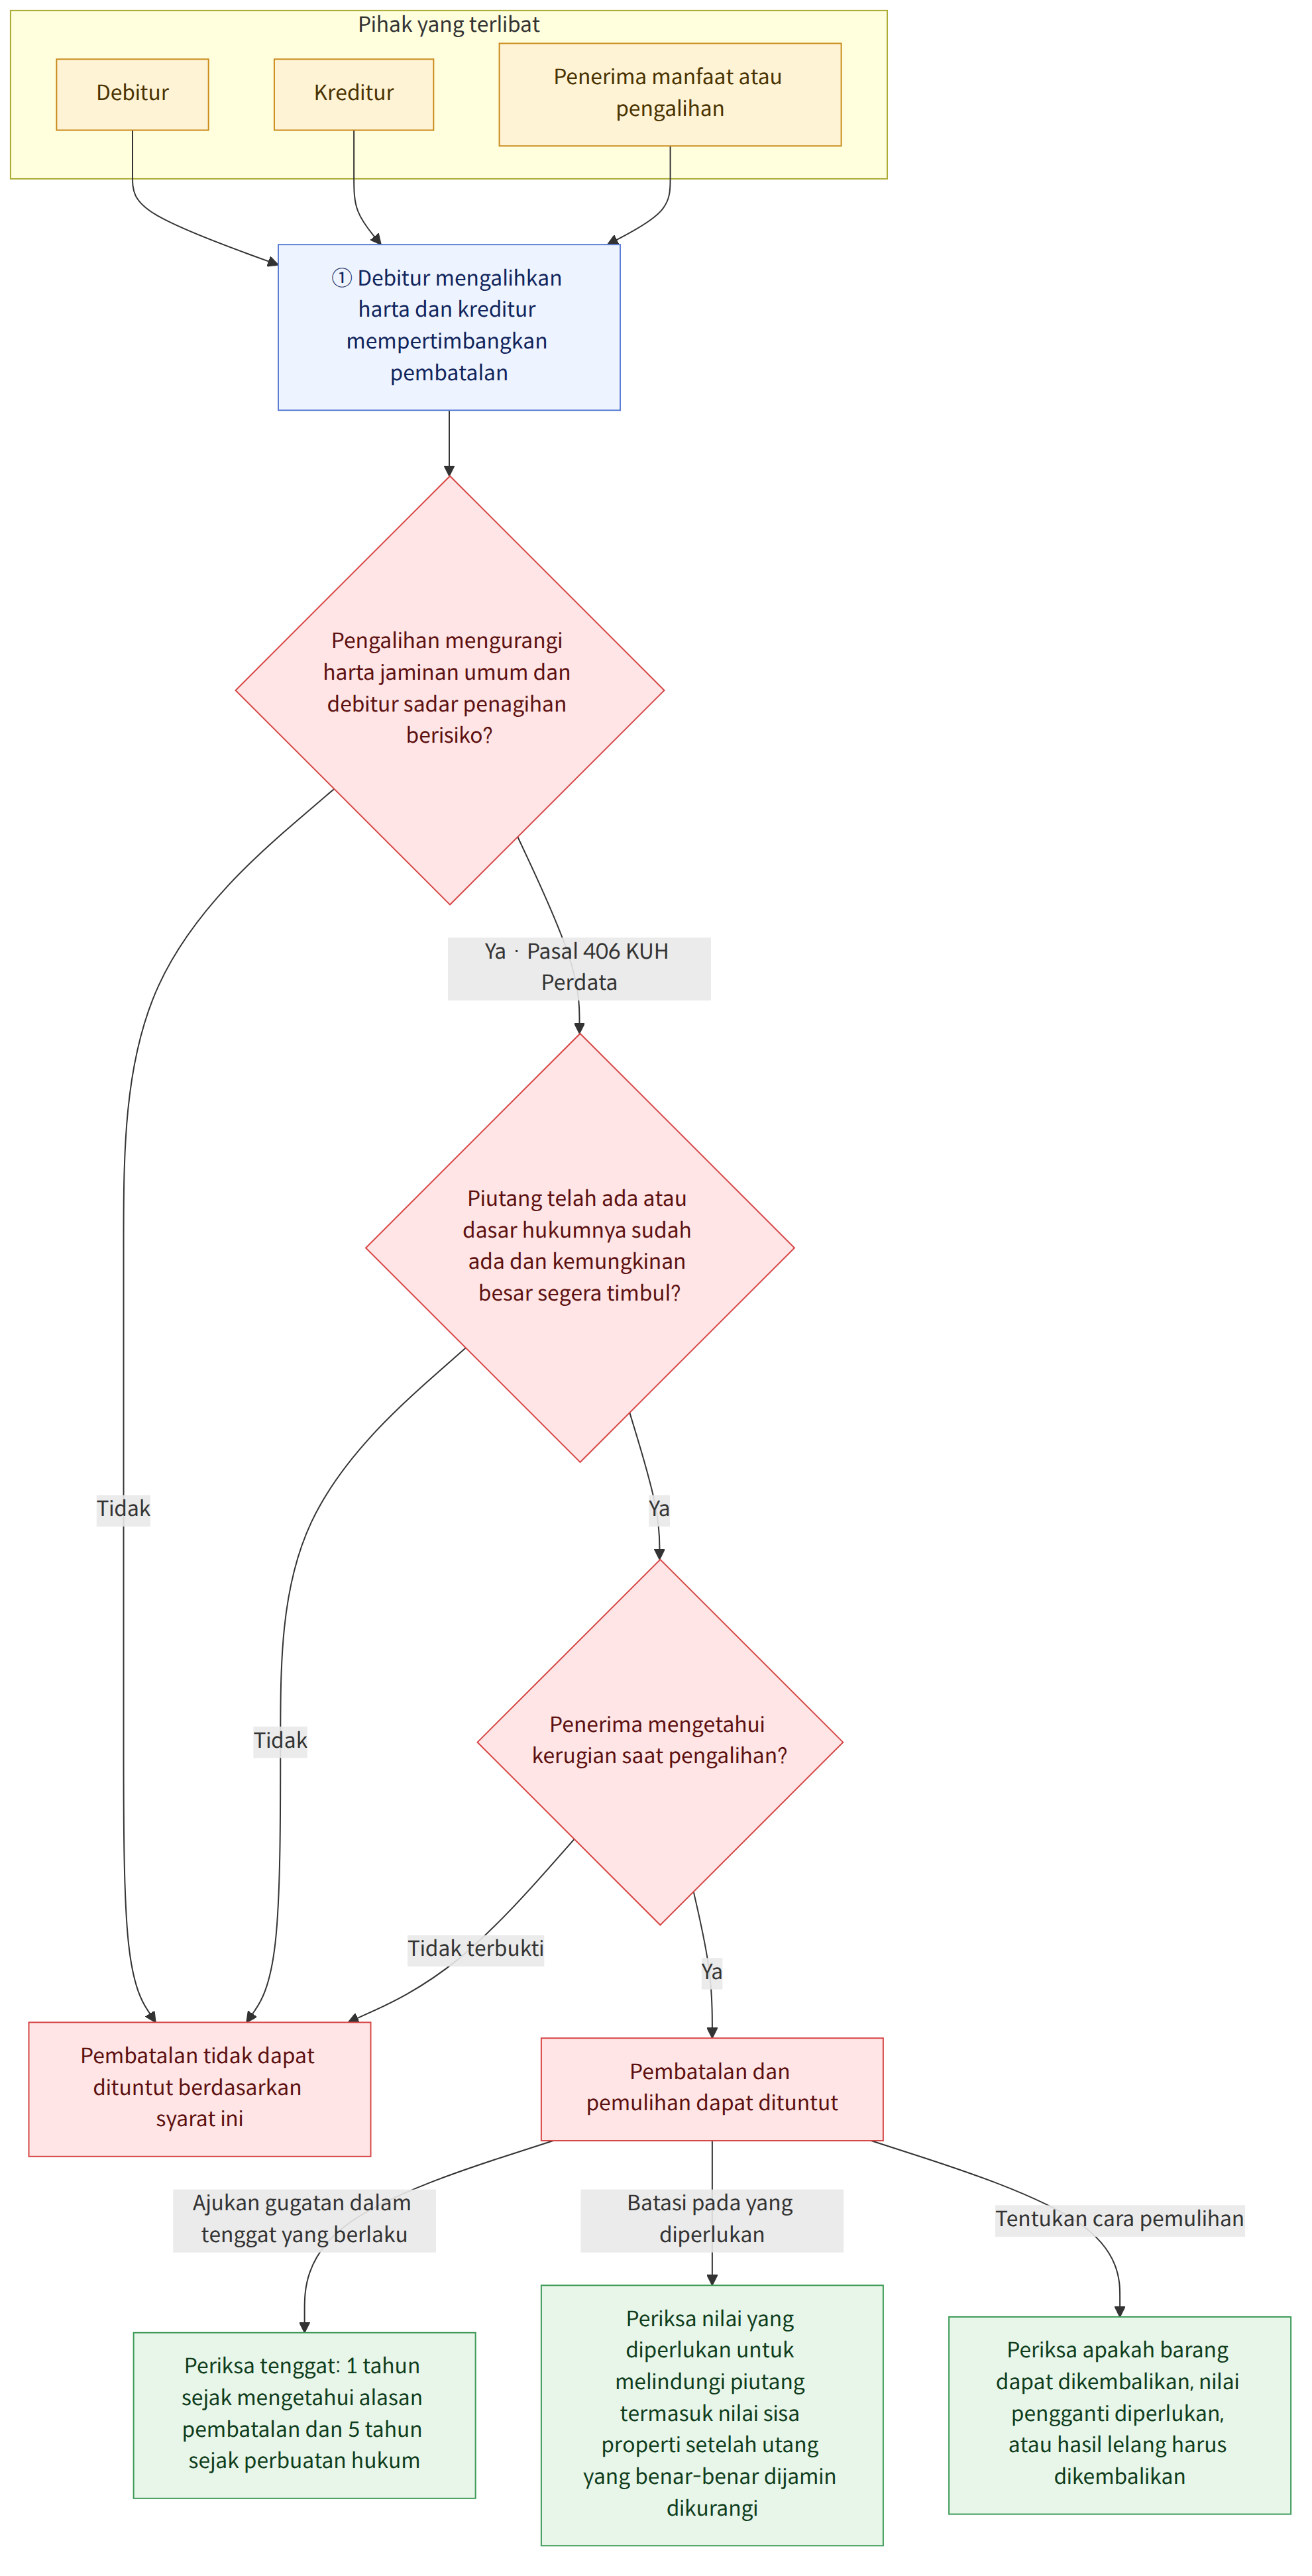
Poin penting
- Hak pembatalan oleh kreditur dapat digunakan apabila pengalihan harta oleh debitur mengurangi harta yang menjadi jaminan umum sehingga pemenuhan piutang menjadi sulit. Niat debitur untuk merugikan kreditur cukup dibuktikan dengan kesadarannya akan risiko tersebut (Kitab Undang-Undang Hukum Perdata, Pasal 406 (민법 제406조)).
- Tindakan tersebut tidak dapat dibatalkan jika terbukti bahwa penerima manfaat atau penerima pengalihan selanjutnya tidak mengetahui pada saat pengalihan dilakukan bahwa tindakan itu merugikan kreditur. Jika niat debitur untuk merugikan kreditur terbukti, penerima manfaat dapat dianggap beritikad buruk; itikad baik penerima manfaat harus didukung bukti objektif.
- Pada prinsipnya, piutang yang hendak dilindungi harus sudah timbul sebelum tindakan yang merugikan kreditur dilakukan. Namun, pengecualian dapat berlaku jika sebelumnya sudah terdapat hubungan hukum yang menjadi dasar timbulnya piutang dan kemungkinan besar piutang akan timbul dalam waktu dekat itu kemudian benar-benar terwujud.
- Pembatalan dan pemulihan ke keadaan semula dilakukan sebatas yang diperlukan untuk melindungi piutang. Untuk properti yang dibebani hak tanggungan, pada prinsipnya yang menjadi dasar adalah nilai sisa harga pasar setelah dikurangi jumlah piutang yang benar-benar dijamin. Batas maksimum piutang yang dijamin tidak boleh disamakan dengan jumlah piutang yang sebenarnya.
- Jika pengembalian barang dalam keadaan semula tidak mungkin atau sangat sulit dilakukan, pembayaran pengganti nilai dapat dituntut. Jika properti telah dijual melalui lelang dan seluruh harganya telah dibayar, alih-alih mengembalikan hak milik pemenang lelang, penerima manfaat dapat diwajibkan mengembalikan hasil pembagian lelang yang diterimanya.
- Setiap kreditur dapat menuntut pembatalan dan pemulihan ke keadaan semula. Pembatalan dan pemulihan berlaku untuk kepentingan semua kreditur, tetapi sejauh pemulihan telah benar-benar dilakukan, tuntutan lain dapat menjadi tumpang tindih (Kitab Undang-Undang Hukum Perdata, Pasal 407 (민법 제407조)).
- Pelepasan bagian warisan debitur melalui kesepakatan pembagian harta warisan yang mengurangi harta yang menjadi jaminan umum juga dapat merupakan tindakan yang merugikan kreditur. Namun, hanya bagian yang melampaui bagian warisan konkret setelah memperhitungkan hibah yang diperhitungkan sebagai bagian warisan dan hal-hal lainnya yang dapat dibatalkan.
- Pembagian harta atau pemberian jaminan untuk memperoleh dana usaha tidak dapat langsung dianggap sebagai tindakan yang merugikan kreditur hanya berdasarkan bentuknya. Perlu dipertimbangkan bersama-sama apakah pembagian harta melampaui batas yang wajar dan apakah pemberian jaminan diperlukan agar usaha dapat terus berjalan serta dana baru dapat diperoleh.
Pertanyaan umum
Q. Apakah setiap pengalihan harta debitur kepada orang lain dapat dibatalkan?
Tidak selalu. Harus terbukti, antara lain, bahwa tindakan pengalihan tersebut mengurangi harta yang menjadi jaminan umum sehingga penagihan piutang menjadi sulit, dan bahwa debitur mengetahui risiko tersebut. Pembatalan juga dibatasi apabila terbukti bahwa penerima manfaat atau penerima pengalihan selanjutnya tidak mengetahui keadaan itu pada saat tindakan dilakukan.
Q. Sampai kapan gugatan pembatalan oleh kreditur harus diajukan?
Kreditur harus mengajukan gugatan dalam waktu 1 tahun sejak mengetahui alasan pembatalan dan dalam waktu 5 tahun sejak perbuatan hukum yang merupakan tindakan yang merugikan kreditur dilakukan. Saat mengetahui alasan pembatalan bukan sekadar saat mengetahui adanya pengalihan harta, melainkan saat mengetahui tindakan merugikan kreditur yang konkret dan niat debitur untuk merugikan kreditur (Kitab Undang-Undang Hukum Perdata, Pasal 406 (민법 제406조)).
Q. Dapatkah tindakan tersebut dibatalkan jika kewajiban penjaminan atau piutang regres belum timbul pada saat tindakan itu dilakukan?
Pada prinsipnya, piutang yang hendak dilindungi harus sudah timbul sebelum tindakan yang merugikan kreditur dilakukan. Namun, pengecualian dapat berlaku apabila pada saat itu sudah terdapat hubungan hukum yang menjadi dasar timbulnya piutang, dan kemungkinan besar piutang akan timbul dalam waktu dekat itu kemudian benar-benar terwujud.
Q. Dapatkah pelepasan bagian debitur dalam kesepakatan pembagian harta warisan dibatalkan?
Jika debitur yang berada dalam keadaan insolven melepaskan haknya atas bagian warisan sehingga harta yang menjadi jaminan umum bagi para kreditur tanpa jaminan berkurang, hal itu dapat merupakan tindakan yang merugikan kreditur. Namun, pembatalan hanya dapat dilakukan sejauh pelepasan tersebut melebihi bagian warisan konkret yang diperhitungkan dengan mempertimbangkan hibah yang diperhitungkan sebagai bagian warisan, kontribusi terhadap harta peninggalan, dan hal-hal lain.
Q. Bagaimana menentukan batas pembatalan jika properti yang dialihkan dibebani hak tanggungan?
Pada umumnya, tindakan yang merugikan kreditur terjadi dalam batas nilai sisa harga pasar properti setelah dikurangi jumlah piutang yang benar-benar dijamin dengan hak tanggungan. Dasarnya dapat berupa jumlah piutang yang benar-benar timbul, bukan batas maksimum piutang yang dijamin dengan hak tanggungan bersifat maksimum. Bahkan jika hak tanggungan kemudian dihapus, pada prinsipnya pembatalan dan pembayaran pengganti nilai dapat dituntut sampai sebesar nilai sisa tersebut.
Q. Dapatkah beberapa kreditur menggugat untuk membatalkan pengalihan harta yang sama?
Setiap kreditur dapat, atas dasar haknya sendiri, menuntut pembatalan dan pemulihan ke keadaan semula jika persyaratannya terpenuhi. Karena itu, beberapa gugatan dapat diajukan terkait tindakan yang merugikan kreditur yang sama. Namun, jika harta atau nilainya telah benar-benar dipulihkan, kepentingan atas tuntutan lain dapat dibatasi sejauh tuntutan tersebut bertumpang tindih dengan pemulihan itu (Kitab Undang-Undang Hukum Perdata, Pasal 407 (민법 제407조)).
Q. Bagaimana pemulihan dilakukan jika properti yang dialihkan melalui tindakan yang merugikan kreditur sudah terjual melalui lelang?
Jika seluruh harga jual telah dibayar, pemulihan ke keadaan semula tidak dapat dilakukan dengan membatalkan hak milik pemenang lelang. Bergantung pada kasusnya, dapat dituntut agar penerima manfaat mengembalikan hasil pembagian lelang yang diterimanya, atau pembayaran pengganti nilai jika pengembalian barang dalam keadaan semula tidak mungkin atau sangat sulit dilakukan.
Q. Dapatkah pengalihan properti kepada pasangan melalui pembagian harta akibat perceraian dibatalkan?
Pada prinsipnya, pembagian harta akibat perceraian tidak dengan sendirinya merupakan tindakan yang merugikan kreditur. Namun, jika pembagian tersebut jauh melampaui batas kewajaran dan terdapat keadaan khusus yang menunjukkan bahwa pengalihan dilakukan dengan dalih pembagian harta, tindakan itu dapat dibatalkan sejauh melampaui bagian yang wajar. Kreditur harus membuktikan adanya keadaan khusus tersebut.
Q. Apakah pembuatan kontrak pinjam-meminjam atau akta autentik untuk membayar utang yang sudah ada merupakan tindakan yang merugikan kreditur?
Pada prinsipnya, pelunasan utang yang sudah ada merupakan pelaksanaan hak yang dapat dituntut oleh kreditur. Karena itu, kecuali debitur dan penerima manfaat bersekongkol, sulit untuk menyimpulkan bahwa pembuatan kontrak pinjam-meminjam itu sendiri merupakan tindakan yang merugikan kreditur. Untuk akta autentik yang menyatakan persetujuan atas eksekusi paksa, perlu diperiksa apakah tindakan tersebut secara substantif mengurangi harta debitur yang dapat dieksekusi.
Hukum terkait
- Kitab Undang-Undang Hukum Perdata, Pasal 406 (민법 제406조)
- Kitab Undang-Undang Hukum Perdata, Pasal 407 (민법 제407조)
- Kitab Undang-Undang Hukum Perdata, Pasal 320 (민법 제320조)
- Kitab Undang-Undang Hukum Perdata, Pasal 108 (민법 제108조)
- Kitab Undang-Undang Hukum Perdata, Pasal 839-2 (민법 제839조의2)
- Kitab Undang-Undang Hukum Perdata, Pasal 368 (민법 제368조)
- Kitab Undang-Undang Hukum Perdata, Pasal 481 (민법 제481조)
- Kitab Undang-Undang Hukum Perdata, Pasal 482 (민법 제482조)
- Kitab Undang-Undang Hukum Perdata, Pasal 103 (민법 제103조)
- Undang-Undang tentang Pendaftaran atas Nama Pemilik Sebenarnya atas Hak Real Estat, Pasal 4 (부동산 실권리자명의 등기에 관한 법률 제4조)
- Undang-Undang Perlindungan Sewa Rumah, Pasal 3 (주택임대차보호법 제3조)
Perhatikan
- Tenggat pengajuan gugatan adalah 1 tahun sejak mengetahui alasan pembatalan dan 5 tahun sejak perbuatan hukum dilakukan. Waktu saat alasan pembatalan diketahui dan waktu saat perbuatan hukum benar-benar dilakukan harus diperiksa secara terpisah.
- Keadaan pada saat pengalihan dilakukan penting untuk menentukan apakah tindakan tersebut merugikan kreditur. Namun, saat hak pembatalan digunakan, perlu diperiksa juga apakah kekurangan harta yang menjadi jaminan umum masih berlangsung.
- Saat menghitung nilai properti yang dibebani hak tanggungan bersifat maksimum, jangan menganggap batas maksimum piutang yang dijamin sama dengan jumlah piutang yang benar-benar dijamin.
- Pembagian harta, pemberian jaminan untuk memperoleh dana usaha baru, serta pengalihan dengan persyaratan yang lebih menguntungkan daripada lelang dapat menghasilkan kesimpulan berbeda, bergantung pada keadaan dan tujuannya secara konkret.
Artikel terkait
Kasus sumber
Panduan ini disusun oleh AI dari kasus konsultasi Korea Legal Aid Corporation berikut (bahasa Korea).
- 부동산매각대금완납 후 저당권설정행위가 사해행위취소 될 경우 원상회복방법
- 저당부동산에 대한 사해행위 후 저당권이 말소된 경우 사해행위의 취소범위
- 다수의 채권자가 사해행위취소로 가액배상을 청구한 경우 배상범위
- 사해행위 당시 성립되지 않은 채권도 채권자취소권의 피보전채권인지
- 공동상속재산의 분할협의가 채권자취소권의 대상이 되는지
- 채권자취소소송을 제기할 수 있는 기간은 어떻게 되는지
- 채무자가 연속하여 여러 개의 재산처분행위를 한 경우 사해행위인지
- 수탁자가 신탁부동산근저당권설정 한 경우 수탁자의 채권자에게 사해행위인지
- 원상회복으로 가액배상 명할 경우 우선변제권 없는 주택임차보증금 공제 여부
- 채권양도가 사해행위인 경우 원상회복방법
- 후순위근저당권설정으로 선순위근저당권자에게 변제한 경우 사해행위여부
- 수급인의 공사대금 담보조로 특정인에게 건물등기 하기로 한 약정의 효력
- 채권자 중 1인에게 채무자의 유일한 재산을 처분한 경우 사해행위인지
- 채무를 면할 목적으로 처에게 소유권을 이전한 행위를 취소할 수 있는지
- 채무초과상태에서 사업계속을 위한 근저당권설정행위가 사해행위인지
- 채권자의 우선변제권 확보 후 연대보증인의 재산처분이 사해행위인지
- 피담보채권액이 시가를 넘는 경우의 부동산 양도행위가 사해행위인지
- 소유권이전등기청구권보전을 위한 가등기가 사해행위인 경우 원상회복방법
- 사해의사 판단에 채무자 변제노력, 채권자태도 등을 참작할 수 있는지
- 연대보증인의 사해행위에 있어서 사해의사의 판단기준
- 이혼의 경우 재산분할명목으로 증여한 부동산이 채권자취소대상이 되는지
- 가등기에 기초한 본등기를 할 경우 사해행위여부의 판단기준시기
- 부동산 이중양도행위에 대한 채권자 사해행위 취소가 가능한지
- 기존 채무의 변제를 위한 소비대차계약의 체결 및 공정증서의 작성이 사해행위에 해당하는지 여부
- 매각대금 지급기일 직전에 그 보다 나은 조건으로 처분한 경우 사해행위인지
Panduan ini adalah informasi umum tentang hukum Korea, bukan nasihat hukum untuk kasus Anda. Konsultasikan dengan pengacara atau Korea Legal Aid Corporation (hubungi 132 di Korea).