
Ketentuan dan Cara Menghitung Tuntutan Bagian Mutlak Warisan
Berdasarkan 14 kasus konsultasi · Diperbarui · Diterjemahkan dari naskah asli bahasa Korea.
Bagian mutlak warisan adalah mekanisme yang memungkinkan ahli waris menurut hukum mendapatkan kembali bagian minimum yang ditetapkan oleh undang-undang apabila mereka hampir tidak menerima harta warisan akibat hibah wasiat atau pemberian. Apakah tuntutan dapat diajukan dan berapa jumlahnya harus ditentukan dengan mempertimbangkan hubungan antarahli waris, waktu dan penerima pemberian, harta yang telah diterima sebelumnya, serta utang pewaris.
Sekilas pandang
Poin penting
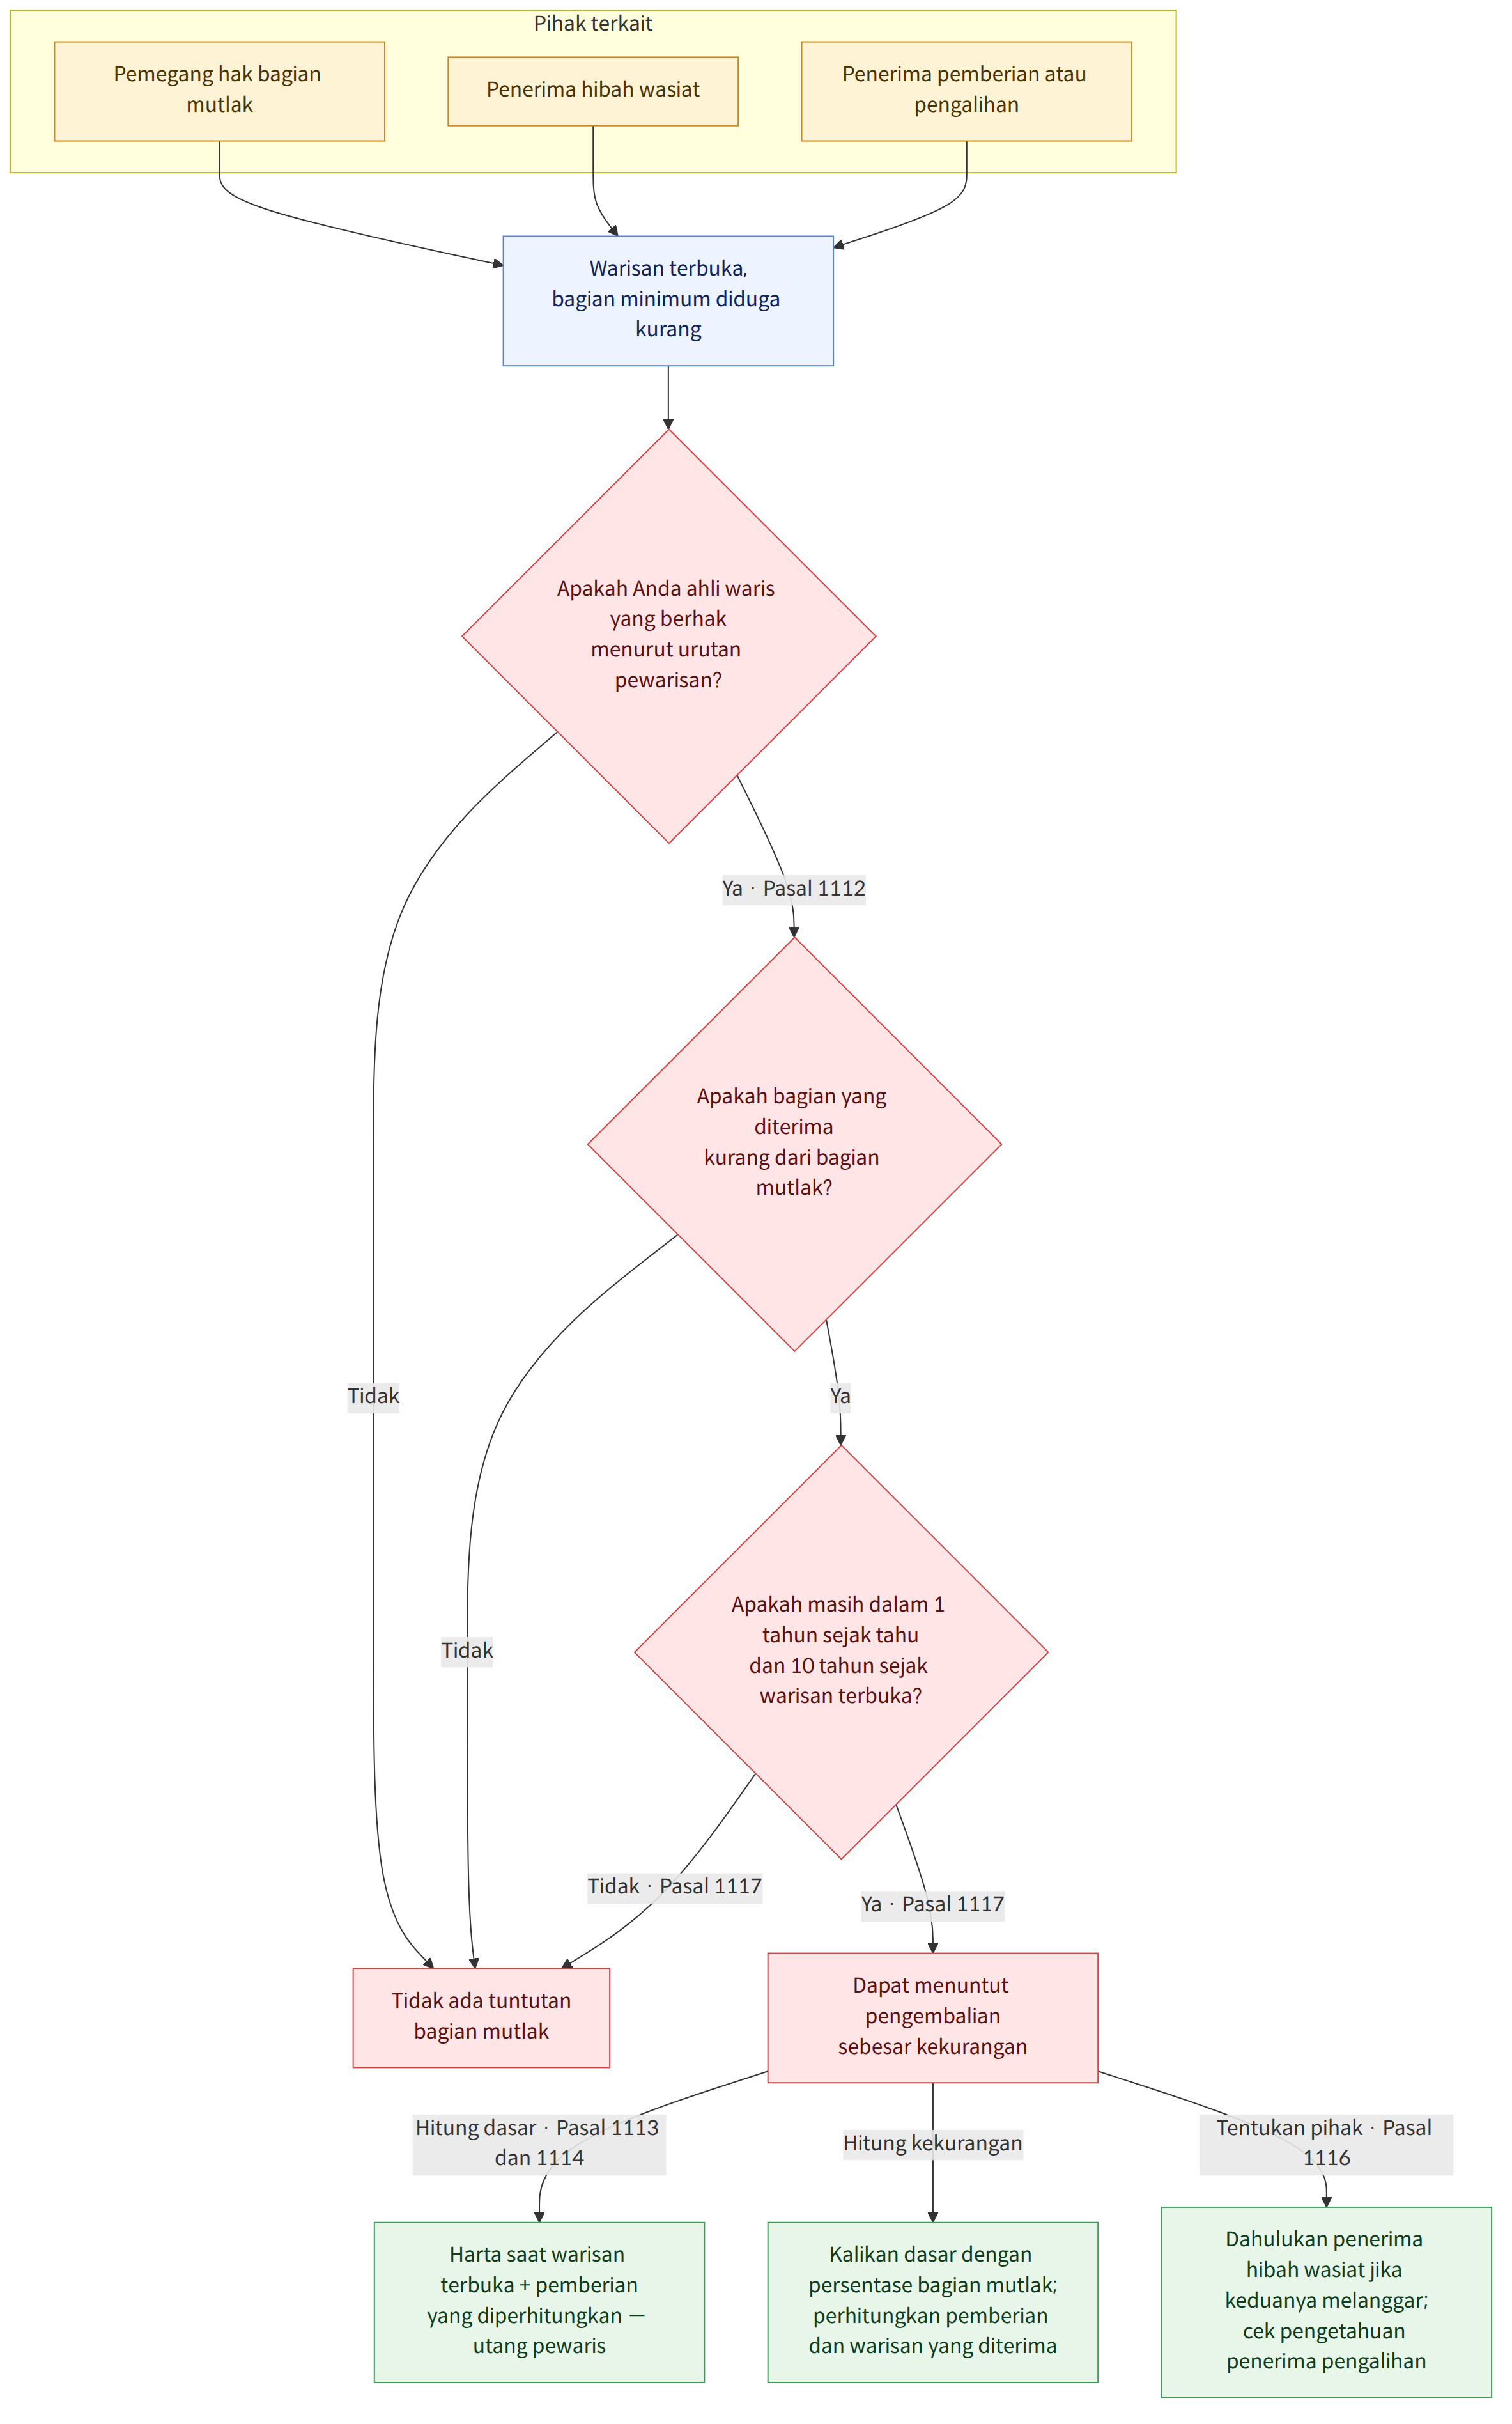
- Bagian mutlak warisan dapat dimiliki oleh keturunan langsung, pasangan, leluhur langsung, dan saudara kandung yang berhak mewaris menurut urutan ahli waris. Besarnya adalah setengah atau sepertiga dari bagian warisan menurut hukum (Undang-Undang Hukum Perdata, Pasal 1112 (민법 제1112조)).
- Bagian mutlak warisan dihitung dengan menambahkan pemberian yang harus diperhitungkan ke harta pada saat warisan terbuka, lalu mengurangkan utang pewaris (Undang-Undang Hukum Perdata, Pasal 1113 dan 1114 (민법 제1113조, 제1114조)).
- Pemberian khusus kepada sesama ahli waris dapat dimasukkan ke dalam harta dasar perhitungan bagian mutlak warisan, meskipun diberikan lebih dari 1 tahun sebelum warisan terbuka.
- Kekurangan bagian mutlak warisan dihitung dengan mengalikan harta dasar perhitungan dengan persentase bagian mutlak, lalu memperhitungkan pemberian dan hibah wasiat yang diterima pemegang hak serta bagian yang diperoleh dari harta warisan.
- Jika hibah wasiat dan pemberian sama-sama melanggar bagian mutlak warisan, pengembalian terlebih dahulu dituntut dari penerima hibah wasiat (Undang-Undang Hukum Perdata, Pasal 1116 (민법 제1116조)).
- Jika harta yang diberikan dialihkan kepada pihak ketiga, pengembalian dapat dituntut dari penerima pengalihan apabila pada saat pengalihan ia mengetahui bahwa tindakan tersebut merugikan pemegang hak atas bagian mutlak warisan.
- Tuntutan pengembalian bagian mutlak warisan tunduk pada jangka waktu 1 tahun sejak mengetahui adanya pemberian atau hibah wasiat yang harus dikembalikan, dan 10 tahun sejak warisan terbuka (Undang-Undang Hukum Perdata, Pasal 1117 (민법 제1117조)).
Pertanyaan umum
Q. Jika seluruh harta diberikan kepada orang atau organisasi lain melalui surat wasiat, apakah ahli waris tidak akan menerima apa pun?
Jika bagian mutlak warisan menjadi kurang akibat hibah wasiat berdasarkan surat wasiat, pemegang hak atas bagian mutlak warisan dapat menuntut pengembalian sebesar kekurangannya. Namun, terlebih dahulu perlu dipastikan apakah orang tersebut berhak mewaris menurut urutan ahli waris dan berapa bagian mutlak masing-masing.
Q. Apakah harta yang diterima ahli waris semasa pewaris masih hidup juga diperhitungkan dalam menghitung bagian mutlak warisan?
Jika sesama ahli waris menerima pemberian khusus dari pewaris, pemberian yang dilakukan lebih dari 1 tahun sebelum warisan terbuka pun dapat dimasukkan ke dalam harta dasar perhitungan. Sebaliknya, untuk pemberian kepada pihak ketiga, pada prinsipnya yang dimasukkan adalah pemberian selama 1 tahun sebelum warisan terbuka. Namun, pemberian yang dilakukan dengan pengetahuan kedua pihak bahwa tindakan tersebut akan merugikan pemegang hak atas bagian mutlak warisan dapat dimasukkan meskipun dilakukan lebih dari 1 tahun sebelumnya.
Q. Bagaimana kekurangan bagian mutlak warisan dihitung?
Metode perhitungan dalam contoh tersebut adalah mengalikan harta dasar perhitungan dengan persentase bagian mutlak, lalu memperhitungkan nilai pemberian khusus dan bagian bersih dari warisan yang diterima pemegang hak. Harta dasar perhitungan ditentukan dengan menjumlahkan harta pada saat warisan terbuka dan nilai pemberian yang harus diperhitungkan, kemudian mengurangkan utang pewaris. Karena itu, harta, pemberian, dan utang harus diperiksa secara menyeluruh.
Q. Jika ada hibah wasiat dan pemberian sekaligus, kepada siapa pengembalian harus dituntut terlebih dahulu?
Jika hibah wasiat dan pemberian sama-sama melanggar bagian mutlak warisan, pengembalian terlebih dahulu dituntut dari orang yang menerima hibah wasiat. Apakah masih ada kekurangan setelah pengembalian dan seberapa besar bagian yang harus dikembalikan oleh masing-masing penerima perlu ditentukan berdasarkan keadaan konkret harta yang bersangkutan.
Q. Apakah tuntutan masih dapat diajukan kepada orang lain setelah harta yang diberikan dialihkan kepadanya?
Jika pada saat menerima pengalihan harta, pihak penerima mengetahui bahwa pengalihan tersebut merugikan pemegang hak atas bagian mutlak warisan, pengembalian harta juga dapat dituntut dari pihak tersebut. Jika keadaan seperti itu tidak ada, tidak dapat dipastikan bahwa tuntutan dapat diajukan kepada pihak ketiga.
Q. Sampai kapan tuntutan pengembalian bagian mutlak warisan harus diajukan?
Berdasarkan ketentuan yang dikutip dalam contoh, tuntutan harus diajukan dalam waktu 1 tahun sejak mengetahui adanya pemberian atau hibah wasiat yang harus dikembalikan. Tuntutan juga dapat bermasalah jika 10 tahun telah berlalu sejak warisan terbuka. Jangan beranggapan bahwa batas waktu tuntutan pengembalian bagian mutlak warisan telah dipenuhi hanya karena telah mengajukan gugatan lain untuk menggugat keabsahan pemberian. Periksa apakah maksud untuk meminta pengembalian secara jelas ditujukan pada pemberian atau hibah wasiat tersebut.
Q. Apakah biaya pemakaman dan pajak warisan juga dikurangkan seperti utang pewaris saat menghitung bagian mutlak warisan?
Menurut pertimbangan dalam contoh, biaya pemakaman dan pajak warisan merupakan biaya yang dikeluarkan setelah pewaris meninggal, sehingga tidak dapat dianggap sama dengan utang pewaris yang dikurangkan dari harta pada saat warisan terbuka. Karena itu, biaya tersebut tidak dapat serta-merta dikurangkan dari harta dasar perhitungan.
Q. Apakah kreditur pemegang hak atas bagian mutlak warisan dapat menuntut pengembalian sebagai penggantinya?
Hak untuk menuntut pengembalian bagian mutlak warisan merupakan hak yang pelaksanaannya diserahkan pada keputusan bebas pemegang hak. Karena itu, kreditur sulit melaksanakan hak tersebut sebagai pengganti pemegang hak jika tidak dapat dianggap bahwa pemegang hak telah mengambil keputusan pasti untuk melaksanakannya. Fakta bahwa harta debitur tidak mencukupi tidak dengan sendirinya memungkinkan tuntutan melalui subrogasi.
Hukum terkait
- Undang-Undang Hukum Perdata, Pasal 1001 (민법 제1001조)
- Undang-Undang Hukum Perdata, Pasal 1008 (민법 제1008조)
- Undang-Undang Hukum Perdata, Pasal 1009 (민법 제1009조)
- Undang-Undang Hukum Perdata, Pasal 1010 (민법 제1010조)
- Undang-Undang Hukum Perdata, Pasal 1112 (민법 제1112조)
- Undang-Undang Hukum Perdata, Pasal 1113 (민법 제1113조)
- Undang-Undang Hukum Perdata, Pasal 1114 (민법 제1114조)
- Undang-Undang Hukum Perdata, Pasal 1115 (민법 제1115조)
- Undang-Undang Hukum Perdata, Pasal 1116 (민법 제1116조)
- Undang-Undang Hukum Perdata, Pasal 1117 (민법 제1117조)
- Undang-Undang Hukum Perdata, Pasal 1118 (민법 제1118조)
Perhatikan
- Jangka waktu 1 tahun berkaitan bukan hanya dengan fakta bahwa warisan telah terbuka, tetapi juga dengan saat seseorang mengetahui adanya pemberian atau hibah wasiat yang harus dikembalikan. Karena itu, pastikan kapan dan bagaimana hal tersebut diketahui secara konkret.
- Jika 10 tahun telah berlalu sejak warisan terbuka, hak tuntut dapat hapus meskipun pendaftaran peralihan hak milik akibat pemberian belum dilakukan.
- Fakta bahwa suatu pemberian telah dilakukan tidak serta-merta berarti pemberian tersebut dimasukkan ke dalam harta dasar perhitungan. Perlu diperiksa apakah penerima pemberian merupakan sesama ahli waris, apakah pemberian itu termasuk pemberian khusus, kapan pemberian dilakukan, dan apakah pihak terkait mengetahui bahwa pemberian tersebut melanggar bagian mutlak warisan.
- Harta dasar perhitungan dan kekurangannya bergantung pada nilai harta warisan, pemberian dan hibah wasiat, utang, serta jumlah yang telah diterima pemegang hak. Karena itu, hasil perhitungan dalam suatu contoh tidak boleh langsung diterapkan pada hubungan pewarisan yang lain.
Kasus sumber
Panduan ini disusun oleh AI dari kasus konsultasi Korea Legal Aid Corporation berikut (bahasa Korea).
Panduan ini adalah informasi umum tentang hukum Korea, bukan nasihat hukum untuk kasus Anda. Konsultasikan dengan pengacara atau Korea Legal Aid Corporation (hubungi 132 di Korea).