
Panduan Pinjaman Berdasarkan Perjanjian: Bunga dan Tuntutan Pengembalian
Berdasarkan 23 kasus konsultasi · Diperbarui · Diterjemahkan dari naskah asli bahasa Korea.
Untuk menuntut pengembalian pinjaman, Anda perlu membuktikan bahwa uang telah dipinjamkan dan apa saja isi kesepakatannya, serta memeriksa tanggal jatuh tempo dan masa kedaluwarsa. Meskipun ada kesepakatan bunga atau jaminan, cakupan tuntutan dapat berbeda bergantung pada suku bunga maksimum, cara pembebanan jaminan, dan tujuan sebenarnya dari perjanjian.
Sekilas pandang
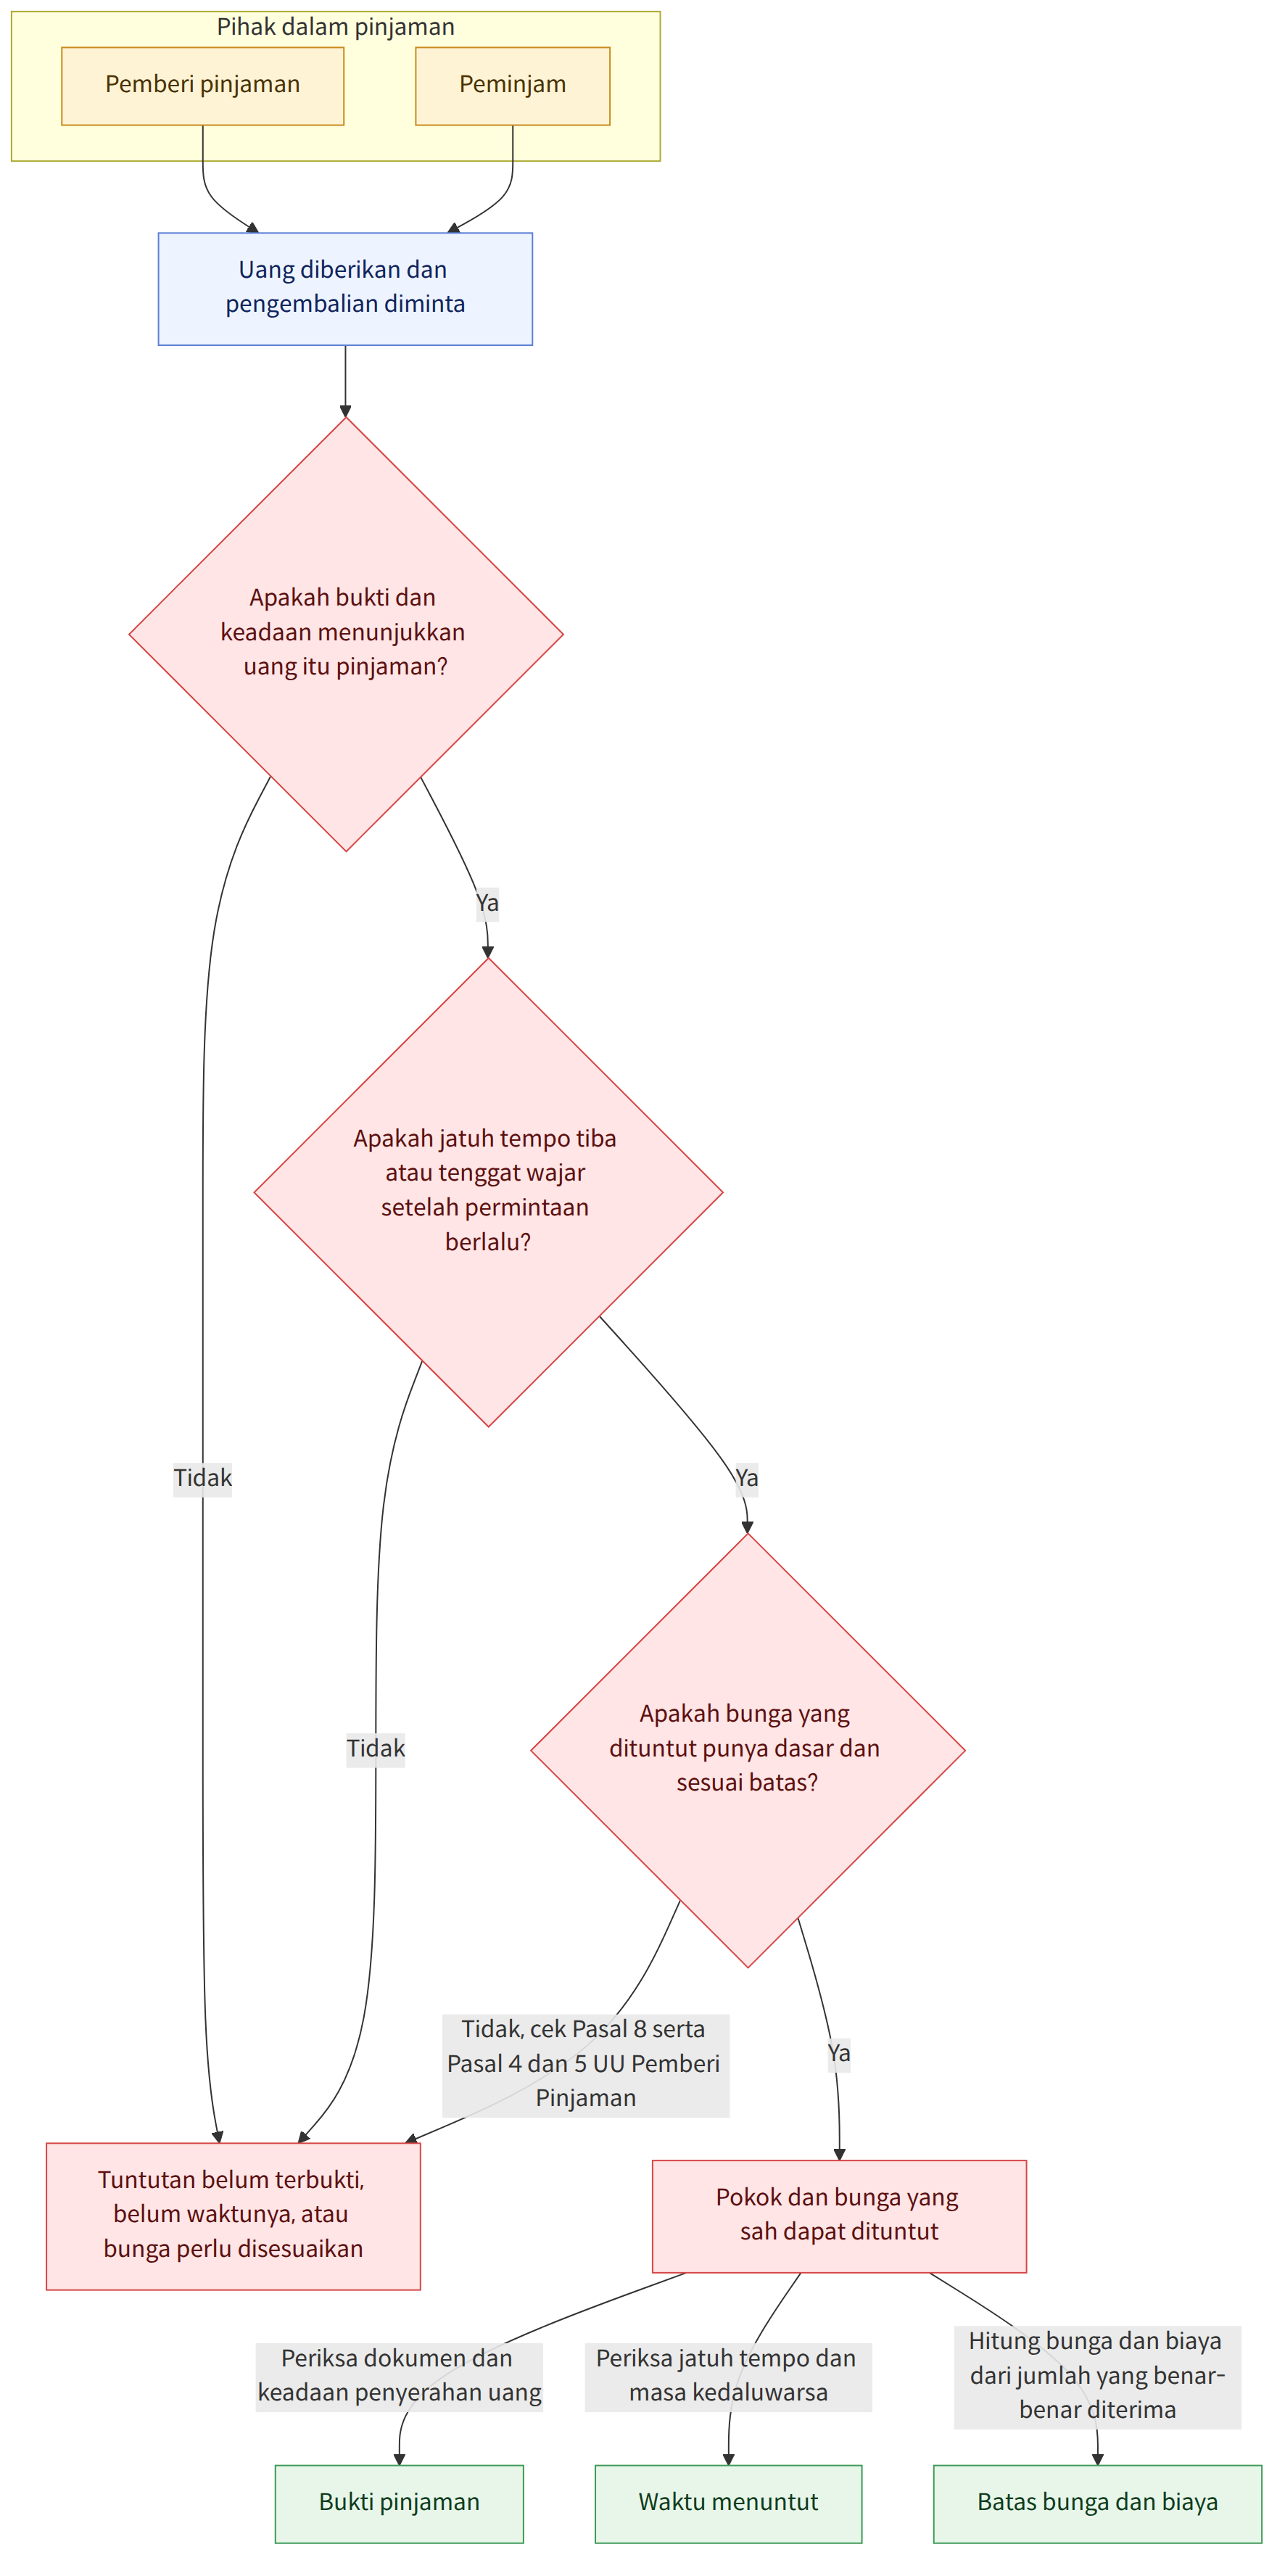
Poin penting
- Sifat perjanjian sebagai pinjaman atau investasi tidak ditentukan hanya berdasarkan judul dokumennya. Sifat perjanjian dinilai dengan mempertimbangkan secara menyeluruh bunyi ketentuannya, proses pembuatannya, tujuan para pihak, dan hal-hal lainnya.
- Untuk pinjaman yang tanggal jatuh temponya tidak ditentukan, pengembalian dapat dituntut setelah terlebih dahulu meminta pengembalian dengan menetapkan jangka waktu yang wajar dan jangka waktu tersebut berlalu. Pada prinsipnya, bunga yang diperjanjikan tidak dapat dituntut atas pinjaman perdata jika tidak ada kesepakatan bunga. Namun, pinjaman yang diberikan oleh pedagang untuk kepentingan usahanya dapat dikenai suku bunga komersial (Pasal 603 ayat (2) Kitab Undang-Undang Hukum Perdata (민법 제603조 제2항), Pasal 55 ayat (1) dan Pasal 47 Kitab Undang-Undang Hukum Dagang (상법 제55조 제1항·제47조)).
- Uang yang diterima pemberi pinjaman, termasuk biaya administrasi, biaya notaris, atau bunga di muka yang berkaitan dengan pinjaman, dapat diperlakukan sebagai bunga tanpa memandang sebutannya. Bunga yang melampaui suku bunga maksimum dapat menjadi tidak berlaku atau diperhitungkan sebagai pembayaran pokok. Suku bunga yang berlaku harus diperiksa berdasarkan waktu perjanjian dan jenis pinjaman (Pasal 8 serta Pasal 4 dan 5 Undang-Undang tentang Pendaftaran Usaha Pemberi Pinjaman dan Perlindungan Pengguna Jasa Keuangan (대부업 등의 등록 및 금융이용자 보호에 관한 법률 제8조, 제4조·제5조), dan Pasal 5 Peraturan Pelaksanaannya (같은 법 시행령 제5조)).
- Pemberian pinjaman harus dibuktikan tidak hanya dengan surat pengakuan utang atau perjanjian, tetapi juga dengan keadaan seputar penyerahan dan penerimaan uang. Pengiriman uang atau pemberian biaya hidup di antara pasangan dapat dinilai sebagai pemberian, bukan pinjaman, bergantung pada keadaannya.
- Untuk memastikan pengembalian, dapat dipertimbangkan pembebanan jaminan yang sesuai, seperti hipotek, atau pembuatan akta autentik yang menjadi dasar untuk melakukan eksekusi. Penyerahan dan penguasaan kendaraan semata tidak serta-merta membentuk gadai atau hak retensi.
- Jika kreditur atau pihak yang berhak menerima pembayaran tidak dapat diketahui tanpa adanya kelalaian dari pihak yang membayar, kewajiban dapat dipenuhi melalui penitipan pembayaran (Pasal 487 Kitab Undang-Undang Hukum Perdata (민법 제487조)).
- Masa kedaluwarsa dapat berbeda menurut sifat piutang. Bahkan setelah masa kedaluwarsa berakhir, keadaan seperti pengakuan utang oleh debitur atau pembayaran sebagian dapat menyebabkan debitur dinilai telah melepaskan hak untuk memperoleh manfaat dari kedaluwarsa (Pasal 162 ayat (1) Kitab Undang-Undang Hukum Perdata (민법 제162조 제1항), Pasal 64 Kitab Undang-Undang Hukum Dagang (상법 제64조)).
- Jika debitur tidak bermaksud benar-benar tinggal di rumah, tetapi hanya membuat tampilan seolah-olah menyewa rumah untuk memperoleh kembali pinjaman, hak pelunasan didahulukan berdasarkan Undang-Undang Perlindungan Sewa Rumah (주택임대차보호법) mungkin tidak diakui.
Pertanyaan umum
Q. Jika saya meminjamkan uang tanpa menentukan tanggal jatuh tempo dan bunga, kapan saya dapat meminta uang itu dikembalikan?
Jika tanggal jatuh tempo tidak ditentukan, Anda dapat menuntut pengembalian dengan terlebih dahulu menetapkan jangka waktu yang wajar dan meminta pengembalian; setelah jangka waktu tersebut berlalu, Anda dapat mengajukan tuntutan pengembalian. Untuk pinjaman perdata, pada prinsipnya Anda tidak dapat menuntut bunga yang diperjanjikan jika tidak ada kesepakatan bunga. Namun, setelah tanggal jatuh tempo berlalu, Anda dapat menuntut ganti rugi keterlambatan.
Q. Apakah biaya administrasi atau biaya notaris yang saya bayarkan kepada pemberi pinjaman termasuk bunga?
Uang yang diterima sehubungan dengan kegiatan pemberian pinjaman dapat dianggap sebagai bunga jika merupakan imbalan, apa pun sebutannya, termasuk biaya administrasi atau biaya notaris. Jika jumlah pokok yang benar-benar diterima berkurang karena bunga dibayar di muka atau alasan lain, suku bunga dan jumlah pembayaran yang melampaui batas harus dihitung berdasarkan jumlah yang benar-benar diterima.
Q. Dapatkah uang yang saya kirim kepada pasangan dikembalikan sebagai pinjaman setelah kami berpisah?
Pengiriman uang saja tidak cukup untuk menyimpulkan bahwa uang tersebut merupakan pinjaman. Penilaian apakah uang itu merupakan pinjaman atau pemberian dilakukan dengan mempertimbangkan berbagai keadaan secara menyeluruh, seperti keabsahan surat pengakuan utang, alasan dan penggunaan uang yang dikirim, serta kapan pengembalian diminta.
Q. Jika kendaraan diserahkan sebagai jaminan, dapatkah saya menguasainya sampai pinjaman dilunasi?
Dalam kasus tersebut, pengikatan gadai dengan cara menyerahkan penguasaan mobil tidak diakui, dan hak retensi atas kendaraan juga tidak diakui hanya berdasarkan piutang pinjaman. Jika kendaraan akan dijadikan jaminan, perlu dipertimbangkan prosedur yang sesuai, seperti pembebanan hipotek kendaraan bermotor.
Q. Apa yang harus dilakukan jika tidak jelas kepada siapa saya harus membayar?
Jika akibat pengalihan piutang, penyitaan, atau keadaan lain, kreditur atau pihak yang berhak menerima pembayaran tidak dapat diketahui tanpa adanya kelalaian dari pihak yang membayar, pembayaran dapat dititipkan di pengadilan dengan alasan ketidakjelasan kreditur. Dalam kasus tersebut, dijelaskan cara menitipkan uang dengan mencantumkan para kreditur terkait sebagai pihak penerima titipan, serta menitipkan pokok dan bunga pinjaman beserta ganti rugi keterlambatan sampai tanggal penitipan.
Q. Kapan masa kedaluwarsa piutang pinjaman berakhir, dan apa akibatnya jika sebagian utang dibayar?
Menurut kasus-kasus tersebut, piutang perdata umum dapat memiliki masa kedaluwarsa 10 tahun, sedangkan piutang yang timbul dari kegiatan komersial dapat memiliki masa kedaluwarsa 5 tahun jika tidak ada ketentuan khusus. Jika sebagian utang dibayar setelah masa kedaluwarsa berakhir, tanpa keadaan khusus, hal itu dapat dinilai sebagai pengakuan atas seluruh utang dan pelepasan hak untuk memperoleh manfaat dari kedaluwarsa.
Q. Jika perjanjian pinjaman baru dibuat untuk memperpanjang tanggal jatuh tempo, apakah tanggung jawab penjamin juga berakhir?
Jika pinjaman baru secara pembukuan digunakan untuk membayar utang lama tanpa ada perpindahan dana yang sebenarnya, transaksi tersebut dapat dianggap sebagai perpanjangan tanggal jatuh tempo utang lama, kecuali terdapat keadaan khusus. Dalam hal ini, tanggung jawab penjamin pada prinsipnya juga dapat tetap berlaku.
Q. Jika jaminan dibuat dalam bentuk sewa rumah sebagai pengganti pinjaman, apakah saya berhak atas pelunasan didahulukan?
Meskipun perjanjian sewa telah dibuat serta pendaftaran pindah alamat dan tanggal pasti telah dipenuhi, perlindungan sebagai penyewa berpenghasilan rendah mungkin tidak diberikan jika tujuan utamanya bukan untuk menggunakan dan menikmati rumah, melainkan untuk terlebih dahulu memperoleh kembali uang pinjaman. Tujuan sebenarnya dari perjanjian, bukan sekadar bentuknya, merupakan hal yang penting.
Hukum terkait
- Pasal 107 Kitab Undang-Undang Hukum Perdata (민법 제107조)
- Pasal 108 Kitab Undang-Undang Hukum Perdata (민법 제108조)
- Pasal 162 ayat (1) Kitab Undang-Undang Hukum Perdata (민법 제162조 제1항)
- Pasal 320 ayat (1) Kitab Undang-Undang Hukum Perdata (민법 제320조 제1항)
- Pasal 356 Kitab Undang-Undang Hukum Perdata (민법 제356조)
- Pasal 379 Kitab Undang-Undang Hukum Perdata (민법 제379조)
- Pasal 397 Kitab Undang-Undang Hukum Perdata (민법 제397조)
- Pasal 487 Kitab Undang-Undang Hukum Perdata (민법 제487조)
- Pasal 603 ayat (2) Kitab Undang-Undang Hukum Perdata (민법 제603조 제2항)
- Pasal 607 Kitab Undang-Undang Hukum Perdata (민법 제607조)
- Pasal 608 Kitab Undang-Undang Hukum Perdata (민법 제608조)
- Pasal 746 Kitab Undang-Undang Hukum Perdata (민법 제746조)
- Pasal 3 Kitab Undang-Undang Hukum Dagang (상법 제3조)
- Pasal 47 ayat (1) dan (2) Kitab Undang-Undang Hukum Dagang (상법 제47조 제1항·제2항)
- Pasal 55 ayat (1) Kitab Undang-Undang Hukum Dagang (상법 제55조 제1항)
Perhatikan
- Suku bunga maksimum yang disebutkan dalam kasus pembatasan bunga didasarkan pada waktu perjanjian dan peraturan perundang-undangan yang berlaku dalam kasus tersebut. Sebelum menerapkannya pada perjanjian saat ini, periksa tanggal perjanjian dan jenis pinjamannya.
- Tidak dapat disimpulkan bahwa kreditur boleh mengisi sendiri bagian kosong pada surat pengakuan utang atau akta autentik. Periksa kewenangan untuk mengisi bagian tersebut dan isi kesepakatan secara terperinci; khususnya, pastikan suku bunga dan tanggal jatuh tempo dinyatakan dengan jelas.
- Pemberian jaminan saja tidak serta-merta menimbulkan hak untuk didahulukan dalam pelunasan atau hak penguasaan. Periksa perjanjian dan prosedur yang diperlukan, seperti pendaftaran atau registrasi, sesuai dengan jenis jaminannya.
- Apakah masa kedaluwarsa telah berakhir dapat bergantung pada sifat piutang dan keadaan setelahnya, seperti pembayaran atau pengakuan utang. Karena itu, sebelum melakukan pembayaran atau menanggapi proses lelang, periksa dokumen terkait dan riwayat prosesnya.
Artikel terkait
Kasus sumber
Panduan ini disusun oleh AI dari kasus konsultasi Korea Legal Aid Corporation berikut (bahasa Korea).
- 의사가 아닌 자가 의사에게 의료사업자금명목으로 1억원을 대여한 것이 의료법을 위반한 것으로서 무효인지 여부
- 대부업자로부터 금전을 대차할 때 할인금·수수료·공제금·선이자 등의 명목으로 차주로부터 금전을 징수한 경우, 채무자 보호를 위한...
- 건물 매매잔대금을 소비대차의 목적물로 한 준소비대차계약에 있어서 그 차용금에 대한 이자지급청구가 그 준소비대차계약 체결 경위 ...
- 연인사이에 교제 중 지급한 금원에 대해 이별 후 반환청구 가능여부
- 금전거래에 있어서 확실한 이행확보방법은 어떤 것이 있는지
- 주채무자의 차용금채무를 보증할 의사로 공정증서에 연대보증인으로 서명·날인하였으나 그 공정증서가 주채무자의 기존의 구상금채무 등...
- 상인인 주식회사와 함께 금원을 차용한 비상인에게도 상법 제64조의 상사시효가 적용되는지 여부
- 대여금계약 체결 시 대여금반환을 담보할 목적으로 인도받은 차량에 저당권을 설정하지 않은 경우 대주의 점유할 권리
- 채권자 또는 변제수령권자가 누구인지 알 수 없는 경우의 변제방법(변제공탁)
- 소멸시효가 완성된 채무를 피담보채권으로 하는 근저당권이 실행되어 채무자 소유의 부동산이 경락되고 그 대금이 배당되어 채무의 일...
- 채권자가 채무자의 대리인으로서 채무 금액이나 이율,변제기 등 일부 백지상태의 위임장을 보충하여 금전소비대차계약 공정증서의 작성...
- 대여금채권을 회수하기 위해 채무자와 가장임대차계약을 체결하는 방식의 담보효과
- 대출금 채무자로서 명의를 빌려준 자의 법적책임
- 대부업법상 최고이자율을 초과하는 이자약정의 효력 및 이미 지급한 이자를 부당이득으로 반환받을 수 있는지 여부
- 대여금계역의 목적이나 내용이 위법한 경우 대여금을 불법원인급여로 보아 반환을 청구할 수 없는지 여부.
- 변제기와 이자를 약정하지 않은 대여금
- 대여금반환청구와 소멸시효
- 대환의 경우 기존 채무에 대한 보증책임이 존속하는지 여부
- 주식회사가 타인으로부터 돈을 빌리는 소비대차계약을 체결하면서 차용금액의 일부 또는 전부를 액면가에 따라 주식으로 전환할 수 있...
- 준소비대차계약에 기하여 대물변제의 약정을 한 경우, 민법 제607조 , 제608조 의 적용 여부
- 예금계약의 당사자
- 변제기 후의 이자약정(지연손해금)이 없는 경우 당사자의 의사해석방법
- 이자제한법상 최고이자율을 초과한 금전소비대차
Panduan ini adalah informasi umum tentang hukum Korea, bukan nasihat hukum untuk kasus Anda. Konsultasikan dengan pengacara atau Korea Legal Aid Corporation (hubungi 132 di Korea).