
Panduan Persyaratan Pengajuan Rehabilitasi Perorangan dan Cara Pembayaran
Berdasarkan 90 kasus konsultasi · Diperbarui · Diterjemahkan dari naskah asli bahasa Korea.
Rehabilitasi perorangan adalah prosedur yang memungkinkan debitur melaksanakan rencana pembayaran dengan penghasilan yang diperoleh secara teratur atau secara berkelanjutan dan berulang, serta memperoleh pembebasan atas sisa utang setelah menyelesaikan rencana yang telah disahkan. Rencana pembayaran perlu disusun dengan mempertimbangkan bukan hanya kelayakan pengajuan, melainkan juga biaya hidup, harta kekayaan, piutang yang harus didahulukan, hak jaminan, dan penyitaan.
Sekilas pandang
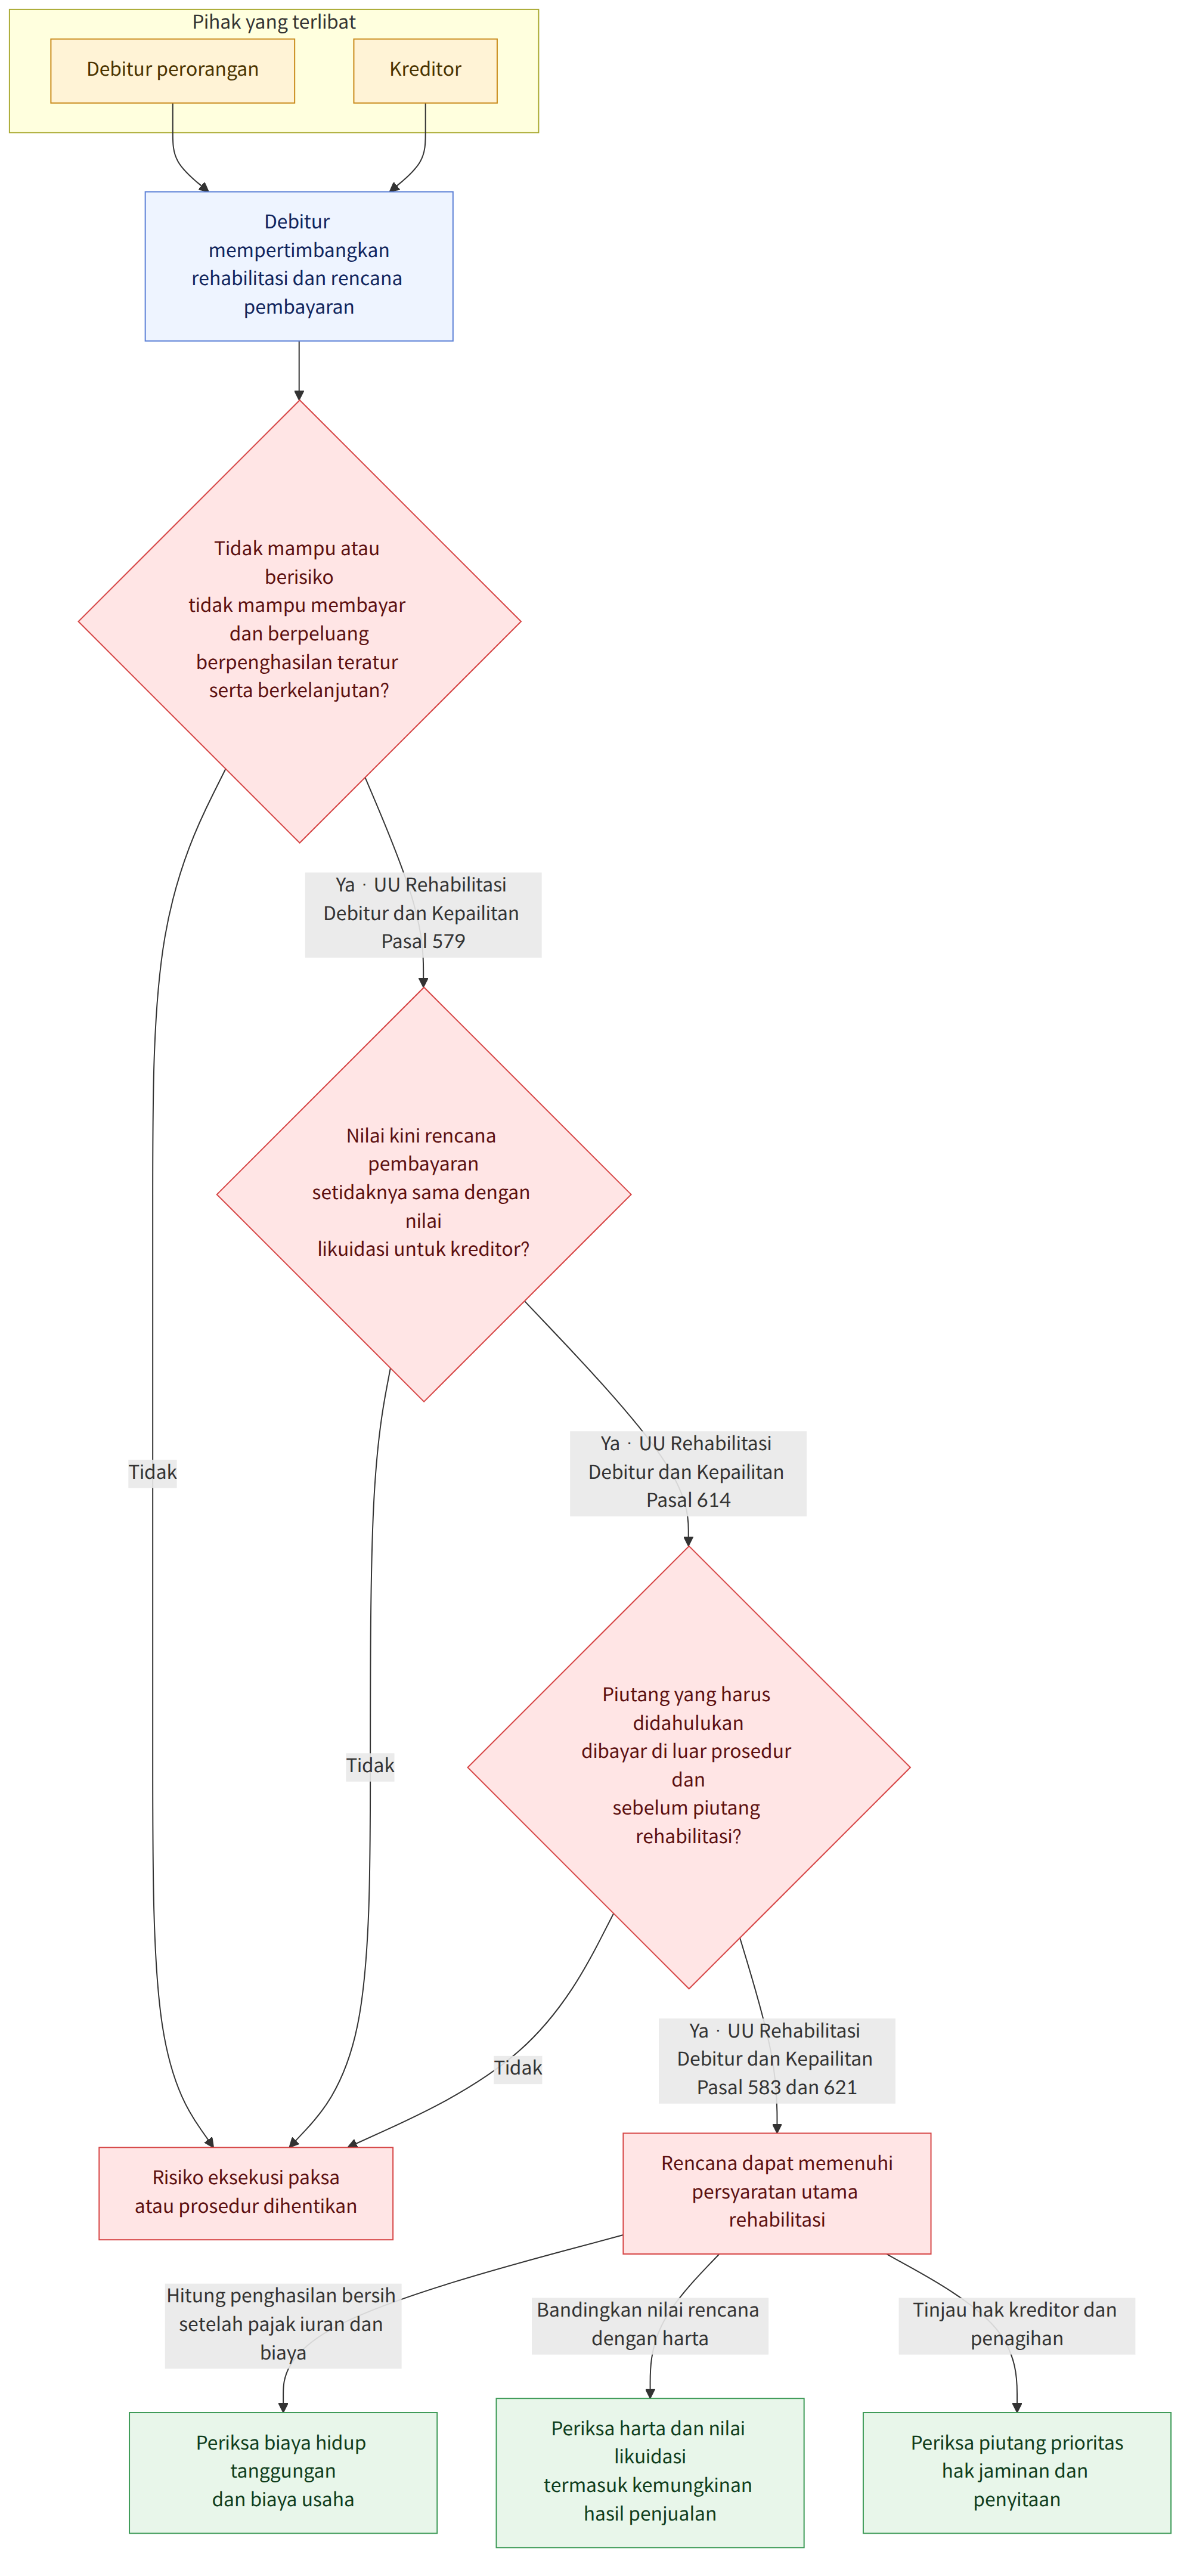
Poin penting
- Orang perseorangan yang berada dalam keadaan tidak mampu membayar atau berisiko mengalami keadaan tersebut, dan berpeluang memperoleh penghasilan secara teratur dan berkelanjutan, dapat mengajukan permohonan. Batas utang yang disebutkan dalam contoh adalah paling banyak 1 miliar won untuk piutang berjaminan dan 500 juta won untuk piutang tanpa jaminan (Undang-Undang tentang Rehabilitasi Debitur dan Kepailitan, Pasal 579 (채무자 회생 및 파산에 관한 법률 제579조); Contoh 13).
- Penghasilan yang dapat digunakan untuk membayar utang adalah jumlah penghasilan rata-rata bulanan setelah dikurangi pajak dan iuran asuransi sosial, biaya hidup debitur dan tanggungannya, serta biaya yang diperlukan untuk menjalankan usaha. Jumlah ini digunakan sebagai sumber pembayaran (Undang-Undang tentang Rehabilitasi Debitur dan Kepailitan, Pasal 579 angka 4 (채무자 회생 및 파산에 관한 법률 제579조 제4호); Contoh 4–6).
- Nilai kini rencana pembayaran harus setidaknya sama dengan nilai likuidasi yang akan dibagikan kepada kreditor jika terjadi kepailitan. Untuk memenuhi ketentuan ini, rencana dapat disusun dengan menyesuaikan biaya hidup atau memasukkan hasil penjualan harta ke dalam pembayaran (Undang-Undang tentang Rehabilitasi Debitur dan Kepailitan, Pasal 614 (채무자 회생 및 파산에 관한 법률 제614조); Contoh 3, 9, 25).
- Piutang terhadap harta rehabilitasi perorangan, seperti upah pekerja, harus dibayar lebih dahulu daripada piutang rehabilitasi perorangan dan di luar pembayaran berdasarkan prosedur tersebut. Jika kewajiban ini tidak dipenuhi, debitur dapat dikenai eksekusi paksa atau prosedurnya dapat dihentikan (Undang-Undang tentang Rehabilitasi Debitur dan Kepailitan, Pasal 583 dan Pasal 621 (채무자 회생 및 파산에 관한 법률 제583조, 제621조); Contoh 1, 17).
- Pada tahap pengajuan, debitur dapat meminta penangguhan atau larangan eksekusi paksa dan tindakan sejenis. Jika putusan pembukaan prosedur dijatuhkan, prosedur dalam cakupan yang ditentukan undang-undang akan ditangguhkan atau dilarang. Namun, dalam keadaan tertentu, pemegang hak jaminan dapat melaksanakan hak jaminannya setelah pengesahan (Undang-Undang tentang Rehabilitasi Debitur dan Kepailitan, Pasal 593, Pasal 600, dan Pasal 615 (채무자 회생 및 파산에 관한 법률 제593조, 제600조, 제615조); Contoh 7, 10, 22).
- Jika terjadi perubahan keadaan yang tidak terduga, seperti kehilangan pekerjaan, penurunan penghasilan, atau bertambahnya tanggungan, debitur dapat mengajukan perubahan rencana pembayaran. Meskipun pembayaran tidak diselesaikan, pengadilan dapat memberikan pembebasan utang berdasarkan kewenangannya apabila persyaratan tertentu terpenuhi (Undang-Undang tentang Rehabilitasi Debitur dan Kepailitan, Pasal 619 dan Pasal 624 ayat 2 (채무자 회생 및 파산에 관한 법률 제619조, 제624조 제2항); Contoh 12, 15).
- Menyembunyikan harta atau penghasilan, merusak harta, atau mengalihkan harta secara tidak patut dapat menimbulkan persoalan pidana. Namun, terdapat putusan pengadilan yang disebutkan dalam contoh bahwa tindakan yang semata-mata berupa tidak mencantumkan dengan benar harta dalam daftar harta tanpa tindakan aktif tidak langsung termasuk penyembunyian harta sebagai tindak pidana penipuan dalam rehabilitasi (Undang-Undang tentang Rehabilitasi Debitur dan Kepailitan, Pasal 643 ayat 3 (채무자 회생 및 파산에 관한 법률 제643조 제3항); Putusan Mahkamah Agung tanggal 30 Januari 2009, perkara 2008도6950; Contoh 20).
Pertanyaan umum
Q. Apakah saya dapat mengajukan rehabilitasi perorangan jika bekerja paruh waktu atau sebagai pekerja harian?
Kelayakan untuk mengajukan permohonan tidak ditentukan hanya berdasarkan bentuk hubungan kerja atau apakah penghasilan dilaporkan. Yang penting adalah apakah Anda berpeluang memperoleh penghasilan secara teratur dan pasti, atau berpeluang memperoleh penghasilan secara berkelanjutan dan berulang pada masa mendatang. Batas utang yang disebutkan dalam contoh adalah paling banyak 1 miliar won untuk piutang berjaminan dan 500 juta won untuk piutang tanpa jaminan.
Q. Bagaimana jumlah pembayaran dalam rehabilitasi perorangan dihitung?
Penghasilan yang dapat digunakan untuk membayar utang adalah jumlah yang tersisa dari penghasilan rata-rata bulanan setelah dikurangi pajak dan iuran asuransi sosial, biaya hidup debitur dan tanggungannya, serta biaya yang diperlukan untuk menjalankan usaha. Jumlahnya dapat berbeda-beda bagi setiap orang karena mempertimbangkan berbagai keadaan, seperti jumlah dan usia tanggungan, penghasilan mereka, serta apakah mereka benar-benar ditanggung oleh debitur.
Q. Apakah saya tidak dapat mengajukan rehabilitasi perorangan jika memiliki harta seperti rumah atau uang jaminan sewa?
Adanya harta kekayaan tidak serta-merta membuat permohonan tidak dapat diajukan. Namun, nilai kini pembayaran berdasarkan rencana pembayaran harus setidaknya sama dengan nilai likuidasi. Karena itu, jika Anda ingin tetap memiliki harta tersebut, Anda mungkin perlu meningkatkan penghasilan yang dapat digunakan untuk membayar utang atau memasukkan hasil penjualan harta ke dalam rencana pembayaran.
Q. Apakah saya dapat membayar sebagian saja tunggakan upah atau pajak melalui rehabilitasi perorangan dan dibebaskan dari sisanya?
Contoh tersebut menjelaskan bahwa piutang upah pekerja dan piutang sejenisnya merupakan piutang terhadap harta rehabilitasi perorangan. Piutang semacam ini harus dibayar lebih dahulu daripada piutang rehabilitasi perorangan, dan pembayaran penuhnya juga harus dicantumkan dalam rencana pembayaran. Pajak juga dapat memperoleh prioritas pembayaran atau perlakuan tersendiri dalam prosedur, bergantung pada jenis dan sifatnya. Karena itu, periksa catatan tunggakan dan susun rencana dengan mempertimbangkannya.
Q. Apakah pengajuan rehabilitasi perorangan langsung menghentikan penyitaan gaji atau lelang yang sedang berlangsung?
Tidak semua tindakan eksekusi otomatis dihentikan hanya karena permohonan diajukan. Pada tahap pengajuan, Anda dapat meminta pengadilan untuk menangguhkan atau melarang tindakan tersebut. Setelah putusan pembukaan prosedur dijatuhkan, tindakan eksekusi yang memenuhi persyaratan yang ditentukan undang-undang dapat ditangguhkan atau dilarang. Namun, pelaksanaan hak jaminan dapat dilanjutkan kembali setelah rencana disahkan.
Q. Apakah saya dapat mengajukan permohonan jika rumah dibebani hak hipotek atau saya harus mengembalikan uang jaminan penyewa?
Permohonan tetap dapat diajukan, tetapi pemegang hak jaminan dapat melaksanakan hak jaminannya secara terpisah dari prosedur rehabilitasi perorangan. Hanya jumlah yang tidak dapat dilunasi dari hasil jaminan yang mungkin diperlakukan sebagai piutang rehabilitasi perorangan. Uang jaminan sewa milik penyewa yang memiliki hak untuk didahulukan juga harus dicantumkan dalam daftar kreditor dan dokumen terkait. Karena itu, pastikan informasi mengenai jaminan dan sewa-menyewa telah diperiksa dengan benar.
Q. Apakah saya tidak dapat memperoleh pembebasan utang jika tidak mampu membayar jumlah yang ditetapkan?
Jika Anda kesulitan melaksanakan rencana akibat kehilangan pekerjaan, penurunan penghasilan, atau keadaan lain, Anda dapat mengajukan perubahan rencana pembayaran sebelum seluruh pembayaran diselesaikan. Bahkan jika pembayaran tidak diselesaikan, pengadilan dapat memutuskan pembebasan utang apabila semua persyaratan yang ditentukan undang-undang—termasuk adanya alasan yang tidak dapat dipertanggungjawabkan kepada debitur—terpenuhi. Namun, terpenuhinya persyaratan tidak berarti pembebasan utang pasti diberikan.
Q. Jika saya menjalani rehabilitasi perorangan, apakah penjamin juga tidak perlu membayar utang?
Rehabilitasi perorangan merupakan prosedur bagi debitur itu sendiri, sehingga kreditor mungkin tetap dapat menagih penjamin secara terpisah. Dalam prosedur debitur utama, terdapat ketentuan mengenai penanganan hak regres yang akan timbul pada masa mendatang, termasuk pencantumannya dalam daftar kreditor. Jika kreditor menggunakan haknya untuk menagih seluruh jumlah piutang, pelaksanaan hak penjamin dalam prosedur dapat dibatasi.
Q. Apakah tidak mencantumkan harta atau penghasilan dalam permohonan dapat dianggap sebagai tindak pidana penipuan dalam rehabilitasi?
Tindakan seperti menyembunyikan atau merusak harta, atau mengalihkan harta dengan cara yang merugikan kreditor, dapat menimbulkan persoalan pidana penipuan dalam rehabilitasi. Namun, putusan pengadilan yang dikutip dalam contoh menyatakan bahwa tindakan yang semata-mata berupa tidak mencantumkan dengan benar keadaan harta atau penghasilan dalam daftar harta dan dokumen lain, tanpa tindakan aktif, tidak termasuk penyembunyian harta sebagai tindak pidana penipuan dalam rehabilitasi. Meski demikian, harta dan penghasilan tetap harus dicantumkan secara lengkap dan akurat.
Hukum terkait
- Undang-Undang tentang Rehabilitasi Debitur dan Kepailitan, Pasal 579 (채무자 회생 및 파산에 관한 법률 제579조)
- Undang-Undang tentang Rehabilitasi Debitur dan Kepailitan, Pasal 580 (채무자 회생 및 파산에 관한 법률 제580조)
- Undang-Undang tentang Rehabilitasi Debitur dan Kepailitan, Pasal 581 (채무자 회생 및 파산에 관한 법률 제581조)
- Undang-Undang tentang Rehabilitasi Debitur dan Kepailitan, Pasal 583 (채무자 회생 및 파산에 관한 법률 제583조)
- Undang-Undang tentang Rehabilitasi Debitur dan Kepailitan, Pasal 593 (채무자 회생 및 파산에 관한 법률 제593조)
- Undang-Undang tentang Rehabilitasi Debitur dan Kepailitan, Pasal 600 (채무자 회생 및 파산에 관한 법률 제600조)
- Undang-Undang tentang Rehabilitasi Debitur dan Kepailitan, Pasal 611 (채무자 회생 및 파산에 관한 법률 제611조)
- Undang-Undang tentang Rehabilitasi Debitur dan Kepailitan, Pasal 614 (채무자 회생 및 파산에 관한 법률 제614조)
- Undang-Undang tentang Rehabilitasi Debitur dan Kepailitan, Pasal 615 (채무자 회생 및 파산에 관한 법률 제615조)
- Undang-Undang tentang Rehabilitasi Debitur dan Kepailitan, Pasal 619 (채무자 회생 및 파산에 관한 법률 제619조)
- Undang-Undang tentang Rehabilitasi Debitur dan Kepailitan, Pasal 621 (채무자 회생 및 파산에 관한 법률 제621조)
- Undang-Undang tentang Rehabilitasi Debitur dan Kepailitan, Pasal 624 (채무자 회생 및 파산에 관한 법률 제624조)
- Undang-Undang tentang Rehabilitasi Debitur dan Kepailitan, Pasal 643 (채무자 회생 및 파산에 관한 법률 제643조)
- Undang-Undang Perlindungan Sewa Rumah, Pasal 3 (주택임대차보호법 제3조)
- Undang-Undang Perlindungan Sewa Rumah, Pasal 3-2 (주택임대차보호법 제3조의2)
Perhatikan
- Penyitaan atau lelang tidak seluruhnya dihentikan hanya karena permohonan diajukan. Jika diperlukan, mintalah pengadilan untuk menangguhkan atau melarang tindakan tersebut.
- Pelaksanaan hak jaminan dapat dilanjutkan kembali setelah pengesahan, meskipun sempat ditangguhkan untuk sementara setelah prosedur rehabilitasi perorangan dibuka. Karena itu, pertimbangkan apakah diperlukan kesepakatan terpisah dengan pemegang hak jaminan.
- Piutang terhadap harta rehabilitasi perorangan, seperti upah, harus dibayar lebih dahulu dan dibedakan dari pembayaran piutang biasa berdasarkan rencana pembayaran.
- Jika Anda kesulitan melaksanakan rencana pembayaran, pertimbangkan kemungkinan perubahan sebelum tunggakan menumpuk. Usulan perubahan dapat diajukan sebelum pembayaran selesai, tetapi usulan tersebut juga harus memenuhi persyaratan untuk disahkan.
Artikel terkait
Kasus sumber
Panduan ini disusun oleh AI dari kasus konsultasi Korea Legal Aid Corporation berikut (bahasa Korea).
- 개인회생신청 시 미지급 임금이나 조세는 어떻게 되는지
- 개인회생신청 시 급여에 대한 압류 해제가 가능한지
- 청산가치보장의 원칙과 면제재산의 범위
- 가용소득과 관련한 생계비의 산정은 어떻게 하는지
- 가용소득과 관련한 월평균 소득의 산정은 어떻게 하는지
- 가용소득과 관련하여 생계비 산정 방법
- 개인회생신청 시 강제집행 및 담보권실행을 막을 수 있는지
- 개인회생신청 시 주택임차보증금채무는 어떻게 되는지
- 개인회생신청 시 재산처분을 통한 변제도 해야 하는지
- 개인회생절차에서 별제권이란 무엇인지
- 개인회생신청 시 보증인은 어떻게 되는지
- 개인회생절차 종료 후 면책 가능여부
- 개인회생제도에 이용자격 제한이 있는지
- 변제계획인가 후 개인회생절차폐지
- 변제계획의 변경 또는 면책이 가능한지
- 신청불성실을 이유로 한 개인회생절차개시 기각
- 개인회생재단채권과 개인회생절차상 처리
- 급여채권에 압류 및 전부명령이 확정된 경우 개인회생신청 가능 여부
- 개인회생절차는 어떻게 진행되는지
- 사기회생죄 성립 여부
- 편파변제 등과 관련한 개인회생절차개시신청 기각사유
- 개인회생절차개시결정과 강제집행의 중지·금지
- 상속포기와 부인권 행사
- 개인회생절차에서 장래의 구상권자에 대한 처리
- 청산가치와 가용소득의 현가와의 비교 방법
Panduan ini adalah informasi umum tentang hukum Korea, bukan nasihat hukum untuk kasus Anda. Konsultasikan dengan pengacara atau Korea Legal Aid Corporation (hubungi 132 di Korea).