
Panduan Administrasi Perpajakan: Pengenaan Pajak, Keberatan, dan Pengembalian
Berdasarkan 123 kasus konsultasi · Diperbarui · Diterjemahkan dari naskah asli bahasa Korea.
Dalam sengketa pajak, perlu diperiksa siapa yang secara nyata memiliki penghasilan, harta, atau transaksi, serta apa dasar pengenaan pajaknya. Jika menggugat keputusan pengenaan pajak, prosedur dan tenggat waktu yang ditentukan harus dipatuhi. Pihak yang berhak meminta pengembalian dan cara menggugatnya bergantung pada keadaan yang menyebabkan timbulnya pengembalian serta sifat hukum tuntutannya.
Sekilas pandang
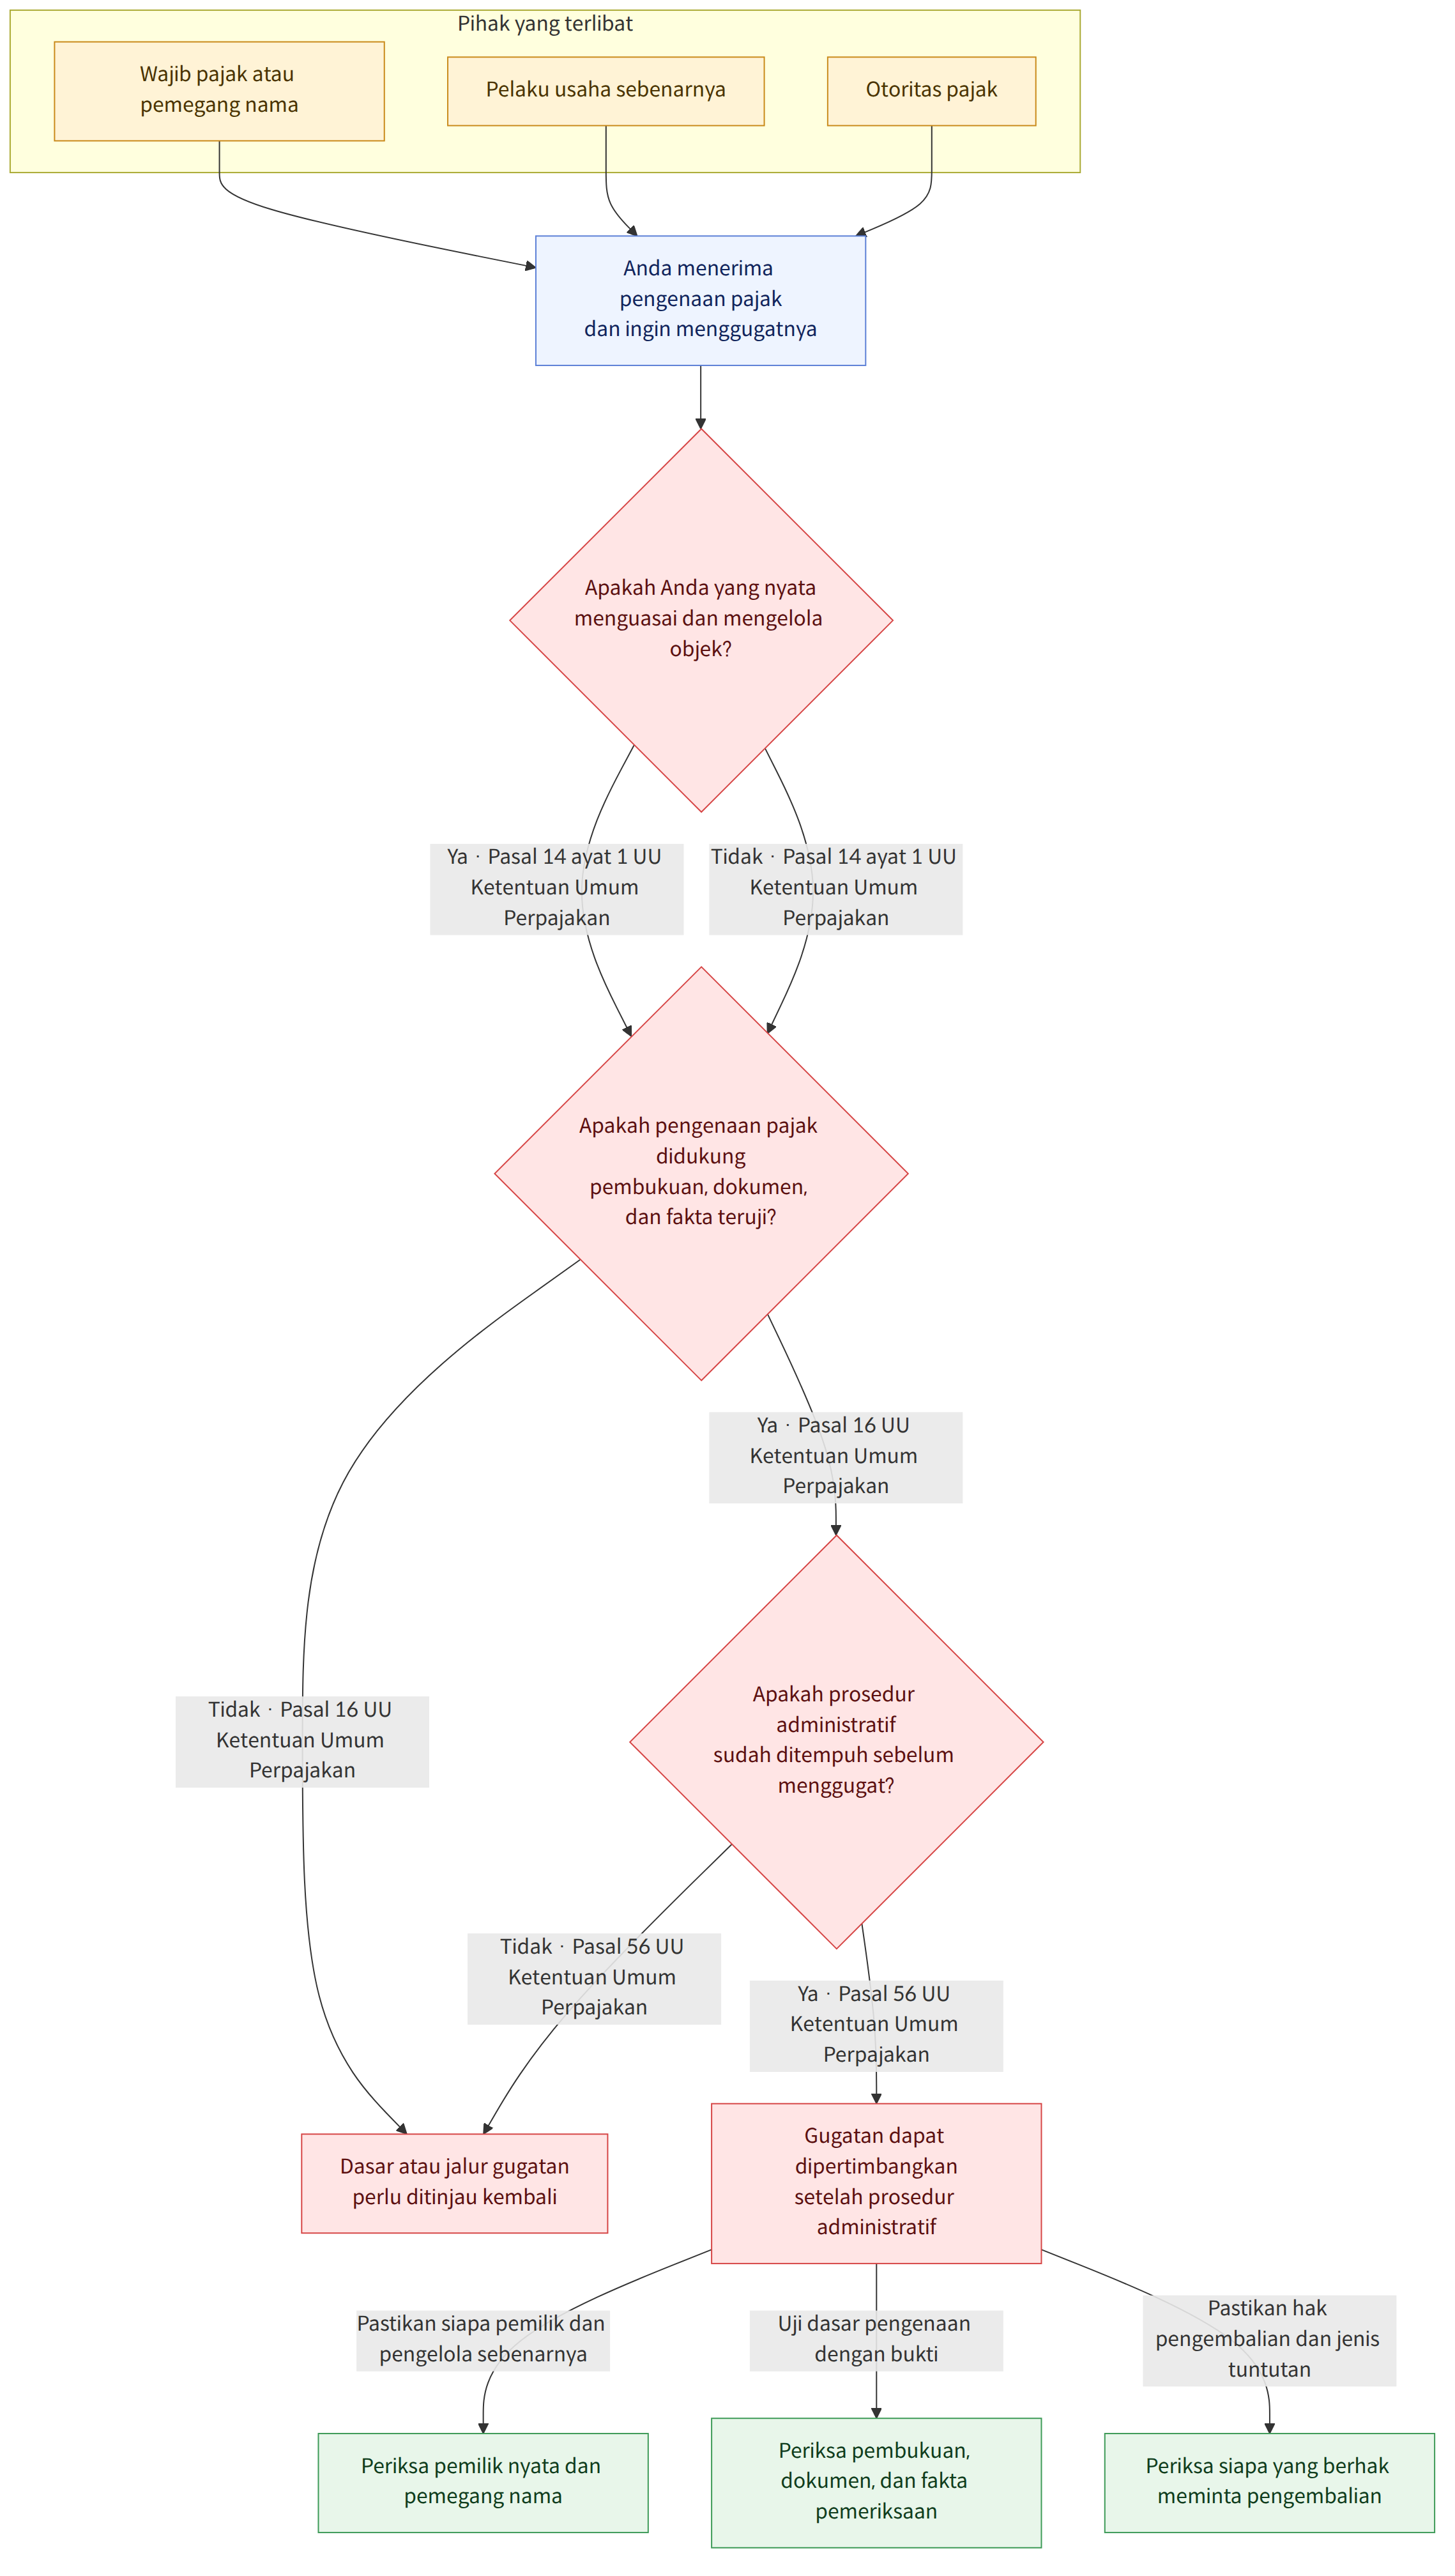
Poin penting
- Jika nama yang tercatat atas penghasilan, harta, atau transaksi berbeda dari pemilik sebenarnya, orang yang secara nyata menguasai dan mengelolanya dapat menjadi wajib pajak (National Tax Basic Act, Article 14(1) (국세기본법 제14조 제1항)).
- Keputusan pengenaan pajak harus didasarkan pada pembukuan, dokumen pendukung, dan fakta yang dipastikan melalui pemeriksaan. Jika pajak dikenakan hanya berdasarkan dokumen yang keaslian atau isinya belum dipastikan, pelanggaran terhadap prinsip pengenaan pajak berdasarkan bukti dapat menjadi persoalan (National Tax Basic Act, Article 16 (국세기본법 제16조)).
- Jika menerima pemberitahuan rencana pengenaan pajak dan pemberitahuan sejenis, wajib pajak dapat mengajukan pemeriksaan kepatutan sebelum penetapan pajak. Setelah menerima keputusan pengenaan pajak, wajib pajak perlu mempertimbangkan prosedur keberatan seperti permohonan keberatan, peninjauan, atau pemeriksaan oleh komisi banding pajak (National Tax Basic Act, Article 81-15, Article 66, Article 62, and Article 69 (국세기본법 제81조의15, 제66조, 제62조, 제69조)).
- Pada prinsipnya, gugatan ke pengadilan tata usaha negara atas keputusan pajak nasional harus didahului dengan prosedur administratif. Namun, pengecualian dapat berlaku, misalnya jika salah satu dari beberapa orang yang menanggung kewajiban yang sama telah menempuh prosedur administratif tersebut (National Tax Basic Act, Article 56 (국세기본법 제56조)).
- Wajib pajak pajak pertambahan nilai adalah pelaku usaha yang memasok barang atau jasa. Jika tidak ada kesepakatan terpisah bahwa pihak penerima pasokan akan menanggung pajak pertambahan nilai, ketentuan undang-undang perpajakan saja tidak memberi pemasok hak untuk menagih langsung jumlah pajak kepada pihak lawan transaksi (Value Added Tax Act, Article 31 (부가가치세법 제31조)).
- Pihak yang berhak meminta pengembalian pajak nasional dan cara menggugatnya berbeda-beda menurut kasus. Jika pajak yang dikenakan dan dibayar oleh pelaku usaha yang tercantum sebagai pemegang nama dikembalikan, pelaku usaha tersebut dapat menjadi pihak yang berhak mengajukan tuntutan. Tuntutan pembayaran jumlah pengembalian pajak pertambahan nilai dapat diajukan sebagai gugatan antar pihak.
- Pengurangan dan pembebasan pajak hanya berlaku jika persyaratan yang ditetapkan dalam peraturan perundang-undangan terpenuhi. Persyaratan untuk pembebasan pajak atau pengurangan penghasilan tidak dapat ditafsirkan lebih luas daripada bunyi ketentuannya (Restriction of Special Taxation Act, Article 77 (조세특례제한법 제77조); contoh kasus terkait Article 112(4)(1)(a) dari Enforcement Decree of the former Income Tax Act (구 소득세법 시행령 제112조 제4항 제1호 가목)).
Pertanyaan umum
Q. Bagaimana cara menggugat jika saya menganggap pengenaan pajak oleh kantor pajak tidak adil?
Jika Anda telah menerima pemberitahuan rencana pengenaan pajak atau hasil pemeriksaan pajak, Anda dapat mempertimbangkan untuk mengajukan pemeriksaan kepatutan sebelum penetapan pajak. Setelah keputusan penetapan pajak diterbitkan, pada prinsipnya gugatan ke pengadilan tata usaha negara diajukan setelah menempuh prosedur keberatan, seperti permohonan keberatan, peninjauan, atau pemeriksaan oleh komisi banding pajak. Contoh kasus menjelaskan tenggat waktu untuk setiap prosedur, sehingga Anda perlu memastikan tanggal pemberitahuan keputusan dan peraturan yang berlaku.
Q. Dapatkah saya meminta pembatalan jika dokumen yang menjadi dasar pengenaan pajak sulit dipercaya?
Otoritas pajak memeriksa pembukuan dan dokumen pendukung. Jika fakta yang berbeda dari isi pembukuan dijadikan dasar pengenaan pajak, otoritas tersebut harus menjelaskan fakta yang telah diperiksa dan dasar keputusannya. Bahkan jika dokumen diperoleh dari lembaga penyidik, keputusan pengenaan pajak yang hanya didasarkan pada dokumen tersebut tanpa memastikan keaslian atau isinya dapat bertentangan dengan prinsip pengenaan pajak berdasarkan bukti.
Q. Jika nama yang terdaftar sebagai pelaku usaha berbeda dari pelaku usaha sebenarnya, kepada siapa pajak harus dikenakan?
Jika suatu objek kena pajak hanya tercatat atas nama orang lain, tetapi pada kenyataannya dikuasai dan dikelola oleh orang lain, orang yang secara nyata memiliki objek tersebut dapat dianggap sebagai wajib pajak. Namun, hubungan pengenaan dan pembayaran pajak antara pelaku usaha sebenarnya dan pemegang nama dapat dibedakan; hak untuk meminta pengembalian pajak yang dikenakan kepada pemegang nama tidak dengan sendirinya menjadi hak pelaku usaha sebenarnya.
Q. Dapatkah saya menagih pajak pertambahan nilai kepada pihak lawan transaksi meskipun kontrak tidak mengatur siapa yang menanggungnya?
Wajib pajak pajak pertambahan nilai adalah pelaku usaha yang memasok barang atau jasa. Ketentuan dalam Value Added Tax Act (부가가치세법) saja tidak memberikan hak untuk menagih langsung jumlah pajak kepada pihak yang menerima pasokan. Namun, jika para pihak sepakat bahwa pihak lawan transaksi akan menanggung pajak pertambahan nilai, pajak tersebut dapat ditagih. Kesepakatan itu dapat diakui secara tersirat berdasarkan keadaan transaksi, meskipun tidak dinyatakan secara tegas.
Q. Jika saya menerima pengalihan piutang pengembalian pajak nasional, dapatkah saya juga meminta koreksi penetapan pajak atas nama wajib pajak semula?
Menurut contoh kasus, pihak yang menerima pengalihan piutang pengembalian pajak tidak turut memperoleh hak wajib pajak semula untuk meminta koreksi penetapan pajak. Karena hak untuk meminta koreksi penetapan pajak diatur bagi orang yang telah menyampaikan surat pemberitahuan dasar pengenaan pajak dan pihak-pihak tertentu lainnya, pengalihan piutang pengembalian pajak harus dibedakan dari hak untuk meminta koreksi penetapan pajak.
Q. Apakah saya harus mengajukan gugatan perdata untuk menagih pengembalian pajak pertambahan nilai kepada negara?
Permintaan wajib pajak agar jumlah pajak pertambahan nilai yang harus dikembalikan dibayarkan kepadanya dipandang sebagai tuntutan hukum publik yang timbul berdasarkan peraturan perundang-undangan pajak pertambahan nilai. Karena itu, menurut contoh kasus, tuntutan tersebut harus diajukan sebagai gugatan antar pihak berdasarkan hukum acara peradilan tata usaha negara, bukan sebagai gugatan perdata. Jika hak untuk menerima pengembalian pajak pertambahan nilai telah dialihkan, pihak yang berhak mengajukan tuntutan dan cara menggugatnya tetap perlu dipastikan.
Q. Apakah saya dikenai pajak penghasilan atas pengalihan atau pajak perolehan jika menerima real estat melalui pembagian harta akibat perceraian?
Menurut contoh kasus, pengalihan aset sebagai pembagian harta dalam rangka membereskan harta bersama suami istri yang secara nyata dimiliki bersama pada umumnya tidak dianggap sebagai pengalihan dengan imbalan yang menjadi objek pajak penghasilan atas pengalihan, kecuali terdapat keadaan khusus. Sebaliknya, pengalihan aset sebagai imbalan atas nafkah atau biaya pengasuhan anak dapat menjadi objek pajak penghasilan atas pengalihan. Selain itu, jika seseorang memperoleh real estat melalui pembagian harta, pajak daerah seperti pajak perolehan juga dapat menjadi persoalan.
Q. Jika real estat dilelang secara publik dalam rangka penagihan pajak, apakah pemegang hak tanggungan dapat menerima bagian dari hasil lelang?
Menurut contoh kasus, setelah tunggakan yang berkaitan dengan harta yang disita dan jumlah lainnya dibagikan dari hasil lelang publik, sisa hasil lelang dibagikan kepada piutang yang dijamin dengan hak tanggungan. Pemegang hak tanggungan harus mengajukan permohonan pembagian hasil lelang dengan menyertakan dokumen pendukung. Urutan pembagian dan jumlah piutang perlu diperiksa berdasarkan waktu pembentukan hak jaminan dan prosedur lelang publik yang bersangkutan.
Hukum terkait
- National Tax Basic Act, Article 14(1) (국세기본법 제14조 제1항)
- National Tax Basic Act, Article 16 (국세기본법 제16조)
- National Tax Basic Act, Article 18(3) (국세기본법 제18조 제3항)
- National Tax Basic Act, Article 26-2(1)–(2) (국세기본법 제26조의2 제1항·제2항)
- National Tax Basic Act, Article 41(1) (국세기본법 제41조 제1항)
- National Tax Basic Act, Article 45-2(1)–(2) (국세기본법 제45조의2 제1항·제2항)
- National Tax Basic Act, Article 51(1) (국세기본법 제51조 제1항)
- National Tax Basic Act, Article 56(2)–(3) (국세기본법 제56조 제2항·제3항)
- National Tax Basic Act, Articles 61, 62, 66, and 69 (국세기본법 제61조·제62조·제66조·제69조)
- National Tax Basic Act, Article 81-15 (국세기본법 제81조의15)
- National Tax Collection Act, Article 35 (국세징수법 제35조)
- National Tax Collection Act, Article 77(1) (국세징수법 제77조 제1항)
- National Tax Collection Act, Article 80(1) (국세징수법 제80조 제1항)
- National Tax Collection Act, Article 81 (국세징수법 제81조)
- Value Added Tax Act, Articles 2, 3, 29, 30, and 31 (부가가치세법 제2조·제3조·제29조·제30조·제31조)
Perhatikan
- Sebagian peraturan perundang-undangan dan putusan pengadilan yang dibahas dalam contoh kasus menggunakan ketentuan lama yang berlaku pada waktu tertentu. Untuk perkara nyata, periksa peraturan yang berlaku pada waktu yang relevan.
- Tenggat waktu keberatan dan gugatan dapat dihitung berdasarkan tanggal pemberitahuan keputusan atau penetapan. Karena itu, pastikan terlebih dahulu tanggal diterimanya pemberitahuan dan tenggat waktu untuk setiap prosedur.
- Pada prinsipnya, keberatan atas keputusan pengenaan pajak harus didahului dengan prosedur administratif sebelum gugatan ke pengadilan. Namun, pengecualian dalam contoh kasus tidak berlaku untuk semua perkara.
- Jika nama yang tercantum berbeda dari pemilik sebenarnya atau piutang pengembalian pajak telah dialihkan, wajib pajak, pemegang hak untuk meminta pengembalian, dan pemegang hak untuk meminta koreksi penetapan pajak dapat merupakan pihak yang berbeda.
Kasus sumber
Panduan ini disusun oleh AI dari kasus konsultasi Korea Legal Aid Corporation berikut (bahasa Korea).
- 1세대 1주택 소유자의 주택 양도 시 양도소득세 면제요건
- 수 개의 장소에서 하던 사업 중 일부 장소에서의 사업을 포괄양도한 경우에도 제2차 납세의무를 부담하는 사업의 양수에 해당하는지...
- 혼인으로 1세대 2주택이 된 비거주자의 주택 양도 시 양도소득세의 비과세 여부
- 증여세를 증여자가 대신 납부한 것을 새로운 증여를 한 것으로 보아 증여세 과세대상이 될 수 있는지의 문제
- 의약품 도매상인 甲주식회사와 乙은행이 ‘약국운영자인 丙이 의약품 구매대금을 의약품 구매전용카드로 결제하면 甲회사가 乙은행에 수...
- 공익사업용 토지 등에 대한 양도소득세 감면의 적용 범위
- 처분금지가처분등기 후 체납처분 압류등기 시 그 효력
- 증여자가 수증자에게 이전한 보험계약상 지위에 대하여 증여세를 과세하는 경우
- 국세공매절차에서 선순위 근저당권의 피담보채권의 확정시기
- 국세환급금반환채권을 전부받은 전부채권자가 국세기본법 제45조의2 제1항에서 정한 경정청구권을 행사할 수 있는지 여부
- 납세의무자들 중 1인이 적법한 전심절차를 거침으로써 다른 납세의무자가 전심절차를 거치지 않고 곧바로 과세처분의 취소소송을 제기...
- 실질과세의 원칙이 거주자나 내국법인이 우리나라의 조세를 회피하기 위하여 조세피난처에 외형뿐인 ‘기지회사(Base Company...
- 부당한 조세부과에 대한 구제절차
- 국세징수법상 조세채권압류 후 설정된 저당권과의 우선순위
- 사업자가 공급을 받는 자로부터 부가가치세를 직접 징수할 권리가 있는지
- 수사기관에서 통보해온 수사서류를 진실한 것이라 믿고 이를 기초로 행한 조세부과처분의 적부
- 공매대금이 수 개의 국세채권의 총액에 부족한 경우 그 충당방법
- 특별소득공제의 대상이 되는 주택임차자금 차입금의 범위
- 사업자가 부가가치세 상당액을 직접 징수할 권리가 있는지
- 연예인이 독립된 자격에서 용역을 제공하고 받는 소득이 사업 소득에 해당하는지 또는 일시 소득인 기타 소득에 해당하는지 여부의 ...
- 재산분할로 부동산소유권 이전 시 양도소득세 부과되는지
- 구 지방세법 제15조 제1항 제6호의 취지 및 위 조항이 사실혼 해소시 재산분할로 인한 취득에 대해서 적용되는지 여부
- 실제사업자가 따로 있는데도 사업명의자에게 과세처분이 이루어져 사업명의자 명의로 세액이 납부되었으나 과세처분이 무효이거나 취소되...
- 특정 과세기간에 관한 국세 부과처분에 대하여 행정소송 등의 판결이 확정된 후 그 판결의 취지에 따른다는 명목으로 위 과세처분과...
- 부가가치세 환급세액 지급청구가 당사자 소송 대상인지 여부
Panduan ini adalah informasi umum tentang hukum Korea, bukan nasihat hukum untuk kasus Anda. Konsultasikan dengan pengacara atau Korea Legal Aid Corporation (hubungi 132 di Korea).