
Panduan Ganti Rugi atas Kejahatan Keuangan Ilegal dan Penipuan Phishing Suara
Berdasarkan 27 kasus konsultasi · Diperbarui · Diterjemahkan dari naskah asli bahasa Korea.
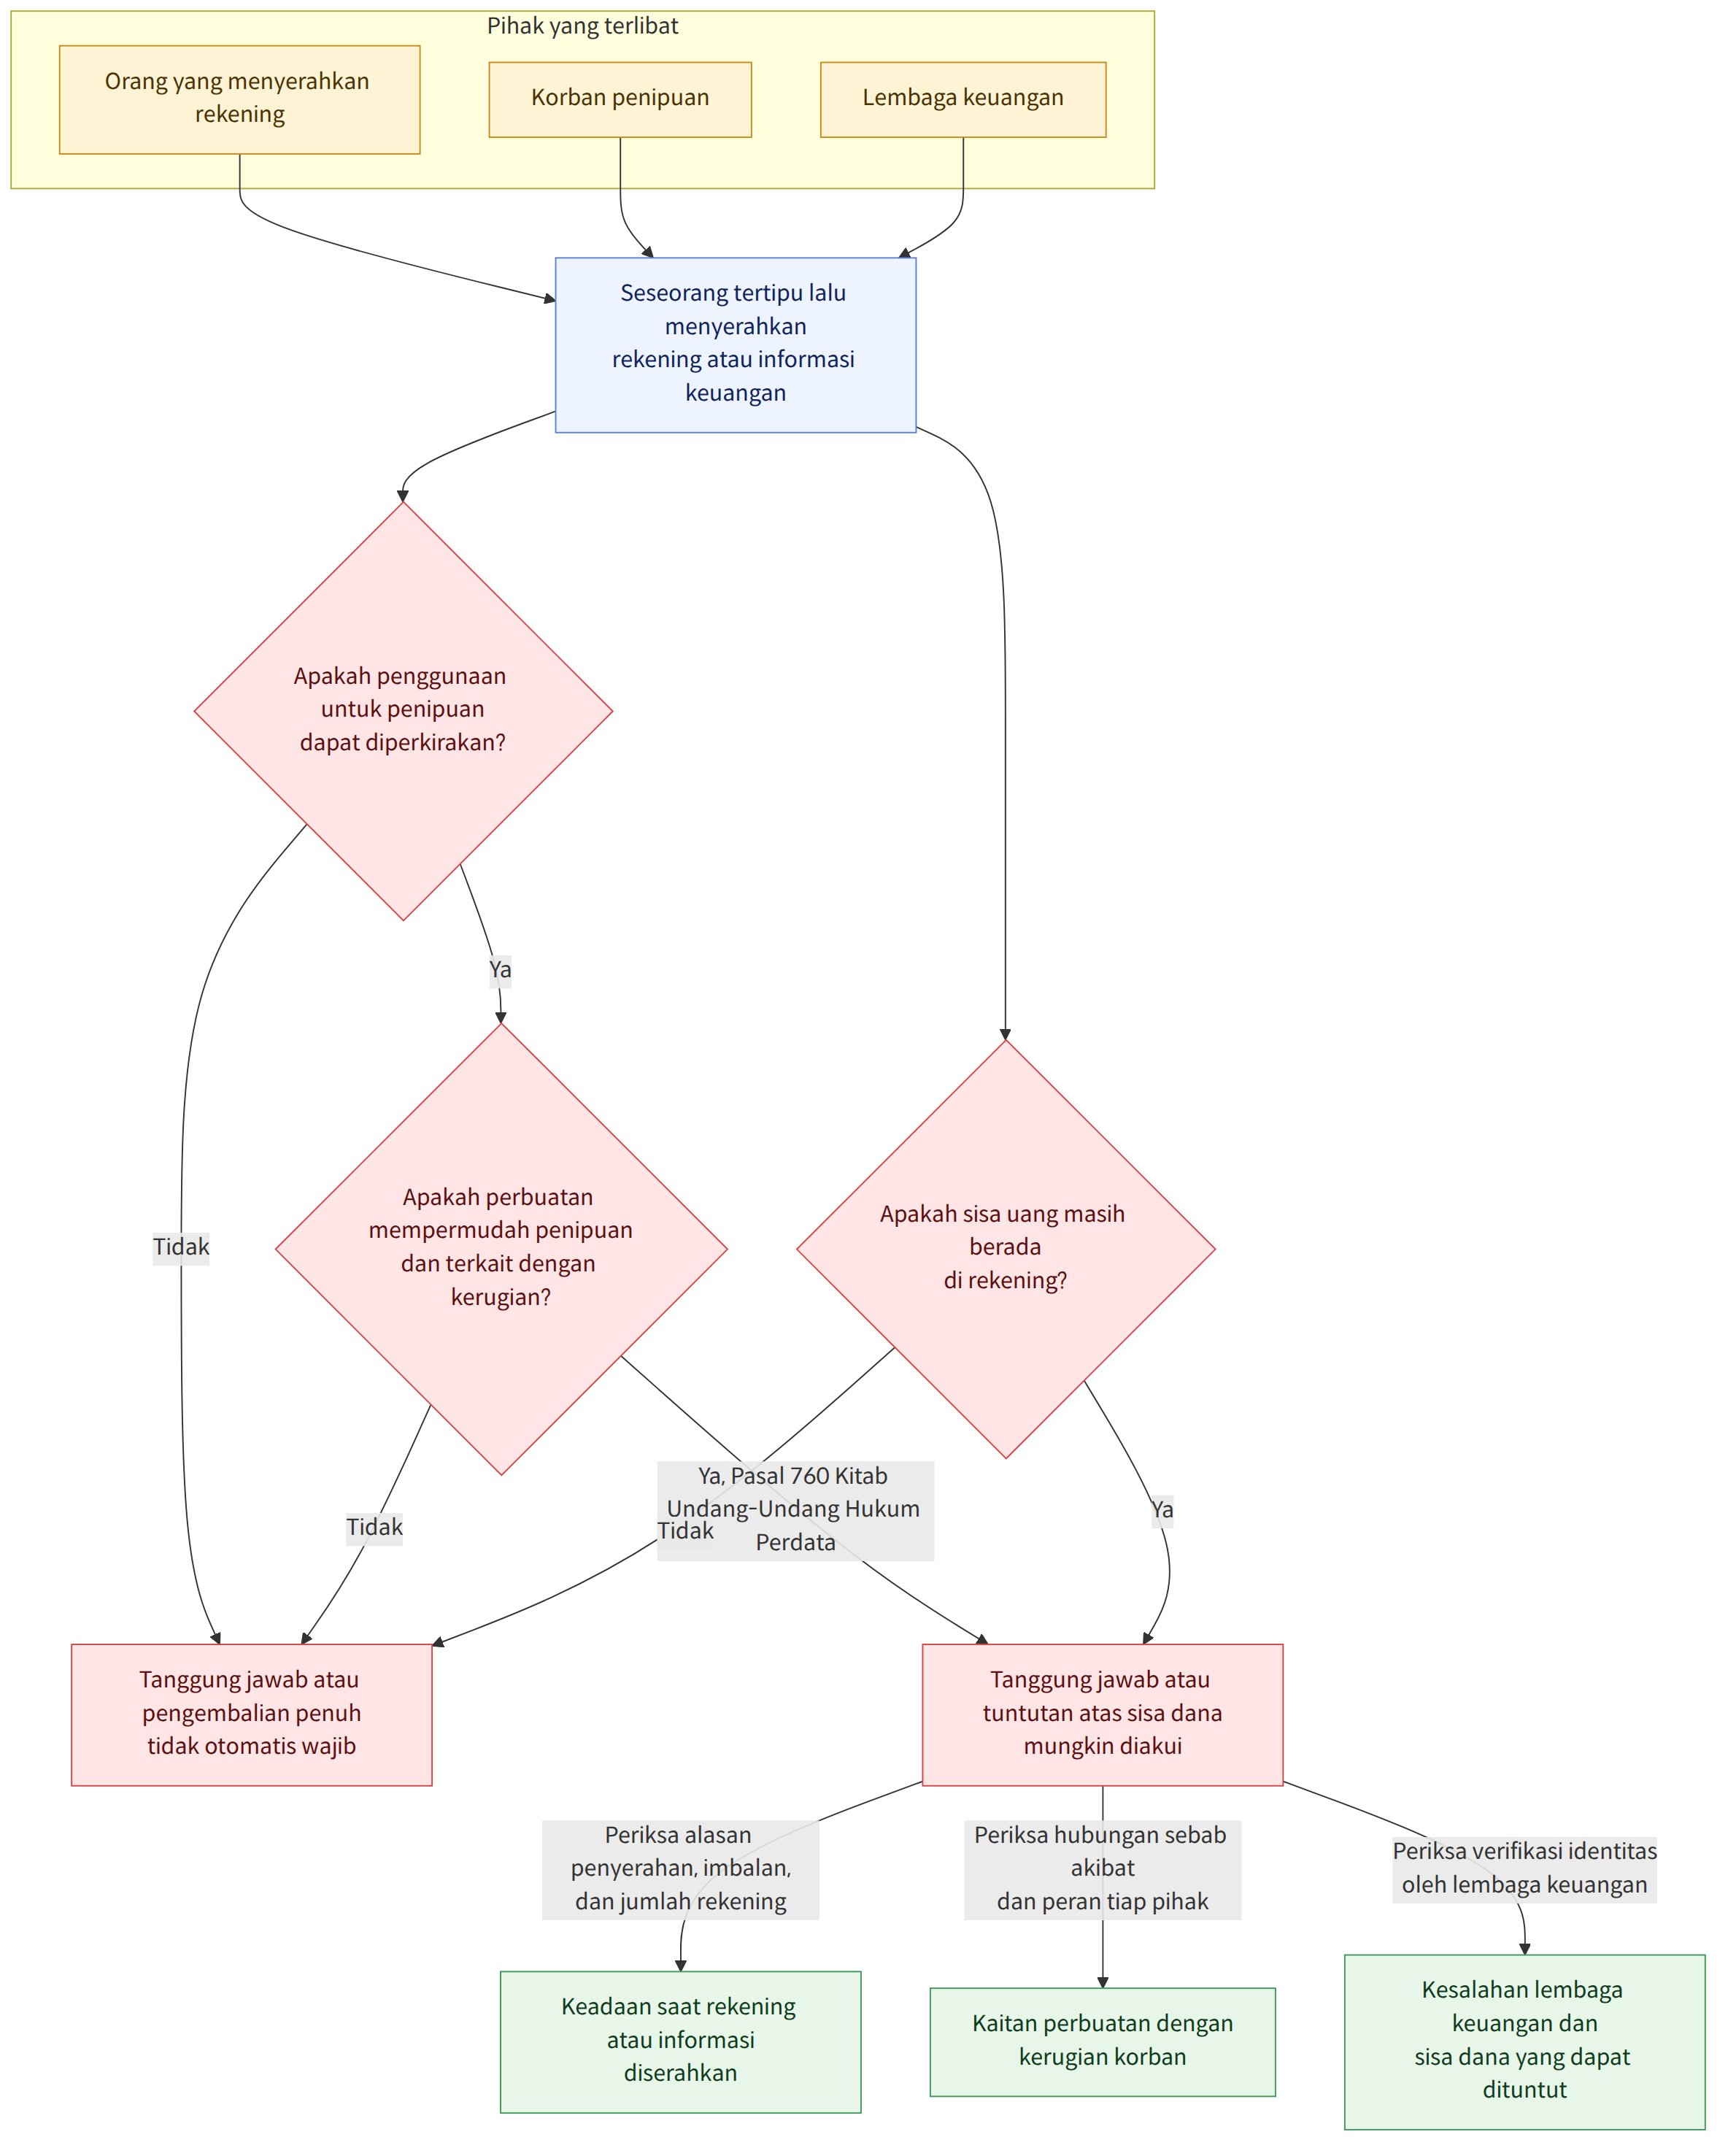
Memberikan buku tabungan atau informasi pribadi yang digunakan dalam penipuan phishing suara tidak selalu berarti bahwa seseorang harus mengganti seluruh kerugian korban. Tanggung jawab dinilai secara menyeluruh dengan mempertimbangkan keadaan saat informasi atau buku tabungan diberikan, apakah tindak pidana dapat diperkirakan, apakah terdapat hubungan sebab akibat antara perbuatan dan kerugian, serta apakah lembaga keuangan melakukan kesalahan dalam verifikasi identitas.
Sekilas pandang
Poin penting
- Jika seseorang tertipu sehingga menyerahkan buku tabungan, kartu, atau kata sandi, tanggung jawab perdata atas ganti rugi dinilai dengan memeriksa apakah ia dapat memperkirakan tindak pidana phishing suara, serta keadaan penyerahan dan ada tidaknya imbalan (Perkara 3, 14).
- Meskipun pemberi buku tabungan tidak terlibat aktif dalam tindak pidana, tanggung jawab atas perbuatan melawan hukum bersama dapat diakui jika ia dapat memperkirakan kemungkinan buku tabungan digunakan untuk penipuan phishing suara dan tindakannya mempermudah tindak pidana (Kitab Undang-Undang Hukum Perdata, Pasal 760; Perkara 22).
- Sebaliknya, tanggung jawab dapat ditolak jika sulit untuk menyimpulkan bahwa tindak pidana dapat diperkirakan—misalnya, hanya satu buku tabungan yang diberikan tanpa menerima imbalan—atau jika hubungan sebab akibat yang memadai antara perbuatan dan kerugian tidak diakui (Perkara 14).
- Jika pinjaman dicairkan setelah seseorang tertipu sehingga memasukkan informasi keuangan, fakta itu saja tidak menjadikan pemilik nama rekening sebagai pihak dalam kontrak pinjaman. Kecukupan verifikasi identitas oleh lembaga keuangan, antara lain, dipertimbangkan dalam menilai keabsahan kontrak (Perkara 5).
- Kelalaian berat dapat dinilai ada pada orang yang membocorkan informasi keuangan. Namun, jika kesalahan pemberi pinjaman atau lembaga keuangan dalam memverifikasi identitas turut menyebabkan kerugian, hal tersebut juga dipertimbangkan dalam penilaian tanggung jawab (Perkara 2, 11).
- Ada pula putusan yang menyatakan bahwa lembaga keuangan tidak memiliki kewajiban kehati-hatian umum untuk memberitahukan melalui pesan teks bahwa sertifikat digital terakreditasi telah diterbitkan ulang. Tanggung jawab lembaga keuangan berbeda-beda bergantung pada keadaan konkret, seperti jenis kejadian dan prosedur verifikasi (Perkara 15).
- Tuntutan agar seluruh uang kerugian dikembalikan oleh pemilik nama rekening sebagai keuntungan tanpa dasar hukum mungkin tidak diakui. Namun, ada perkara yang menyatakan bahwa pengembalian jumlah yang tersisa dapat dituntut apabila uang kerugian masih berada di rekening dan pemilik nama rekening memiliki hak menuntut pengembalian simpanan (Perkara 10, 25).
- Ada putusan yang menyatakan bahwa apabila perbuatan melawan hukum bersama diakui, tanggung jawab ganti rugi kepada korban tidak dapat dibatasi hanya pada sebagian jumlah semata-mata karena tingkat keterlibatan pelaku lebih ringan. Namun, dalam setiap perkara, timbulnya tanggung jawab dan penilaian jumlah kerugian harus diperiksa secara terpisah (Kitab Undang-Undang Hukum Perdata, Pasal 760; Perkara 18).
Pertanyaan umum
Q. Saya menyerahkan buku tabungan dan kartu karena dijanjikan pekerjaan atau pinjaman. Apakah saya harus mengganti kerugian akibat penipuan phishing suara?
Tidak selalu wajib mengganti kerugian. Tanggung jawab dinilai dengan mempertimbangkan apakah saat menyerahkan buku tabungan, orang tersebut dapat memperkirakan bahwa buku itu akan digunakan untuk penipuan phishing suara, apakah ia menerima imbalan, jumlah rekening yang diberikan, serta alasan dan keadaan penyerahannya. Jika buku tabungan diberikan meskipun penggunaan untuk tindak pidana dapat diperkirakan secara memadai, tanggung jawab atas perbuatan melawan hukum bersama dapat diakui.
Q. Saya tertipu sehingga memasukkan informasi pribadi dan keuangan. Apakah saya harus membayar pinjaman yang diajukan atas nama saya?
Jika pemilik nama rekening tidak mengajukan pinjaman sendiri dan tidak memberikan kuasa kepada orang lain untuk mengajukannya, kontrak pinjaman yang dibuat dengan menggunakan informasi yang dicuri dapat dinilai tidak berlaku terhadap pemilik nama rekening. Pertimbangan yang diperhitungkan antara lain apakah pemberi pinjaman telah melakukan verifikasi identitas secara memadai dan apakah terdapat hal yang mencurigakan dalam informasi pengajuan.
Q. Apakah kesalahan saya karena memberikan informasi keuangan saja membebaskan bank atau pemberi pinjaman dari tanggung jawab?
Hal tersebut tidak dapat dipastikan demikian. Kelalaian pihak yang memberikan informasi keuangan dan kesalahan lembaga keuangan dalam memverifikasi identitas dapat sama-sama menjadi persoalan. Dalam suatu perkara, kesalahan lembaga keuangan karena tidak memeriksa tanda-tanda kejanggalan dalam informasi pengajuan pinjaman dinilai turut menyebabkan kerugian.
Q. Apakah saya dapat menuntut ganti rugi jika bank tidak memberi tahu melalui pesan teks saat sertifikat digital terakreditasi diterbitkan ulang?
Ada putusan yang menyatakan bahwa lembaga keuangan tidak memiliki kewajiban kehati-hatian umum untuk memberitahukan melalui pesan teks atau cara lain bahwa sertifikat digital terakreditasi telah diterbitkan ulang. Dalam putusan tersebut, antara lain dipertimbangkan bahwa pengguna tidak mendaftar layanan pesan keamanan tersendiri.
Q. Dapatkah saya meminta seluruh kerugian akibat penipuan phishing suara dikembalikan oleh pemilik nama rekening sebagai pengembalian keuntungan tanpa dasar hukum?
Fakta bahwa korban mengirim uang dalam transaksi dengan penipu saja tidak berarti bahwa korban dapat langsung menuntut seluruh jumlah kerugiannya kepada pemilik nama rekening. Perlu diperiksa apakah pemilik nama rekening dapat dianggap memperoleh keuntungan secara langsung dari korban tanpa dasar hukum.
Q. Jika sebagian uang kerugian masih tersisa di rekening, dapatkah saya meminta pemilik nama rekening mengembalikannya?
Ada perkara yang mengakui tuntutan pengembalian keuntungan tanpa dasar hukum atas jumlah yang masih tersisa, apabila uang korban masih berada di rekening dan pemilik nama rekening memiliki hak menuntut pengembalian simpanan dari bank atas jumlah tersebut. Hal ini berbeda dari tuntutan atas seluruh uang yang menjadi kerugian korban.
Q. Apakah orang yang menukarkan uang hasil penipuan phishing suara juga dapat bertanggung jawab atas ganti rugi?
Meskipun tidak terlibat aktif dalam tindak pidana, seseorang dapat dinyatakan bertanggung jawab karena membantu tindak pidana akibat kelalaiannya jika ia menerima permintaan penukaran uang dari orang yang identitasnya tidak dikenal dengan baik dan dapat memperkirakan kemungkinan uang itu digunakan untuk tindak pidana. Namun, dalam perkara tersebut, tanggung jawab dibatasi dengan mempertimbangkan, antara lain, bahwa korban mengirimkan jumlah besar tanpa melakukan pemeriksaan identitas yang berarti.
Q. Apakah saya dapat dipidana meskipun menyerahkan buku tabungan tanpa mengetahui bahwa buku itu akan digunakan untuk penipuan phishing suara?
Dalam suatu perkara dijelaskan bahwa tindakan mengalihkan media akses yang digunakan untuk transaksi keuangan elektronik dilarang, dan tindakan pengalihan itu sendiri dapat dipidana meskipun orang tersebut tidak mengetahui tujuan khusus penggunaannya. Pertanggungjawaban pidana dan tanggung jawab perdata untuk mengganti kerugian korban dinilai secara terpisah.
Q. Jika peran saya dalam organisasi penipuan phishing suara kecil, apakah jumlah ganti rugi juga akan berkurang?
Ada putusan yang menyatakan bahwa apabila perbuatan melawan hukum bersama diakui, tanggung jawab kepada korban tidak dapat dibatasi hanya pada sebagian jumlah kerugian semata-mata karena tingkat keterlibatan pelaku lebih ringan daripada pelaku lain. Namun, terlebih dahulu perlu dinilai berdasarkan keadaan konkret apakah tanggung jawab atas perbuatan melawan hukum bersama memang timbul.
Hukum terkait
- Kitab Undang-Undang Hukum Perdata, Pasal 760 (민법 제760조)
- Undang-Undang Transaksi Keuangan Elektronik, Pasal 6 Ayat 3 Butir 1 (전자금융거래법 제6조제3항제1호)
- Undang-Undang Transaksi Keuangan Elektronik, Pasal 9 Ayat 2 dan 3 (전자금융거래법 제9조제2항·제3항)
- Undang-Undang Transaksi Keuangan Elektronik, Pasal 49 Ayat 4 Butir 1 (전자금융거래법 제49조제4항제1호)
- Undang-Undang Tanda Tangan Elektronik, Pasal 15 (전자서명법 제15조)
- Undang-Undang Tanda Tangan Elektronik, Pasal 18-2 (전자서명법 제18조의2)
- Undang-Undang Tanda Tangan Elektronik, Pasal 23 (전자서명법 제23조)
Perhatikan
- Tanggung jawab perdata tidak otomatis diakui atau ditolak hanya karena seseorang memberikan buku tabungan atau membocorkan informasi keuangan. Cara pemberian, ada tidaknya imbalan, kemungkinan untuk memperkirakan tindak pidana, dan hubungan sebab akibat dengan kerugian merupakan hal penting.
- Tuntutan ganti rugi terhadap pemilik nama rekening dan tuntutan pengembalian keuntungan tanpa dasar hukum dapat memiliki persyaratan dan objek yang berbeda. Perlu dibedakan apakah uang kerugian masih tersisa di rekening dan keuntungan apa yang sebenarnya diperoleh pemilik nama rekening.
- Tanggung jawab lembaga keuangan untuk memverifikasi identitas atau kewajibannya untuk mengirim pemberitahuan melalui pesan teks tidak dinilai sama dalam setiap kejadian. Kesimpulan dalam perkara yang disebutkan didasarkan pada fakta konkret masing-masing perkara.
Kasus sumber
Panduan ini disusun oleh AI dari kasus konsultasi Korea Legal Aid Corporation berikut (bahasa Korea).
- 면책된 채무에 대하여 변제를 요구하는 행위가 불법행위로 인정되는지 여부
- 보이스피싱으로 인해 제공된 개인정보로 인해 대출이 된 경우 명의자가 대출업자에 대해 손해배상책임을 지는지 여부
- 보이스피싱에 사용된 통장명의자의 법적 책임
- 유흥업소 여종업원의 대출약정의 유효성
- 보이스피싱으로 인해 제공된 개인정보로 인해 대출이 된 경우 명의자에 대해 대출계약의 효력이 발생하는지 여부
- 보이스피싱에서 은행의 책임이 부정된 사례
- 보이스피싱 공동불법행위자로 손해배상책임을 진 사례
- 이자의 최고한도
- 착오송금의 송금인이 수취은행대하여 부당이득반환을 청구할 수 있는지 여부
- 보이스피싱에 속아 통장에 입금한 자가 통장 명의자를 상대로 하여 피해금액 전체 부당이득반환 인정 여부
- 전자금융거래법 제9조 제2항에서 정한 ‘이용자의 고의나 중대한 과실’이 인정된 사례
- 과도한 이자약정에 따라 지급한 이자를 반환받을 수 있는지
- 채무자가 채권추심비용을 지급해야 하는지 여부
- 보이스피싱에 사용된 통장의 명의자가 불법행위 손해배상책임을 지지 아니하는 경우
- 은행이 공인인증서 재발급에 있어 이용자에게 이를 문자메세지 등을 이용하여 통지할 주의의무가 있는지 여부
- 허위 금융거래확인서 발급이 불법행위에 해당하는지 여부
- 채권추심행위로 피해를 입은 경우에 손해배상청구가 가능한지 여부
- 보이스피싱 가담자의 불법행위 책임의 범위
- 복리 이자약정에 대하여도 이자제한법이 적용되는지 여부
- 이자제한법 시행 전의 금전소비대차계약에도 이자제한법이 적용되는지 여부
- 여러 명의 채권자가 채무이행을 독촉하는 경우 채무자가 채무를 변제하는 방법
- 보이스피싱에 사용된 통장을 제공한 사람들에 대하여 공동불법행위가 인정되는지
- 금전을 대여하면서 선이자를 공제한 경우, 이자제한법 적용여부
- 모든 금전소비대차계약에 이자제한법이 적용되는지 여부
- 보이스피싱에 속아 통장에 입금한 자가 통장 명의자를 상대로 하여 피해금액 중 통장에 남아있는 금액에 대한 부당이득반환 인정 여...
Panduan ini adalah informasi umum tentang hukum Korea, bukan nasihat hukum untuk kasus Anda. Konsultasikan dengan pengacara atau Korea Legal Aid Corporation (hubungi 132 di Korea).